Какой бизнес открыть онлайн: в выдаче отвечают те, кто продаёт старт
Какой бизнес открыть онлайн, спрашивают у Яндекса на самом раннем шаге: своего дела ещё нет, а мысль о нём уже не отпускает. Ответ человек получает не от советчика, а от первой страницы выдачи. Я посмотрел, кто на этой странице стоит и что он предлагает дальше.
9 ноября 2026 года я снял топ-20 Яндекса по пяти запросам: «какой бизнес открыть онлайн», «онлайн бизнес с нуля», «свой онлайн бизнес», «бизнес в интернете с нуля» и «онлайн бизнес без вложений», для Москвы и для России. Получилось 200 мест. Каждый сайт я отнёс к роду по владельцу, потом открыл страницы и прочитал, чем заканчивается статья. Объявлений Директа в замере нет, только обычная выдача.
Какой бизнес открыть онлайн: чьи это ответы
В московском топ-20 по главному запросу четыре банка, восемь сервисов для бизнеса (рассылки, платформа для онлайн-школ, аналитика звонков, рекламный кабинет, конструктор магазинов, агентство), одна онлайн-школа и три каталога франшиз и бизнес-идей. Это 16 мест из 20. Оставшиеся четыре - три СМИ и одна статья в блоге.
По всем пяти запросам картина та же: 175 мест из 200 у тех, кому есть что продать человеку на старте. Сервисы занимают 87 мест, банки 49, каталоги франшиз 22, школы 13. СМИ и блогов 25.
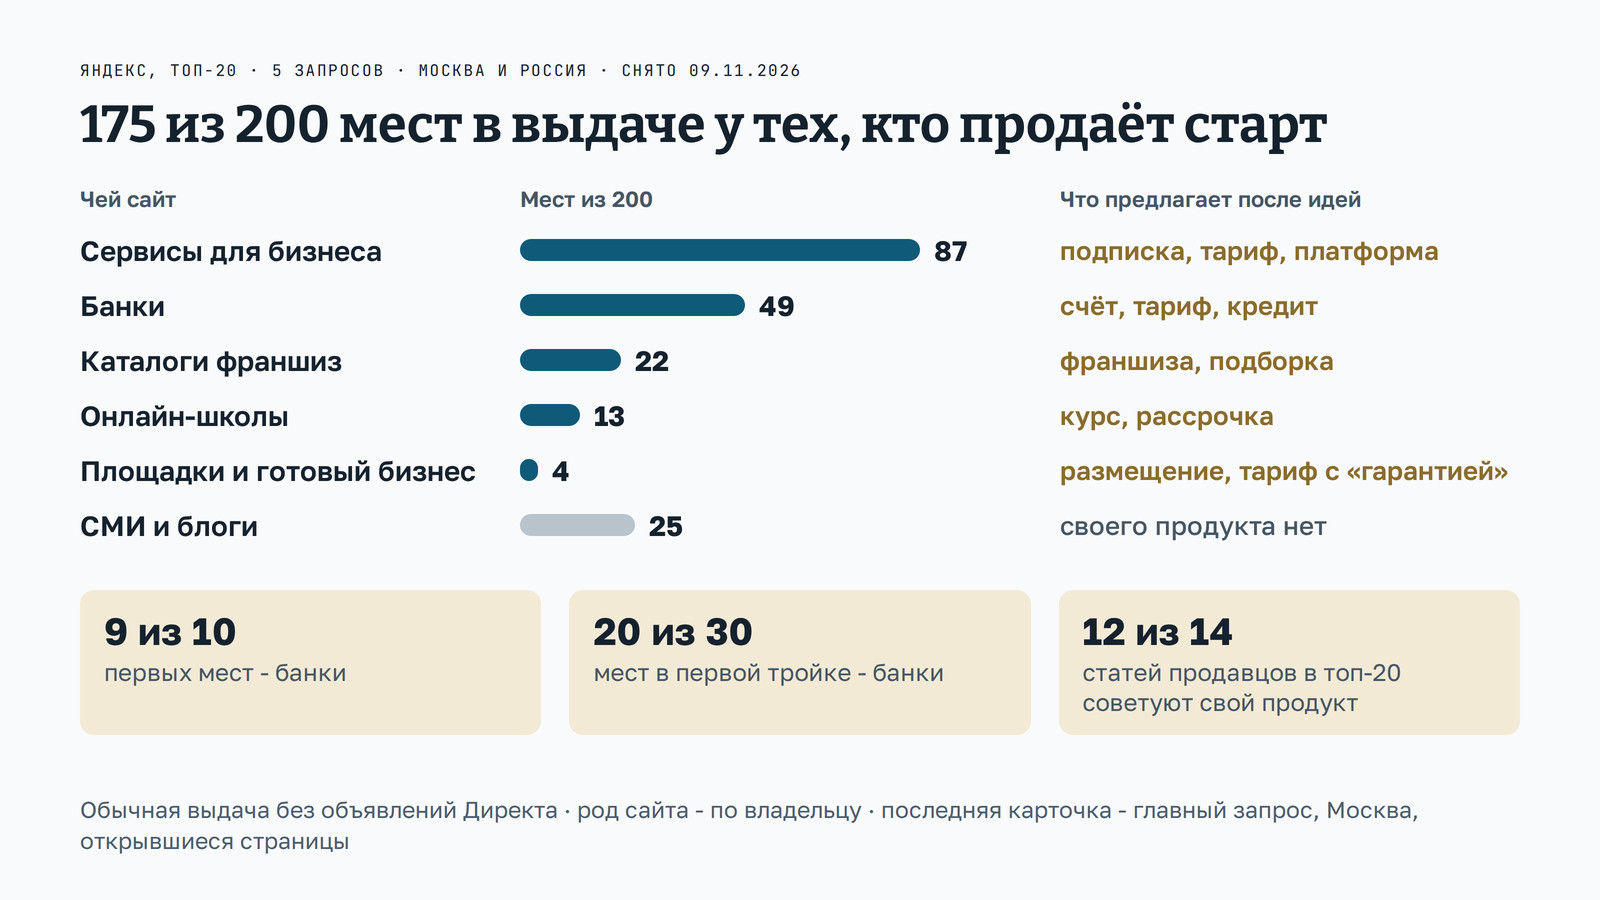
Наверху расклад плотнее. Девять первых мест из десяти у банков, причём у одной банковской группы: её деловой журнал и раздел для малого бизнеса меняются местами от запроса к запросу. В первой тройке банкам принадлежат 20 мест из 30.
Что стоит после списка идей
Из 15 страниц продавцов в московском топе с нашего сервера открылись 14. В 12 из них собственный продукт владельца стоит внутри самой статьи. Не баннер сбоку, а строка в тексте, рядом с идеями.
· Банк заканчивает тридцать идей советом не рассчитывать сразу на высокий доход, а следующей фразой предлагает кредит без залога «до 5 млн руб.» в своём интернет-банке.
· Другой банк ставит таблицу из двух колонок, без банка и с банком: в левой читатель сам изучает требования и выбирает коды ОКВЭД, в правой это делает банк.
· Платформа для онлайн-школ пишет, что для запуска курса «рекомендуется использовать платформу», и в пример приводит себя.
· Онлайн-школа обещает, что на её курсе вы «откроете своё дело уже во время обучения».
· Рекламная система советует получать «дополнительное вознаграждение», если вести рекламу через её экосистему.
Заголовки у этих страниц работают на другое. Из 55 разных адресов в выдаче 20 выносят в заголовок число идей, вплоть до ста десяти, 9 пишут «с нуля», 8 - «без вложений». Число в заголовке приносит клик, продукт внутри продаёт следующий шаг. Для маркетолога здесь нет ничего нового, это обычный контент-маркетинг. Вопрос в другом: видит ли читатель, что держит в руках не путеводитель, а воронку.
Мелкий шрифт: «бесплатно», «0 ₽» и «до»
Чаще всего банки на этих страницах обещают «регистрацию бизнеса бесплатно» и «откроем счёт за 0 ₽». Оба обещания верны и оба неполны.
Регистрация ИП и ООО при электронной подаче документов бесплатна для всех: госпошлина в этом случае не платится по Налоговому кодексу (ст. 333.35, п. 3, пп. 32). Банк берёт на себя подготовку документов, и это удобно, но бесплатность здесь от закона, а не от банка. Платой становится счёт, который откроют следом.
«Счёт за 0 ₽» - цена открытия. Сколько стоит обслуживание, в блоке с предложением не сказано: ниже на той же странице читателю предлагают пройти опрос, чтобы подобрать тариф «с минимальной комиссией». Тарифы расчётного счёта для ИП расходятся в абонентской плате, в лимите бесплатных переводов физлицам и в комиссии сверх него, поэтому сравнивать их разумно до того, как банк подготовил документы на регистрацию. Как прикинуть тариф под свои платежи и переводы, показано в нашем разборе на портале.
С «до 5 млн» то же самое. «До» - это потолок, а не сумма, которую получит человек без истории бизнеса. Ставки, срока и требований в этой строке нет. Для рекламы финансовых услуг закон задаёт мерку: назвав одно условие, которое влияет на расходы клиента, реклама не должна умалчивать об остальных (38-ФЗ «О рекламе», ст. 28, ч. 2, п. 2). Статья в блоге - не рекламный модуль, но мерка пригодится и читателю: где названо одно условие, ищите остальные.
Самый плотный мелкий шрифт: готовый бизнес с гарантией
Одна страница в замере не статья, а лендинг продавца «готового бизнеса» на площадке объявлений: 18-е место по запросу «свой онлайн бизнес» в выдаче по России. На первом экране обещан бизнес «с гарантированным доходом от 1 500 000 ₽ в год (на основании договора)».
Ниже та же гарантия описана иначе: как возврат вложений, если за 12 месяцев покупатель не заработает 1 500 000 ₽. Гарантия дохода и обещание вернуть оплату - разные обязательства, а на странице они стоят рядом.
Размер гарантии растёт вместе с тарифом: за 90 000 ₽ обещана прибыль от 750 000 ₽ за год, за 220 000 ₽ - от 3 000 000 ₽. Оплату предлагают растянуть на 12 месяцев «без % и переплат». Под звёздочкой - роялти 5% от прибыли, «но не менее 3 500₽», то есть платёж, который от прибыли не зависит. В списке того, что делает покупатель, отдельной строкой стоит оплата рекламы.
Где сам договор, на который ссылается гарантия? В подвале написано, что сайт «не является публичной офертой», и стоит ссылка «Публичный договор оферты». Она ведёт на политику обработки персональных данных. Договора на странице нет.
Формально всё сходится. По Гражданскому кодексу реклама, обращённая ко всем, - это приглашение делать оферты, если прямо не сказано иное (ст. 437, п. 1). Обязательства начинаются с договора, а его человек увидит после заявки и звонка. Всё, что было на экране до этого, остаётся приглашением.
Если статью с идеями пишете вы
Кто спрашивает, какой бизнес открыть онлайн, ещё не выбрал ни нишу, ни банк, ни школу, и чаще всего думает: «не знаю, с чего начать». Первая страница выдачи для него и есть ответ. Если такая статья ваша, я бы сделал три вещи.
- Назвать продукт прямо и рядом поставить цену обслуживания, а не только «0 ₽» за вход. Читатель всё равно найдёт тариф, вопрос лишь в том, до или после того, как поверит статье.
- Если в строке одно условие - сумма, «без переплат», «бесплатно», - рядом поставить остальные или ссылку на них. Для финансовых услуг это требование закона, для остальных способ не потерять доверие на втором экране.
- Обещать только то, что записано в опубликованном договоре, и вести ссылку со словом «договор» на договор.
Границы разбора: один день, пять запросов, два региона, версия выдачи для компьютера, без объявлений Директа. Род сайта я определял по владельцу, а не по тону статьи. Четыре страницы из 54 с нашего сервера не открылись. Услуги банков, школ и сервисов я не оцениваю и бренды не называю: это разбор того, как устроен ответ на вопрос новичка, а не совет, где открывать дело.