Страховки больше нет: хроника недели, когда защита товара подорожала в 7 раз и исчезла
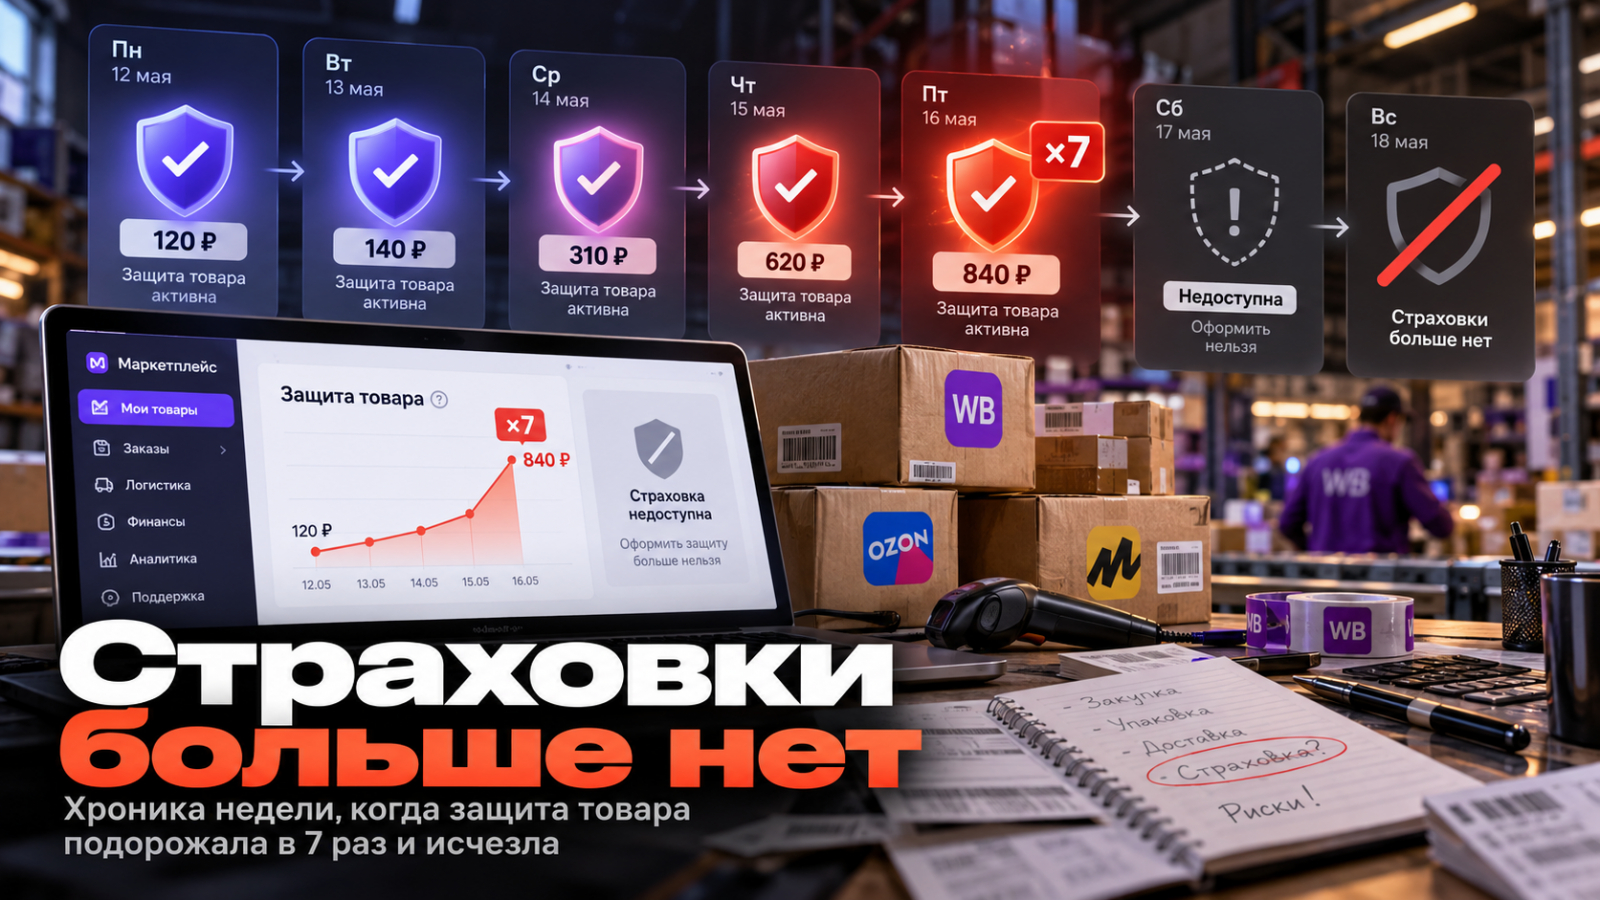
Суть в двух абзацах. 5 октября тариф на страхование товара на складах маркетплейса вырос в два-семь раз в зависимости от категории, а условия бонусов для fashion были упрощены. 13 октября программу закрыли целиком: по уведомлениям площадки отменены и сами полисы, и fashion-бонусы. По уже случившимся событиям обязательства сохраняются: Ингосстрах, по собственным данным, выплатил около 8 млрд рублей примерно 90 тысячам продавцов.
За восемь дней инструмент, которым продавец закрывал риск склада, сначала подорожал до неокупаемости, а потом исчез. Строка расходов ушла, но риск вместе с ней не ушёл: он вернулся на баланс продавца и закрывается теперь только тем, что продавец делает сам - объявленной ценностью, распределением остатков и собственным резервом. Для рынка это не новость про тарифы, а смена того, кто держит риск товарных запасов в электронной торговле.
Хроника: восемь дней от подорожания до закрытия
- 5 октября. Тариф вырос в два-семь раз, разброс зависит от категории. Одновременно упростились условия бонусов для fashion, то есть площадка в тот момент ещё настраивала программу, а не выключала её.
- Следующая неделя. Продавцы пересчитывают экономику полиса. При семикратном тарифе защита перестаёт окупаться в категориях с низкой маржой и быстрой оборачиваемостью: премия сопоставима с ожидаемыми потерями.
- 13 октября. Программа закрыта полностью. По уведомлениям площадки отменены и страхование, и fashion-бонусы.
- После закрытия. По случившимся случаям выплаты продолжаются, новые риски не принимаются.
Порядок цифр по выплатам стоит сопоставить: около 8 млрд рублей на примерно 90 тысяч продавцов - это в среднем меньше 90 тысяч рублей на одного получателя. Распределение внутри этой суммы наверняка неровное, у крупных складских партий потери другого масштаба. Но средний чек такого размера показывает, что для большинства продавцов полис был защитой от неприятности, а не от катастрофы, и ровно поэтому его подорожание в семь раз сразу сделало его необязательным.
Что на самом деле изменилось
Подорожание в два-семь раз уже было отказом, просто вежливым: при таком тарифе продавец уходит из программы сам. Закрытие через неделю лишь зафиксировало результат. Это типичная развилка для платформенной экономики: либо площадка оставляет сервис и несёт его стоимость, либо возвращает риск участникам и оставляет им инструменты самозащиты. Выбран второй вариант.
Для маркетолога и агентства здесь важен второй слой. Риск склада перестал быть строкой в расходах и стал ограничением для ассортиментных и канальных решений. Продавец, у которого вся партия лежит на одном складе, теперь считает не премию, а максимальную потерю. Это меняет, какие товары он готов завозить большой партией, как быстро расширяет ассортимент и насколько охотно концентрирует оборот в одном канале. На горизонте года это видно в промоактивности, в глубине стока по сезонным категориям и в скорости вывода новинок.
Жизнь без полиса: что работает вместо него
- Объявленная ценность отправления - единственный механизм, который остаётся внутри самой площадки.
- Распределение остатков между складами и пунктами выдачи - защита от того, что одно событие заберёт всю партию.
- Собственный резерв - премия, которую вы платите не страховщику, а себе.
- Диверсификация каналов - совет, который эксперты повторяют после каждого такого решения площадок.
Объявленная ценность. Указывайте реальную стоимость товара в отправлении, а не ту, что удобнее в моменте. Заниженная ценность экономит копейки на этапе отправки и ограничивает компенсацию при утрате, и это единственный случай, когда экономия на оформлении прямо превращается в невозмещаемый убыток. Проверьте, что в ваших регламентах и у подрядчиков по сборке это поле заполняется по стоимости, а не по шаблону.
Распределение остатков. Полис позволял спокойно держать всю партию в одной точке: событие на складе становилось проблемой страховщика. Без полиса концентрация стала вашей ставкой. Простое правило - ни одна позиция группы A не лежит целиком на одном складе, а по товарам с длинным сроком поставки часть стока уходит на региональные склады и в поставки через пункты выдачи, даже если это чуть дороже по логистике. Эта надбавка и есть новая цена страховки.
Свой резерв. Посчитайте, сколько вы платили за полис в год, и продолжайте отчислять эту сумму, только на отдельный счёт. Это не красивая метафора, а рабочий способ не оказаться без оборотных средств в месяц, когда партию придётся закупать повторно. Ориентир для расчёта - стоимость самой дорогой партии, которая одновременно лежит в одной точке, а не средние потери по году.
Диверсификация каналов. Отраслевые эксперты после закрытия программы говорят об этом в первую очередь, и говорят верно: продавец, у которого девяносто процентов оборота идёт через одну площадку, принимает любые её решения по риску как данность. Второй маркетплейс, свой сайт или офлайн-партнёр не отменяют риск склада, но возвращают переговорную позицию и возможность перераспределить сток, когда условия меняются за восемь дней.
ABC анализ: делим ассортимент не по тарифу, а по цене риска
Пока страхование работало, ABC анализ в этой теме был нужен для одного решения: что страховать по полному тарифу, а что оставить без защиты. Этого решения больше нет, но сам разрез стал полезнее. Делите ассортимент не по выручке, а по цене риска: сколько денег вы теряете, если конкретная партия исчезнет целиком.
- Группа A - дорогие позиции, которые лежат крупными партиями и завозятся долго. Их нельзя концентрировать на одном складе, и под них держится резерв.
- Группа B - средняя стоимость партии, быстрая дозакупка. Допустима концентрация, но с контролем максимального остатка в одной точке.
- Группа C - дешёвые и быстро пополняемые позиции. Расходы на распределение по складам обычно дороже самого риска.
Считать цену риска стоит по стоимости партии в закупке, а не по выручке: восстанавливать сток вы будете за свои деньги по закупочной цене, а сорванные продажи добавятся сверху. Учёт остатков в разрезе складов я веду в Topseller, но здесь подойдёт любая система, которая показывает, сколько конкретной позиции лежит в каждой точке, а не только общий остаток по кабинету.
Что я советую сделать
- Выгрузите остатки в разрезе складов и посчитайте максимальную потерю по каждой позиции - это ваша новая цена риска.
- Пересоберите ABC по цене риска и зафиксируйте для группы A предел остатка в одной точке.
- Проверьте, что объявленная ценность в отправлениях заполняется по реальной стоимости, в том числе у подрядчиков по сборке.
- Откройте отдельный счёт под резерв и переведите туда сумму, равную прошлогодней премии по полису.
- Запросите у площадки письменное подтверждение по случаям, заявленным до закрытия программы, и сохраните переписку.
- Посчитайте долю одного канала в обороте и наметьте, что будете делать, если следующее изменение правил придёт так же быстро.
Раскрытие интереса: я продаю на маркетплейсах сам и пользуюсь учётными сервисами, о классе которых говорю выше, поэтому цифры по хронике и выплатам даю так, как они заявлены площадкой и страховщиком, без собственных оценок ущерба.
Главный вопрос теперь не про полис, а про скорость: программу свернули за восемь дней. Какой запас прочности в своём стоке вы считаете достаточным, если следующее изменение правил придёт с тем же интервалом?