Кредитные инструменты для продавцов: ставки, сроки и как считать посильность
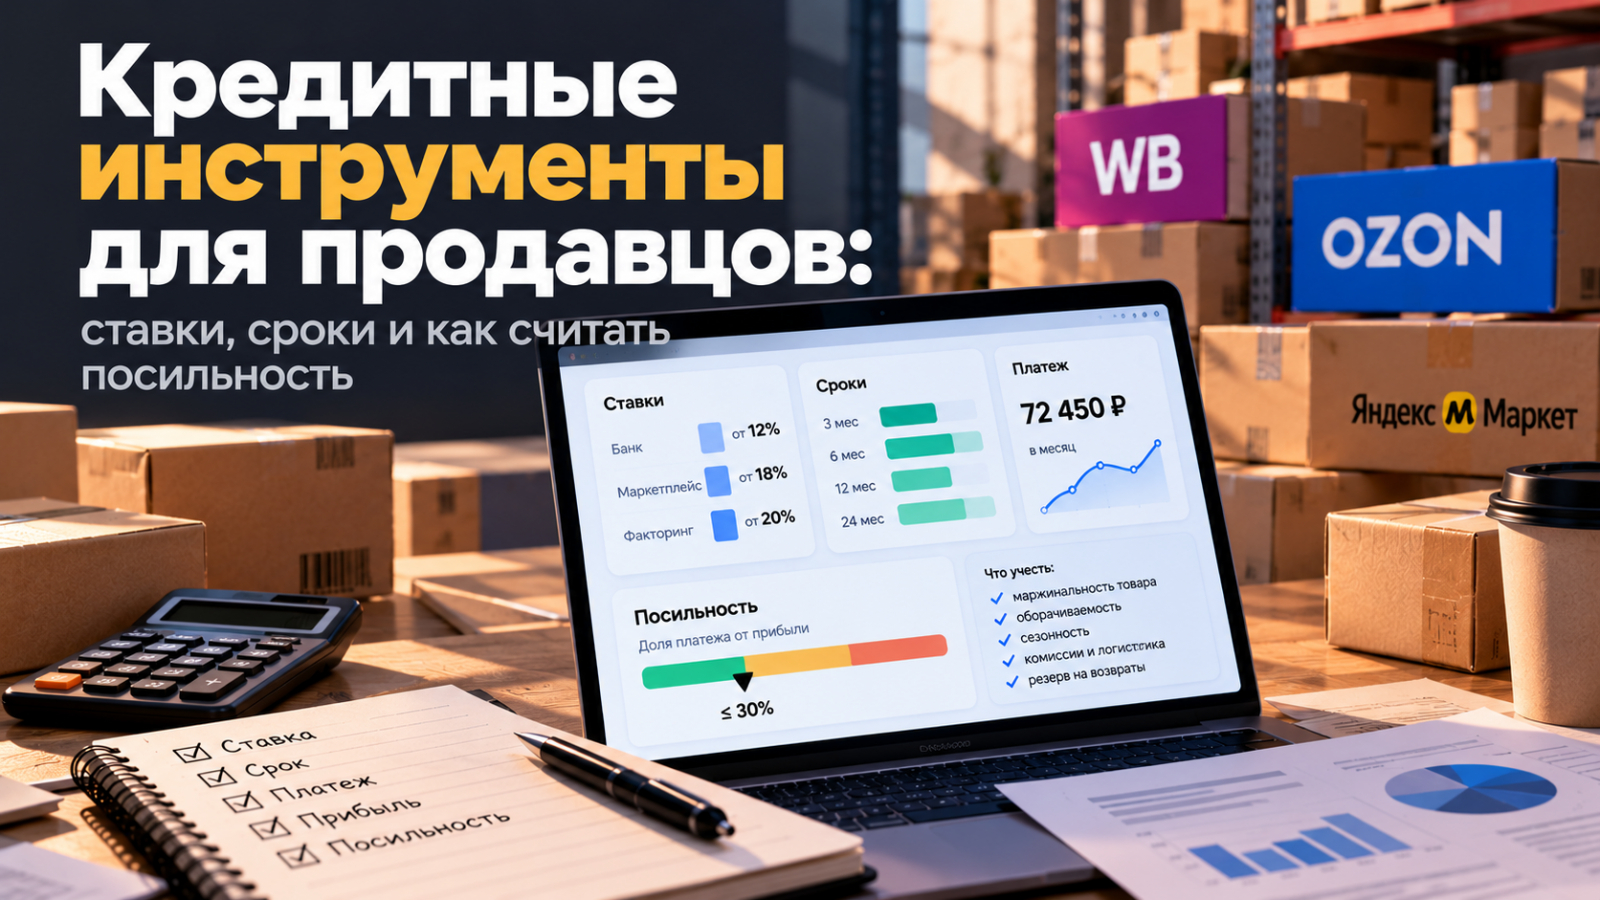
Суть в двух абзацах
23 октября банк Wildberries сообщил о двух вещах сразу. Первая: продление кредитных каникул для продавцов, пострадавших от происшествий на складах, с переносом ближайшего платежа на 23 ноября. Вторая: запуск кредитования с господдержкой на суммы от 5 до 500 млн рублей, сроком 18 месяцев и ставкой на уровне ключевой плюс 3 процентных пункта. Для рынка это заметный сигнал: площадки и связанные с ними банки всё активнее берут на себя роль кредитора оборотного капитала, которую раньше занимали классические банки и факторинговые компании.
Но сам факт доступности денег не отвечает на главный вопрос продавца. Вопрос не в ставке, а в посильности: выдерживает ли маржа конкретного товарного бизнеса ежемесячное обслуживание долга, и что произойдёт с платёжным графиком в тот месяц, когда каникулы закончатся. Ниже разберу, какие кредитные инструменты сейчас на столе у продавца, и по какой арифметике их стоит оценивать до подписания, а не после.
Что именно изменилось 23 октября
- Кредитные каникулы для пострадавших продавцов продлены, ближайший платёж сдвинут на 23 ноября.
- Открыто кредитование с господдержкой: сумма от 5 до 500 млн рублей, срок 18 месяцев, ставка ключевая плюс 3 процентных пункта.
- Инструмент адресован не микропродавцу: нижняя граница в 5 млн рублей сама отсекает значительную часть продающих на площадке.
Важно читать эти два пункта вместе. Каникулы это отсрочка, а не прощение долга: обязательство остаётся, проценты за период отсрочки чаще всего продолжают начисляться и ложатся в тело долга или в более поздние платежи. Новое кредитование с господдержкой адресовано другой ситуации: не закрыть дыру, а профинансировать товарный цикл или восстановление после потери стока.
Какие кредитные инструменты сейчас на столе
- Оборотный банковский кредит. Предсказуемый график, но банк смотрит на отчётность и залоги, а товар на складе маркетплейса плохо годится в обеспечение.
- Кредит от банка площадки. Решение быстрее, потому что кредитор видит вашу выручку в кабинете. Обратная сторона: кредитор и канал сбыта оказываются одной стороной.
- Финансирование под будущую выручку и факторинг. Деньги приходят под уже сформированный оборот, стоимость считается не годовой ставкой, а процентом за период до поступления выплаты.
- Товарный кредит и отсрочка у поставщика. Самый дешёвый вид заёмных денег, если поставщик готов на отсрочку без наценки за неё.
- Кредитные каникулы. Не источник денег, а перенос нагрузки на будущие месяцы.
Инструменты не взаимозаменяемы, и путаница тут стоит дорого. Короткий дорогой факторинг под оборот, который возвращается за три недели, может оказаться дешевле годового кредита под низкую ставку, если кредит простоит неиспользованным. И наоборот: закрывать восемнадцатимесячным кредитом кассовый разрыв в одну неделю значит платить за деньги, которые вам в этом объёме не нужны.
Арифметика посильности: четыре проверки до подписания
- Платёж против операционной прибыли. Возьмите прибыль до процентов и налогов за спокойный месяц и разделите на ежемесячный платёж. Если результат ниже 1,5, запаса нет: любой провал продаж или рост комиссии съедает платёж целиком.
- Маржа после всех расходов площадки. Считать надо не наценку к закупке, а то, что остаётся после комиссии, логистики, хранения, возвратов, скидок и рекламы. Долг обслуживается из этой величины, а не из валовой наценки.
- Оборачиваемость против срока кредита. Если товарный цикл от оплаты поставщику до выплаты от площадки занимает 90 дней, за 18 месяцев деньги успеют отработать примерно шесть оборотов. Прибыль с этих оборотов и есть источник погашения.
- Запас на провал спроса. Проверьте график при падении выручки на 30 процентов и при задержке выплат на месяц. Если в этом сценарии платёж не проходит, сумму надо уменьшать.
Пример для ориентира. Кредит 10 млн рублей на 18 месяцев при ставке на уровне ключевой плюс 3 пункта даёт платёж порядка 700 тысяч рублей в месяц при равномерном погашении, и это без права на плохой месяц. Чтобы такая нагрузка проходила с коэффициентом 1,5, бизнесу нужна операционная прибыль около миллиона рублей в месяц. При чистой марже 10 процентов после всех расходов площадки это оборот порядка 10 млн рублей в месяц. Арифметика грубая, но она сразу показывает, разговор это про ваш масштаб или нет.
Самое опасное место: месяц после каникул
Каникулы создают обманчивое ощущение решённой проблемы. Платежа нет, деньги остаются в обороте, и соблазн вложить освободившееся в закупку очень велик. Но в месяц выхода из отсрочки нагрузка возвращается, и нередко в увеличенном виде: накопленные за период проценты надо где-то разместить, и график после каникул оказывается тяжелее, чем до них. Если в это же время вы потратили высвободившиеся деньги на товар, который ещё не обернулся, кассовый разрыв приходит ровно в момент возобновления платежей.
Ключевое в двух строках, чтобы не раскрывать врезку: берите у банка полный график на весь срок, считайте разницу суммарных платежей до и после каникул и разводите по календарю дату платежа и дату оплаты поставщику.
Что я советую сделать
- Сначала соберите отчёт о прибылях и убытках за последние шесть месяцев и только потом идите за деньгами. Решение о долге опирается на собственную отчётность, а не на обещание роста продаж.
- Считайте платёж от операционной прибыли, а не от выручки: выручка на маркетплейсе и деньги, из которых обслуживается долг, расходятся в разы.
- Разделите задачи по инструментам: кассовый разрыв закрывается короткими деньгами, восстановление стока и выход в новую категорию длинными.
- Проверьте график в плохом сценарии: минус 30 процентов к выручке и месяц задержки выплат. Если платёж не проходит, берите меньшую сумму.
- Отчётность по PnL я веду в TopSeller, подойдёт любая система, которая сводит расходы площадки по каждому SKU и даёт прибыль после комиссий, логистики и возвратов.
Доступные деньги от площадок меняют расстановку сил на рынке: кредитор теперь видит выручку продавца лучше, чем сам продавец видит свою прибыль. Вопрос к коллегам из индустрии: считаете ли вы такую связку кредитора и канала сбыта нормальной частью инфраструктуры рынка, или это новый вид зависимости, которую рынку ещё предстоит оценить?