QR-код для оплаты по реквизитам: как создать и что учесть
За пять шагов можно сделать QR-код для оплаты по реквизитам и начать принимать переводы без сайта и терминала. Но у такого кода есть три ограничения — о них лучше узнать до печати. Символы в коде кодируются по стандарту.
Кратко и делу
- Статический код по ГОСТ Р 56042-2014: бесплатный генератор собирает строку из пяти полей — получатель, счёт из 20 цифр, банк, БИК из 9 цифр, корсчёт. Клиент сканирует и подтверждает перевод сам, автоматического чека такой код не даёт. Символы строки в нём стандартизированы ГОСТом.
- Разовый перевод физлицу проще закрыть QR для приёма оплаты из приложения банка: лимит одной операции через СБП — менее 1 млн ₽, переводы другим физлицам бесплатны до 100 тыс. ₽ в месяц, сверх — 0,5% от превышения, максимум 1 500 ₽.
- ЮKassa: комиссия от 0,4% + НДС, сниженная ставка — с 28 января по 1 декабря 2026 года для новых российских юрлиц и ИП при подключении чеков; подтверждение оплаты — вебхук payment.succeeded.
- Robokassa: СБП от 1,8% до 3,0% без НДС в зависимости от тарифа и оборота, отдельной комиссии за QR нет. На 10 000 ₽ это 180 ₽ против 300 ₽ — разница 120 ₽ за платёж.
- CloudPayments: QR СБП через API — методы payments/qr/sbp/link и payments/qr/sbp/image, картинка приходит в PNG в Base64, один код работает неограниченное число раз.
- Продамус: оплата по реквизитам через QR появилась 25 сентября 2025 года, онлайн-касса встроена и чеки по 54-ФЗ уходят в налоговую сами.
- Три вида кодов — реквизиты счёта, карта, СБП. У Т-Банка перевод по QR идёт только между клиентами банка, сумму вводит отправитель.
Разовая услуга, продажа с Авито или счёт от мастера — открывать мерчанта ради одного платежа не хочется. QR-код с реквизитами решает задачу: клиент сканирует код и видит готовый перевод или страницу оплаты. Изображение кода может стоять даже на визитке.
Но у способа есть ограничения по чекам, подтверждению и лимитам, о которых надо знать заранее. Иначе выяснится это в момент, когда покупатель просит чек, а бухгалтер ищет платёж в выписке. Решение — указывать назначение платежа.
Я Андрей, много лет занимаюсь интернет-маркетингом и автоматизацией, делаю платные внедрения ИИ и интеграции с CRM — объясню на пальцах, без программирования.
Что нужно, чтобы создать QR-код для оплаты по реквизитам
Набор исходных данных зависит от того, что вы кодируете и кто получатель. Универсального «одного QR» нет. Создание начинается с реквизитов получателя. Могут понадобиться и КБК с ОКТМО.
Физлицу хватит номера карты и имени держателя либо телефона, привязанного к счёту, — для СБП. Для кода с расчётным счётом организации нужны БИК, корсчёт, расчётный счёт (ровно 20 цифр), ИНН, а для ООО ещё КПП и полное наименование получателя. Кредитные организации публикуют лимиты по своим картам. Финансовый лимит проверяют заранее.
Отдельная ветка — ТСЖ, ТСН, ЖСК, управляющая компания и СНТ: добавляются лицевой счёт плательщика, период оплаты и данные организации. Для квитанции ЖКХ и бюджетного платежа нужны КБК, ОКТМО (код территории) и лицевой счёт — без них платёж уйдёт в невыясненные.
Для бюджета логика другая: деньги идут не на счёт компании, а в бюджет, поэтому в генераторе выбирайте тип «бюджетный платёж» или «квитанция», а не «перевод на счёт».
Доступы тоже разные. Физлицу достаточно приложения банка или бесплатного генератора QR-кодов для оплаты. ИП и ООО — интернет-банк, конструктор платёжных ссылок или кабинет сервиса; для массовой генерации — API, программный интерфейс для связи вашей системы с сервисом.
Реквизиты проверяют по справочнику БИК на сайте Банка России: раздел «Национальная платёжная система → Платёжная система Банка России → Справочник БИК», файл ED807 или BNK, версия на 28 октября 2026 года. По БИК находят банк и корсчёт, а расчётный счёт подтверждают по документам банка: в справочнике его нет, из БИК он не выводится. Публичного API для проверки счёта по БИК и ИНН у ЦБ нет. Финансовые реквизиты сверяют вручную по справочнику.
Для платёжных документов действует ГОСТ Р 56042-2014. Строка в UTF-8 начинается с ST00012, дальше пары «поле = значение» через вертикальную черту: Name (получатель, 1–160 знаков), PersonalAcc (счёт, 20 цифр), BankName (банк, 1–45 знаков), BIC (9 цифр), CorrespAcc (корсчёт до 20 цифр, если его нет — 0). Дополнительно передают ИНН, КПП, назначение и сумму в копейках. В строку можно вписать и адрес сайта получателя. Формат строки при этом остаётся по ГОСТ.
Как выбрать QR для оплаты и чем он отличается от СБП
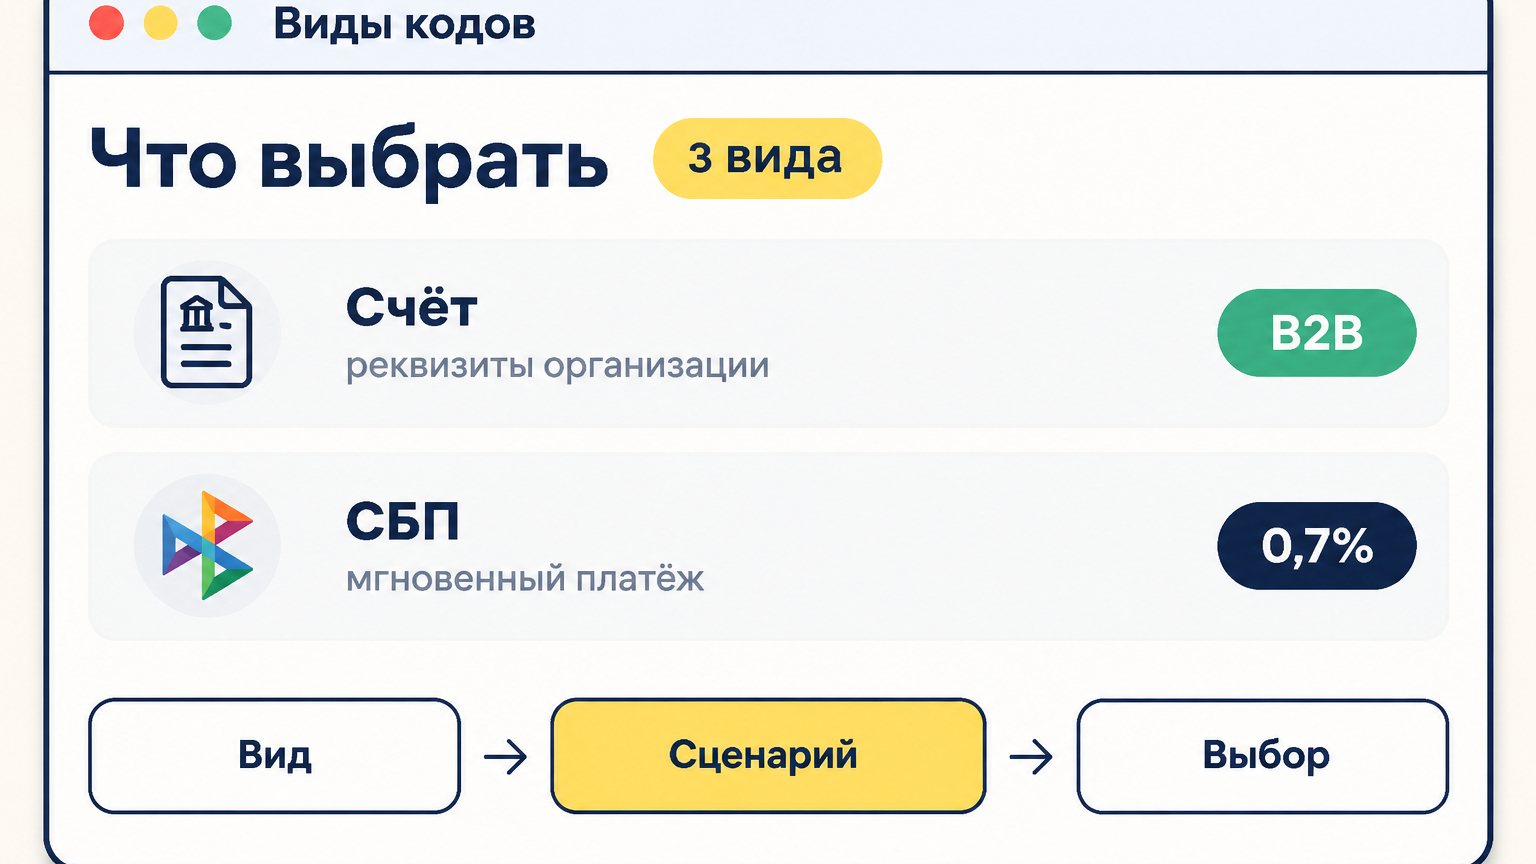
Видов кодов три, и путать их не стоит.
Первый — QR с реквизитами счёта организации или ИП. Подходит для B2B-счетов и оплаты по договору: бухгалтер контрагента сканирует код и получает заполненное платёжное поручение. Номер договора и назначение платежа — обязательная часть кода или подписи рядом, иначе платёж не сопоставить с поставкой. Деньги идут обычным переводом, иногда сутки и больше: мгновенного зачисления, как в СБП, тут не ждите.
Второй — QR с номером карты. Быстро и без договора, но с лимитами банка и без автоматического чека. Хорош для разовых услуг, плох для регулярной торговли. Динамический код живёт один сеанс оплаты. Создание такого кода идёт через API.
Третий — QR СБП, тот самый стикер на кассе. Мгновенный платёж, комиссия по тарифам банка или сервиса, статус можно получать автоматически. Для B2B у СБП есть одноразовые ссылки с зафиксированной суммой и назначением и многоразовые, где плательщик вводит их сам.
Сравнивать стоит по шести параметрам: скорость зачисления, комиссия, удобство для клиента, лимиты, наличие чека и автоматического подтверждения. Плюс два технических: статический код или динамический и формат картинки — PNG, SVG или PDF для печати и digital.
Отдельно про совместимость. Код по ГОСТ читают приложения крупных банков, но не все и не всегда одинаково. У Т-Банка переводы по QR доступны между клиентами Т-Банка: в приложении это «Платежи» и значок QR-кода, сумму вводит отправитель. Создать там код на перевод по номеру карты нельзя — описан только сценарий сканирования, а в СберБанк Онлайн перевод по карте идёт без QR.
Перед печатью тиража проверьте код в приложениях тех банков, откуда приходят плательщики. Логотип в центре кода допустим, но не должен попадать в «тихую зону» и ухудшать контраст, иначе часть телефонов код не увидит. Изображение должно быть контрастным и крупным. Цвет фона тоже влияет на скан.
Кому что подходит: самозанятым и микробизнесу без кассы — карта или СБП; разовым услугам — любой вариант; B2B-счетам — реквизиты счёта; сборам и взносам — реквизиты счёта или СБП с фиксированной суммой. Бизнес без кассы закрывает разовые продажи.
Сколько стоит создать QR-код для оплаты по реквизитам
Сам по себе QR-код денег не стоит. Платят за инфраструктуру вокруг него.
Бесплатно: генераторы QR из текста или ссылки, статический код по реквизитам, QR для приёма оплаты в банковском приложении. Вы платите только комиссию за перевод по тарифам банка. Поиск платежа упрощает правильное назначение. Личный поиск в выписке занимает минуты.
Платёжные сервисы берут процент за эквайринг (приём оплаты по картам и через СБП) и включают в тариф фискализацию — передачу чеков в налоговую. У ЮKassa комиссия указана «от 0,4% + НДС», и это нижняя граница, а не ставка под ваш способ оплаты. У Robokassa СБП — 1,8%, 2,3%, 2,5% или 3,0% без НДС в зависимости от тарифа и оборота. Финансовый процент сервис берёт за эквайринг. Инструмент при этом не стоит ничего.
Посчитаем на 10 000 ₽. По Robokassa при 1,8% вы отдаёте 180 ₽, при 3,0% — 300 ₽, разница 120 ₽ за платёж. По нижней границе ЮKassa — от 40 ₽ плюс НДС, но финальной эту цифру без вашего тарифа и способа оплаты считать нельзя. Разница зависит и от формы тарифа.
Скрытые расходы, о которых редко пишут в тарифах: интеграция с сайтом или CRM, поддержка при сбоях, возвраты (комиссию за них обычно не возвращают), а при работе без платёжного сервиса — касса, фискальный накопитель и договор с оператором фискальных данных. Универсальной цифры на 2026 год нет: уточняйте у поставщика и банка. Интеграция — платный инструмент. Сбор требований при этом идёт с вас.
Как создать QR-код для оплаты по реквизитам пошагово
Подготовьте и проверьте реквизиты получателя
Соберите все поля в один список и сверьте каждое с документом. Счёт — 20 цифр, БИК — 9, корсчёт — до 20 (если его нет, ставится 0). Наименование получателя проверьте посимвольно: «ООО Ромашка» и «ООО "Ромашка"» для платёжной системы одно и то же, а для бухгалтера — нет. БИК и корсчёт сверьте по справочнику ЦБ, расчётный счёт — по договору с банком. Для квитанции ТСЖ или бюджетного платежа добавьте лицевой счёт, КБК и ОКТМО. Сбор таких платежей требует точных полей.
Сгенерируйте QR в банке или генераторе
Надёжно подтверждённого сценария создания QR для перевода по номеру карты или счёта в приложениях Т-Банка и СберБанк Онлайн нет: в Т-Банке описан только путь «Платежи» → значок QR-кода для сканирования, в Сбере перевод по карте или счёту идёт без QR. Поэтому для кода с реквизитами берите генератор QR-кодов для оплаты или конструктор платёжных ссылок: выбираете тип «оплата по реквизитам» или «СБП», вводите поля и получаете картинку. Для квитанций нужен генератор, который собирает строку по ГОСТ Р 56042-2014, а не просто кодирует произвольный текст. Банк может не поддерживать перевод по такому коду.
Квитанцию надо получить документом: в банке и платёжных сервисах это кнопка «Скачать» или «Распечатать» — вы получаете PDF с QR и полями. Проверьте, что в файле видны сумма, период и лицевой счёт, а код не обрезан по краям.
Задайте сумму и назначение, если сервис позволяет
По спецификации НСПК сумма передаётся в копейках параметром SUM (для одноразового кода — строка из 1–12 цифр), назначение платежа — до 210 знаков. В QR СБП фиксированная сумма обязательна для одноразовых кодов, а многоразовый даёт плательщику ввести её самому. Если фиксированной суммы нет, пропишите её и назначение текстом рядом с кодом — это снимет половину проблем с разбором платежей.
Протестируйте сканирование в приложениях разных банков
Проверьте на двух-трёх телефонах с разными банковскими приложениями, на печатной версии и на экране. Убедитесь, что подставляются верные получатель, счёт и сумма и после сканирования открывается именно перевод, а не пустая форма. Отдельно проверьте код после ламинации или печати на глянце: блики ломают сканирование чаще, чем кажется. Универсального норматива минимального размера платёжного QR нет — ориентируйтесь на тест: код должен читаться с того расстояния, с которого к нему подходят. Проверьте и печатное изображение, и поиск платежа после скана.
Разместите код и настройте подтверждение оплаты
На сайте, в счёте, на стойке — везде с подписью, что это и куда ведёт. Дальше решите, как вы узнаёте об оплате. Если код ведёт в платёжный сервис, включите вебхук — автоматическое уведомление о событии: в ЮKassa это раздел «Интеграция» и «HTTP-уведомления», событие payment.succeeded, в ответ нужно отдавать код 200, иначе сервис повторит отправку. Платёж перепроверяют запросом GET /v3/payments/{payment_id}, при перегрузке API приходит HTTP 429 с кодом too_many_requests, а параметр limit принимает от 1 до 100 значений, по умолчанию 10. Рядом с кодом держите подпись с адресом страницы оплаты.
Статический код по реквизитам живёт, пока не изменились счёт или банк: после смены реквизитов его перевыпускают и перепечатывают, иначе деньги уйдут на старый счёт. Динамический привязан к заказу и после оплаты задачу заканчивает. Статический код после смены реквизитов создают заново.
Где чаще всего ломается оплата по реквизитам через QR-код
- Клиент ввёл свою сумму или не указал назначение. В выписке такой платёж не отличить от десяти других.
- Деньги ушли на другую карту — из старого шаблона, из чужого кода, из подменённой наклейки. QR физически подделывают: наклеивают поверх вашего свой. Проверяйте наклейки на стойках, а в подписи к коду указывайте получателя.
- Нет автоматического подтверждения. Менеджер вручную ищет платёж в приложении, заказ висит, клиент нервничает. Поиск платежа вручную тормозит подтверждение.
- Возврат только вручную, по заявлению: через код с реквизитами деньги можно вернуть лишь переводом обратно. Кредитную организацию здесь не спрашивают — перевод идёт напрямую.
- Лимиты. Одна операция через СБП — менее 1 млн ₽, банк может поставить своё ограничение. Оплата по QR при этом не уменьшает бесплатный лимит переводов физлицам — платежи и переводы учитываются отдельно.
- Нет чека. При расчётах онлайн-касса обязательна: без неё чек в налоговую не уйдёт.
Инструменты, которые закрывают задачу
Для разовых переводов хватает бесплатного генератора QR-кодов для оплаты: ноль рублей за генерацию и никаких договоров. Такой генератор — бесплатный инструмент, код можно поставить даже на визитку.
Если оплата идёт с сайта и нужны статусы платежей, смотрите в сторону платёжных сервисов. CloudPayments умеет QR СБП: ссылку получаете методом payments/qr/sbp/link (в ответе приходит QrUrl), картинку — методом payments/qr/sbp/image в PNG в Base64. Один такой QR можно использовать неограниченное число раз — удобно для стойки или витрины. Форма оплаты на сайте при этом нужна своя.
Продамус закрывает чеки и регулярные платежи: оплата по реквизитам через QR появилась 25 сентября 2025 года, ссылку или код берут в разделе «Отправить счёт» — «Получить ссылку» либо «Получить QR-код». Онлайн-касса встроена, чеки по 54-ФЗ уходят в налоговую сами.
Когда счетов много — биллинг, управляющая компания с тысячами лицевых счетов, маркетплейс — один статичный код не спасает. Нужна массовая генерация через API: система по каждому счёту запрашивает код у сервиса и отдаёт плательщику вместе с суммой и назначением. Для бизнеса с тысячами счетов это единственный рабочий инструмент.
Для подписок статический QR по реквизитам не подходит в принципе: нужна привязка карты или счёта с согласием клиента на списание, а это функциональность платёжного сервиса, а не картинка с номером счёта.
Когда проще отдать интегратору
Дальше — признаки, при которых делать самому дольше и дороже, чем позвать специалиста.
- Нужны чеки и фискализация на потоке.
- Нужны регулярные, подписочные платежи.
- Нужно автоматическое подтверждение, чтобы заказ собирался без менеджера.
- Нужна интеграция с CRM или 1С, чтобы платёж сразу становился сделкой и закрывал счёт.
- Нужно несколько банков и сценариев одновременно.
- Нужна поддержка клиентов, которые «заплатил, а не пришло».
Когда достаточно бесплатного генератора: разовый платёж, самозанятый, услуга без кассы, несколько операций в месяц.
Итог простой: QR с реквизитами — быстрый способ принять оплату без инфраструктуры, но без чека и автоматизации. Для регулярных продаж лучше СБП через банк или платёжный агрегатор. Бизнес без чеков при этом рискует штрафами.
Сам или интегратор
Сам справитесь, если речь о разовом переводе, банковском QR или простой квитанции: там пять полей и одна картинка. Интегратор нужен, когда появляются чеки, интеграции, автоматические подтверждения и учёт — иначе оплаты будут теряться между приложением банка и таблицей. Если хотите разобрать свой сценарий — напишите мне, а для приёма платежей с автоматикой посмотрите Т-Банк.