Как подключить оплату на сайте: пошаговая инструкция
Подключить приём оплаты на сайте можно за один день — если заранее понимать, какие варианты бывают и что понадобится площадке. Дальше — выбор между банком и агрегатором, список документов и пять шагов от заявки до первого реального платежа. Приём в интернете растёт быстрее офлайна.
Кратко и делу
- ЮKassa — универсальный агрегатор, то есть один договор на карты, СБП и кошельки: карты от 2,8%, деньги на расчётный счёт до двух рабочих дней, готовые модули для WooCommerce и 1С-Битрикс. Чеки может формировать сама ЮKassa — от 0,1% за чек по действующему тарифу, тогда своя касса не нужна. ЮKassa
- Robokassa — для малого бизнеса и типовых CMS: подключение 0 ₽, абонентской платы нет, карты РФ от 2,9%, СБП от 1,8%. Robokassa
- Robokassa для самозанятых: карты РФ 3,9%, иностранные карты 9,9%, СБП 2,7%, абонентской платы нет, тариф «Базовый», чеки формируются автоматически.
- CloudPayments — если нужны подписки, виджеты и повторные списания: платёжная ссылка по умолчанию живёт 72 часа, срок настраивается от 1 минуты до 129 600 минут.
- СБП (Система быстрых платежей) — самый дешёвый способ приёма: у Robokassa от 1,8%, у ЮKassa ставка индивидуальная. Лимит одного платежа через СБП в ЮKassa — от 1 до 700 000 ₽. Система проводит такой платёж напрямую через НСПК.
- ЮKassa для теста даёт карту 5555 5555 5555 4477 и код 3-D Secure 123: пять минут — и видно, проходит ли платёж, приходит ли чек и меняется ли статус заказа.
Сайт готов, реклама идёт, а оплату принять нечем — покупатели уходят в корзине. Я Андрей, много лет занимаюсь интернет-маркетингом и автоматизацией: вырастил сайт до 700 тысяч посетителей в месяц, руководил небольшой редакцией, сейчас внедряю ИИ и автоматизацию для бизнеса — чат-боты, интеграции с CRM. В подключении оплаты вижу одну и ту же картину: трафик есть, дизайн красивый, а деньги теряются на последнем шаге. Ниже — полная картина: варианты, цены, риски и порядок действий.
Что нужно, чтобы установить оплату на сайте
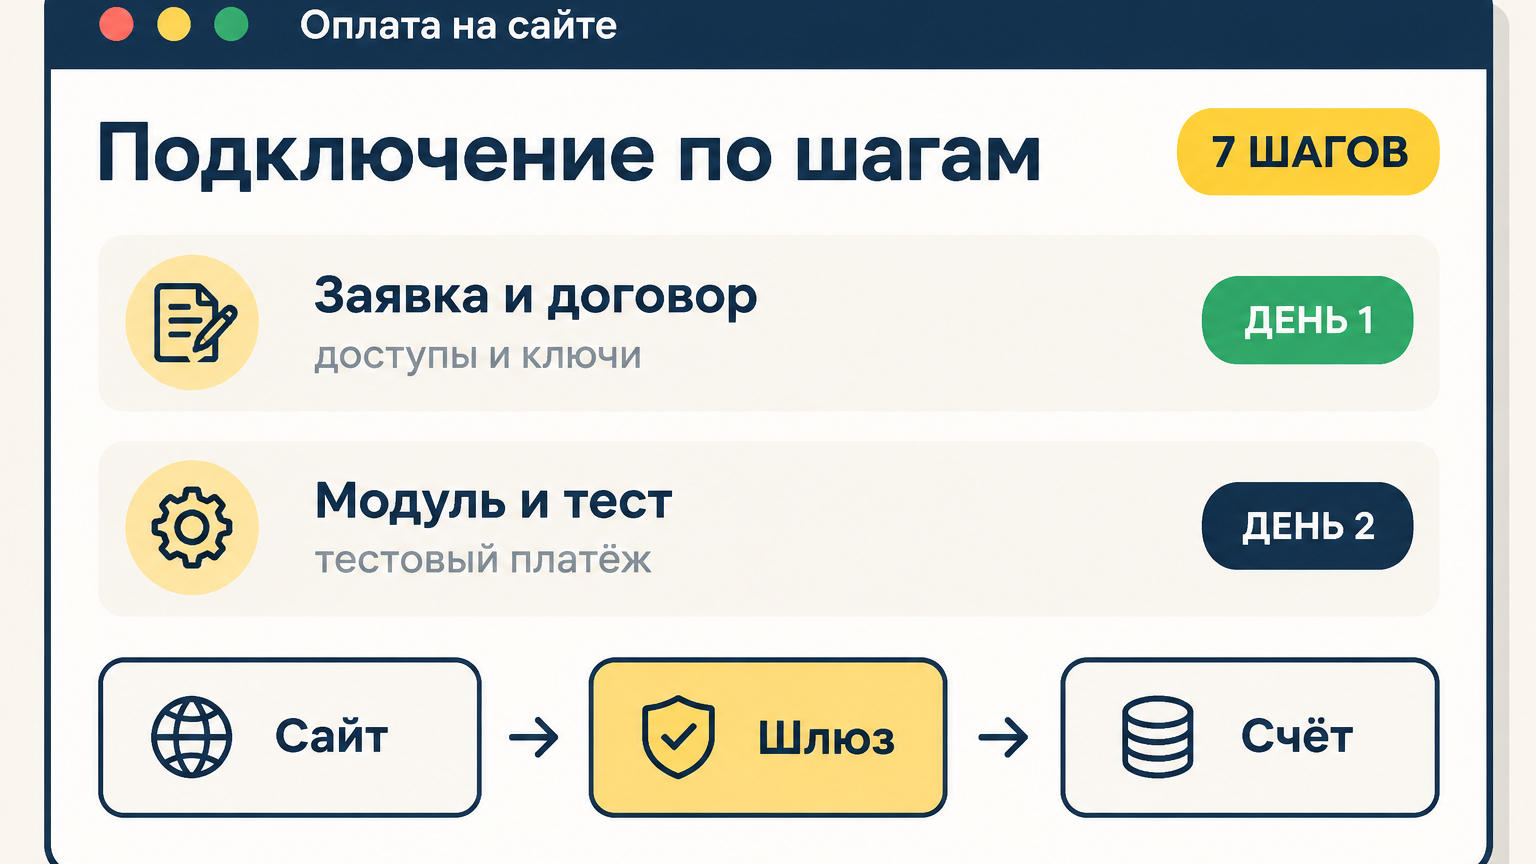
Начнём с базы. Если чего-то из списка нет, заявку вернут на доработку, и вы потеряете несколько дней.
- Юридический статус: ИП или ООО. Самозанятые тоже могут принимать оплату — ЮKassa и Robokassa их подключают, у Robokassa для этого есть тариф «Базовый». По CloudPayments актуальных условий подтвердить не удалось, уточняйте до заявки. На НПД касса не нужна, но чек покупателю обязателен, и у режима есть ограничения по доходу и видам деятельности. Для ИП документов нужно меньше, чем для ООО.
- Расчётный счёт в банке: деньги от покупателей приходят туда, а не на карту физлица.
- Работающий сайт с HTTPS, страницы товаров или услуг, корзина, оферта, политика обработки персональных данных и контакты. Проверяющий смотрит именно на это.
- Онлайн-касса или фискальный сервис для чеков по 54-ФЗ (закон о применении контрольно-кассовой техники). Заранее решите, кто формирует чек — касса провайдера или ваша. Система у провайдера закрывает это без вашего ККТ.
- Документы для договора: реквизиты, паспорт, описание товаров и услуг, схема возвратов. Для ИП этого пакета почти всегда достаточно.
- Доступ к админке CMS или разработчик, который поставит модуль. Без этого разговор о сроках бессмысленный.
- Понимание способов оплаты: карты, СБП, кошельки, оплата частями, платёжные ссылки. Чем больше способов, тем выше конверсия и тем больше настроек. Онлайн-оплата не ограничивается картой.
Как устроены чеки по 54-ФЗ
После оплаты чек уходит покупателю, а фискальные данные — оператору фискальных данных (ОФД) и в налоговую. Если подключены «Чеки от ЮKassa», своя касса, договор с ОФД и фискальный накопитель не нужны: в запросе платежа или возврата вы передаёте товары, контакты покупателя и параметры чека. Если касса своя, её нужно подключить, заключить договор с ОФД и в личном кабинете включить отправку чеков сторонней онлайн-кассе. Данные чека хранятся у ОФД.
Путь настройки в кабинете ЮKassa: настройки работы по 54-ФЗ, затем выбор — «Чеки от ЮKassa» или «Отправка чеков сторонней онлайн-кассе». В чеке должны быть понятные товары, цена, количество, итог, способ оплаты, дата и время, а при агентской схеме — признаки агента. Для «Безопасной сделки» и «Сплитования платежей» ЮKassa требует стороннюю онлайн-кассу: проверьте это до запуска. Решение по кассе стоит принять заранее.
Отдельно проверьте категорию товара. У ЮKassa нельзя продавать табак, алкоголь, оружие, лекарства и медтехнику, кроме БАД. У других провайдеров списки отличаются, но проверка сайта, документов и категории есть везде: отказ бывает из-за контактов, оферты, домена и схемы возвратов.
Как выбрать платёжную систему: банк или агрегатор
Сразу разведём термины, на них теряется больше всего времени. Visa и «Мир» — платёжные системы в смысле карточных брендов. Платёжная система для сайта в обиходе — сервис, который принимает деньги и переводит их вам. Дальше речь про второе. Система и банк — разные вещи, не путайте их в переговорах.
- Агрегатор. Один договор — много способов оплаты: карты, СБП, кошельки, иногда оплата частями. Подключение быстрое, есть готовые модули для CMS, платёжные ссылки и QR без разработки. Комиссия выше банковской.
- Прямой интернет-эквайринг банка. Ставка ниже на большом обороте, счёт и эквайринг в одном месте. Но готовых модулей меньше, интеграция дольше, а часть способов оплаты придётся подключать отдельно.
- СБП по QR и в форме. Подходит и офлайн-точкам, и сайтам, обычно это самая низкая ставка. Но сценарий на телефоне надо проверять руками: где-то QR не открывается в приложении банка, и покупатель просто уходит.
- Платёжные ссылки и виджеты. Программировать нечего: отправляете ссылку в мессенджере или ставите форму на лендинг. Удобно для консультаций, инфопродуктов и разовых продаж. Система вставит виджет на страницу сама.
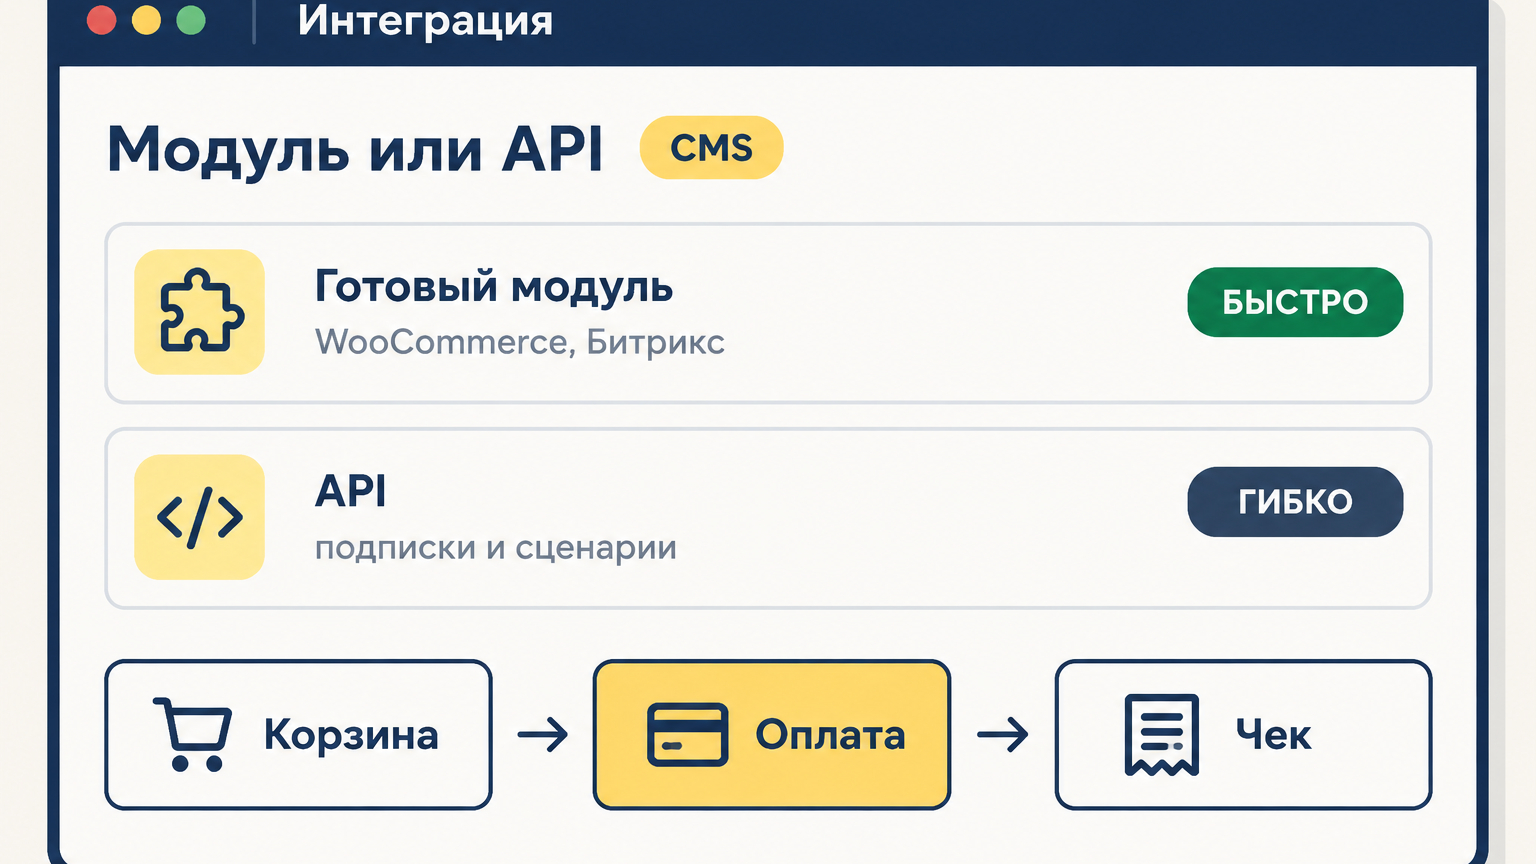
Способы интеграции тоже влияют на конверсию: готовый модуль для CMS (оплата на вашем сайте), встроенная форма или виджет (покупатель не покидает страницу), редирект на страницу провайдера (настроить просто, но часть людей отваливается на переходе), платёжная ссылка (без разработки, зато выглядит скромнее) и API (для подписок, сплитов и нескольких юрлиц). Система быстрых платежей подключается в обоих случаях.
Сравнивать советую по списку: оборот, CMS и наличие модуля для неё, кто формирует чеки, срок зачисления денег, комиссия и абонентская плата, качество поддержки и работа возвратов, антифрод и 3-D Secure, интеграция с CRM или 1С, поддержка нескольких юрлиц и подписок. Проверьте модуль для Tilda, WordPress с WooCommerce, 1С-Битрикс и OpenCart: если его нет, считайте трудозатраты разработчика, иногда они съедают всю экономию на комиссии. Решение принимайте по расчёту, а не по привычке.
Правило простое: банк выгоднее на большом обороте, агрегатор быстрее запускается и закрывает больше способов оплаты. На старте почти всегда побеждает агрегатор. Система быстрых платежей везде самая дешёвая.
Способы оплаты: карты, СБП, кошельки, оплата частями
Карты и СБП закрывают основную часть платежей, но не все. У ЮKassa в модуле для WooCommerce доступны банковские карты, ЮMoney, SberPay и наличные через терминалы — набор зависит от модуля и настроек кабинета. Оплата частями — отдельный сценарий с партнёром: покупатель платит долями, вы получаете деньги по условиям сервиса. Комиссию и лимиты уточняйте у провайдера, публичных единых тарифов нет. Магазин на WooCommerce получает готовый модуль.
Иностранные карты — не универсальная история. У Robokassa для самозанятых иностранные карты указаны по 9,9%, но это отдельный тариф, а не гарантия приёма из любой страны. Валютный контроль и доступность зарубежных сервисов проверяйте до запуска, а не после рекламы.
Если нужны подписки и повторные списания, выбирайте провайдера, который умеет рекурренты — автоматические списания по сохранённым данным. Карточные данные хранит провайдер, вы получаете токен, но нужны согласие покупателя, понятный сценарий списания и обработка неуспешной попытки.
Сколько стоит подключение платежной системы и приём оплаты
Публичные ставки на 2026 год такие. ЮKassa: карты от 2,8%, абонентской платы нет, СБП считается индивидуально, «Чеки от ЮKassa» — от 0,1% за чек. Robokassa: подключение 0 ₽, абонентской платы нет, карты РФ от 2,9%, СБП от 1,8%; для самозанятых — карты РФ 3,9%, иностранные 9,9%, СБП 2,7%. По CloudPayments подтверждённых публичных тарифов нет, только индивидуальный расчёт.
Формула расходов простая: оборот × ставка + касса и ОФД, если своей нет + плата за вывод, если она есть. По минимальной ставке Robokassa за карты РФ 2,9% на 300 тысячах рублей комиссия составит 8 700 ₽, на 1 млн — 29 000 ₽, на 5 млн — 145 000 ₽. Если половина покупателей уйдёт в СБП по 1,8%, выйдет 5 400, 18 000 и 90 000 ₽. Это расчёт по ставке «от»: финальные условия зависят от оборота, категории товаров и доли СБП.
Скрытые расходы, которые забывают: аренда онлайн-кассы, договор с ОФД, фискальный накопитель, доработка сайта, услуги разработчика. У Robokassa для части решений фискализация включена в тариф — проверьте это, прежде чем покупать кассу отдельно. Смотрите в договор, включён ли НДС в ставку: у Robokassa он в тарифе, у остальных бывает сверху. Онлайн-касса и ОФД входят в эту же формулу.
Комиссию за возврат и чарджбек, срок возврата денег покупателю и плату за вывод уточняйте там же — единых публичных цифр нет. Срок зачисления: у ЮKassa по подтверждённым данным деньги приходят на счёт в течение двух рабочих дней, у остальных всё зависит от договора. Спрашивайте прямо: Т+0, Т+1 или Т+3. Для бизнеса с ежедневными закупками это важнее десятых долей процента комиссии. Клиент при этом решает быстрее.
Как настроить оплату на сайте пошагово
Выберите провайдера и способ интеграции
Сравните два-три сервиса по списку выше: модуль для вашей CMS, ставка, срок зачисления, кто формирует чеки. Для типовой CMS берите модуль, для лендинга — ссылку или виджет, для нестандартного сайта — API. На выбор уходит один-два дня. Сравните ставки интернет-приёма по своему обороту. ИП с оборотом до миллиона обычно берёт агрегатор.
Подайте заявку и подготовьте документы
Заявка на сайте провайдера, дальше общение с менеджером. Он попросит реквизиты, паспорт, описание бизнеса и схему возвратов, а сам проверит сайт: HTTPS, оферта, контакты. Если чего-то нет, дадут список правок. Срок — один-три дня. ИП прикладывает паспорт и реквизиты.
Подпишите договор и получите доступы
После договора открывается личный кабинет. В ЮKassa shopId лежит в разделе «Настройки магазина», секретный ключ — в «Интеграция → Ключи API». Для тестов создаётся отдельный тестовый магазин: отдельного переключателя режима нет. Тут же настраивается 54-ФЗ: «Чеки от ЮKassa» или отправка чеков на вашу стороннюю кассу. Срок — один-два дня. Клиент при этом получает доступы сразу после договора.
Установите модуль или настройте интеграцию
Для WooCommerce плагин «ЮKassa для WooCommerce» ставится через «Плагины → Добавить новый», настройки открываются в «WooCommerce → Настройки ЮKassa», способы оплаты включаются в «WooCommerce → Настройки → Платежи». Для 1С-Битрикс платёжная система добавляется через «Магазин → Настройки → Платёжные системы», обработчик — ЮKassa (yookassa), обязательны shopId и активированный секретный ключ. Режим «Умный платёж» — это когда оплата идёт на стороне провайдера.
Дальше настройте HTTP-уведомления, они же вебхуки — автоматические запросы провайдера на ваш сервер. Нужны события payment.succeeded, payment.waiting_for_capture и payment.canceled. Подписи у вебхуков нет: статус подтверждают повторным запросом к API и IP-адресом отправителя. Срок — один-три дня. Вебхуки передают данные о статусе автоматически.
Для доставки, бронирований и услуг с переменной суммой полезна двухстадийная оплата: сначала сумма холдируется, потом вы подтверждаете списание или отменяете его. В API ЮKassa это связано с payment.waiting_for_capture. Не считайте оплату завершённой по статусу pending: нужен вебхук или повторный запрос объекта. Двухстадийная схема — решение для переменной суммы.
Проведите тестовый платёж и включите приём
В тестовом режиме деньги не списываются. Для успешной оплаты ЮKassa даёт карту 5555 5555 5555 4477 с кодом 3-D Secure 123, для сценария без 3-D Secure — 5555 5555 5555 4444, ещё одна тестовая карта — 4000 0000 0000 0002. Отказ проверяется по статусу canceled и причине 3d_secure_failed. Клиент видит понятный экран вместо кода ошибки. Магазин при этом не теряет заказ.
Пройдите три сценария: успех, отказ, возврат. Убедитесь, что пришёл чек, заказ сменил статус, деньги видны в кабинете. Проверьте возврат — полный и частичный, через личный кабинет или API; срок поступления денег покупателю зависит от банка. Только после этого переключайтесь в боевой режим. Срок — один день. Магазин при этом проверяет все сценарии.
Где чаще всего ломается оплата картой на сайте
- Сайт без SSL: платежи не проходят, провайдер может не одобрить подключение. Без SSL платежи работать не будут.
- Выбрали провайдера без модуля для своей CMS: интеграция затягивается на недели, нужен разработчик.
- Забыли про чеки и 54-ФЗ: это штрафы, а не «разберёмся потом».
- Не проверили возвраты: деньги списываются, а вернуть их можно только руками через поддержку. Решение — включить возвраты в кабинете заранее.
- Не сделали тестовый платёж: боевой запуск с ошибками и потерянными заказами.
- Не настроили уведомления: заказы не меняют статус, менеджер сверяет платежи вручную. Менеджер при этом работает руками вместо системы.
- Считают оплату завершённой по статусу pending: пока не пришёл вебхук или вы не перезапросили объект, платёж не подтверждён.
- Не учли лимиты: у ЮKassa платёж через СБП — от 1 до 700 000 ₽, а у CloudPayments платёжная ссылка по умолчанию живёт 72 часа. Покупатель вернулся через три дня — ссылка мертва.
- Не настроили 3-D Secure и антифрод (систему фильтрации подозрительных платежей): мошенничество и чарджбеки дороже комиссии.
Диагностика: платёж не проходит
Сначала посмотрите статус и причину отказа в личном кабинете, затем повторите запрос к API. Проверьте, пришли ли вебхуки, совпадают ли shopId и секретный ключ, включён ли нужный способ оплаты, не превышены ли лимиты. Дальше — SSL, доступность страницы оплаты, настройки 3-D Secure и антифрода, корректность суммы и валюты. Если отказ на стороне покупателя, объясните причину простыми словами и предложите другой способ оплаты, а не показывайте технический код. В причине отказа обычно есть данные запроса.
Инструменты, которые закрывают задачу
CloudPayments — если у вас подписки, повторные списания и виджеты на странице. Подходит онлайн-школам, сервисам и бизнесу с регулярными платежами: срок жизни платёжной ссылки настраивается, по умолчанию — 72 часа, максимум — 129 600 минут. Для рекуррентов нужны согласие покупателя и понятный сценарий повторного списания. CloudPayments
Т-Банк — интернет-эквайринг для компаний с большим оборотом: счёт и приём платежей в одном месте, ставка обычно ниже агрегаторской. Минус — готовых модулей меньше, интеграцию придётся планировать. Ставку и минимальный оборот запрашивайте у банка, публичных цифр нет. Интернет-эквайринг здесь работает вместе со счётом.
Для типовой CMS часто достаточно модуля ЮKassa или Robokassa — оба разобраны выше. Если нужна платёжная ссылка без разработки, смотрите в сторону Продамуса. Для подписок решение — CloudPayments.
Когда проще отдать интегратору
Самому стоит лезть, когда CMS типовая, есть готовый модуль, один способ оплаты и небольшой оборот. Дальше начинаются сценарии, где экономия на специалисте выходит дороже. Модуль работает без разработчика.
- Нестандартная CMS или самописный сайт. Система тогда требует интеграции с разработчиком.
- Подписки, несколько каналов продаж, интеграция с CRM, 1С или учётной системой.
- Несколько юрлиц, валют или способов оплаты одновременно.
- Нужна автоматизация чеков, возвратов и мониторинга платежей.
- Нет разработчика или времени разбираться самостоятельно.
- Высокий оборот, и надо оптимизировать комиссии, а не просто «чтобы работало».
Интегратор в этом случае делает аудит, помогает выбрать провайдера, настраивает модуль или API, прогоняет тесты, отдаёт документацию и обучает сотрудников. Клиент после передачи получает рабочую оплату.
Итог: подключение оплаты сводится к выбору провайдера, подготовке кассы и тестовому платежу. Для типовых CMS быстрее агрегатор, для большого оборота выгоднее банк. Главное — не запускать боевой приём без теста. Магазин с настроенной оплатой продаёт лучше.
Сам или интегратор
Если у вас типовая CMS, один способ оплаты и готовый модуль — вы справитесь сами за вечер по инструкции выше. Интегратор нужен там, где появляются подписки, CRM, несколько каналов продаж, нестандартный сайт или просто нет ресурса этим заниматься. Если сомневаетесь — напишите мне, помогу выбрать провайдера и не переплатить на комиссиях. А если нужны платёжные ссылки без разработки, есть Продамус.