Интернет-эквайринг: как принимать оплату на сайте
Разберу 5 шагов подключения, диапазоны ставок и 6 ошибок, из-за которых оплата на сайте не проходит. Без магии: требования к сайту, тарифы из открытых источников и проверка платежа.
Кратко и делу
- Онлайн-эквайринг — это приём карт и других способов оплаты на сайте через платёжный шлюз, а не терминал в точке. ЮKassa: карты от 2,8% без НДС, абонплата 0 ₽.
- Оплата проходит через 3-D Secure — подтверждение кодом от банка. Т-Банк применяет такой сценарий с СМС-кодом.
- Цена — это ставка, абонплата, вывод и возврат. Продамус: 3,8% по картам, от 500 тыс. ₽ — 3,5%, от 700 тыс. — 3,3%, от 1 млн — 3,1%, от 4 млн — 2,9%.
- Для подключения нужны ИП или ООО, расчётный счёт, HTTPS, корзина и касса по 54-ФЗ. Robokassa даёт модули для трёх CMS: WordPress, 1С-Битрикс и Tilda.
- Банк — договор напрямую и счёт рядом, агрегатор — быстрее запуск и несколько способов оплаты в одном договоре. Т-Банк: подключение и обслуживание 0 ₽, комиссия индивидуальная.
- CloudPayments настраивает пять типов уведомлений: Check, Pay, Fail, Recurrent, Receipt — так проще ловить сбои после оплаты.
Покупатель нажал «Оплатить», деньги списались, а заказ не создался. Или создался, но чек не пришёл, а возврат висит третьи сутки. Продавец видит комиссию, но не понимает, из чего она сложилась и почему часть попыток закончилась отказом.
Онлайн эквайринг и интернет эквайринг — это не кнопка на сайте, а связка из четырёх систем: сайта с корзиной, банка-эквайера — банка, который проводит платёж, — платёжного шлюза и онлайн-кассы. Ломается обычно не кнопка, а стык между ними.
Меня зовут Андрей. Много лет я занимался интернет-маркетингом — SEO и контентом: вырастил сайт до 700 тысяч посетителей в месяц, руководил редакцией, которая за полтора года вручную написала больше 2000 статей. Потом перешёл на платные внедрения ИИ и автоматизации: чат-боты, цепочки прогрева, интеграции с CRM вроде Битрикс24. В эквайринге смотрю на практику: где рвётся интеграция, как настроить чеки и не потерять заявку.
Что нужно и как выбрать эквайринг для сайта
Интернет эквайринг для ИП и ООО начинается с проверки продавца и сайта. Отказ чаще приходит именно на этом этапе. Сервис проверяет и продавца, и сайт целиком. Банк и сервис проверяют по-разному.
Что понадобится:
- ИП или ООО и расчётный счёт в банке.
- Сайт или приложение с карточками товаров, ценами, характеристиками и корзиной. Магазин без корзины одобрение не пройдёт.
- HTTPS с TLS 1.2 или выше: без SSL заявку не одобрят.
- Оферта, политика конфиденциальности, условия доставки и возврата — на сайте, а не только в PDF.
- Реквизиты в открытом доступе: название юрлица или ИП, ИНН, ОГРН, адрес, телефон.
- Настроенная онлайн-касса и передача данных для чека по 54-ФЗ.
- Договор с провайдером и тестовые доступы для проверки платежей.
Сайт проверяют целиком: ссылки и страницы должны работать, загрузка — в пределах трёх секунд, вёрстка — адаптивная под телефон. Если доставки нет, пишут «самовывоз». Незаполненные разделы и неработающие ссылки — частая причина отказа.
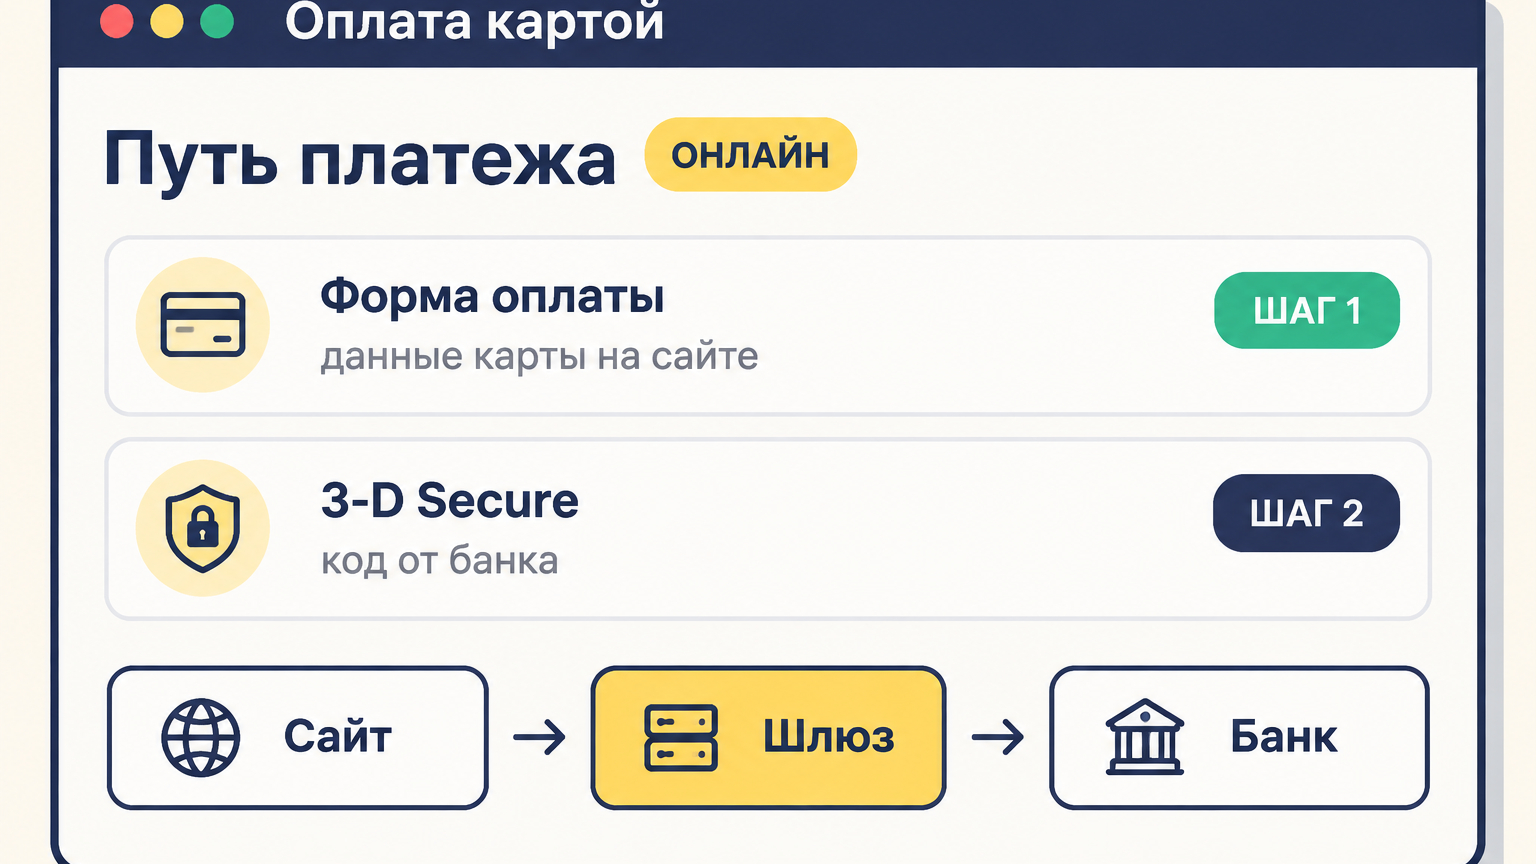
Данные карты нельзя хранить на своём сервере — их передают в шлюз, а дальше работают с токеном: вместо номера карты в системе остаётся ссылка на неё. Это снимает с продавца большую часть требований PCI DSS — стандарта безопасности платёжных карт. 3-D Secure — подтверждение оплаты кодом от банка; без него часть операций банк отклонит. Платёжные средства при этом хранятся только у шлюза.
Критерии выбора: банк или платёжный агрегатор; полная стоимость — ставка, абонплата, вывод и возврат; скорость одобрения; готовые модули под вашу CMS; набор способов оплаты; своя облачная касса; поддержка. Бизнес выбирает по итогу на своём обороте.
Карта — привычный сценарий, но с 3-D Secure и своей ставкой. СБП — Система быстрых платежей — оплата по QR-коду или из приложения банка: чек по 54-ФЗ нужен так же, как при карте. Оплата через приложение банка, кошелёк и оплата частями поднимают конверсию, но добавляют отдельный договор или тариф.
Отличие от торгового и мобильного: там карту прикладывают к терминалу или смартфону, а в интернете данные вводят в форму на сайте. Эквайринг нужен интернет-магазину, ИП на услугах, онлайн-школе и сервису по подписке.
Касса при онлайн-приёме денег от физлиц, ИП и юрлиц нужна: чек формируют и при карте, и при СБП. Кроме 54-ФЗ важны требования к персональным данным и правилам платёжных систем. Магазин проходит проверку быстрее с готовой офертой.
Сколько стоит интернет-эквайринг
Цена не сводится к ставке. В расчёт входят комиссия за успешный платёж, отдельные ставки по способам оплаты, абонплата, облачная касса, возвраты, плата за модуль, доработка корзины и интеграция с 1С, CRM и подписками. Фискализация — отдельная услуга провайдера, плюс потери средств на возвратах.
Ставка зависит от оборота, сферы, среднего чека, доли возвратов и риска. Чем выше оборот и ниже риск, тем лучше условия — конкретные цифры всегда в договоре. Приём в интернете считается рискованнее офлайна. Сервис компенсирует риск антифродом.
Ориентиры из открытых тарифов на 2026 год:
- ЮKassa — карты от 2,8% без НДС, абонплата 0 ₽, за возврат комиссия не взимается.
- Продамус — 3,8% по картам, от 500 тыс. ₽ — 3,5%, от 700 тыс. — 3,3%, от 1 млн — 3,1%, от 4 млн — 2,9%. Обслуживание 0 ₽, вывод на расчётный счёт на второй рабочий день.
- Т-Банк — комиссия индивидуальная, подключение и обслуживание 0 ₽. Отдельной платы за возврат нет, но эквайринговая комиссия не возвращается. Банк считает ставку по обороту.
- Robokassa — условия зависят от тарифа, ставку смотрите в договоре.
Посчитаем. Оборот 100 000 ₽ в месяц, ставка 2,9% — комиссия 2 900 ₽. При 3,8% — 3 800 ₽: разница 900 ₽ в месяц, почти 11 тыс. ₽ в год. На обороте 1 млн ₽ разрыв между 2,9% и 3,8% — 9 000 ₽ в месяц. Посчитайте эквайринг по своему обороту до подписания. Услуга подключения у большинства сервисов бесплатна.
В расчёт не вошли абонплата, касса, возвраты и интеграция. Если корзину дорабатывал разработчик, реальная стоимость выше ставки. Промо-ставка часто действует ограниченный срок. Поэтому сравнивайте полную стоимость и до подключения получите письменное подтверждение ставки для своего юрлица, оборота и отрасли.
Как подключить интернет-эквайринг через сайт: по шагам
Ниже реальная последовательность. Пропуск шага всплывает на тестовом платеже. Единого срока нет: проверка данных у ЮKassa занимает до 2–3 рабочих дней, остальное зависит от CMS и загрузки провайдера; у банка согласование обычно дольше. Подключение идёт через интернет: заявка, договор, доступы. Банк может попросить дополнительные документы.
Оставить заявку и собрать документы
Заявка подаётся на сайте провайдера. Для ИП нужны ИНН, реквизиты, адрес и паспорт предпринимателя, для ООО — данные компании и паспорт подписанта. Могут запросить лицензию, а если договор подписывает представитель — его паспорт и доверенность. Проверка данных у ЮKassa занимает до 2–3 рабочих дней, после чего договор подписывают в личном кабинете: от руки со сканом или электронной подписью. Сервис одобряет заявку за несколько дней.
Заключить договор и получить доступы
После одобрения вы получаете личный кабинет, ключи доступа и тестовый контур. Договор с банком — это эквайринг напрямую: деньги идут на ваш счёт, поддержка и вопросы по операциям — там же. У агрегатора договор с платёжным сервисом, а он работает с несколькими банками и кассами. Плюс — один договор на карты, СБП и кошельки, минус — лишнее звено в споре по платежу. Банк при этом ждёт оборот и статус ИП или ООО.
Установить модуль CMS или подключить API
Для типовых CMS — систем управления сайтом — есть готовые модули. У Robokassa они собраны в каталоге «Платежные модули»: WordPress и WooCommerce, 1С-Битрикс, Tilda. У CloudPayments в Tilda оплата подключается в разделе «Платежные системы»; для чеков откройте «Настройки фискализации», включите передачу в CloudKassir и укажите Public ID и API-пароль. Для OpenCart, MODX и InSales проверьте, есть ли модуль у провайдера: если нет — остаётся API, программный интерфейс. В самописном сайте проверьте передачу суммы, номера заказа и статуса оплаты. Модуль подключает эквайринг к типовой CMS без разработки. Магазин на WordPress запускается за вечер.
Настроить онлайн-кассу и чеки по 54-ФЗ
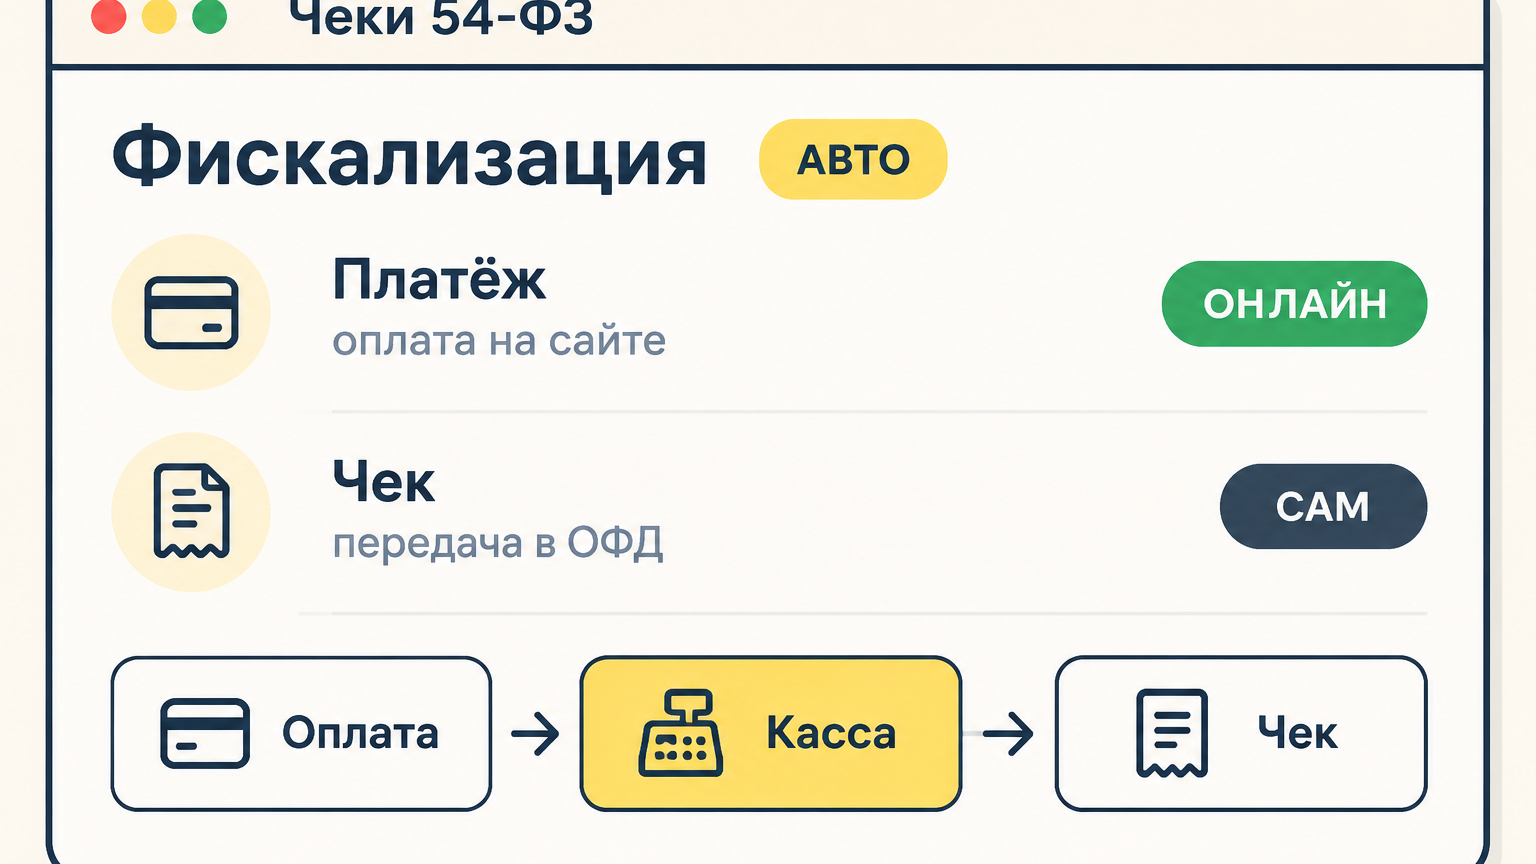
Облачная касса подключается к шлюзу: после оплаты в неё передаются данные заказа и email или телефон покупателя, чек фискализируется и уходит клиенту. Облачная касса — услуга сервиса, свою покупать не нужно. Интернет-приём при этом фискализируется автоматически.
В чеке должны быть:
- тег 1125 со значением 1 — признак расчёта в интернет;
- тег 1187 — место расчётов;
- тег 1008 — телефон или email покупателя;
- тег 1214 — способ расчёта: 1 для полной предоплаты, 4 для полного расчёта;
- тег 1212 — признак предмета расчёта.
Тег 1057 нужен только при агентской схеме. Если касса не настроена, чек не уходит, а обязанность по 54-ФЗ остаётся у продавца.
Провести тестовый платёж и включить приём
У ЮKassa в личном кабинете открывается тестовый магазин, используется адрес api.yookassa.ru/v3 и параметр test, а успешная оплата проверяется картой 5555 5555 5555 4477 со сроком 01/30 и кодом 123. У CloudPayments тестовый адрес — api.cloudpayments.ru/test. Тестовый платёж не доходит до реальных карт. Банк песочницы выдаёт тестовые карты.
Что проверить:
- Успешная оплата — заказ в админке, письмо клиенту, чек сформирован. Магазин видит заказ сразу.
- Отказ банка — заказ не создан, деньги не списаны, статус отобразился.
- Возврат — деньги вернулись, чек на возврат сформирован. У ЮKassa возврат через POST /v3/refunds, у CloudPayments — через POST /payments/refund.
- Уведомления — оплата и отказ доходят до вашей системы. В CloudPayments: «Сайты» → «Уведомления», типы Check, Pay, Fail, Recurrent, Receipt.
Только после этого включайте приём для реальных покупателей. Эквайринг включается тем же днём. Приём в интернете включается вручную в кабинете.
Где чаще всего ломается
Собрал шесть ошибок, которые регулярно вижу на проектах.
- Не настроен 3-D Secure. Покупатель не получает код от банка, операция отклоняется, клиент уходит. Проверяйте подтверждение на картах нескольких банков. Платёж без кода подтверждения отклоняется.
- Нет SSL или форма противоречит PCI DSS. Без HTTPS сайт не одобрят, а данные карты нельзя хранить на своём сервере.
- Чеки по 54-ФЗ не настроены. Деньги пришли, чек не ушёл: жалобы, штраф и ручные исправления.
- Кривая интеграция с CMS. Деньги списаны, заказ не создан. Лечится журналированием заказов и уведомлений.
- Не настроены возвраты. Клиент просит деньги, а кнопки в интерфейсе нет. Сервис в этом случае покажет статус возврата.
- Не учтены лимиты и холдирование — заморозка денег на карте до подтверждения заказа. У Т-Банка холд работает только при оплате картой и держит деньги до 7 календарных дней, включая день покупки. При отмене заказа в этот срок деньги возвращаются, комиссия не списывается. Публичный лимит одной операции в открытой документации не указан — уточняйте у провайдера. Холд резервирует средства до подтверждения заказа.
Если платёж не прошёл, разделяйте отказ у покупателя и сбой у вас. Посмотрите статус в кабинете провайдера и журнале заказов по номеру заказа или InvoiceId. Уточните причину: код 3-D Secure не введён или истёк, лимит по карте, отказ банка-эмитента, неверная сумма или валюта. Если деньги списаны, а заказ не создан, сначала оформите возврат, и только потом просите оплатить заново: иначе можно получить чарджбэк — возврат по жалобе покупателя.
Инструменты, которые закрывают задачу
Продамус — агрегатор с готовыми модулями и быстрым запуском для малого бизнеса без разработчика. Шкала по обороту от 3,8% до 2,9%, обслуживание 0 ₽, деньги на счёте на второй рабочий день. Хороший вариант, если нужен один договор на несколько способов оплаты. Такой запуск — услуга в одном договоре.
Т-Банк — банковский эквайринг для тех, у кого уже есть счёт в банке. Подключение и обслуживание 0 ₽, комиссия индивидуальная, холдирование — до 7 календарных дней. Стоит смотреть при большом обороте и запасе времени на согласование. Банк здесь даёт ставку ниже агрегатора. Платёж через банк идёт напрямую, без посредника.
Для нестандартного сайта, подписок или нескольких юрлиц присмотритесь к CloudPayments: сильная часть — интеграции и пять типов уведомлений. Для типовой CMS хватит модуля Robokassa или ЮKassa.
Когда проще отдать интегратору
Самостоятельное подключение модуля экономит деньги: инструкция плюс тестовый платёж. Так стоит делать, если у вас типовая CMS, простые товары, один способ оплаты и нет связки с учётом. На этом экономит малый бизнес.
Интегратор нужен, когда есть самописный сайт или редкая CMS; связка с 1С, CRM и складом; подписки и автоматические списания; автоматические чеки и возвраты; несколько юрлиц и способов оплаты; нет своего разработчика; сроки поджимают.
Модуль решает задачу «принять деньги», а интеграция — «принять деньги и не потерять заказ, чек и клиента». Сервис принимает деньги, а целостность заказа обеспечивает интеграция.
Итог. Интернет-эквайринг обязателен для продаж на сайте. Стоимость складывается из ставки, абонплаты и вывода, а итог зависит от оборота и сферы. Для типовой CMS быстрее агрегатор, для большого оборота и счёта в банке выгоднее банковский эквайринг. Бизнес без онлайн-приёма теряет корзины.
Сам или интегратор
Если у вас типовая CMS, простой каталог и один способ оплаты, можно поставить модуль по инструкции, протестировать платёж и запускаться. Если платежи должны складываться в 1С и CRM, работать с подписками, автоматически формировать чеки и возвраты — нужен специалист: важно не просто «подключить», а связать всё так, чтобы заявки не терялись. Напишите мне, если нужно связать эквайринг с сайтом, CRM и чеками и проверить всю цепочку от кнопки «Оплатить» до чека в почте покупателя.