СБП QR для бизнеса: приём платежей по коду и подключение
За 5 шагов разберу, как подключить СБП QR без терминала, чем статический код отличается от динамического и где приём платежей через QR-код обходится дешевле карточного эквайринга.
Кратко и делу
- СБП QR — это оплата по коду через Систему быстрых платежей: покупатель сканирует QR в приложении банка и подтверждает сумму. У Т-Банка одна QR-операция проходит в диапазоне от 10 ₽ до 1 000 000 ₽.
- Статический QR — наклейка с реквизитами, сумму вводит покупатель; динамический — код на конкретный заказ. В ЮKassa срок оплаты по СБП — 1 час.
- У ЮKassa: 0,2% для ЖКУ с лимитом 10 ₽, 0,4% для отдельных категорий и 0,7% для остальных с лимитом 1 500 ₽ за платёж.
- Robokassa: 1,8–3,0% в зависимости от тарифа. У CloudPayments тариф уточняется у менеджера, зато один QR можно оплачивать много раз. Тариф всё равно уточняют перед подключением.
- С 1 марта 2025 года оплата через СБП подпадает под 54-ФЗ: чек формируется в момент расчёта. ЮKassa принимает самозанятых, ИП и юрлиц, а тестовый платёж идёт с полем test=true. Оплата в тесте не создаёт выручки.
- Для подключения нужны расчётный счёт в банке-участнике, договор эквайринга и касса по 54-ФЗ. У Т-Банка счёт должен быть в Т-Бизнесе, у ЮKassa — в любом банке-участнике СБП.
Терминал — дорогое удовольствие: его арендуют, обслуживают, чинят, и он всё равно ломается в час пик. Карточный эквайринг забирает процент с каждой продажи, а покупатель давно привык платить телефоном. Банк проводит такой платёж напрямую.
Стикер с QR-кодом на кассе решает половину этих проблем без оборудования. Но сначала надо понять, что такое куар СБП, какой код нужен именно вам и как не получить штраф из-за несформированного чека.
Меня зовут Андрей. Много лет я занимался интернет-маркетингом — SEO и контентом, а последние годы внедряю бизнесу ИИ и автоматизацию: чат-ботов, связки с CRM, платёжные сценарии. Объясню на пальцах, без программистского жаргона: что проверить до заявки в банк, где кроются лишние расходы и когда проще позвать интегратора.
СБП QR простыми словами: что нужно знать и иметь для куар СБП
Система быстрых платежей — это сервис Банка России, через который деньги ходят между счетами в разных банках по номеру телефона или по QR-коду. Оператор системы — НСПК, она держит платформу, через которую банки договариваются о переводах. Частый вопрос: чем это отличается от обычного перевода — ответ в сценарии покупки. Вопрос оплаты без карты здесь закрыт.
Оплата по QR-коду — это СБП в сценарии покупки. Покупатель открывает приложение банка, сканирует код, видит реквизиты и сумму, подтверждает. Деньги уходят с его счёта на ваш, карта не нужна. Сценарий одинаков для частных лиц и компаний, оплата проходит в приложении банка.
В обычном переводе по номеру телефона человек вручную вбивает телефон получателя и сумму, а потом ошибается в цифрах или ищет, кому заплатил. В QR-коде реквизиты уже внутри, покупателю не надо ничего набирать, а платёж привязывается к вашему магазину или заказу. Для бизнеса это ещё и учёт: видно, кто и когда заплатил. Оплата фиксируется по каждому участнику.
Что нужно, чтобы начать принимать:
- расчётный счёт в банке-участнике СБП;
- договор эквайринга с банком или платёжным сервисом;
- онлайн-касса и фискализация по 54-ФЗ либо сервис, который закрывает чеки;
- доступ к генерации QR в личном кабинете или модуль для сайта.
Самозанятым ККТ не нужна, но чек в «Мой налог» формировать нужно по правилам этого сервиса. Подключаются они через банк или агрегатора: ЮKassa принимает самозанятых, ИП и юрлиц. Чек при этом нужен и частным лицам на НПД. Частное лицо платит так же, как компания.
Статический и динамический QR-код СБП: как выбрать
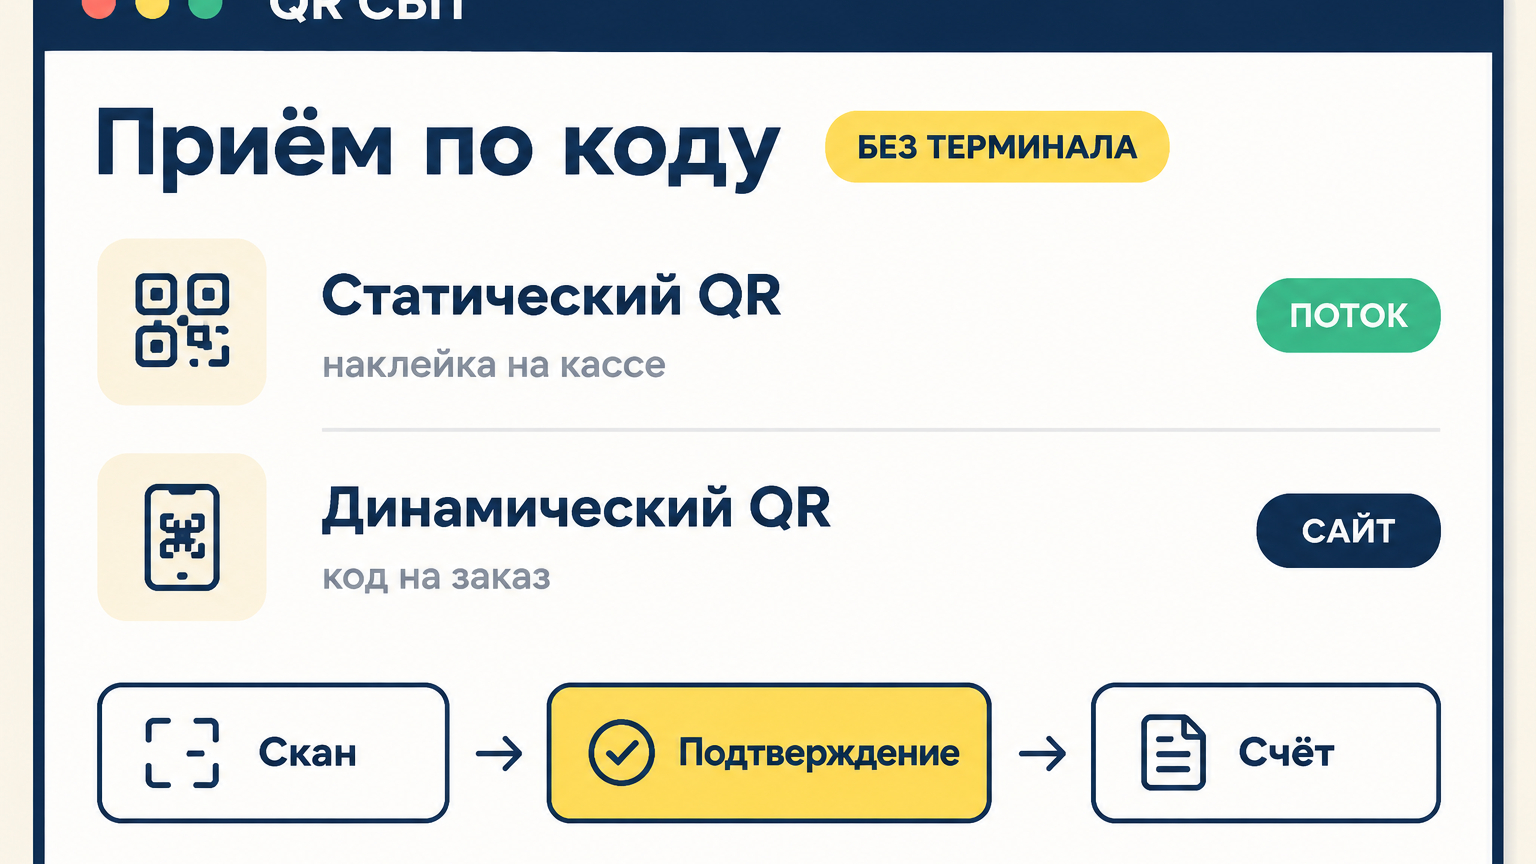
Статический QR — это наклейка или табличка с фиксированными реквизитами. Суммы в нём нет: покупатель вводит её сам в приложении банка. Такой код вешают на кассу, витрину или стойку в кофейне — он работает годами и не требует действий от продавца. Код работает без перенастройки.
Главный риск статики — человеческий фактор. Покупатель может ввести не ту сумму, а продавец не сразу заметит расхождение. Сверка с заказом тоже ручная: код один на весь магазин, и по нему не понять, за что именно заплатили. Безопасность статики держится на контроле сумм. Преимущество динамики — контроль суммы на стороне сервиса.
Динамический QR — код на конкретную сумму и заказ. Он генерируется в момент оплаты и живёт ограниченное время: в ЮKassa срок оплаты по СБП — 1 час, дальше платёж становится недействительным. Такой сценарий уместен на сайте, в счёте, в чеке, в письме или сообщении в мессенджере. Если нужны повторные оплаты, у CloudPayments один QR можно оплачивать много раз.
Где какой работает:
- поток на кассе, кофейня, парикмахерская, небольшой магазин — статический;
- онлайн-заказ, доставка, счёт на оплату, предоплата — динамический;
- несколько точек — свой статический код на каждую точку, чтобы не путать выручку;
- сервис с повторными оплатами — многоразовая платёжная ссылка.
Критериев выбора три. Нужен ли контроль суммы — если да, берите динамику. Сколько у вас заказов в день — на потоке из сотни чеков статика быстрее. Нужна ли автоматическая сверка с заказом и учётной системой — тогда без генерации кода через API не обойтись. Вопрос выбора решается контролем суммы. Работать можно с обоими типами.
Сколько стоит приём платежей через QR-код СБП
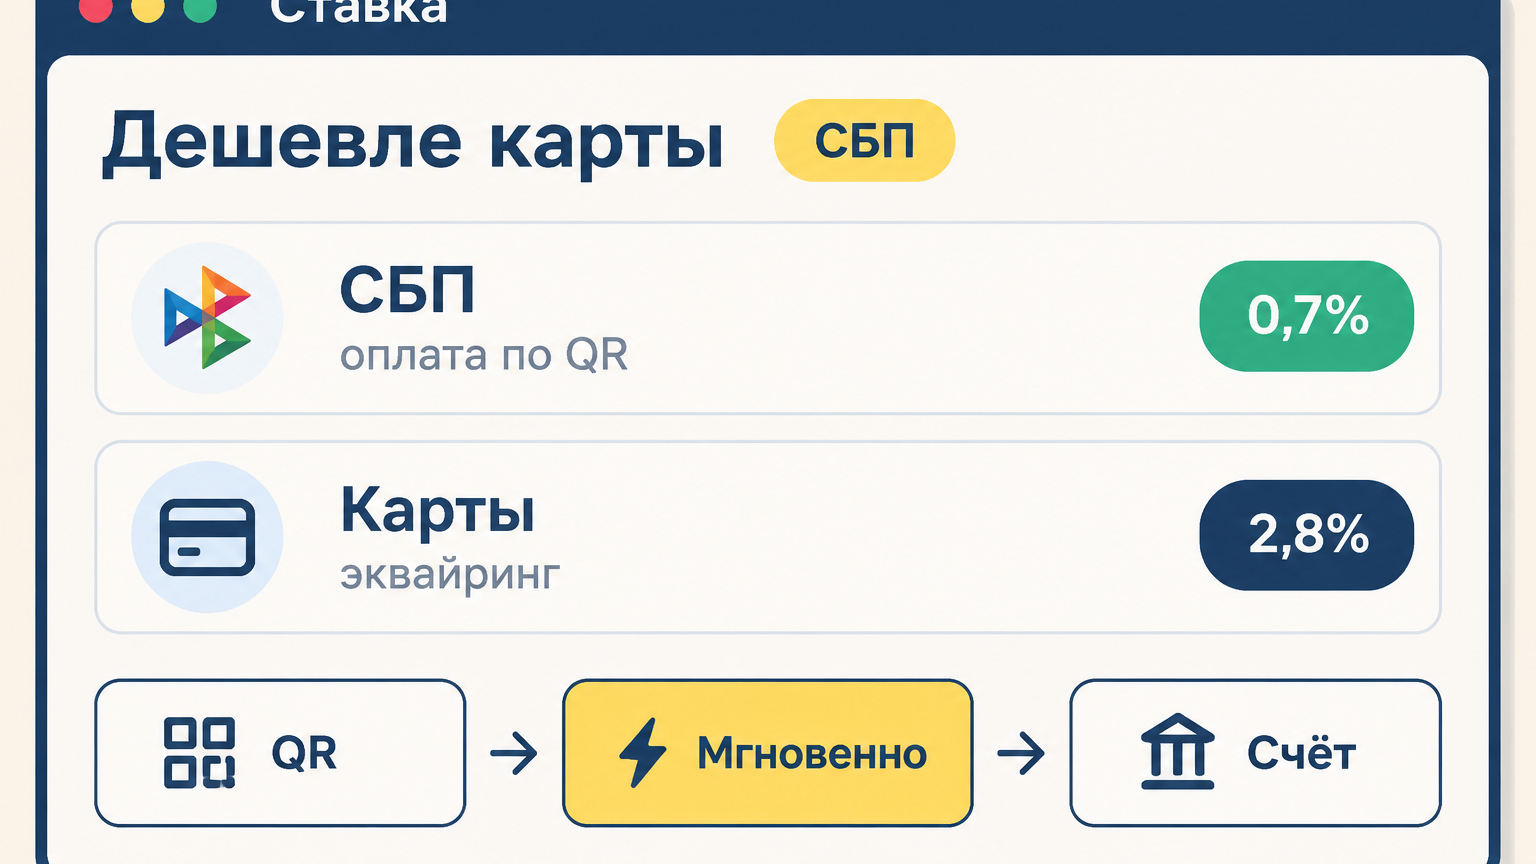
Ставка по СБП не одна на всех: смотрите тариф эквайера и свой договор. У ЮKassa 0,2% для ЖКУ с лимитом 10 ₽, 0,4% для отдельных категорий и 0,7% для остальных — с лимитом 1 500 ₽ за платёж. У Robokassa — 1,8%, 2,3%, 2,5% или 3,0% в зависимости от тарифа. По CloudPayments публичного тарифа в документации нет — его уточняют у менеджера. Тариф фиксируется в договоре эквайринга.
Посчитаем на условном обороте. Платёж на 100 000 ₽ по ставке 0,7% обойдётся в 700 ₽, по 0,4% — в 400 ₽. Платёж на 1 млн ₽ по 0,7% — это 7 000 ₽, но у ЮKassa сработает ограничение сверху, и комиссия составит 1 500 ₽. Возьмите ставку карточного эквайринга из своего договора, добавьте аренду или амортизацию терминала — и разница станет наглядной. Выплата выручки тоже зависит от договора.
Скрытые расходы, о которых забывают:
- касса, если её ещё нет, и её обслуживание;
- доработка сайта под генерацию динамических кодов;
- интеграция с учётной системой и CRM;
- фискализация: чеки, оператор фискальных данных (ОФД), обновление прошивок;
- поддержка платёжного сценария после запуска.
Терминала в этом списке нет — и это главная экономия. Но «дешевле карточного эквайринга» не значит «бесплатно»: считать надо полную стоимость с кассой и интеграцией. И проверять верхний лимит комиссии: на крупных платежах он иногда важнее процента. Главное преимущество схемы — отсутствие терминала.
Как подключить приём платежей по QR-коду СБП пошагово
Проверить банк и расчётный счёт
Первое — узнать, участвует ли ваш банк в СБП и подходит ли счёт под эквайринг. Если вы работаете с банком, который в системе не состоит, придётся либо открывать счёт в другом, либо идти к платёжному агрегатору. У ЮKassa подойдёт счёт в любом банке-участнике СБП. Банк работает с категориями бизнеса по своим правилам.
Есть и жёсткие связки. В Т-Банке расчётный счёт именно в Т-Банке обязателен: сначала открываете счёт в Т-Бизнесе, потом подключаете СБП. Подключаются бизнес-клиенты, включая ИП и ООО.
Банк проверяет вид деятельности и категорию товаров или услуг. Финансовые услуги, азартные игры, криптовалюты и другие запрещённые или ограниченные законом товары могут не подойти под стандартный эквайринг. Срок рассмотрения заявки банк называет индивидуально — единого норматива нет. Банк-участник может отказать по запрещённым категориям.
Подключить услугу СБП в личном кабинете
Дальше — заявка и договор эквайринга. В личном кабинете вы выбираете тариф, подтверждаете лимиты и получаете доступ к генерации QR-кодов. Подключение занимает пару дней. Банк-участник открывает доступ в кабинете.
В Т-Бизнесе для торговой точки путь такой: раздел «Эквайринг и QR», кнопка «Подключить», затем терминал, адрес и счёт, после чего заявка отправляется. Для онлайн-оплаты путь другой: «Магазины», «Интернет-магазины», нужный магазин, «Приём оплаты», «Готовая платёжная форма от Т-Банка», «Настроить». В кабинете при этом выбирается тариф.
Лимит одной QR-операции у Т-Банка — от 10 ₽ до 1 000 000 ₽, комиссия — 0,2%, 0,4% или 0,7% по виду бизнеса. Отдельной ручной настройки тарифа и лимита в интерфейсе не предусмотрено.
Настроить кассу и чеки по 54-ФЗ
С 1 марта 2025 года оплата через СБП прямо подпадает под требования к контрольно-кассовой технике (ККТ) как расчёт с использованием электронного средства платежа. Проще говоря: чек обязателен, и сформировать его надо в момент расчёта. Отсрочка до следующего рабочего дня здесь не применяется. Выплата при возврате идёт на тот же счёт.
В API ОФД способ оплаты передаётся значением PaymentType: "SBP", но в самом фискальном документе платёж отражается как безналичный. Отдельного обязательного реквизита «СБП» в составе тегов нет.
Официального публичного перечня моделей касс и версий драйверов, поддерживающих СБП, нет — совместимость проверяют у производителя кассы и в банке. Это лучше сделать до покупки нового оборудования. Актуальная информация о поддержке — у своего банка и вендора кассы.
Получить QR-код или модуль для сайта
Для одной точки хватит статической наклейки из кабинета банка — её печатают и вешают на кассу. Для сайта нужен динамический код через API. Подключение стикера занимает минуты.
В ЮKassa он создаётся запросом POST /v3/payments с параметрами payment_method_data.type: "sbp" и confirmation.type: "qr". В заголовках обязателен Idempotence-Key — ключ, чтобы повтор запроса не создал второй платёж. О статусе система сообщает вебхуком payment.succeeded, при отмене — payment.canceled.
Готовые модули экономят время. CloudPayments официально поддерживает СБП на 1С-Битрикс и даёт многоразовые ссылки на оплату для мессенджеров и почты; API возвращает QrImage. Robokassa в Битрикс24 подключается через CRM → Продажи → Управление продажами → Центр продаж → Платежные системы, но подтверждения отдельного модуля СБП QR для 1С-Битрикс в открытых источниках нет — уточняйте у поддержки. Модули работают с Битриксом и другими CMS.
Провести тестовый платёж и запустить приём
В ЮKassa есть тестовый магазин: создаёте его в личном кабинете, используете его идентификатор и секретный ключ, а у платежа поле test должно быть true. СБП в тестовом режиме доступен, но деньги никуда не переводятся — это виртуальные операции. Тестовое подключение бесплатное.
Проверять надо три вещи: статус платежа запросом GET /v3/payments/{payment_id} и уведомлением payment.succeeded, чек через объект receipt и уведомление receipt.succeeded, а также возврат. После тестов — реальный платёж на небольшую сумму, сверка зачисления и чека, затем обучение персонала: как показать покупателю код и что делать, если он оплатил, а статус не обновился.
Лимиты, возвраты и где чаще всего ломается
Лимит одной операции по СБП — 1 млн ₽. Отдельного суточного лимита НСПК не устанавливает, но банки и эквайеры вправе вводить свои ограничения, поэтому цифру из договора надо знать до запуска. Операцию ведёт банк-участник, выплата при возврате уходит на тот же счёт.
Возврат делается по идентификатору успешного платежа, срок — до 3 лет, деньги уходят на то же платёжное средство, откуда пришли. Полный возврат можно оформить без чека, частичный требует состава возвращаемых товаров. Чек возврата отправляется отдельным запросом с идентификатором возврата и признаком refund.
Барьеры чаще всего не технические, а бытовые: у покупателя нет приложения банка-участника, стоит старая версия, слабый интернет или камера не распознаёт код на бликующей наклейке. Кто-то просто не знает, что QR можно сканировать из приложения банка, а не только камерой телефона. Ещё один барьер — лимиты: покупатель может упереться в ограничение своего банка или в лимит одной операции, особенно на крупной покупке. Покупателю нужен банк-участник СБП в телефоне.
Теперь про ошибки, которые я чаще всего вижу на внедрениях:
- не проверили, участвует ли банк в СБП, и потеряли время на переоформление счёта;
- касса не умеет работать с СБП, и чеки пришлось настраивать заново;
- поставили статический QR и получили расхождения сумм на кассе;
- пропустили тестовый платёж и поймали ошибку на живом клиенте;
- не учли лимиты и упёрлись в потолок на крупной продаже;
- не отработали возвраты, и бухгалтерия разбиралась с ними вручную.
И главное — где QR СБП не подходит. Для расчётов между организациями и ИП ККТ можно не применять, если платёж безналичный, стороны — организации или ИП и электронное средство платежа не предъявляется. Но в B2B обычно ждут счёт и платёжное поручение, а не код на экране. Крупные суммы тоже упираются в лимит миллиона. Для таких сделок QR остаётся дополнительным каналом, а не основным. Для компании и ИП действует отдельный тариф B2B.
Инструменты, которые закрывают задачу
Т-Банк — банк-эквайер с СБП для торговых точек и сайта. Логичен, если у вас уже есть расчётный счёт в Т-Бизнесе: эквайринг, QR и счёт в одном кабинете, комиссия 0,2–0,7%, лимит операции до 1 млн ₽. Преимущество банка — счёт и эквайринг в одном кабинете.
МойСклад — учёт, касса и чеки. Пригодится, если нужно закрыть 54-ФЗ, товароучёт и отчётность в одном месте, а не собирать это из трёх сервисов.
Кому что подходит: банк — когда нужен эквайринг и расчётный счёт в одном месте и одна точка продаж. Сервис учёта — когда важны касса, товары и склад, а платежи идут и по QR, и наличными. Преимущество стикера — мгновенный старт без оборудования.
Итог: QR СБП — дешёвый способ принимать безнал без терминала, подключается за несколько дней. Но чеки по 54-ФЗ в момент расчёта и лимиты СБП никто не отменял, и именно на них ломаются те, кто пропустил подготовку.
Сам или интегратор: когда проще отдать
Если у вас одна точка и простые продажи, хватит стикера из кабинета банка: распечатали, повесили, проверили первый платёж — и работаете. Пока QR нужен только на кассе, интегратор не нужен, вы справитесь сами. Вопросы по подключению закрывает поддержка банка.
Другое дело — QR на сайте, связка с CRM и учётной системой, несколько точек с раздельной аналитикой, автоматические чеки и возвраты. Здесь уже нужны генерация кодов через API, вебхуки, тестовый контур и обработка ошибок. Признак, что самому будет дольше и дороже, простой: вы не понимаете, кто отвечает за чек при частичном возврате.
В таких случаях напишите мне — разберу ваш сценарий и скажу, что делать по шагам. Если хотите сравнить готовый вариант, у CloudPayments есть модуль для 1С-Битрикс и многоразовые платёжные ссылки.