Как принять оплату: все способы для бизнеса и самозанятых
Принять оплату можно десятком способов — от терминала в точке до ссылки в мессенджере, и не для всех нужна касса. Ниже — как выбрать способ под свой канал, сколько он стоит и где без кассы не обойтись.
Кратко и делу
- Офлайн: торговый эквайринг (приём карт через терминал) Т-Банка — терминал и аренда 0 ₽, ставка по тарифу; QR СБП (Система быстрых платежей) — до 1 млн ₽ за операцию, динамический QR — от 5 минут до 90 дней.
- Онлайн: ЮKassa — подключение 0 ₽, абонплаты нет; карты 3,5% базово и от 2,8% на отдельных условиях, ЮMoney — от 2,8%, СБП — по договору.
- Соцсети: Продамус — ссылки и виджеты, база 3,8%, с 4 млн ₽ — 2,9%, первые 3 месяца — 0% на 100 тыс. ₽.
- Самозанятым: Robokassa — ссылки и QR без кассы, карты 3,4%, СБП 3,0%, ориентир 2,5–3,5%.
- Без кассы: на налоге на профессиональный доход (НПД) онлайн-касса не нужна, чек — в «Мой налог», лимит 2,4 млн ₽ в год; совмещать с УСН, патентом или ОСНО нельзя.
- Итог: у Robokassa 3,0% с 50 тыс. ₽ — 1 500 ₽, с 500 тыс. ₽ — 15 000 ₽; дальше добавляются фискализация (передача чеков в налоговую), возвраты и обслуживание.
Клиенты готовы платить, но каждый канал продаж диктует свой способ. Магазин на улице, сайт, соцсети и мессенджеры принимают деньги по-разному: где-то нужен терминал, где-то хватит ссылки, а где-то без кассы не обойтись. Разберу, как можно принимать платежи в офлайне и онлайне, что выбрать под свой канал и сколько это стоит.
Я Андрей. Много лет занимался интернет-маркетингом — SEO и контентом: вырастил сайт до 700 тысяч посетителей в месяц, руководил небольшой редакцией, которая за полтора года вручную написала больше 2000 статей. Потом перешёл на внедрения ИИ и автоматизации: делаю чат-ботов, цепочки прогрева, интеграции с CRM. Оплату разбираю не как программист, а как предприниматель — с расчётами и без иллюзий.
Способы принять оплату в офлайн-точке
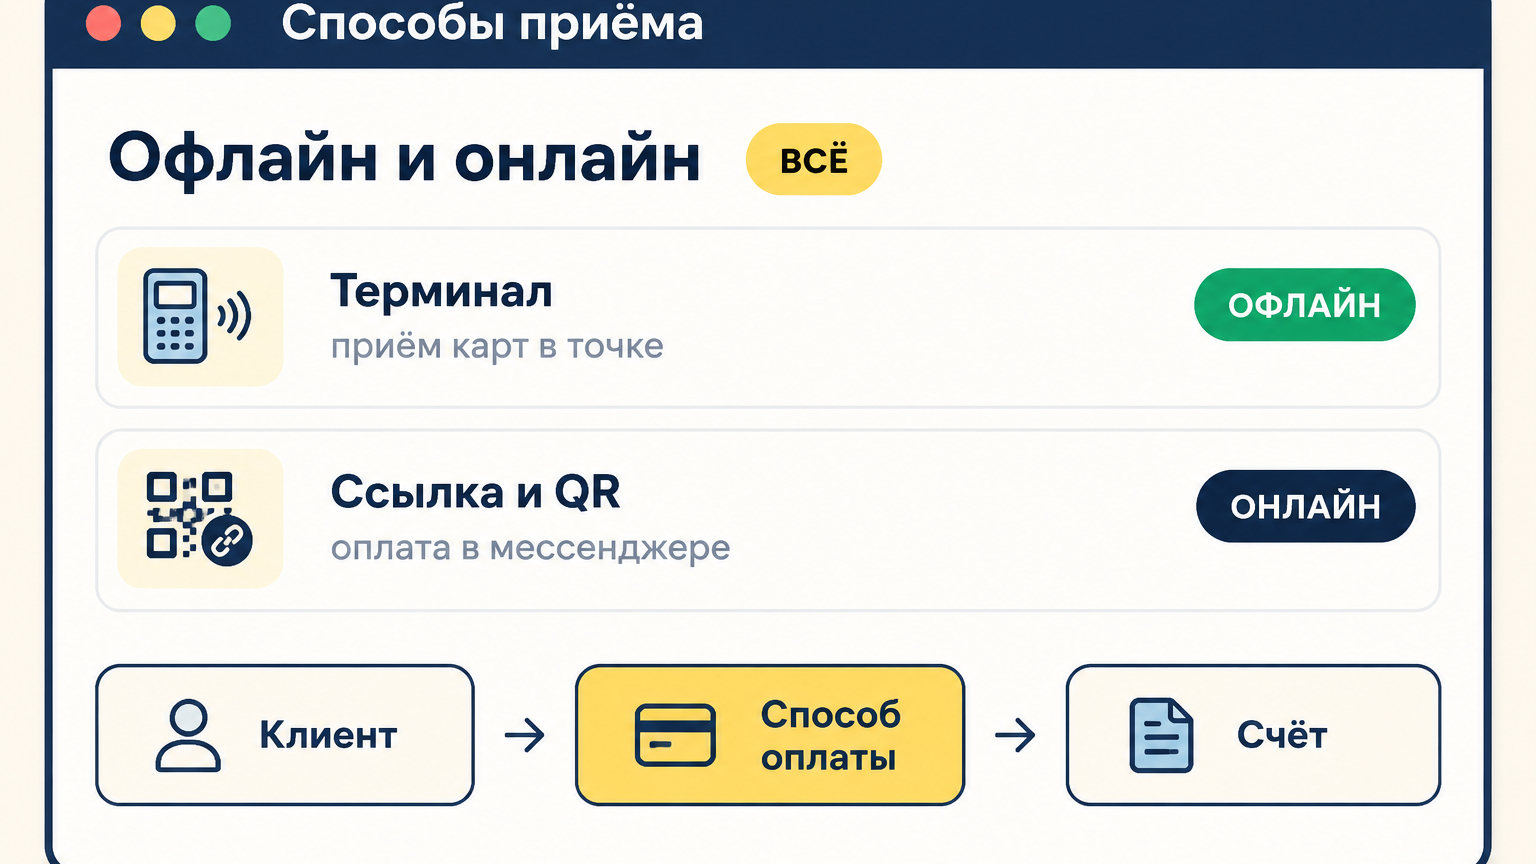
Торговый эквайринг. Это терминал на кассе, который принимает карты. Оформляется на ИП или юрлицо, ставка — по действующему тарифу банка. У Т-Банка терминал и его аренда — 0 ₽, платите только процент с платежей. Но нужен расчётный счёт именно в этом банке; дополнительные документы обычно не требуются — банк может запросить фото точки или бумаги на необычный товар. Оформление идёт на юридическое лицо, а терминал — оборудование банка, читающее пластиковые карты бесконтактно. Это оборудование обычно выдают в аренду.
Мобильный эквайринг. Тот же приём карт, только вместо терминала — смартфон с NFC (бесконтактной оплатой) и приложение банка. Для точки с одной кассой или выездной торговли это удобно: отдельное оборудование не нужно. Условия для самозанятых без статуса ИП у Т-Банка официально не раскрыты — уточняйте в банке. Смартфон превращается в платёжное устройство — отдельная техника не нужна.
QR СБП. Это код Системы быстрых платежей: покупатель сканирует его и подтверждает платёж в своём банке. Статический QR действует бессрочно, динамический — от 5 минут до 90 дней, по умолчанию 3 суток. Лимит одной операции — 1 млн ₽, но банк вправе поставить дополнительные суточные ограничения. Возврат делается полностью или частично и зачисляется покупателю мгновенно; продавцу для него нужны чек, номер операции и телефон плательщика. Код работает один раз, а данные для чека берутся из заказа.
Платёжные таблички и наклейки. Статический QR можно распечатать на табличке у кассы или наклейке на витрине — это простой вход в безнал: ни терминала, ни интеграции. Минус в том, что код не привязан к заказу: поступление видно в приложении банка, но автоматически сверить его с конкретной продажей не получится. Для точки с потоком это риск ошибок, поэтому табличку обычно совмещают с кассой.
Наличные. Самый простой для покупателя и самый хлопотный для бизнеса: касса, выдача чека, инкассация и риск ошибок в смене. Возврат товара при этом проводится отдельным чеком.
Касса обязательна, если вы ИП или ООО и принимаете деньги от физлиц — наличными, картой, по QR или ссылкой. Исключения перечислены в 54-ФЗ, и смотреть их нужно по своему виду деятельности, а не по удобству сервиса. Соответствие требованиям 54-ФЗ проверяет налоговая.
Способы принять оплату онлайн
Интернет-эквайринг. Подключается к сайту, принимает карты, СБП и кошельки, а чек можно настроить через облачную кассу. У ЮKassa подключение — 0 ₽, абонентской платы и скрытых платежей нет: комиссия списывается только с успешных платежей. По картам базовые колонки тарифа — 3,5%, на отдельных условиях — от 2,8%; по СБП единой публичной ставки нет, она считается по договору. Кошелёк ЮMoney — от 2,8%, итог зависит от оборота и договора. Данные по ЮKassa актуальны на 28 октября 2026 года. Фискализация здесь — услуга провайдера.
Платёжные ссылки и виджеты. Ссылку можно кинуть в чат, письмо или бота — человек открывает страницу оплаты и платит картой, СБП или кошельком. Это основной инструмент для продаж в соцсетях и мессенджерах, где сайта может вообще не быть. У Продамуса базовая ставка 3,8%: карты РФ, СБП, SberPay, T-Pay, ЯПэй, WB Кошелёк. При обороте от 500 тыс. ₽ ставка — 3,5%, от 700 тыс. — 3,3%, от 1 млн — 3,1%, от 4 млн — 2,9%. После подключения действует льготный период: 3 месяца по 0% на первые 100 тыс. ₽. У сервиса есть бесплатный тариф «Старт для самозанятых» с платёжными ссылками и виджетом, но точные лимиты на количество ссылок официально не указаны.
Оплата по QR на сайте или в переписке. Тот же СБП, только код показывается на экране или генерируется под конкретный заказ. Ставка зависит от банка и сервиса, поэтому сравнивайте итог по своему обороту. Для разовых продаж в переписке это быстрый способ выставить счёт без формы на сайте. Оплатить можно пластиковой картой; код для СБП генерируется под сумму заказа. Подключать ссылку можно тем же днём.
Счёт и реквизиты. Для B2B (бизнеса для бизнеса) это норма: выставляете счёт, клиент платит с расчётного счёта, вы закрываете документы. Эквайринг тут не нужен, зато нужна дисциплина по срокам и актам. Для юридического лица счёт — привычный документ.
Кошельки. ЮMoney и похожие — дополнительный способ для аудитории, которой неудобно вводить карту. У ЮKassa кошелёк ЮMoney идёт от 2,8%, итог зависит от оборота и договора. ЮMoney подходит цифровым товарам и подпискам.
Автоплатежи и рекуррентные списания. Подписки и регулярные списания — отдельный сценарий: покупатель один раз даёт согласие, дальше деньги списываются сами. Для онлайн-школ, клубов и сервисов это основной способ удержания, но нужен эквайринг с поддержкой рекуррентных платежей и понятная процедура отмены подписки — иначе получите шквал возвратов.
Подключение к сайту: CMS, плагины, API. На готовых CMS (системах управления сайтом) обычно ставится модуль или плагин из кабинета сервиса: он добавляет кнопку оплаты и передаёт данные о заказе. Для самописного сайта нужен API (программный интерфейс): создание платежа, редирект на страницу оплаты, обработка уведомления об успешной оплате и возврате. Отдельно проверьте, что модуль умеет передавать теги для фискализации, — иначе чек может быть оформлен с ошибкой. Модуль вы подключаете за вечер. Услуга подключения у сервиса обычно бесплатна.
Как принимать платежи без кассы
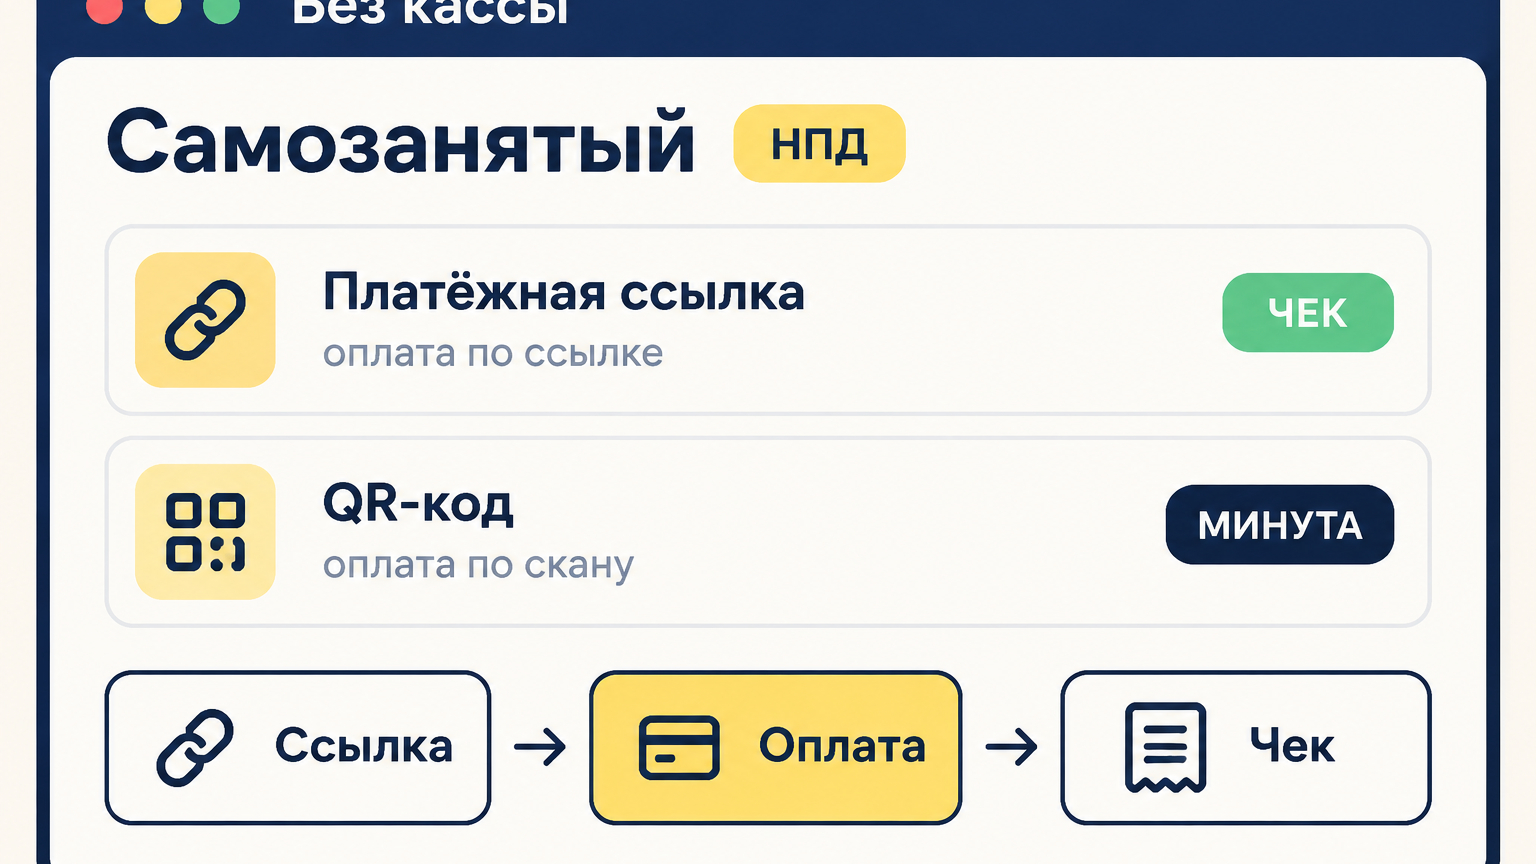
Первое, что стоит разделить: «без кассы» и «без чека» — не одно и то же. Онлайн-кассу не применяет самозанятый на НПД, но чек он обязан сформировать в приложении «Мой налог». Порядок такой: «Добавить новую продажу» → указать товар или услугу и сумму → подтвердить. Данные сразу уходят в ФНС.
По срокам: при оплате наличными или электронными средствами чек передаётся в момент расчёта, при ином безналичном расчёте — не позднее 9-го числа следующего месяца.
Лимит дохода самозанятого — 2,4 млн ₽ в год. И важное: НПД нельзя совмещать с УСН, патентом или ОСНО. Нельзя «часть бизнеса» держать на НПД, а часть — на другом режиме. Соответствие режиму проверяет налоговая.
Коротко о том, как принимать онлайн оплату без кассы: самозанятому хватает платёжной ссылки или QR плюс чек в «Мой налог»; ИП и ООО при расчётах с физлицами нужна касса.
Автоматизировать чек можно, если платёжный сервис — уполномоченный оператор или кредитная организация и он подключён к вам. Обычная платёжная ссылка сама чек в «Мой налог» не отправляет. У Robokassa для этого есть автоматические чеки для самозанятых — «Робочеки СМЗ». Сервис при этом работает в соответствии с 54-ФЗ, а чек создаётся при помощи оператора.
ИП и ООО работают иначе: при расчётах с физлицами чек нужен, и неважно, карта это, QR или ссылка. Сервис эквайринга не отменяет 54-ФЗ — он только передаёт данные в кассу. Работа без чека создаёт риски: вопросы налоговой и банка к расчётам. Экономия на кассе почти никогда не окупает один разговор с инспектором. Чек обязателен при расчёте с физическим лицом. Платёж без чека быть не должен.
Что выбрать самозанятому и микробизнесу
Самозанятому обычно хватает связки «платёжная ссылка или QR + чек в „Мой налог“». Подключение занимает один заход: регистрация, анкета с типом клиента «Самозанятый РФ», подтверждение статуса и банковские реквизиты, активация магазина. Сама ссылка и QR создаются в личном кабинете сервиса — отдельного оборудования не нужно. Подключать ссылку можно в день регистрации — рабочее решение для старта.
Ориентир по комиссии у Robokassa — 2,5–3,5% в зависимости от метода и оборота, в тарифах указаны 3,4% за карты и 3,0% за СБП. Точную ставку показывает калькулятор тарифов.
Перевод на личную карту — не способ приёма оплаты для бизнеса. Нет чека, нет внятного назначения платежа, а регулярные поступления могут вызвать вопросы банка.
Микробизнесу с подписками и повторными списаниями — онлайн-школам, клубам, сервисам — нужен эквайринг с рекуррентными платежами, а не разовые ссылки. Если чеков много, появляется смысл в облачной кассе. Рекуррентный приём — отдельная услуга и отдельное решение со своими требованиями.
Лимит 2,4 млн ₽ в год — главный ориентир для перехода на ИП; ещё один повод — необходимость нанимать сотрудников.
Сколько стоит каждый способ приёма
Возьмём два оборота — 50 тыс. и 500 тыс. ₽ в месяц — и посчитаем только процент с платежей:
- 2,8% (карты ЮKassa на отдельных условиях) — 1 400 ₽ и 14 000 ₽;
- 3,0% (СБП у Robokassa) — 1 500 ₽ и 15 000 ₽;
- 3,4% (карты у Robokassa) — 1 700 ₽ и 17 000 ₽;
- 3,5% (базовая ставка ЮKassa по картам и Продамус от 500 тыс. ₽) — 1 750 ₽ и 17 500 ₽;
- 3,8% (базовая ставка Продамуса) — 1 900 ₽ и 19 000 ₽.
На обороте 500 тыс. ₽ Продамус уже даёт 3,5%, с 700 тыс. — 3,3%, с 1 млн — 3,1%, с 4 млн — 2,9%: разница с базовой ставкой за год набегает заметная.
Терминал в офлайне: само оборудование и аренда у Т-Банка — 0 ₽, но процент считается по индивидуальному тарифу, поэтому честно посчитать его без коммерческого предложения нельзя. Часть провайдеров отдаёт устройство или другое оборудование бесплатно при обороте.
У части сервисов ставка определяется договором. Планировать бюджет «по прайсу с сайта» здесь не получится: для одного и того же оборота итог может отличаться в зависимости от вида деятельности. Банковское оборудование для точек тоже влияет на итог.
Что сидит в счёте помимо процента:
- фискализация: сама касса, её обслуживание и тариф оператора фискальных данных (ОФД);
- возвраты: проверьте, возвращается ли комиссия за исходный платёж; и выдаётся ли чек возврата;
- минимальный платёж по договору, если он прописан;
- зарубежные карты у Продамуса — 10%, минимум 100 ₽;
- подключение и абонентская плата: у ЮKassa подключение 0 ₽ и абонентской платы нет, у других сервисов проверяйте договор.
Как выбрать способ под свой канал продаж
Офлайн-точка. Приоритет — скорость на кассе и чек. Берите терминал плюс QR СБП как страховку на случай, если карта не читается. Если точка одна и выездная — смартфон с NFC закроет задачу без отдельного оборудования. Терминал — устройство, которое подходит точкам с потоком: читает пластиковые, бесконтактные карты и смартфоны.
Сайт. Смотрите не на ставку, а на конверсию оплаты: чем меньше шагов и способов, тем меньше брошенных корзин. Карты, СБП и кошелёк на одной странице — норма. Магазин с тремя способами оплаты теряет меньше корзин, а собрать страницу можно при помощи готовых модулей.
Соцсети и мессенджеры. Платёжная ссылка и QR, ничего сложнее. Проверьте, что ссылка открывается с телефона и что после оплаты человек получает чек и понятное подтверждение. Проверьте, что код открывается и в смартфоне.
B2B. Счёт, реквизиты и закрывающие документы. Эквайринг — только как дополнение, если работаете и с физлицами.
Критерии, по которым сравнивать: оборот в месяц, средний чек и доля безнала. При среднем чеке 300 ₽ фиксированные расходы на кассу и подключение съедают больше, чем процент.
И ещё одна развилка — агрегатор против прямого договора с банком. Агрегатор даёт один договор и сразу много способов оплаты, подключение быстрое, но у него своя наценка и меньше гибкости. Прямой договор с банком обычно выгоднее на большом обороте, зато методов меньше, а интеграцию с сайтом и фискализацию берёте на себя. Для старта с одной ссылкой логичнее агрегатор, для устойчивого потока — считать оба варианта. Агрегатор — одна услуга и готовое решение для магазина на старте.
Инструменты, которые закрывают задачу
CloudPayments — платёжный сервис с тестовым режимом: в запросе передаётся TestMode=1. Успешный одностадийный платёж получает Status=Completed, двухстадийный — Authorized. Это удобно, чтобы проверить сценарии оплаты и возврата до запуска. Товар и услуга считаются разными предметами расчёта.
Т-Банк — для торгового эквайринга: терминал бесплатный, но нужен расчётный счёт в банке.
Облачные кассы — для фискализации онлайн-платежей: сервис передаёт данные чека в кассу, она фискализирует документ и отправляет его в ОФД.
С 1 октября 2025 года для интернет-расчётов в чеке обязательны теги 1125 (признак расчёта в интернете), 1187 (адрес сайта) и 1008 (телефон или e-mail покупателя). Проверьте, что ваш сервис их передаёт, — иначе чек может быть оформлен с ошибкой. Заполнение тегов чека проверяют на соответствие до первой продажи.
Перед запуском проверьте оплату и возврат в тестовом режиме. В ЮKassa можно создать тестовый магазин, оплатить тестовой картой 5555555555554477 (срок 01/30 или позже, CVC 123, 3-D Secure 123) и проверить события payment.succeeded и refund.succeeded. В CloudPayments для этого передаётся TestMode=1. Подключать тестовый магазин стоит до рекламных запусков — при помощи теста ошибки ловят заранее.
Итог
Способ приёма оплаты определяется каналом продаж и статусом продавца. Без кассы можно, только если это разрешает закон, и «без кассы» не значит «без чека». Сравнивайте итоговую комиссию по своему обороту, а не только заявленный процент на странице тарифов. Каждому каналу подходит свой способ приёма.
Сам или интегратор
Если у вас один канал и простые ссылки, самозанятый или небольшой магазин справится по инструкции за вечер. Интегратор нужен, когда каналов несколько, платежи должны попадать в CRM, а фискализация настраивается вместе с ботом: дешевле один раз собрать схему, чем потом искать, где потерялся платёж.
Для старта с торгового эквайринга подойдёт Т-Банк: терминал и аренда — 0 ₽, но нужен расчётный счёт в банке. Если у вас как раз несколько каналов и нужно связать оплату с CRM и фискализацией — напишите мне, разберём ваши каналы и соберём рабочий сценарий приёма оплаты.