Эквайринг для бизнеса: виды, комиссии и подключение
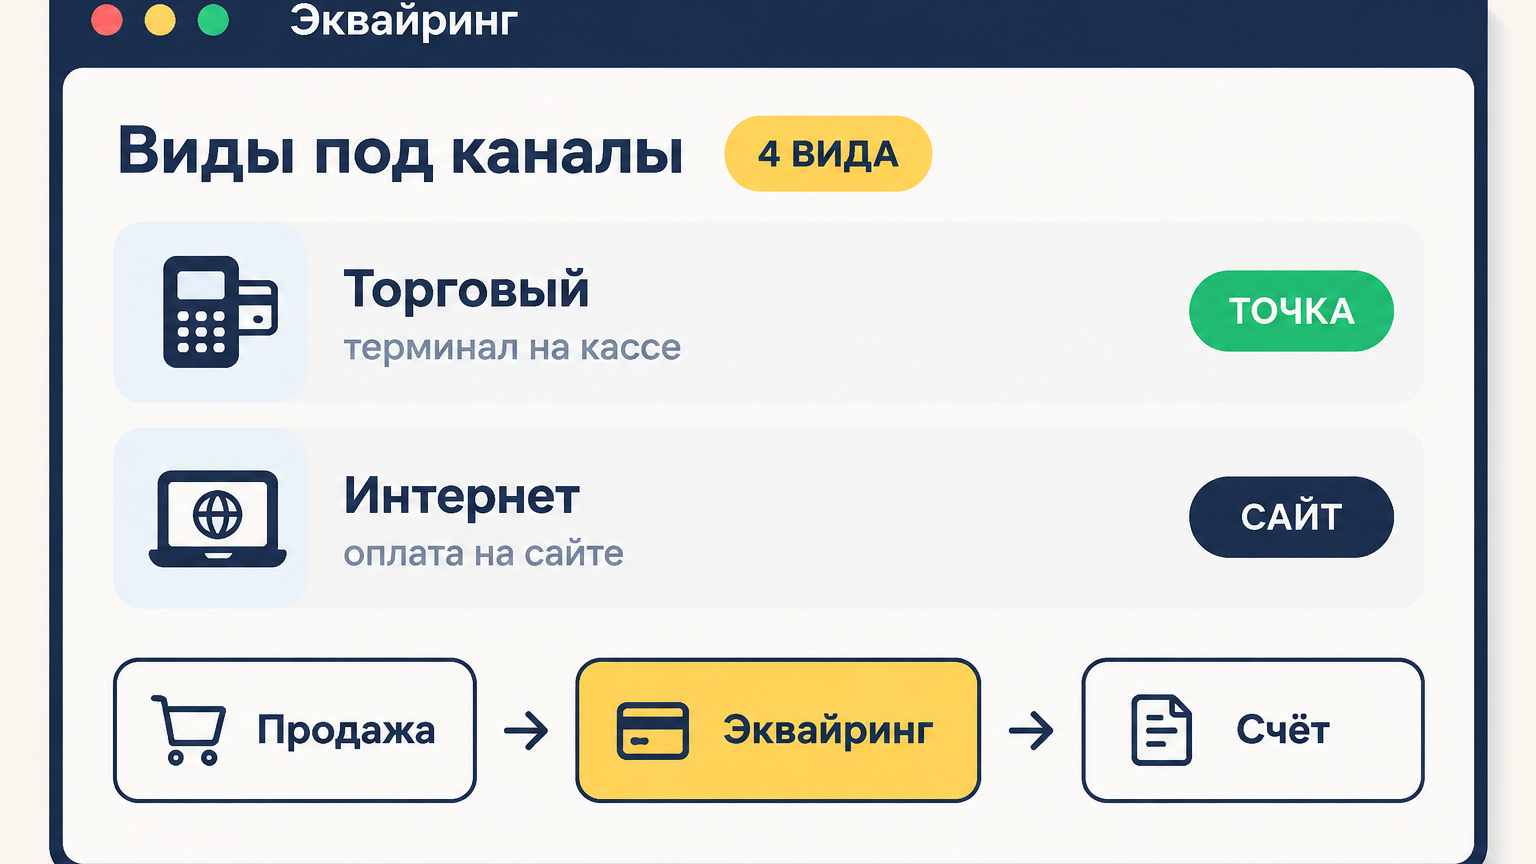
Эквайринг для бизнеса — это не только терминал на кассе: есть интернет-приём, мобильный и QR через СБП, и у каждого своя комиссия. Четыре канала и пять статей расходов — разберём, как не переплатить на каждом.
Кратко и делу
- Эквайринг — услуга банка или платёжного сервиса, а не просто терминал: Т-Банк проводит деньги покупателя и перечисляет их вам, срок зачисления — от Т+0 до Т+3 по договору.
- Каналов четыре: торговый, интернет, мобильный и QR через СБП; у Т-Банка СБП стоит 0,2%, 0,4% или 0,7% по виду деятельности.
- Торговый эквайринг Т-Банка на сентябрь 2026 года: 2% при обороте до 500 000 ₽ в месяц, 1,7% выше, либо 1,5% без ограничений; аренда терминала — 0 ₽.
- ЮKassa считает комиссию индивидуально — от способа оплаты, отрасли и оборота; абонплаты нет, с 1 января 2026 года к комиссии по части платежей добавляется НДС 22%.
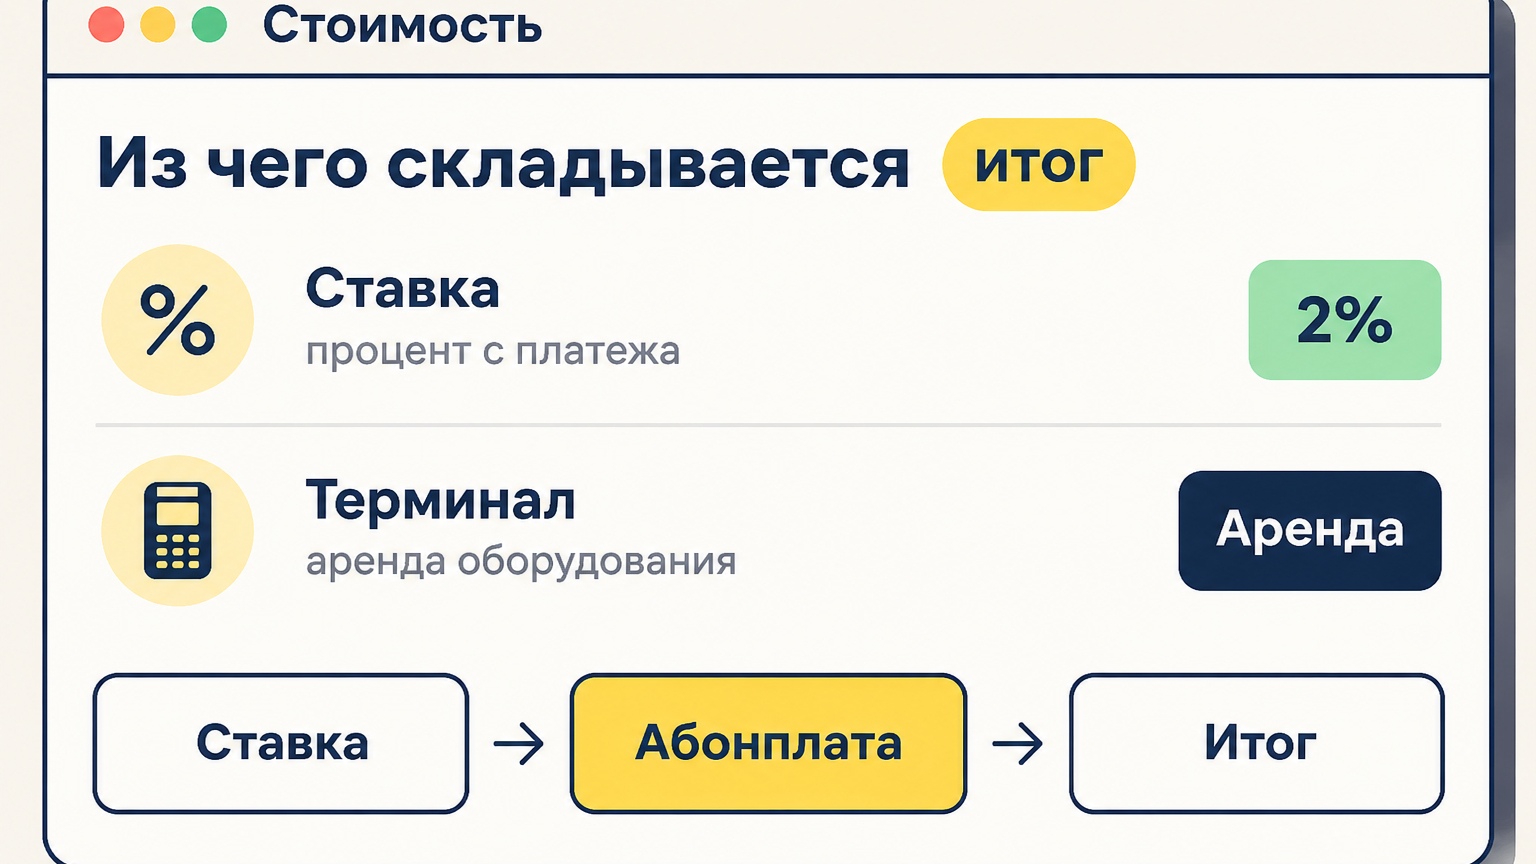
- Итоговая цена приёма картой = ставка + абонплата + терминал или аренда + возвраты + интеграция; на обороте 1 000 000 ₽ разница между ступенчатой ставкой и 1,5% — 42 000 ₽ в год.
- Возврат оформляется чеком «возврат прихода», а комиссия за исходный платёж обычно не возвращается: диспут в ЮKassa — 50 ₽, арбитраж — до 30 000 ₽.
- Подключение — пять шагов от заявки до первого платежа; тестовый режим в ЮKassa доступен сразу после регистрации, без договора.
Безналичные покупки давно перевесили наличные, и точка без приёма платежей картой теряет выручку: клиенту проще уйти, чем искать банкомат. В России эквайринг стал базовой частью услуг для бизнеса, но за этим словом скрываются разные услуги — от терминала в кофейне до оплаты на сайте и QR-таблички, и у каждой свои требования. Платёж картой проходит за секунды, но требования к кассе у каналов разные.
В платеже по карте четыре стороны: эмитент выпустил карту покупателя, банк-эквайер обслуживает продавца и зачисляет деньги, платёжная система — Visa, Mastercard или «Мир» — связывает банки, а расчётный банк и процессинг проводят клиринг. Поэтому в комиссии не только «процент продавца», но и межбанковские расчёты, риск возвратов и стоимость инфраструктуры. Банк-эквайер — тот банк, с которым вы подписываете договор.
Меня зовут Андрей: много лет я занимался SEO и контентом, вырастил сайт до 700 тысяч посетителей в месяц, а сейчас внедряю ИИ и автоматизацию для бизнеса. Поэтому смотрю на эквайринг не как на банковскую формальность, а как на инструмент продаж, который должен окупаться. Банк и агрегатор закрывают разные сценарии.
Что нужно, чтобы подключить эквайринг
Соберите пакет заранее — тогда подключение не встанет на формальностях. Так подключение эквайринга пройдёт за один визит.
- Организационно-правовая форма: ИП или ООО — от неё зависит набор документов.
- Расчётный счёт: банки чаще подключают своих клиентов, агрегаторы готовы работать с внешним счётом, но добавляют ограничения по суммам и срокам. Банк видит обороты счёта и часто даёт персональный тариф.
- Онлайн-касса, если по 54-ФЗ вы обязаны выдавать чеки: у агрегаторов бывает облачная касса, у банков — интеграция с популярными моделями.
- Понятный канал приёма: точка с терминалом, сайт с корзиной, ссылка на оплату в переписке или QR на стойке.
- Документы: для ИП в ЮKassa нужны ИНН, данные организации и скан паспорта; для ООО — реквизиты юрлица и паспорт генерального директора. Если договор подписывает представитель, добавьте его паспорт и доверенность с правом подписи, а для лицензируемой деятельности — сканы лицензий.
- Оборудование: терминал, пин-пад или платёжный модуль — проверьте, стыкуется ли он с вашей кассой и учётной системой.
- Доступ в личный кабинет и тестовый режим, чтобы прогнать платёж и возврат до первых живых денег.
POS-терминал — устройство для приёма карт на кассе, платёжный модуль — программа или виджет для сайта. Свой аппарат подойдёт не к каждому эквайеру: сверьте модель, прошивку и совместимость с учётом. Иногда дешевле арендовать терминал у банка, чем покупать и обслуживать свой. POS-терминал принимает карты всех платёжных систем.
Как выбрать эквайринг под свой бизнес
Выбор сводится к одному вопросу: банк или платёжный агрегатор. Классический банк-эквайринг даёт более низкую ставку на большом обороте, особенно если расчётный счёт у него же, но подключает дольше и редко предлагает готовые модули для сайта. Агрегатор стартует быстро, даёт ссылки, QR и интеграции с CMS, но берёт за комплексность. Для бизнеса важен не процент, а итог на обороте.
Дальше решает канал: рознице с одной точкой хватает торгового эквайринга, сайту нужен интернет-эквайринг, курьеру — мобильный, быстрому приёму без терминала — QR через СБП. Интернет-канал и офлайн считайте отдельно.
Сравнивайте по списку:
- канал продаж и его доля в выручке;
- оборот и прогноз роста на год;
- есть ли онлайн-касса и кто отвечает за фискализацию;
- срок зачисления денег на счёт;
- абонентская плата и условия тарифа;
- стоимость терминала в собственность против аренды;
- комиссия за возвраты и работа с чарджбэком;
- совместимость с текущей кассой и учётной системой;
- поддержка и условия перехода без простоя.
Если канал один, берите то, что дешевле по итогу на вашем обороте. Если каналов два и больше, считайте каждый отдельно: смешивать торговый эквайринг и оплату на сайте в одну ставку почти всегда невыгодно. Заказать эквайринг стоит после расчёта, а не по рекламной ставке «от». Банк может дать ниже ставку на большом обороте, агрегатор может подключить за день.
Сколько стоит эквайринг
Начнём с карт. У Т-Банка на сентябрь 2026 года: 2% при обороте до 500 000 ₽ в месяц, 1,7% от 500 000 ₽ либо 1,5% без ограничений, в пакетных тарифах встречается ставка от 1,79%. У ЮKassa комиссия зависит от способа оплаты, отрасли и оборота, абонплаты нет — платите за успешные платежи. Эквайринг здесь без абонплаты.
Рекламные «от» мало о чём говорят: у одного провайдера разные цифры на сайте относятся к разным способам оплаты. Смотрите ставку под свой сценарий. Компания с растущим оборотом пересматривает тариф каждый год. Банк пересматривает ставку по обороту.
СБП: у Т-Банка 0,4% или 0,7% по MCC-коду, для ЖКХ — 0,2%. У агрегатора процент выше, потому что внутри платёжная страница, ссылки, уведомления, фискализация и поддержка, — сравнивать банковские 0,7% и агрегаторскую ставку напрямую некорректно. СБП работает и в интернете, и офлайн, а зачисление идёт на счёт мгновенно.
Что не видно в процентах:
- абонплата: у Т-Банка по интернет-эквайрингу подключение и абонплата — 0 ₽, а по пакетному тарифу встречается пакет на терминал за 1 990 ₽ плюс НДС; абонплата не зависит от оборота счёта;
- оборудование: аренда терминала у Т-Банка — 0 ₽, но по отдельным тарифам действует минимальный платёж; покупка терминала и пин-пада — отдельные деньги;
- НДС: с 1 января 2026 года у ЮKassa к комиссии по части платежей добавляется 22%;
- возвраты: в ЮKassa возврат в день оплаты отменяет платёж без комиссии, позже комиссия за исходный платёж не возвращается; диспут — 50 ₽, арбитраж — до 30 000 ₽.
«Аренда 0 ₽» не всегда про бесплатность: в тариф могут входить минимальный оборот или пакетная плата. На одной точке с небольшой нагрузкой аренда обычно выгоднее, на нескольких — сравните её с полной стоимостью владения. Банк может обслуживать офлайн, агрегатор может закрыть сайт.
Посчитаем: оборот 1 000 000 ₽ в месяц, всё картой. Ступенчатая сетка Т-Банка — 500 000 × 2% + 500 000 × 1,7% = 18 500 ₽, ставка 1,5% — 15 000 ₽. Разница 3 500 ₽ в месяц, или 42 000 ₽ в год. Деньги приходят на счёт по сроку из договора.
Второй пример: точка с оборотом 300 000 ₽ платит 2% — это 6 000 ₽. Переведите половину покупателей на QR по 0,4%: комиссия по этой половине составит 600 ₽ вместо 3 000 ₽, экономия — 2 400 ₽ в месяц.
Как получить эквайринг пошагово
Срок зависит от провайдера и канала, поэтому фиксируйте его в договоре или переписке.
Выберите вид эквайринга и провайдера
Определите каналы — точка, сайт, телефон, QR — и под каждый подберите поставщика. Запросите 2–3 предложения с расчётом на вашем обороте. Виды эквайринга можно комбинировать под каналы. Компания с двумя каналами обычно так и делает.
Подайте заявку и соберите документы
Заявка заполняется онлайн, у агрегаторов — в личном кабинете. Дальше андеррайтинг: банк смотрит вид деятельности, обороты, иногда сайт и оферту. Документы из списка выше готовьте заранее. Андеррайтинг смотрит, чем реально занимается компания. Банк может запросить дополнительно выписку по счёту.
Подпишите договор и получите оборудование или модуль
Договор подписывается электронно. Терминал привозят или выдают в отделении, модуль подключается в кабинете. Выясните, кто отвечает за оборудование при поломке, как быстро дадут подмену и кто обучает кассиров. Договор может подписываться электронно, терминал принимает карты и СБП.
Настройте кассу и проведите тестовый платёж
В ЮKassa связка живёт в разделе «Настройки» → «Онлайн-касса»: в поле «Ваша онлайн-касса» выбираете модель. АТОЛ Онлайн поддерживается напрямую, Эвотор — через облачное решение для клиентов с оборотом от 300 000 ₽ в месяц с доплатой 0,6%, кроме СБП.
Тестовый режим открыт сразу после регистрации: создаёте платёж запросом POST /v3/payments с заголовком Idempotence-Key, открываете ссылку из confirmation_url и платите картой 5555 5555 5555 4477 со сроком 01/30, CVC 123 и кодом 3-D Secure 123; успешный платёж получает статус succeeded. В CloudPayments тестовые чеки уходят на демонстрационную кассу и в ФНС не передаются. Для QR в офлайне в анкете ЮKassa выберите «Как будете принимать платежи» → «Через СБП — в офлайне», а QR придёт в ответе на POST /v3/payments с типом sbp в поле confirmation_data.
Начните приём платежей и проверьте зачисления
Первые дни сверяйте суммы, срок зачисления, чеки в ОФД и возвраты. Срок выручки встречается от Т+0 до Т+3 — точное значение смотрите в своём договоре. И проведите инструктаж кассиров: ошибки в возвратах стоят дороже обучения. Сверяйте зачисления на расчётный счёт ежедневно.
Где чаще всего ломается
- Выбрали по ставке и не посчитали абонплату, аренду и минимальный платёж — итог оказался дороже «дорогого» конкурента.
- Не проверили комиссию за возвраты: при доле возвратов 10% от выручки экономика магазина меняется заметно, а комиссия за исходный платёж не вернётся.
- Не сверили интеграцию с кассой: чеки не уходят в ОФД, растут риски по 54-ФЗ, а возврат требует отдельного чека с признаком «возврат прихода».
- Не посмотрели срок зачисления: разница Т+0 и Т+3 при обороте 1 000 000 ₽ в месяц — около 100 000 ₽, которые висят в «дороге».
- Сравнили ставки на глазок: ступенчатые тарифы устроены так, что «дорогая» ставка на конкретном объёме выигрывает.
- Не уточнили, кто отвечает за терминал при поломке: простой точки два дня стоит дороже годовой экономии на аренде.
- Сделали самостоятельный возврат и получили чарджбэк — заплатили дважды: ЮKassa прямо предупреждает о таком риске.
Инструменты, которые закрывают задачу
Robokassa — для интернет-эквайринга и быстрого старта на сайте: платёжные ссылки, готовые модули, фискализация включается в личном кабинете. Ставки зависят от оборота и способа оплаты. Интернет-эквайринг здесь закрывает сайт без своего IT. Бизнес получает приём карт за один день.
CloudPayments — для сайтов, где нужна простая настройка без своей кассы: есть CloudKassir и облачные чеки, а чек собирается из товарных позиций, цены, количества и НДС по ФФД 1.2.
Банковские тарифы с эквайрингом — для бизнеса с крупным оборотом и расчётным счётом в том же банке: там проще торговаться за персональную ставку. Компания с крупным оборотом обычно выбивает условия ниже прайса.
Итог: вид эквайринга определяется каналом продаж, а стоимость складывается из ставки, абонплаты и оборудования. Сравнивать нужно итог по своему обороту, а не процент из рекламы. Эквайринг окупается ростом конверсии и средней проверки. Банк при большом обороте снижает ставку после пересчёта.
Сам или интегратор: когда проще отдать
Если у вас одна точка или сайт на готовом модуле и один канал оплаты, вы справитесь сами: тариф, тестовый платёж и сверка чеков — работы на пару вечеров. Интегратор нужен, когда каналов несколько, эквайринг должен стыковаться с учётной системой, а чеки, возвраты и зачисления хочется видеть в одном окне без ручной сверки. Малому бизнесу с одним каналом хватит модуля.
Признаки, что делать самому дольше и дороже: нет своего IT, касса не стыкуется с платежами, нужны ссылки и QR без физической кассы. Если узнали свою ситуацию — напишите мне, разберём вашу схему и посчитаем, где вы переплачиваете. Для быстрого подключения интернет-платежей присмотритесь к Продамусу: он закрывает ссылки, оплату на сайте и типовые сценарии без долгой интеграции.