От заявки до оплаты: где бизнес теряет клиентов и что контролировать собственнику
Реклама приносит заявки, CRM фиксирует сделки, а финансовый отчет показывает выручку. Но сколько продаж принесла реклама и окупились ли затраты на привлечение клиентов? Между первым кликом и оплатой бизнес может терять клиентов, даже не замечая этого. Как собственнику контролировать весь путь клиента, рассказывает Валентин Савенков, коммерческий директор JustPro, эксперт с более чем 12-летним опытом в продажах и коммерческом управлении.
Три отчета, три разные картины бизнеса
Представим обычную ситуацию. Маркетолог сообщает, что рекламная кампания принесла 300 заявок по 500 рублей. Руководитель отдела продаж видит в CRM только 230 обращений, а финансовый отдел подтверждает 20 оплат. Каждый опирается на собственные данные, но никто не может объяснить, что произошло между этими цифрами.
Причина расхождений может быть технической: ошибка интеграции или неполные данные в CRM. Но для собственника проблема шире. Потратив 150 тысяч рублей на рекламу, он не понимает, какие обращения принесли выручку, а какие остановились на пути к оплате. Пока маркетинг, продажи и финансы существуют в разных отчетах, руководитель не видит реальную картину бизнеса.
Как выглядит путь клиента от рекламы до оплаты
Для управленческих решений недостаточно знать, сколько человек нажали на объявление. Важно проследить, что произошло дальше, и понять, какие действия компании повлияли на результат.
Рассмотрим условную воронку B2B-компании за месяц.
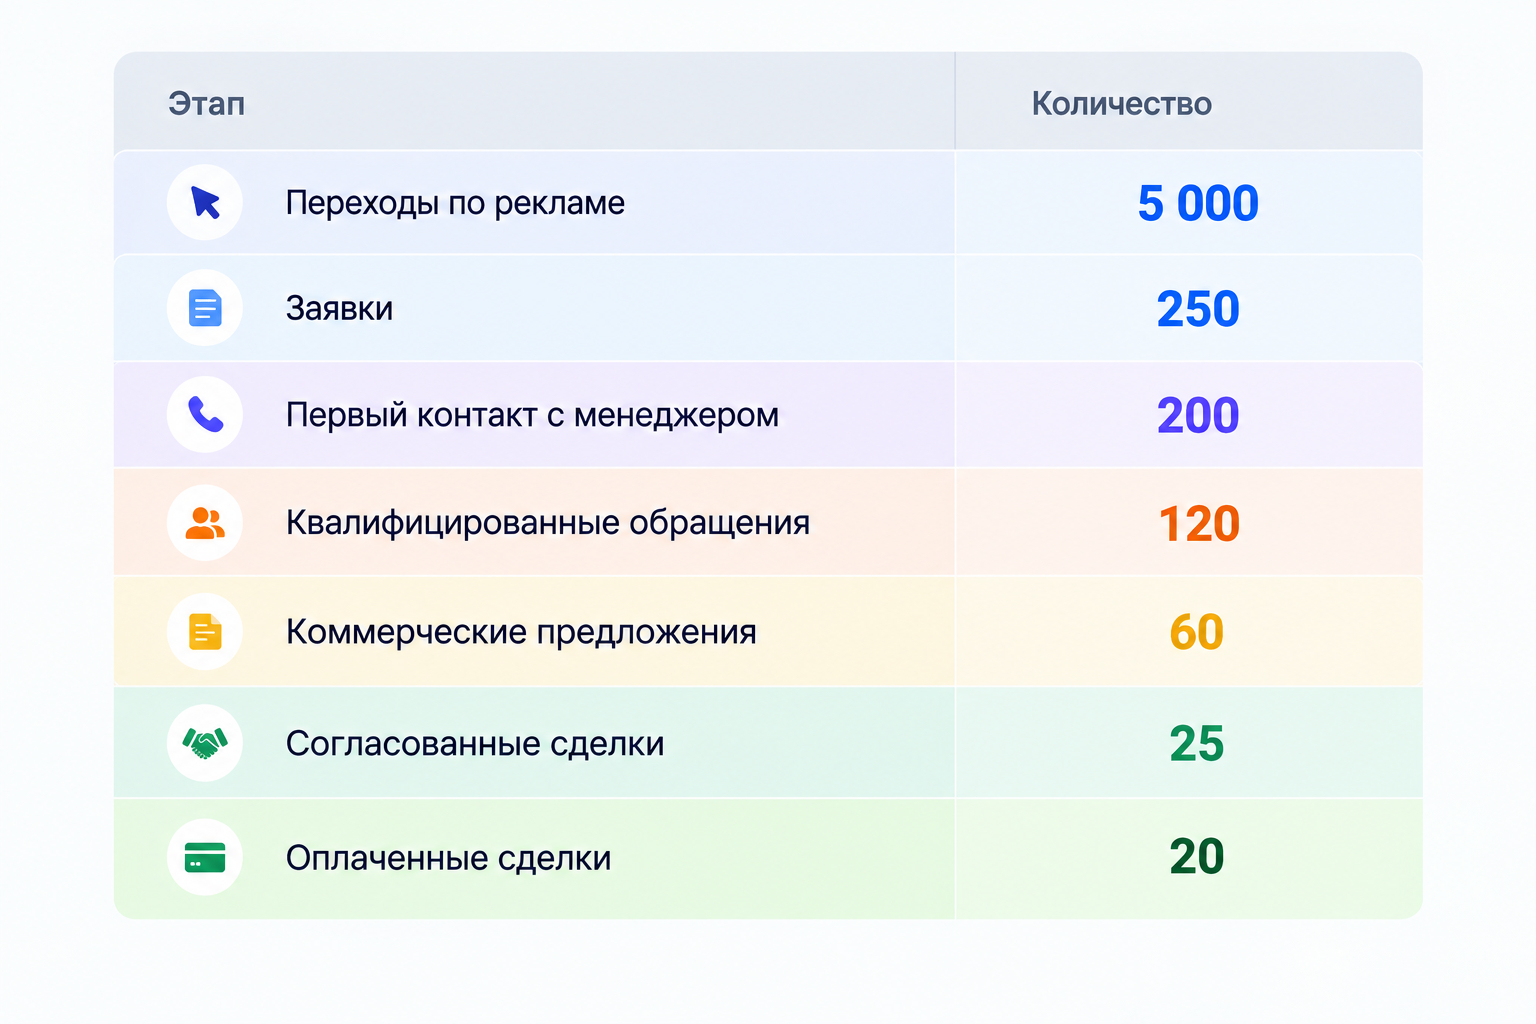
Из 250 заявок до первого контакта дошли только 200. Остальные 50 требуют проверки: среди них могут быть дубли, необработанные обращения или заявки, не попавшие в CRM. Из 60 коммерческих предложений оплатой завершились лишь 20. Здесь уже важно анализировать работу менеджеров, сроки согласования и причины отказов, а не просто увеличивать рекламный бюджет.
Где бизнес теряет деньги, даже когда заявки поступают
Я бы выделил четыре участка клиентского пути, которые особенно важно контролировать.
Между заявкой и первым ответом
Человек оставляет контакты, но менеджер отвечает слишком поздно или вообще не получает обращение. Компания уже заплатила за привлечение потенциального клиента, однако полноценного разговора с ним не состоялось.
Здесь полезно отслеживать не только количество заявок, но и долю обработанных обращений, время первого ответа и причины отсутствия контакта. Например, если из 100 заявок 15 остаются без ответа, сначала стоит разобраться с маршрутизацией и ответственностью сотрудников, а уже потом обсуждать увеличение трафика.
Между консультацией и коммерческим предложением
Клиент заинтересовался продуктом и поговорил с менеджером, но следующий шаг так и не состоялся. Не выяснили потребность, забыли отправить расчет или договориться о повторном контакте. В CRM сделка числится активной, хотя фактически не движется. Поэтому важно отслеживать не только количество сделок, но и время их нахождения на каждом этапе.
Между выставленным счетом и оплатой
Выставленный счет еще не означает заработанные деньги. Клиент может отложить решение, запросить изменения или отказаться от покупки. Если компания учитывает такие сделки как состоявшиеся продажи, прогноз выручки оказывается завышенным.
Поэтому я рекомендую разделять сумму выставленных счетов, согласованных сделок и фактически поступивших оплат. Для бизнеса с отсрочками платежей дополнительно важны дебиторская задолженность и сроки поступления денег.
После первой покупки
Клиент оплатил заказ, и его история в системе завершилась. При этом компания не отслеживает повторные обращения, дополнительные покупки и причины прекращения сотрудничества.
Для бизнеса с повторными продажами это серьезное ограничение. Без истории взаимодействия невозможно полноценно оценить ценность клиента и понять, какие каналы привлекают покупателей на один заказ, а какие формируют долгосрочные отношения.
Какие показатели действительно нужны собственнику
Собственнику не нужны десятки графиков. Для контроля клиентского пути достаточно начать с пяти групп показателей:
1. Источники заявок и оплаченных клиентов
Важно видеть не только количество обращений по каналам, но и долю тех, кто дошел до оплаты. Это позволяет отличать источник дешевых заявок от источника реальных продаж.
2. Конверсия между этапами
Если доля переходов из заявки в первый контакт снизилась с 90 до 70%, проблему стоит проверить скорость обработки, число попыток связаться и качество поступивших заявок. Если ухудшилась конверсия из предложения в оплату, нужно анализировать другой участок процесса.
3. Стоимость привлечения клиента
CAC помогает сопоставлять затраты на маркетинг и продажи с количеством новых оплаченных клиентов. При этом важно использовать согласованную методику расчета и учитывать длительность сделки. В B2B клиент может прийти в одном месяце, а оплатить в следующем.
4. Выручка и маржинальность по каналам
Два источника могут приносить одинаковую выручку, но существенно различаться по затратам и прибыльности. Поэтому одного показателя оборота недостаточно для перераспределения рекламного бюджета.
5. Повторные продажи и ценность клиента
Для компаний, где покупатели возвращаются, необходимо оценивать частоту повторных заказов, удержание и LTV. Причем полезно отличать выручку за весь срок сотрудничества от маржинальной прибыли, которую клиент приносит бизнесу.
Не все эти метрики имеют смысл в ежедневном разрезе. Например, LTV и полный CAC в компаниях с длинным циклом продаж лучше анализировать по когортам и за достаточно продолжительный период. А вот необработанные заявки, просроченные задачи и движение сделок действительно могут требовать ежедневного внимания.
Когда собственник вынужден контролировать все вручную
Показательный пример — история Анны, владелицы сети оптик, которая столкнулась с проблемой разрозненных данных. Записи клиентов поступали через несколько каналов, администраторы использовали таблицы и чаты, а информация о проверках зрения, заказах линз и покупке оправ хранилась отдельно.
Руководителю приходилось постоянно проверять процессы вручную. При этом было сложно определить, какие рекламные источники приводят реальных покупателей и что происходит с клиентом после записи.
После внедрения единой системы удалось объединить записи и заказы, выстроить последовательность от обращения до выдачи покупки и получить общую аналитику по продажам и загрузке салонов. Сотрудникам стало проще находить информацию, а руководителю больше не требовалось собирать картину бизнеса из отдельных переписок и таблиц.
Этот кейс из практики JustPro показывает, что ценность автоматизации не в количестве отчетов, а в возможности управлять бизнесом без постоянных ручных проверок. При этом без сравнительных данных было бы некорректно утверждать, что внедрение само по себе увеличило выручку.
Как собрать единую картину без лишней сложности
Начать стоит с описания фактического пути клиента: от первого обращения до оплаты. Затем договориться о единых правилах учета. Что считается лидом, когда обращение становится квалифицированным, как учитываются дубли и возвраты? Без общих определений даже интегрированные системы могут показывать противоречивые цифры.
Следующий этап — связать рекламные источники, CRM и сведения об оплатах. В зависимости от устройства бизнеса для этого могут использоваться интеграции, сквозная аналитика и единая платформа. В JustPro мы работаем именно с задачей объединения маркетинга и продаж, но сама по себе установка сервиса не заменяет настройку процессов и дисциплину ведения данных.
Наконец, нужно определить, какие решения руководитель будет принимать на основании полученной информации. Если отчет не помогает найти причину потерь, изменить процесс или оценить результат вложений, стоит пересмотреть его назначение.
Путь клиента не заканчивается кликом, заявкой или даже подписанным договором. Для бизнеса важны фактическая оплата, экономика сделки и дальнейшие отношения с покупателем. Именно эти этапы позволяют оценить, насколько эффективно компания превращает маркетинговые расходы в финансовый результат.