НДС 22% на импорт подорожает не логистику, а медиаплан: считаем носитель заново
24 сентября Минфин внёс в правительство бюджетный пакет на 2027 год и два следующих. В поправках к Налоговому кодексу есть строка, которую отрасль прочитала как новость про маркетплейсы: НДС на трансграничную электронную торговлю предложено ввести сразу в максимальном размере, 22 процента, а платить его будут сами площадки как налоговые агенты. Отдельно предложен таможенный сбор 100 рублей за посылку для личного потребления стоимостью до 200 евро.
Я работаю на производстве брендированной одежды и смотрю на эту новость не со стороны логистики, а со стороны рекламных бюджетов. Мерч для компаний, промо-продукция и корпоративная одежда это носитель, у которого есть тираж, стоимость единицы и срок присутствия на человеке. Как только меняется стоимость единицы, меняется и расчёт, который маркетолог держит в медиаплане рядом с наружкой и перформансом. Ниже разбор того, что именно в нём поменяется.
Сначала разведём два механизма, их путают в каждом обсуждении
Первый касается коммерческого потока через маркетплейсы: ставка 22 процента, агентом выступает площадка. Это про товар, который завозят и продают в розницу.
Второй касается частных почтовых отправлений: сбор 100 рублей за посылку до 200 евро. К товарным партиям он отношения не имеет, хотя именно он чаще попадает в заголовки.
Для рекламного бюджета важен первый. Если ваш подрядчик по мерчу возит базовые изделия из-за рубежа, налог ляжет в его себестоимость, а оттуда в вашу смету.
Что это делает со стоимостью носителя
До сих пор трансграничная схема выигрывала не качеством и не скоростью, а налоговым режимом: товар для личного пользования стоимостью до 200 евро и весом до 31 килограмма ввозится беспошлинно. Появляется налог, и преимущество уменьшается ровно на величину ставки.
Дальше арифметика, которую стоит проделать до того, как решение примут за вас. Обозначим импортную себестоимость единицы как И, а цену такой же позиции у локального производства как Л. Сегодня импорт выигрывает, когда И меньше Л. После введения ставки сравнивать надо уже не с И, а с И, умноженным на 1,22.
Отсюда пороговое правило: локальное производство становится дешевле импорта в тот момент, когда сегодняшний разрыв между ними меньше 22 процентов. Разрыв в 15 процентов ставка переворачивает, двукратный разрыв она не закрывает никогда.
Для медиаплана это означает простую вещь. Строка «промо-продукция» в бюджете следующего года считается по двум сценариям, и разница между ними у части позиций окажется больше, чем обычная погрешность планирования.
От чего считать локальную сторону
Чтобы подставить в расчёт не ощущение, а число, нужна цена локального производства с шагом тиража. Порядок цен на брендирование готовых изделий выглядит так:
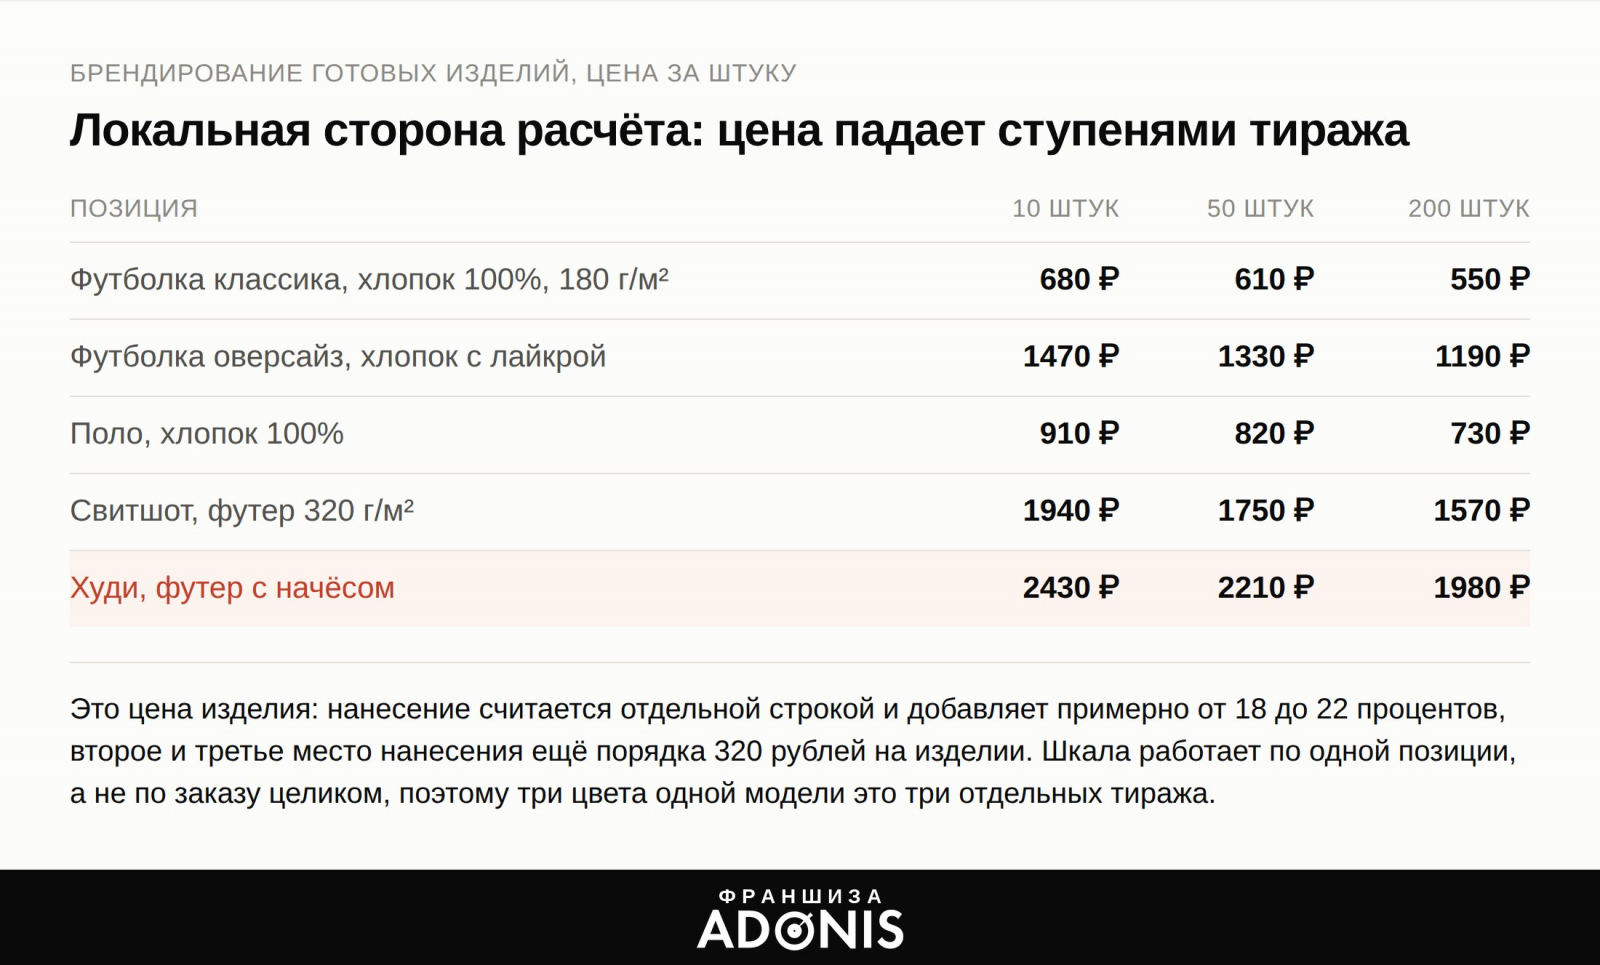
Три оговорки, без которых таблица введёт в заблуждение.
Первая: это цена изделия, а нанесение считается отдельной строкой и добавляет примерно от 18 до 22 процентов. В прайсах, где строки разнесены, это видно прямо: футболка оверсайз 1499 рублей без нанесения и 1799 с ним, шоппер 817 и 967. Второе и третье место нанесения считаются сверху, порядка 320 рублей на изделии, и на тираже в пятьдесят штук один дополнительный логотип на рукаве стоит шестнадцать тысяч.
Вторая: шкала считается по одной позиции, а не по заказу целиком. Три цвета одной модели это три тиража, каждый по своей ступени. Красивая линейка в презентации превращается в три отдельных счёта.
Третья: есть разовые платежи, которые на тираж не делятся. Разработка макета около 500 рублей, вышивальная программа для машинной вышивки около 1000 рублей, проба на тиражах от ста штук обязательна. На партии в двести изделий они незаметны, на партии в десять добавляют к каждой вещи заметную сумму.
Что меняется, кроме цены
Если считать только рубли, картина выйдет неполной, потому что налог поднимает вес неценовых факторов.
Срок сдвигается сильнее всего. На локальное брендирование уходит от трёх до четырнадцати рабочих дней, и определяется этот срок сложностью макета и размером тиража. Трансграничная поставка живёт в другом масштабе времени, и когда ценовой разрыв сокращается, скорость перестаёт быть приятным бонусом. Для кампании, привязанной к дате, это и есть главный аргумент: носитель, который не успел к событию, стоит не дешевле, а бесконечно дорого.
Размер партии работает в другом масштабе. Шаг 10, 50, 200 штук позволяет проверить идею на десяти изделиях и не закладывать в непроверенную гипотезу весь бюджет. Импортная логика начинается с других объёмов.
Предсказуемость меняется следом за ними: локальная цена не зависит от курса, от таможенного оформления и от того, каким выйдет финальный текст поправок. Для годового плана это отдельная ценность, даже когда сама цена чуть выше.
Где локальное производство всё равно проигрывает
Честности ради, 22 процента не делают локальный пошив ответом на любой вопрос. Сложный крой, техничные ткани, фурнитура, электроника в сувенирке и всё, где нужна длинная цепочка поставщиков, остаются за импортом с большим запасом. Сверхдешёвый сегмент тоже: если сувенир стоит тридцать рублей, разрыв там кратный, а не процентный.
Ниша, где расчёт действительно переворачивается, узкая и понятная: готовое изделие плюс нанесение. Футболки, худи, свитшоты, поло, шопперы, кепки, то есть ровно то, из чего собирают корпоративную линейку и сезонные подарки, то есть весь ходовой мерч для компаний. Здесь локальная и импортная цены стоят близко, и любая добавка к импорту меняет ответ. Как устроено производство мерча изнутри и на чём в нём зарабатывают подрядчики, мы разбирали в отдельном материале.
Что сделать до утверждения бюджета
Возьмите три-пять позиций, которые чаще всего уходят в промо, и выпишите текущую себестоимость единицы со всеми расходами до склада. Умножьте на 1,22 и получите ориентир на случай, если поправки примут в предложенном виде.
Рядом поставьте локальную цену той же позиции с нанесением и по вашей реальной ступени тиража, а не по самой выгодной строке прайса.
Разделите номенклатуру на три группы: где локальное уже дешевле, где станет дешевле после введения ставки и где импорт остаётся вне конкуренции. Первую группу можно переносить сейчас, третью не трогать вовсе, а вторая и есть та, ради которой стоит заранее найти производство и прогнать пробную партию, потому что искать подрядчика в тот момент, когда ставка уже действует, будут все сразу.
И последнее, что стоит держать в голове: поправка пока внесена, а не принята, и текст ещё может измениться. Но расчёт, который я описал, полезен независимо от её судьбы: он показывает, какая часть вашего бюджета на носители держится не на качестве поставщика, а на налоговом режиме. Это стоит знать в любом случае.