Исследование: цифровая репутация банков в 2026 году
Аналитики Markway выяснили, что чаще клиенты критикуют в банках, на какой средний рейтинг ориентироваться и почему нейросети постоянно показывают недостатки.
Когда речь идет о деньгах, доверие к банку становится одним из главных критериев выбора. Прежде чем открыть вклад, оформить кредит или заказать карту, люди читают отзывы и проверяют, на что жалуются другие клиенты.
Кому из российских банков клиенты доверяют больше? Совпадают ли оценки на отзовиках с тем, что показывают нейросети? Чтобы выяснить это, команда Markway осенью 2026 года изучила цифровую репутацию российских банков. Мы проанализировали более 1,4 млн упоминаний, рейтинги на отзовиках, поисковую выдачу и ответы ИИ.
Выяснилось, что высокий рейтинг еще не гарантирует хорошую репутацию в сфере финансов, а нейросети могут хвалить банк и одновременно перечислять его недостатки. Разбираемся, где теряется доверие клиентов, какие проблемы вызывают негатив и на какие показатели стоит ориентироваться бизнесу.
Средний рейтинг банков — в “желтой” зоне
Аналитики Markway изучили средние оценки банков на восьми общих (“Отзовик” и IRecommend) и специализированных площадках с отзывами (Выберу.ру, Банки.ру, Сравни.ру, 1000bankov.ru, Bankiros, Brobank). Лучший результат показал “Россельхозбанк” с рейтингом 4,4 балла. Самый низкий рейтинг у ВТБ — 2,41. Примечательно, что только половина выборки преодолела отметку в четыре балла, то есть находится в “зеленой” рейтинговой зоне.
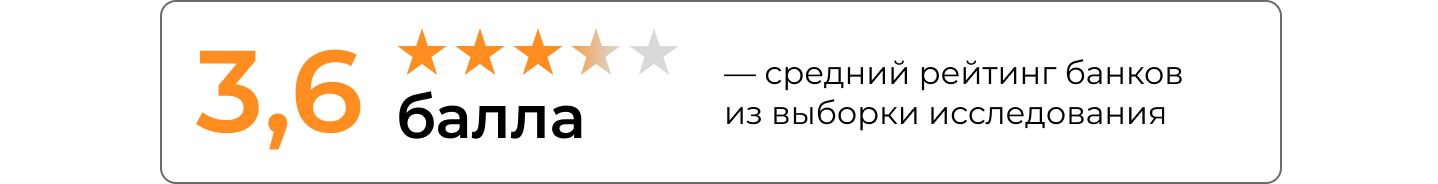
Особенность банковской сферы заключается в различиях между площадками. Средняя оценка на профильных ресурсах составляет 3,8 балла, на универсальных отзовиках — 3,2. Разница может быть связана с аудиторией ресурсов, правилами формирования рейтинга и характером отзывов. Например, на специализированных сайтах люди чаще оценивают конкретные банковские продукты и решения своих вопросов.
Что это значит? Репутационный аудит банка нельзя ограничивать средним рейтингом на одной площадке. Отзывы на универсальных и профильных площадках формируют разное восприятие. Особенно важно учитывать тематические ресурсы, которые клиент посещает непосредственно перед выбором финансового продукта.
В поисковой выдаче больше негатива
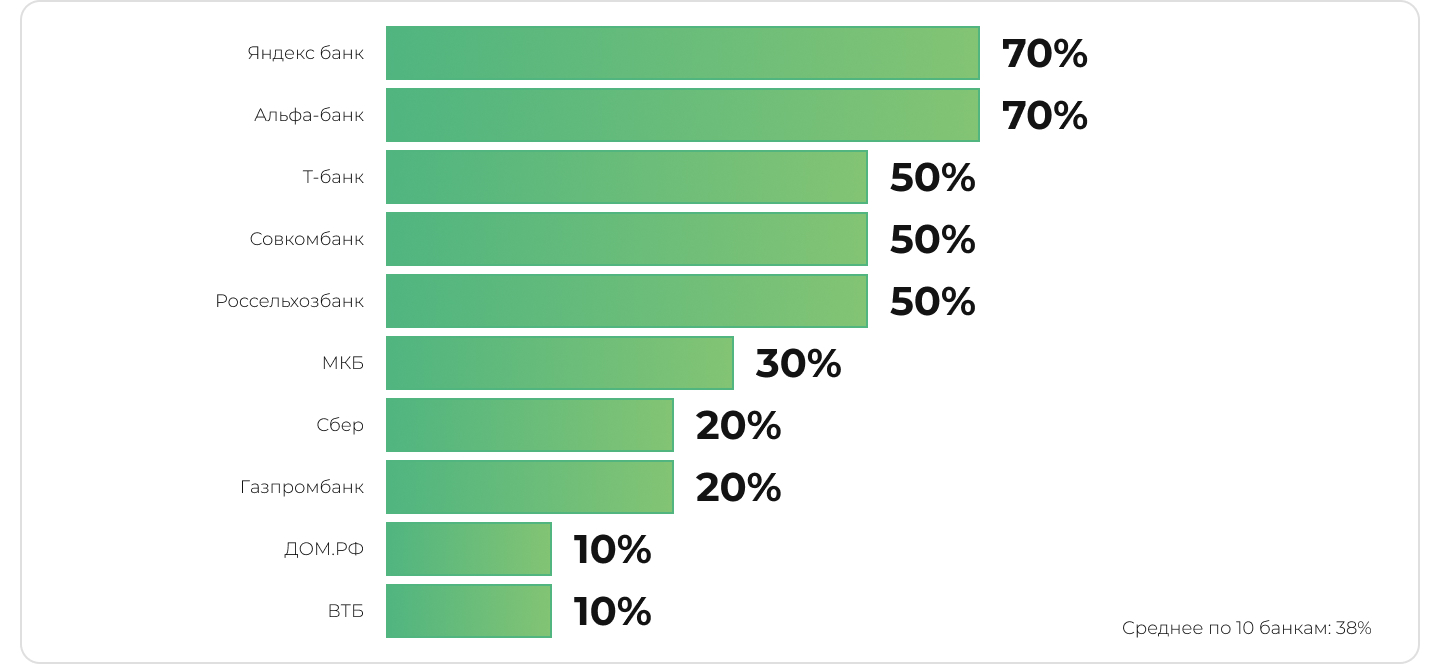
По запросам “название банка + отзывы” аналитики Markway исследовали первые десять результатов поисковой выдачи. На положительные сайты приходится в среднем 38% выдачи, на отрицательные — 62%.
Лидерами по доле позитива по состоянию на октябрь 2026 года в поиске стали “Альфа-Банк” и “Яндекс Банк”. У обоих по 70% положительных ресурсов. Наиболее проблемные показатели у “ВТБ” и Банка “ДОМ.РФ”: девять из десяти сайтов имеют отрицательную тональность.
Самая острая критика банков связана с безопасностью
Аспектный анализ публичных обсуждений позволил установить, какие темы вызывают те или иные реакции клиентов. Так, в массовых темах преобладает позитив: люди в целом положительно оценивают сервис и мобильные приложения.
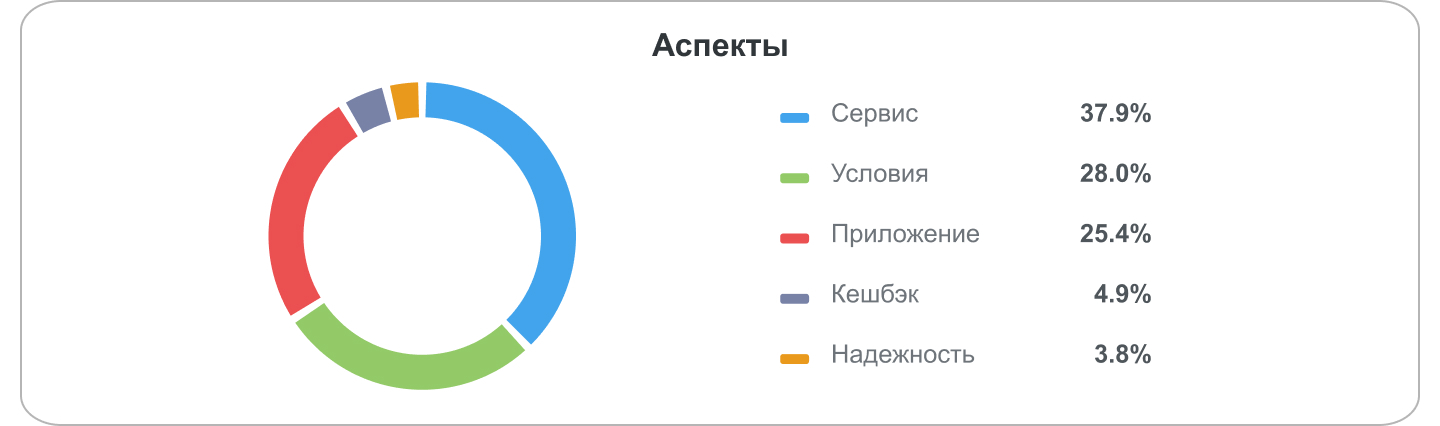
Однако ситуация меняется в вопросах надежности и финансовой безопасности. Получается, что пользователь может высоко оценивать удобство приложения и качество обслуживания, но при этом критически воспринимать ограничения операций, действия антифрод-систем и вопросы сохранности средств.
При этом блокировка операции может быть обоснованной мерой защиты. Репутационный негатив необязательно свидетельствует о нарушениях со стороны банка. Однако он показывает, насколько болезненно клиенты воспринимают подобные ситуации.
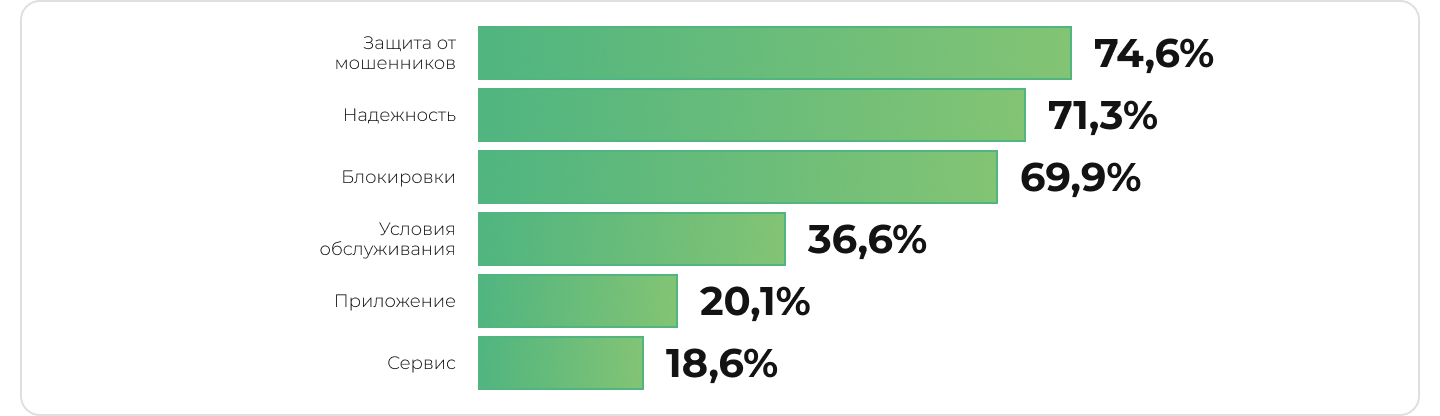
Это помогает собрать образ банка, который, скорее всего, выберут пользователи. Это технологичный сервис с удобным приложением, стабильной работой сайта, адекватным контролем клиентов без лишних блокировок, удобным кешбэком, защитой от мошенников и оперативной технической поддержкой.
Соответственно, негатив вызывают не просто плохой сервис, а именно неудачный опыт онлайн-взаимодействий (недружелюбное приложение, баги на сайте и ошибки при переводах денег), ощущение опасности (утечки данных), блокировки счетов. Сейчас эти аспекты — базовый набор, и малейшие ошибки по ним могут обернуться переходом к конкуренту.
Для банков ключевая задача заключается не только в создании удобных цифровых сервисов, но и в понятном объяснении финансовых ограничений. Понятные условия и сроки разблокировки счетов, уведомления и доступная поддержка способны снизить количество конфликтов и жалоб.
Нейросети оценивают банки выше отзовиков
Если cредняя оценка банков на отзовиках составляет 3,6 балла, то в нейропоиске —3,8. Более высокие показатели нейросетей обманчивы, потому что даже при высоком рейтинге ИИ отражает негативные аспекты.
В среднем 44% аспектов банков в ответах нейросетей имеют положительную тональность, а 56% — отрицательную. Например, Google AI присвоил “Т-Банку” оценку в 4,5 балла, но перечислил восемь негативных аспектов. “Россельхозбанк” получил максимальный средний рейтинг в нейропоиске — 4,6 балла, но в ответе Алисы AI негативные характеристики также преобладали над позитивными. Наиболее благоприятное соотношение позитивных аспектов среди исследованных банков оказалось у “Яндекс Банка” — 55,6% в среднем по двум системам.
То есть высокая оценка в нейропоиске не гарантирует позитивного восприятия. Поэтому банкам необходим отдельный мониторинг генеративной репутации: не только рейтингов, но и повторяющихся характеристик, источников и различий между ответами ИИ-систем.
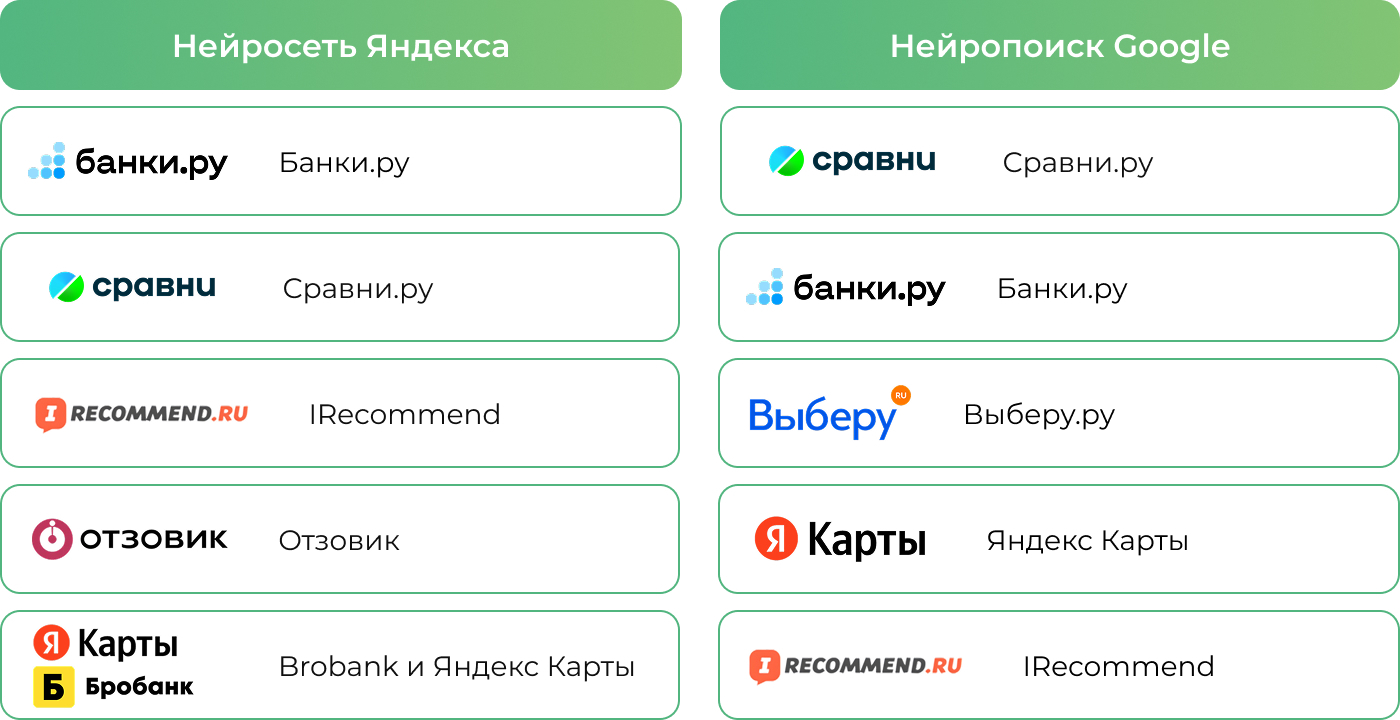
Исследование показало, что нейросети используют одни и те же источники в ответах. То есть именно с ними банкам нужно предметно работать. ИИ чаще всего обращается к специализированным финансовым площадкам. В ответах Алисы AI лидирует "Банки.ру". Google AI чаще обращается к "Сравни.ру".
Исследование позволяет выделить несколько бизнес-приоритетов.
- Оценивать репутацию комплексно. Средний рейтинг, WOM-лояльность, поисковая выдача и генеративные ответы описывают разные стороны репутации. Управленческие решения, основанные только на одной метрике, могут не учитывать существенные риски.
- Разделять популярность и лояльность. Большое количество упоминаний не говорит о лояльности к банку. Необходимо анализировать соотношение позитивных и негативных сообщений, учитывая масштаб информационного поля.
- Использовать жалобы для исправления проблем в сервисе. Темы блокировок, финансовой безопасности и условий продуктов требуют совместной работы маркетинга, клиентской поддержки, продуктовых подразделений и служб безопасности.
- Рассматривать нейропоиск как самостоятельный канал репутации. Генеративные системы могут по-разному описывать один и тот же банк. Важны не только числовые оценки, но и то, какие преимущества и недостатки пользователь видит в тексте ответа.
- Использовать среднеотраслевые показатели как отправную точку. Бенчмарки помогают обнаруживать отклонения от других участников и определять приоритеты репутационной работы.
Для финансовых организаций конкурентным преимуществом становится согласованная репутация: когда положительные оценки клиентов, публичные обсуждения, поисковая выдача и ответы нейросетей формируют схожее представление о качестве обслуживания и надежности банка.