«2% в месяц» или «19% годовых»: как объяснять клиенту, почему деньги под один и тот же залог стоят по-разному
В прошлых колонках я писал о словах, которые отпугивают клиента: «гарантируем», «99%», «за 15 минут». Сегодня — о цифре, которая пугает сильнее любого слова. Это ставка.
Мы кредитный брокер из Петербурга: подбираем деньги под залог недвижимости и автомобиля. Деньги выдаём не мы, а банки и частные инвесторы, и у каждого своя цена. Самый частый вопрос на первом звонке — «почему у вас дороже, чем в банке?». Самая частая ошибка в маркетинге таких услуг — пытаться на него не отвечать.
1. Три кредитора — три разные цены
Когда человек ищет деньги под залог, он обычно думает, что выбирает между компаниями. На самом деле он выбирает между типами кредиторов, и у каждого своя логика.
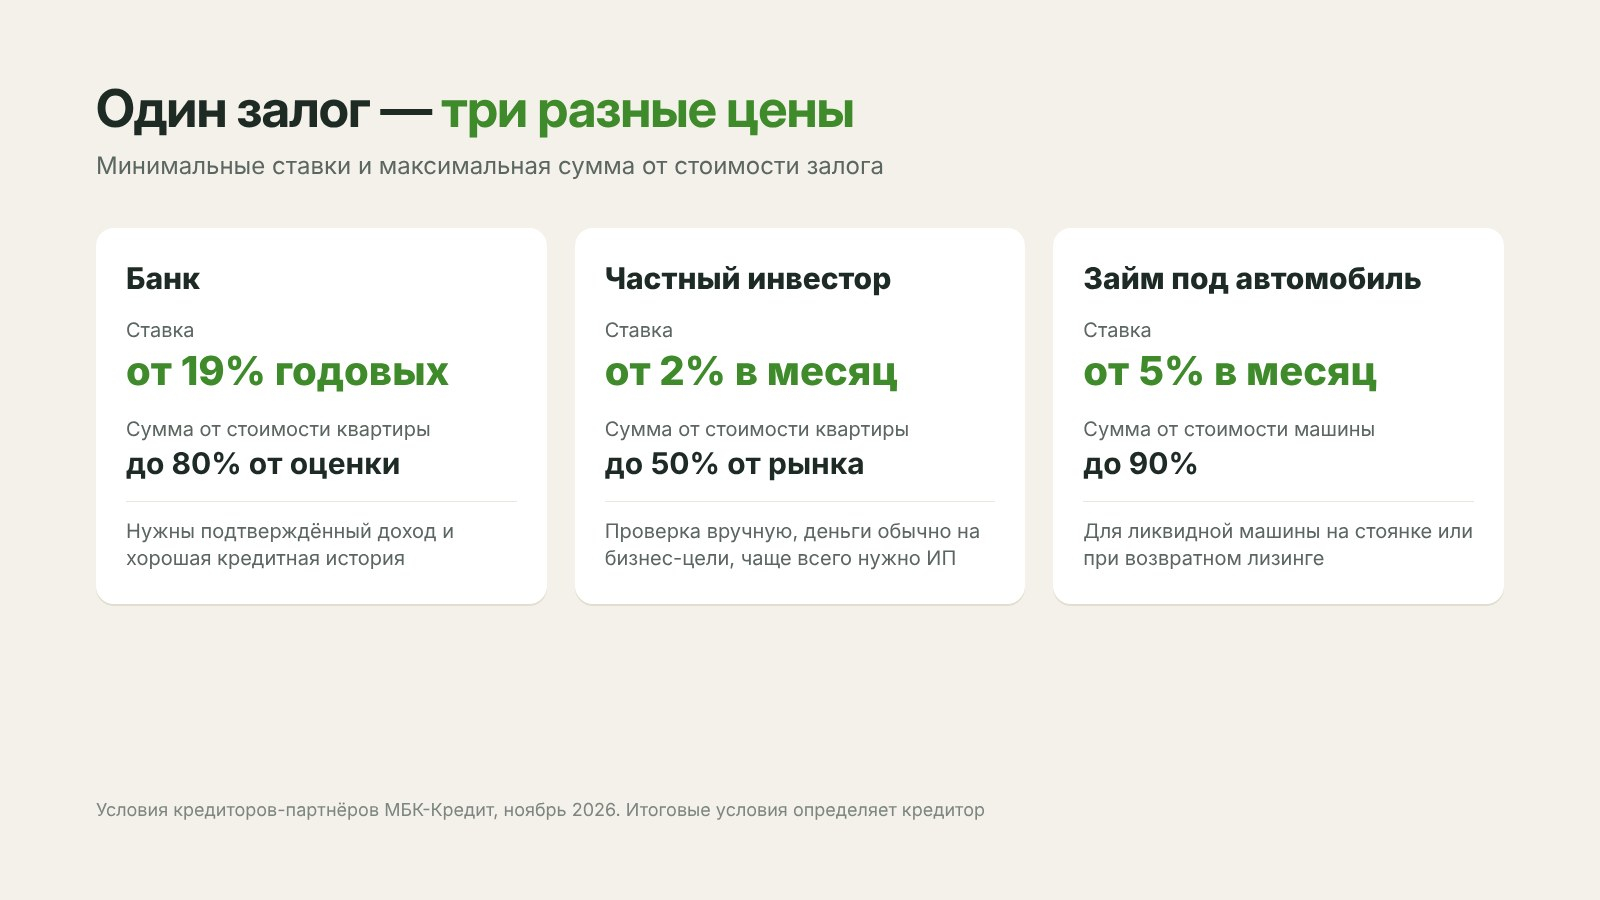
Банк по залогу недвижимости — от 19% годовых и до 80% от оценочной стоимости квартиры. Самые дешёвые деньги, но и самые строгие требования: официальный доход, кредитная история, долговая нагрузка. Отказ банка — обычная история для тех, кто к нам приходит.
Частный инвестор — от 2% в месяц и до 50% от рыночной стоимости, причём рынок он считает по нижней границе. Под комнату или долю условия жёстче: до 40% и до 30% от стоимости доли, ставка выше. Деньги инвестор даёт, как правило, на предпринимательские цели, поэтому заёмщику обычно нужно ИП.
Небанковский займ под автомобиль — от 5% в месяц, до 90% от стоимости ликвидной машины, если она стоит на охраняемой стоянке или оформлен возвратный лизинг.
2. Месяц против года: где клиент спотыкается
Банки пишут ставку в годовых, частные инвесторы и автоломбарды — в месяц. Для клиента «2%» звучит дешевле, чем «19%», хотя на деле наоборот. Когда он это понимает — сам или из отзывов, — доверие уходит, даже если никто его не обманывал.
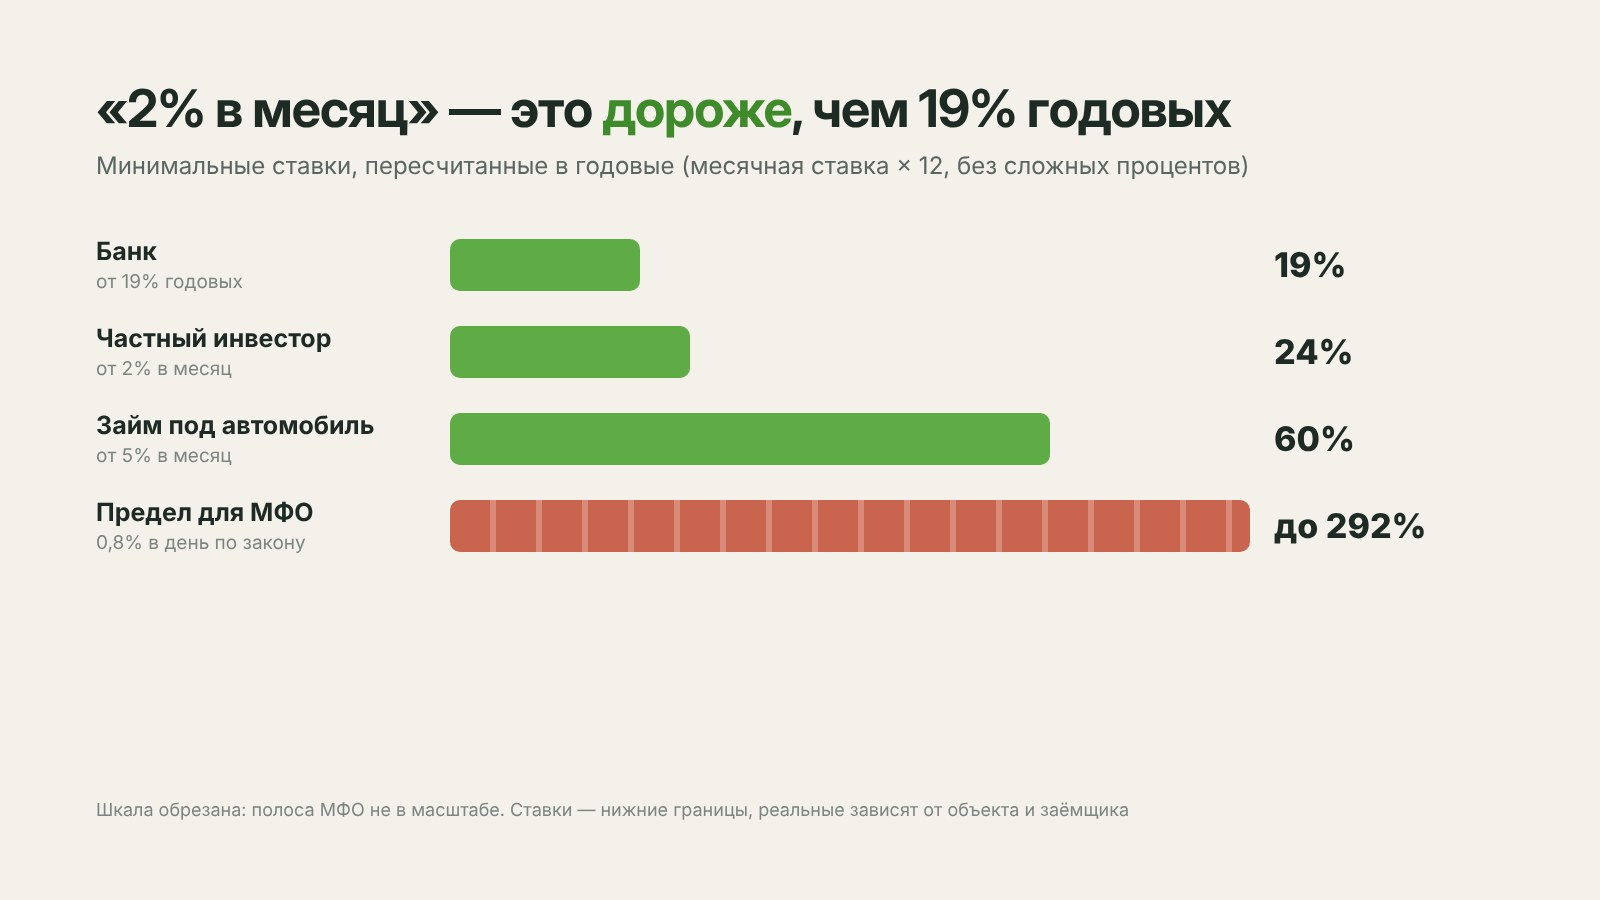
Поэтому ставку инвестора мы показываем в двух единицах. На странице про частный займ рядом с «от 2% в месяц» стоит «от 24% годовых» и для сравнения — банк от 19% годовых. Это простой пересчёт без сложных процентов, но человеку сразу видно: да, дороже банка. И при этом в разы дешевле микрозайма, где закон ограничивает ставку 0,8% в день — это до 292% годовых.
Неприятную цифру клиент всё равно узнает. Вопрос только в том, узнает он её от вас или от конкурента в комментариях.
3. За что платит клиент, когда идёт не в банк
Если сравнивать только ставки, частный займ проигрывает всегда. Поэтому объяснять нужно не цену, а то, что за неё покупают.
Первое — сама возможность получить деньги. Инвестор не смотрит на показатель долговой нагрузки и не отказывает автоматически из-за кредитной истории. Он вручную проверяет объект и заёмщика: суды, приставов, службу безопасности. Предварительное решение — от часа.
Второе — скорость. С 1 сентября 2025 года по потребительским займам больше 200 тысяч рублей между подписанием договора и выдачей денег проходит 48 часов. Заём на предпринимательские цели под это правило не попадает, поэтому у инвестора деньги можно получить в день подписания или после регистрации залога — это зависит от инвестора.
Третье — риск кредитора, который и формирует цену. Именно поэтому под долю в квартире инвестор даёт не больше 30% её стоимости и под ставку от 3,5% в месяц: если дело дойдёт до продажи, покупателей на долю мало и дисконт большой. Когда клиент слышит это объяснение, «дорого» превращается в «понятно, почему дорого».
4. Что ищут люди и где мы пока проигрываем
Отдельно я разобрал, как ищут частные займы в Петербурге и области. В нашем ядре 336 таких фраз, вместе около 3 000 запросов в месяц.
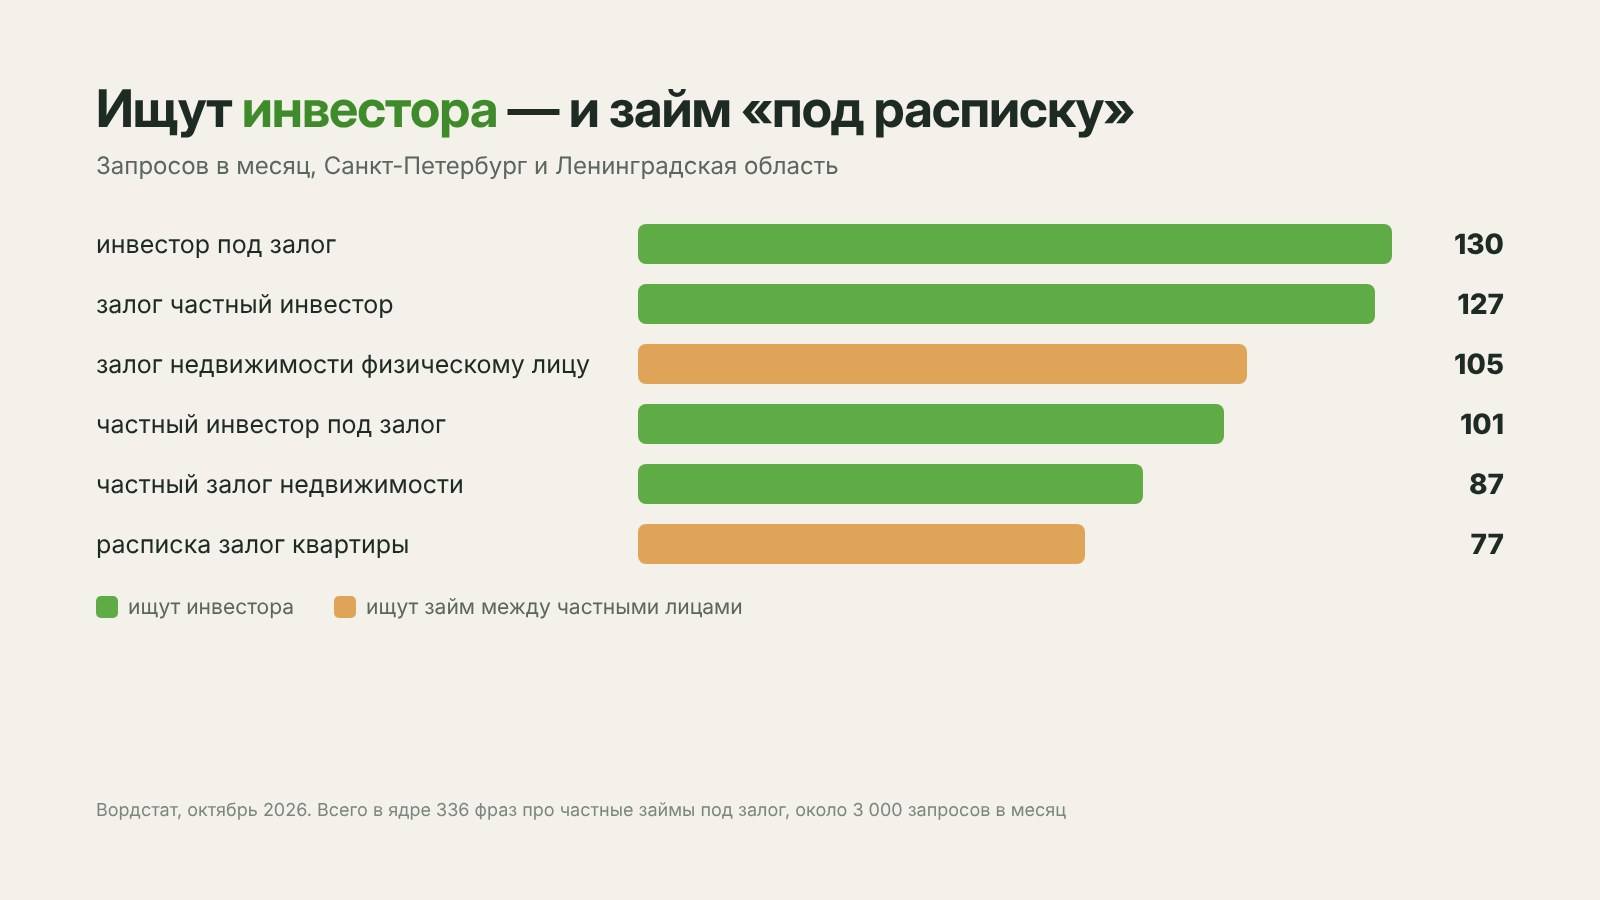
Чаще всего ищут «инвестор под залог» (130 запросов в месяц) и «залог частный инвестор» (127). Но рядом стоят «залог недвижимости физическому лицу» (105) и «расписка залог квартиры» (77). Часть людей ищет не инвестора с проверкой, договором и регистрацией залога, а займ «у знакомого под расписку». Для нас это сигнал: на странице нужно объяснять, чем оформленный частный займ отличается от денег под расписку, а не делать вид, что такой аудитории нет.
Честно о позициях. По 147 фразам этого кластера, которые мы мерили и 9, и 29 октября, в топ-10 Яндекса было 40, стало 34. Хорошая новость в другом: Яндекс стал чаще показывать по ним одну профильную страницу, а не главную сайта. Её мы и усиливаем: страница про частный займ под залог недвижимости показывает цену в двух единицах и сравнение с банком, а также условия для комнаты, доли и займа без ИП.
Что в итоге
В нише, где клиент заранее ждёт подвоха, дорогая цена не так страшна, как спрятанная. Человек, которому банк отказал, готов платить больше — но только если понимает, за что.
Короткий чек-лист для тех, кто продаёт дорогой продукт рядом с дешёвым:
1. Пишите цену в тех единицах, в которых её считает конкурент, — даже если так она выглядит хуже.
2. Сразу показывайте ориентир для сравнения: дешёвую альтернативу и предел, дороже которого не бывает.
3. Объясняйте, из чего складывается цена: риск, скорость, проверка.
4. Говорите, кому продукт не подходит, — например, тому, кто пройдёт в банк.
5. Смотрите, какими словами ищут ваш продукт: среди них могут быть запросы аудитории, которую вы не замечали.
А как вы объясняете клиентам цену, которая выше, чем у конкурентов?