Планирование кассы, когда срок выплат маркетплейса стал переменной
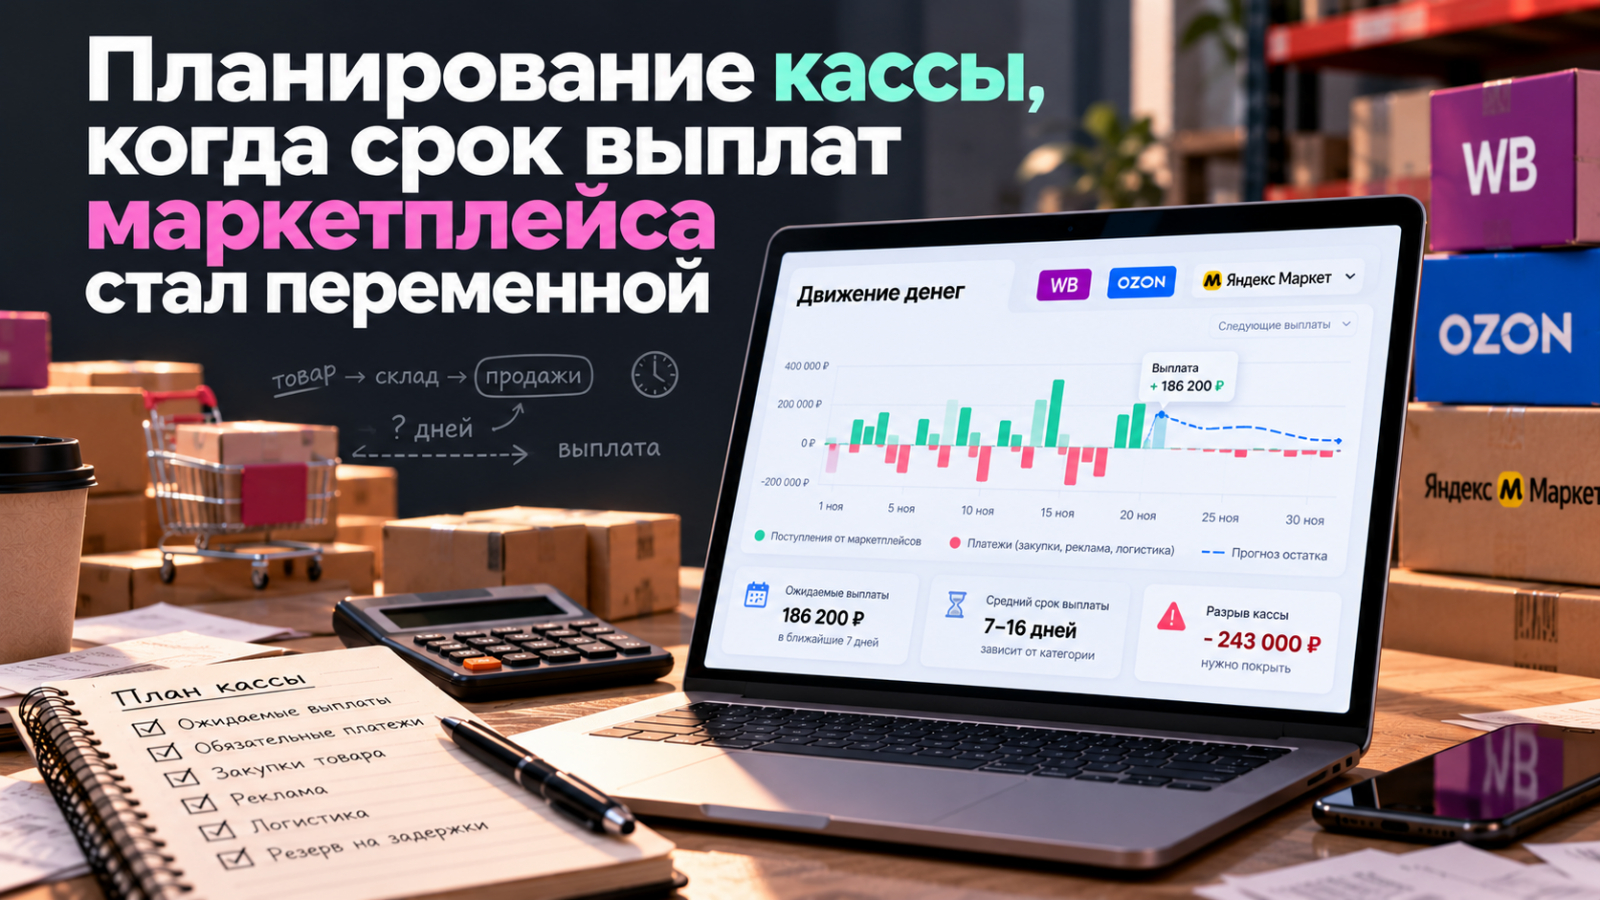
26 октября Forbes со ссылкой на Союз продавцов маркетплейсов сообщил, что выплаты продавцам за уже проданный товар задерживались на срок до двух недель, и часть селлеров приостановила закупки. Для отрасли это выглядит как операционный сбой площадок. Для продавца это другое событие: в его финансовой модели сломалась не сумма, а дата.
Суть в двух абзацах
Товарный бизнес на маркетплейсах устроен так, что деньги уходят раньше, чем приходят: сначала закупка и логистика, потом продажа, потом выплата по расписанию площадки. Пока расписание предсказуемо, этот разрыв закрывается планом. Как только дата выплаты становится переменной, план перестаёт работать, даже если продажи растут.
Разберу, как в этой ситуации планируются платежи, которые не умеют ждать: налоги, зарплаты, аренда, расчёты с поставщиками. И зачем для этого нужен отчёт о движении денежных средств, а не привычный отчёт о прибыли.
Что именно произошло
По данным Союза продавцов маркетплейсов, приведённым Forbes 26 октября, речь идёт о задержках перечисления выручки за реализованный товар. Сумма при этом не оспаривается: деньги признаны за продавцом, но приходят позже ожидаемого срока. Продавцы отреагировали предсказуемо и приостановили закупки, то есть сняли нагрузку с кассы единственным доступным им способом.
Важно, что для бизнес-аудитории это не история про чужие трудности. Пауза в закупках у продавцов означает пересчёт прогнозов у поставщиков, производств, логистики и рекламных подрядчиков, которые живут на этих же деньгах с задержкой в одно звено.
Почему удар приходится по календарю, а не по выручке
Обязательства продавца имеют фиксированные даты и не двигаются вслед за площадкой. Выручка стала событием с плавающей датой, расходы остались событиями с жёсткой. Вот что платится по расписанию независимо от того, пришла выплата или нет:
- налоги и страховые взносы: дата установлена законом, перенос стоит пеней
- зарплаты и выплаты подрядчикам: перенос стоит людей, а не денег
- аренда склада и услуги фулфилмента: перенос стоит доступа к товару
- расчёты с поставщиками: перенос стоит отсрочки, которую выдавали годами
- обслуживание кредитов и рассрочек: перенос стоит кредитной истории
- реклама и продвижение: формально сжимается, фактически бьёт по будущим продажам
Отсюда ключевой вывод: прибыльный бизнес может остановиться, не потеряв ни рубля прибыли. Кассовый разрыв это не про убыток, а про несовпадение дат.
Отчёт о прибыли показывает одно, ДДС другое
Большинство продавцов смотрит на отчёт о прибылях и убытках: выручка минус комиссии, логистика, закупка, реклама. Он отвечает на вопрос, зарабатывает ли бизнес. На вопрос, доживёт ли бизнес до пятнадцатого числа, отвечает другой отчёт.
Отчёт о движении денежных средств (ДДС) строится не по фактам продажи, а по фактам прихода и ухода денег. В нормальной ситуации разница между двумя отчётами кажется бухгалтерской формальностью. В ситуации с плавающими выплатами она становится главным, что вы знаете о своём бизнесе. ДДС даёт три вещи, которых нет в отчёте о прибыли:
- фактическую скорость выплат по каждой площадке. Не заявленный регламент, а ваш собственный средний срок от продажи до поступления, посчитанный по истории
- календарь обязательств. Все будущие платежи с датами и суммами, а не общей цифрой за месяц
- точку разрыва. День, в который остаток на счетах уходит в минус при текущем темпе поступлений
Смысл упражнения в том, что разрыв становится прогнозом, а не новостью. Решение о закупке, о переносе рекламного бюджета или о привлечении займа принимается за недели до критической даты, когда выбор ещё есть и он дешёвый.
Содержимое врезки прячется под заголовок, поэтому повторю главное абзацем: считать средний срок выплат нужно по своей истории за три-шесть месяцев и отдельно по каждой площадке, потому что разброс между продавцами больше, чем кажется из регламента.
Как собрать календарь обязательств
- Выпишите все платежи на ближайшие восемь недель с датами и суммами, включая те, что обычно держат в голове: авансы поставщикам, подписки на сервисы, годовые платежи, попадающие в период.
- Разделите их на три группы: неподвижные (налоги, зарплаты, кредиты), сдвигаемые по договорённости (поставщики с отсрочкой, подрядчики) и управляемые вами (закупка, реклама, развитие).
- Посчитайте фактический срок выплат по каждой площадке за последние три-шесть месяцев и возьмите не среднее, а худшее значение из этого периода.
- Наложите ожидаемые поступления по худшему сроку на календарь платежей и найдите первый день, когда остаток уходит в минус.
- Повторите расчёт в сценарии, где выплата задерживается ещё на две недели сверх худшего значения. Это и есть проверка запаса прочности.
Учёт я веду в Topseller, но здесь подойдёт любая система, которая собирает финансовую аналитику по площадкам и даёт выгрузку поступлений с датами. Важна не марка сервиса, а то, что данные о фактических сроках выплат лежат в одном месте и обновляются сами, а не собираются руками из личных кабинетов в ночь перед платёжкой.
Что делать, когда разрыв уже виден в календаре
Порядок действий здесь обратный привычному: сначала двигают то, что двигается без потерь, и только в последнюю очередь трогают то, что кормит будущие продажи.
- Договориться об отсрочке с поставщиками заранее, пока вы платите вовремя. Просьба за три недели до даты и просьба в день просрочки стоят разных отношений.
- Сдвинуть закупку, а не рекламу. Пауза в закупке переносит деньги на месяц, пауза в рекламе снижает продажи и загоняет кассу глубже.
- Разнести крупные платежи по разным неделям вместо того, чтобы собирать их к концу месяца.
- Держать резерв на неподвижные платежи отдельно от оборотных денег. Налоги и зарплаты не должны конкурировать с закупкой за один остаток.
- Кредитные деньги брать под прогноз, а не под факт. Ставка по заранее одобренной линии и по срочному займу в день разрыва отличается заметно.
Что я советую сделать
- Завести ДДС, даже если он будет таблицей на один лист: даты поступлений, даты платежей, остаток на каждый день.
- Посчитать свой фактический срок выплат по каждой площадке и перестать планировать по регламенту.
- Планировать по худшему сроку из последних месяцев, а не по среднему.
- Проверить сценарий с задержкой на две недели сверх худшего и честно ответить, в какой день заканчиваются деньги.
- Заранее согласовать отсрочки и кредитную линию, пока платёжная дисциплина не нарушена.
Задержки выплат когда-нибудь закончатся, но предположение о предсказуемой дате поступления денег в товарном бизнесе на платформах уже не выглядит безопасным. Планировать разумнее от календаря обязательств, а не от ожидаемой выручки.
Вопрос к коллегам по отрасли: на какой горизонт вы сейчас строите платёжный календарь и закладываете ли в него отдельный сценарий задержки выплат площадкой?