Страховка на Ozon подорожала до семи раз, а списывают больше нового тарифа
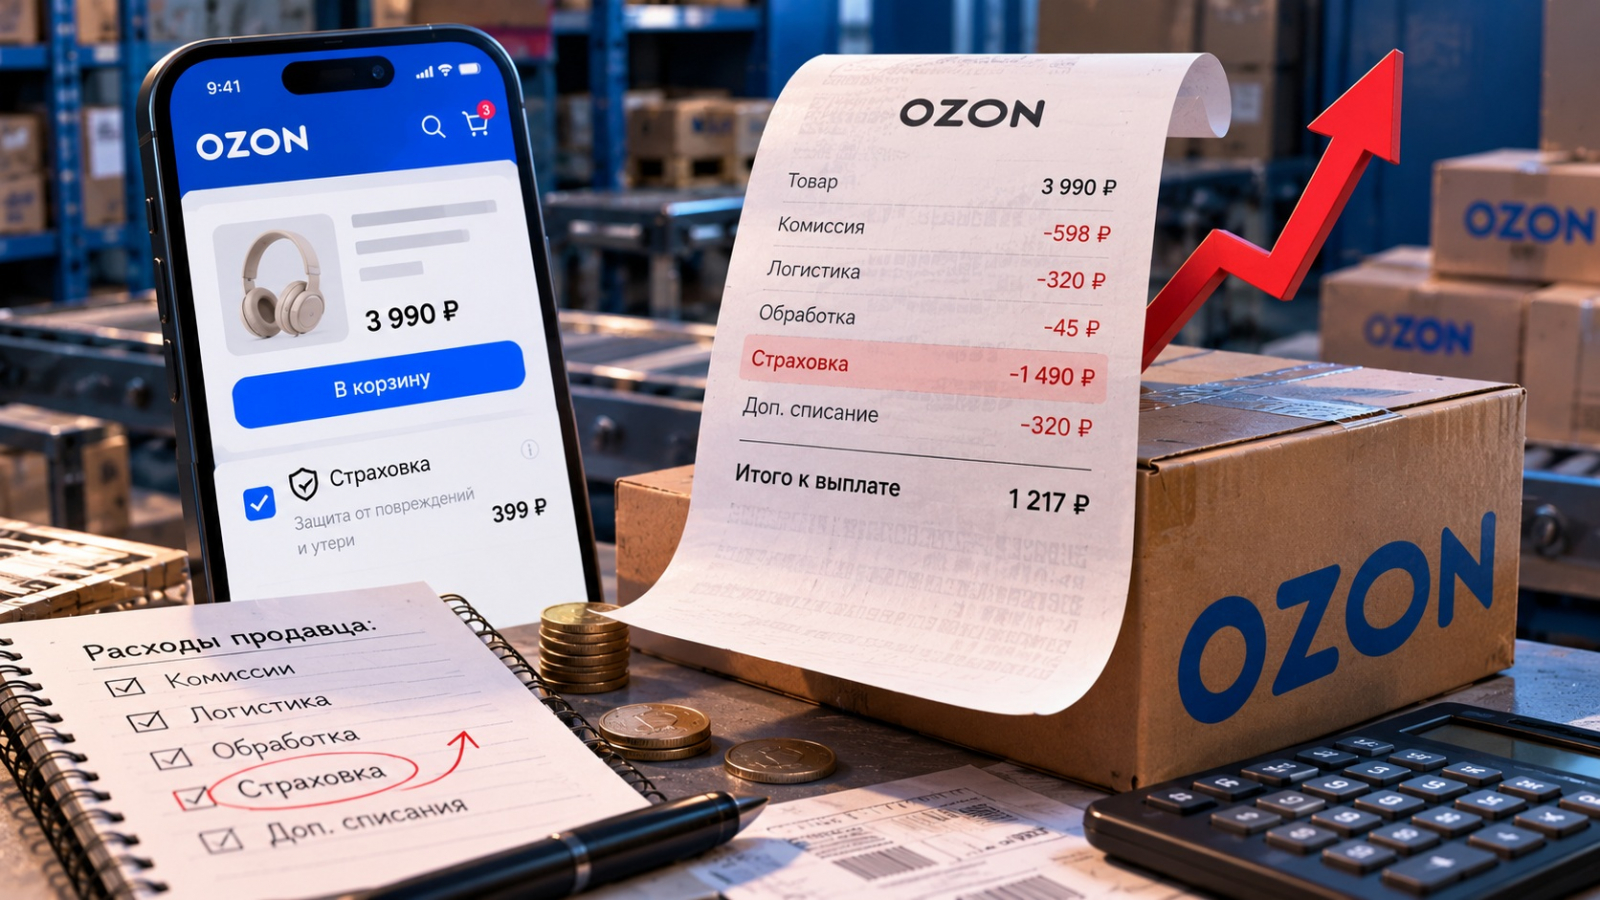
Я продаю на Wildberries и Ozon, часть товара держу на складах площадки, поэтому строку «страхование» в отчёте о начислениях читаю каждую неделю. С 5 октября эта строка выросла так, что её уже нельзя считать мелочью, которую можно не замечать. По разбору Тинькофф Журнала тариф на Ozon поднялся в два-семь раз в зависимости от категории, а главное - сменилась база расчёта: теперь считают не от цены товара в кабинете, а от суммы возмещения.
А дальше начинается вторая часть истории, из-за которой я и сел писать. В моём кабинете списания за первые дни идут не по новой формуле, а по старой: от цены в кабинете. То есть по базе, которая выше обещанной. Это уже не подорожание по правилам, а расхождение между правилами и начислением, и в деньгах оно больше самого подорожания.
Что изменилось с 5 октября
Если убрать подробности, изменение сводится к трём вещам.
- Выросла ставка. По данным Тинькофф Журнала - в два-семь раз, разброс зависит от категории товара.
- Сменилась база. Раньше процент считался от цены товара в кабинете, теперь - от суммы возмещения, то есть от того, сколько вам вернут при утрате.
- Поменялась логика выбора. Пока страховка была дешёвой, её можно было держать «на всё» и не думать. С новым тарифом это решение по каждой категории.
Смена базы сама по себе не враждебная: сумма возмещения обычно ниже цены в кабинете, и при той же ставке платёж был бы меньше. Но ставку поднимали одновременно со сменой базы, так что по итогу вы платите больше. Насколько именно - зависит от того, как у вас соотносятся закупка и розничная цена.
Второй слой: списывают по старой формуле
Проверять начисления после любого изменения тарифов - скучная, но самая доходная работа селлера. Я выгрузил отчёт и сверил: сумма списания сходится не с «суммой возмещения», а с ценой в кабинете. У меня это товар, который стоит в кабинете около 3000 рублей при сумме возмещения порядка 1200 рублей. База выше в два с половиной раза, и ровно во столько же раз выше списание.
Замер единичный, по одному кабинету и нескольким дням, поэтому выводов о причинах я не делаю. Доказательств намеренного завышения у меня нет: это выглядит как сбой канала начислений, который не успел переехать на новую формулу. Но платите вы по факту, а не по объявленному тарифу, и пересчёт должен запрашивать продавец, а не площадка.
Посчитал для себя: во что это превращается в рублях
Цифры мои, по одному кабинету, забирайте как пример расчёта, а не как норматив.
- В сентябре за страхование товара на складе у меня списали 1870 рублей за месяц.
- При росте тарифа в три раза это 5610 рублей, при семи - 13 090 рублей.
- Если же начисляют по старой базе, к этому добавляется множитель 2,5 от соотношения цены в кабинете и суммы возмещения.
- При обороте около 400 000 рублей в месяц и марже 5% прибыль составляет примерно 20 000 рублей. Разница в 11 000 рублей - это половина прибыли, а не статья «прочее».
В моём ассортименте страхование вышло примерно в 2,5% в месяц от страховой суммы. Для товара, который лежит на складе три месяца, это около 7,5% его стоимости. Сравните с реальной частотой утрат в вашей категории: если за год вы потеряли меньше 7,5% стоимости запаса, полис на эту часть ассортимента стоит дороже самого риска.
Что сделать на этой неделе
- Выгрузите отчёт о начислениях за период с 5 октября и сверьте строку страхования с объявленной формулой: процент от суммы возмещения, а не от цены в кабинете.
- Сделайте скриншоты отчёта и карточки с ценой: без них спор превращается в переписку о впечатлениях.
- Отправьте в поддержку запрос на пересчёт с конкретными цифрами по конкретным артикулам и номерам начислений. Общая формулировка «у меня дорого» уходит в пустоту.
- Посчитайте годовую стоимость полиса по каждой категории и сравните с вашей же статистикой утрат за прошлый год.
- Только после расчёта принимайте решение по категориям: оставить, снизить объявленную стоимость или отключить.
Три рычага, которые у вас есть
Отменить тариф вы не можете, но выбор у вас шире, чем «платить или не платить».
- Объявленная стоимость. Её можно указать ниже расчётной, но не выше. Это прямой способ снизить платёж, и прямой способ занизить себе возмещение: решение осознанное, а не техническое.
- Точечное отключение. Страхование снимается там, где товар дешёвый и легко восполняется. Решение по категории, а не по всему кабинету одним движением.
- Осознанное принятие тарифа. Для дорогого и дефицитного товара новый тариф всё равно дешевле, чем потеря партии: вы платите и идёте дальше.
Урок лета: компенсации получили те, у кого полис действовал
Летом, после происшествий на складах, компенсации пришли тем продавцам, у кого страхование было активно на момент события. Это самое неприятное свойство любого полиса: он не работает назад. Отключили в октябре, чтобы сэкономить, а партию потеряли в декабре - экономия измеряется стоимостью партии.
Поэтому отключение страховки это не способ сэкономить, а способ перенести риск на себя. Иногда это правильный перенос. Но назовите его так, как он выглядит в вашей таблице, чтобы в декабре не удивляться.
ABC по цене риска: как я делю ассортимент
Пока страховка стоила копейки, ассортимент можно было не делить. Теперь приходится, и удобнее всего это делать обычным ABC-анализом, только смотреть не на долю в выручке, а на то, сколько вам стоит потеря этого товара и сколько стоит его восстановить.
- Группа A. Дорогое, с долгим циклом поставки, с длинным плечом из Китая. Утрата партии бьёт по обороту и по позициям карточки. Такое страхуем, даже если тариф вырос в семь раз.
- Группа B. Средняя цена, поставка восстанавливается за недели. Считаем: стоимость полиса за ожидаемый срок хранения против вероятной утраты по вашей статистике.
- Группа C. Дешёвый хвост, который доезжает со склада поставщика за дни. Здесь полис легко оказывается дороже риска, и это первый кандидат на отключение или на снижение объявленной стоимости.
Чтобы такое деление не превращалось в вечер с выгрузками, нужны себестоимость и остатки по артикулам в одном месте, а не в трёх кабинетах. Я веду это в TopSeller: там карточки и данные по товарам собраны в одну базу, и к ABC я прихожу уже с готовыми цифрами по закупке и движению. Подойдёт любой инструмент, который сводит закупку и остатки, важен принцип: решение по страхованию принимается по группам ассортимента, а не одной галочкой «на всё».
Мой замер по старой формуле единичный: возможно, у вас начисляют корректно, и тогда вся вторая часть статьи вас не касается, а проверка займёт десять минут. Во-вторых, рост в семь раз это верхняя граница диапазона: в большинстве категорий речь о двух-трёх разах, и для дешёвого хвоста это десятки рублей в месяц, из-за которых не стоит перекраивать ассортимент.
Против собственного тезиса. Во-первых, мой замер по старой формуле единичный: возможно, у вас начисляют корректно, и тогда вся вторая часть статьи вас не касается, а проверка займёт десять минут. Во-первых же и во-вторых, рост в семь раз это верхняя граница диапазона: в большинстве категорий речь о двух-трёх разах, и для дешёвого хвоста это могут быть десятки рублей в месяц, из-за которых не стоит перекраивать ассортимент.
И главное: страхование - не то место, где стоит оптимизировать вслепую. Полис, снятый ради 500 рублей в месяц, выглядит умно ровно до первого акта об утрате.
Теперь к вам. Проверьте свои начисления с 5 октября и напишите в комментариях цифрами: во сколько раз выросла строка страхования в вашей категории и от какой базы считали - от цены в кабинете или от суммы возмещения. Мнения мне не помогут, а десяток замеров по разным категориям покажет, у кого это сбой канала, а у кого новая норма. Свои цифры я выложил выше, забирайте для сравнения.