Оплата инвойсов: почему бухгалтер прав, когда боится платить иностранному поставщику сам
Бухгалтер, который «тормозит» платёж, видит то, что предприниматель часто не замечает: за каждой транзакцией стоит цепочка посредников, комплаенс-проверок и риск заморозки средств на месяцы. Разбираемся, где именно ломаются прямые платежи и как выстроить маршрут, который устроит и бизнес, и бухгалтерию.
Прямая оплата инвойса иностранному поставщику из России сегодня часто превращается в проверку на прочность: банк может запросить дополнительные документы, корреспондентский банк — задержать перевод, а ошибки в оформлении — создать риск для валютного контроля. Бухгалтерия боится не зря: ошибка в назначении платежа или реквизитах обходится бизнесу в 20–40% от суммы сделки.
Оплата инвойсов иностранным поставщикам: почему бухгалтерия паникует
Конфликт прост: предпринимателю нужно «быстро и дёшево», бухгалтеру — «законно и без последствий». Когда директор просит отправить платёж «вот по этому инвойсу», бухгалтер видит не счёт, а совокупность рисков: несоответствие данных, неполные реквизиты, отсутствие подтверждающих документов для валютного контроля.
Инвойс — это международный счёт на оплату товаров или услуг, который продавец выставляет покупателю и который служит основанием для перечисления денег. В отличие от российского счёта, инвойс часто содержит реквизиты промежуточных банков и подробную информацию о сделке, а назначение платежа формулируется на языке контрагента.
Бюрократия усилилась, например, ужесточилась ответственность за нарушения валютного законодательства. Штраф для должностных лиц — от 20 до 50 тысяч рублей за непредставление документов в срок. Банки запрашивают всё больше подтверждений: контракт, инвойс, документы о происхождении товара, данные конечного бенефициара.
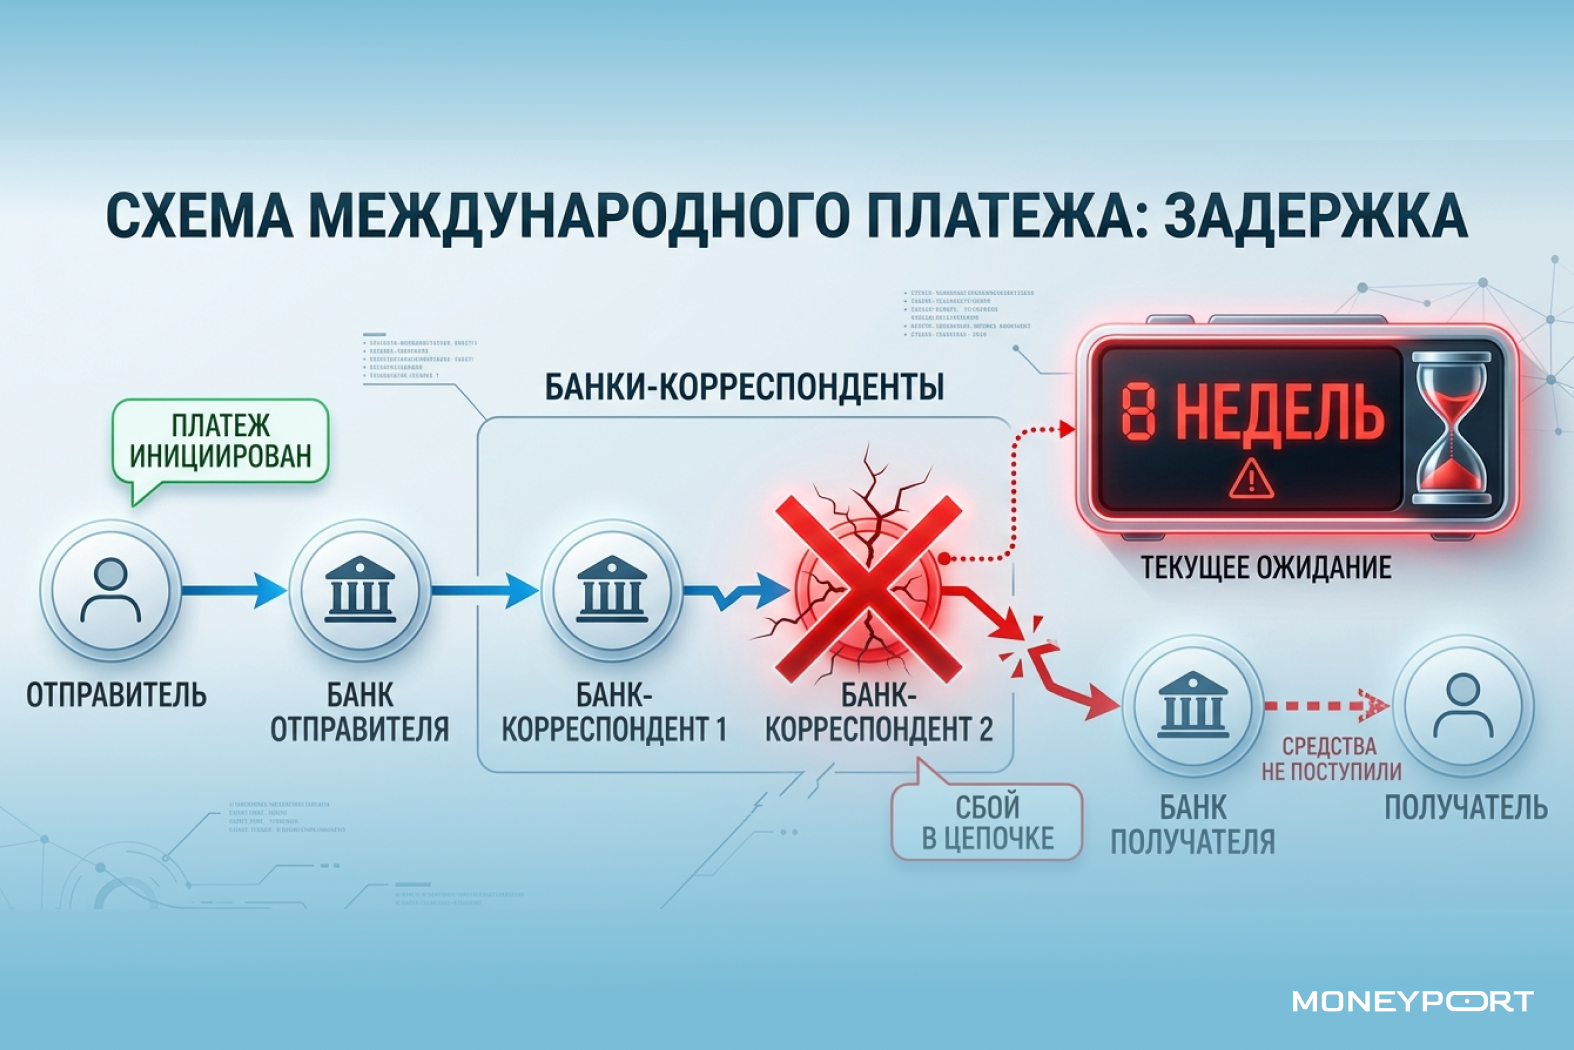
Главные риски ручной отправки: банк-корреспондент блокирует платёж без объяснения причин, деньги зависают на месяц-два, а бизнес параллельно получает штраф за нарушение сроков репатриации или неверное оформление. MoneyPort выяснил: около трети российских компаний, зависимых от импорта, продолжают испытывать проблемы с платежами в 2026 году — прежде всего из-за отсутствия предварительной проверки маршрута.
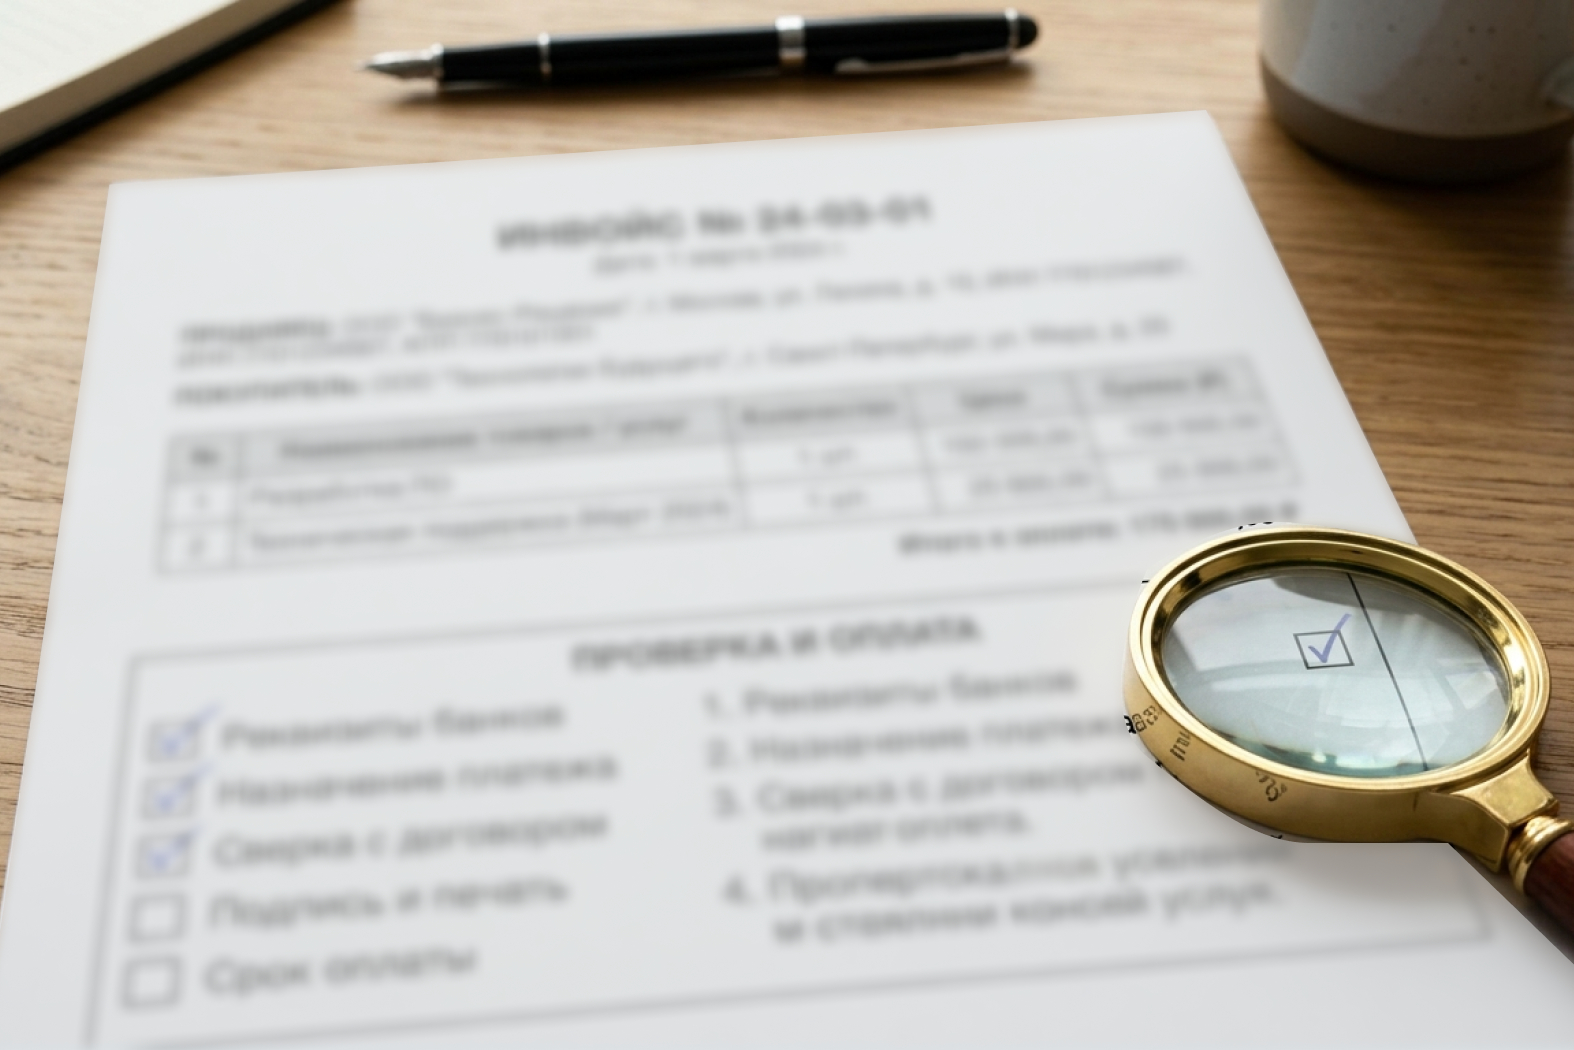
Анатомия правильного инвойса: что проверить перед отправкой денег
Проверка документов до транзакции — единственный способ снизить риск возврата. По данным экспертов, около 40% проблем с платежами в Китай связаны не с ограничениями, а с ошибками в документах. Вот минимальный чек-лист.
Чек-лист идеального инвойса
Проверьте 3 критических пункта:
- Наличие реквизитов промежуточных банков.
- Чёткое назначение платежа без двусмысленных формулировок.
- Полное совпадение данных в договоре и счёте. Если в контракте указано «оплата за оборудование по спецификации №3», а в инвойсе — «payment for goods», комплаенс банка-корреспондента может расценить это как расхождение и вернуть платёж.
Страховка от ошибок: малейшая опечатка в назначении платежа или неверный SWIFT-код сегодня стоит бизнесу не только потерянного времени, но и контракта — поставщик, не получивший деньги в срок, вправе расторгнуть сделку. Бухгалтер, который требует перепроверить каждую букву, защищает компанию от этой цепочки последствий.
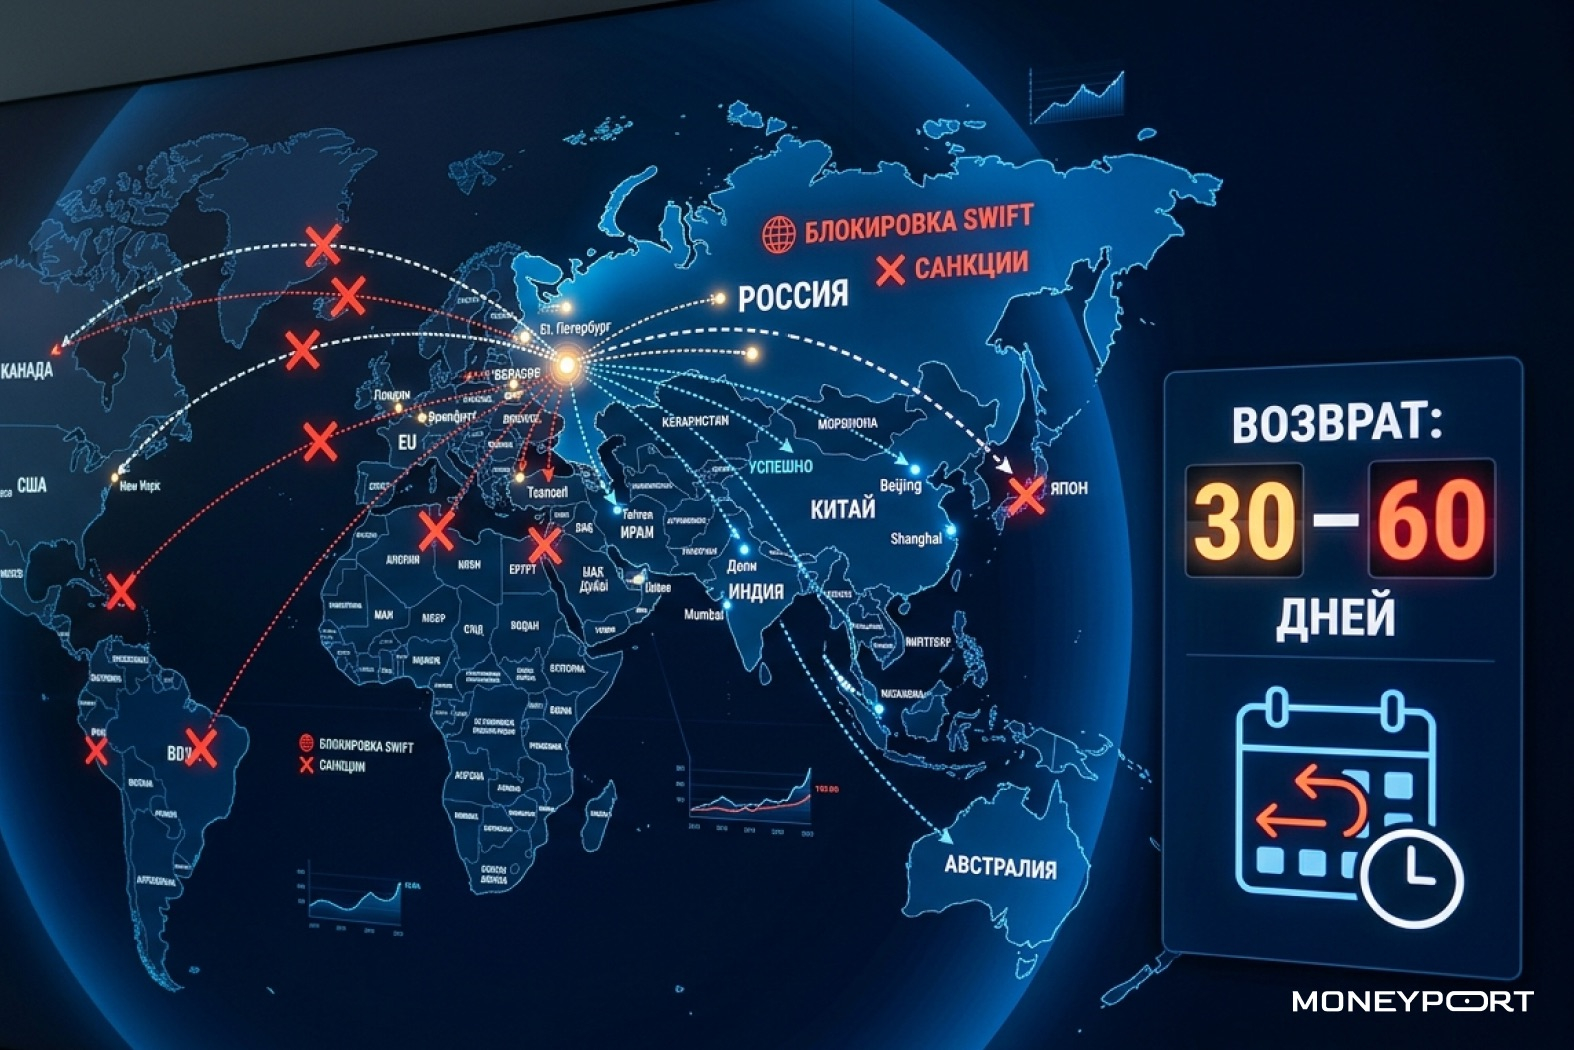
Почему прямые платежи из РФ стали сложнее
Реальность 2026 года: доля SWIFT в трансграничных платежах из России снизилась с 75–80% до 48–52%, а каждая третья сделка сопровождается задержками из-за комплаенс-проверок. Банки, сохранившие доступ к системе, работают медленно и непредсказуемо. Для евро успешность переводов из России — до 30%, для долларов — около 10–15%.
10 ошибок в валютном контроле, из-за которых международный платёж может стать проблемой→
Отказы приходят и со стороны получателя: европейские банки блокируют операции с российским происхождением отправителя. В Германии BaFin контролирует входящие платежи от €200, срок комплаенс-проверки — 4–8 недель, возврат при отказе — ещё 30–60 дней. Азиатские банки действуют схожим образом: до 80% платежей в Китай возвращаются или задерживаются.
Как гарантированно доставить деньги контрагенту через платёжного агента
Платёжный агент — это компания-посредник, которая проводит платёж от своего имени через счета в нескольких юрисдикциях, беря на себя комплаенс-проверку и взаимодействие с банками. Бизнес платит рубли внутри РФ, а иностранный поставщик получает чистый локальный платёж от юридического лица из своей или нейтральной юрисдикции.
Принцип «без головной боли» для бухгалтерии: вы не отправляете SWIFT-перевод от российской компании, не заполняете поля с промежуточными банками и не ждёте месяц ответа от зарубежного комплаенса. Агент проводит платёж по отработанному маршруту, где каждый банк-корреспондент уже знаком с характером операций.
MoneyPort работает именно по этой модели: вы оплачиваете счёт в рублях, а поставщик получает USD, EUR, CNY или другую валюту в срок от 3–4 до 7 рабочих дней. Бухгалтерия получает полный пакет закрывающих документов для налоговой, а бизнес — предсказуемость вместо «лотереи» с прямым SWIFT-переводом. Подробнее о маршрутах и работе сервиса — в телеграм-канале @moneyport с 50 000+ читателей.
Что получает бухгалтерия
Полный пакет закрывающих документов для налоговой, отсутствие рисков валютного контроля и гарантированные сроки доставки средств.
FAQ. Частые вопросы об оплате инвойсов иностранным поставщикам
Можно ли оплатить инвойс напрямую через российский банк, если он не под ограничениями?
Технически — да, но риск возврата или длительной проверки остаётся высоким. Даже «дружественные» банки ужесточили комплаенс: до 80% платежей в Китай возвращаются отправителям. Если платёж критичен по срокам, безопаснее использовать агента.
Что делать, если платёж уже завис в банке?
Запросить у банка письменное основание блокировки, подготовить дополнительные документы по запросу комплаенса и параллельно проработать альтернативный маршрут. Через платёжного агента можно провести платёж заново, не дожидаясь возврата зависших средств.
Насколько это законно — платить через посредника?
Да, если агент проводит операцию от своего имени по договору поручения или агентскому договору, а бизнес получает полный пакет документов для учёта и валютного контроля. MoneyPort работает в правовом поле и берёт на себя всю отчётность по транзакции.