10 ошибок в валютном контроле, из-за которых международный платёж может стать проблемой
В 2025 году российские таможенники пресекли попытки незаконного перемещения наличных денег на сумму 2,1 млрд рублей — на 30% больше, чем годом ранее. А в Сибири за первое полугодие 2026 года количество административных дел по валютным нарушениям выросло на 22% по сравнению с аналогичным периодом прошлого года.
Цифры растут, а вместе с ними — риски для бизнеса. Одна ошибка в документах, несовпадение валют или пропущенный дедлайн — и платёж зависает на недели, а то и месяцы. Разберём 10 главных промахов, из-за которых международные расчёты превращаются в головную боль.
Валютный контроль — это система мер, которые государство устанавливает для регулирования операций с иностранной валютой и контроля за их законностью. Нарушение правил валютного контроля грозит штрафами, блокировкой счетов и остановкой международных платежей.
Что ломает трансграничные расчёты: 10 главных ошибок в валютном контроле
Вопреки ожиданиям послаблений, валютное регулирование в 2026 году стало более селективным и жёстким. Иностранные банки внедряют автоматизированные системы скрининга, блокируя операции, которые вызывают хотя бы малейшие подозрения.
Российские банки, в свою очередь, начали системно, а не выборочно проверять все регулярные поступления из-за рубежа. Комплаенс-процедуры ужесточаются с обеих сторон, и бизнесу приходится платить за это не только временем, но и деньгами. По данным экспертов, стоимость каждой трансграничной операции значительно выросла, но это не гарантирует её успешного прохождения.
Ошибка 1: Опечатки в инвойсах. Несовпадение символов в наименовании компаний
Одна лишняя буква, дефис вместо пробела или несовпадение счёта с регистрационными документами — и банк отправляет платёж на дополнительную проверку. Если в инвойсе указано «АО» вместо «ООО» или название продавца написано с ошибкой, операцию могут отклонить. Банки сканируют каждое поле автоматически.
Система не знает, что «Ltd» и «Limited» — одно и то же. Для неё это два разных юридических лица.
Ошибка 2: Разные валюты. Валюта контракта не совпадает с валютой платежа без оговорки
Если в контракте цена указана в евро, а вы отправляете доллары — банк может не пропустить платёж. Даже если курсовая разница вас устраивает. Валютный контроль требует чёткого соответствия: валюта платежа должна совпадать с валютой, прописанной в договоре.
Или в контракте должно быть прямое условие, что допускается оплата в другой валюте по согласованию сторон. Без этой оговорки — платёж под вопросом.
Ошибка 3: Затянутые сроки. Пропуск дедлайна постановки контракта на учёт
Внешнеторговый контракт нужно поставить на учёт в банке в установленный срок. Для импортных контрактов это обычно 30 дней с момента заключения, для экспортных — сроки могут отличаться. Пропустили дедлайн? Банк откажет в проведении платежа до тех пор, пока вы не поставите контракт на учёт.
А это дополнительные дни, а иногда и недели простоя. Особенно критично, если товар уже в пути или поставщик ждёт предоплату.
Топ-промахов импортёров: как не остаться без товара и денег
Импортёры платят первыми. Это значит, что их деньги уходят со счетов до того, как товар пересечёт границу. Любая ошибка в валютном контроле может оставить компанию и без денег, и без товара.
Ошибка 4: Авансы без гарантий. Оплата вперёд без фиксации сроков возврата при срыве поставки
Предоплата — это кредит доверия поставщику. Но банк смотрит на это иначе: если вы перевели аванс, а в контракте нет чёткого графика поставки и условий возврата денег при срыве сроков, это риск.
При проверке банк может запросить подтверждение, что товар действительно поставляется. Если поставщик задерживает отгрузку, а в договоре не прописаны сроки возврата аванса, у банка возникают вопросы к законности операции. В лучшем случае — запрос документов, в худшем — блокировка следующих платежей.
Ошибка 5: Код ТН ВЭД. Неверная классификация товара, вызывающая подозрения в обходе ограничений
Код ТН ВЭД — это «паспорт» товара на таможне. Ошибка в классификации — одна из самых частых и дорогих. В 2025 году только по товарам, планируемым к включению в обновлённый перечень, таможенные органы приняли 1 025 решений о классификации и довзыскали в бюджет более 124 млн рублей.
Юристы отмечают: «Ошибка в классификации теперь может стоить компании сотен миллионов рублей». Неверный код может указывать на попытку обойти ограничения, что автоматически привлекает внимание банка и таможни. Платёж замораживают до выяснения.
Ошибка 6: Двойное назначение. Отсутствие разрешительных писем на нейтральное оборудование
Некоторые товары — станки, программное обеспечение, химические реактивы — могут использоваться и в гражданских, и в военных целях. Это так называемые товары двойного назначения. Для их ввоза нужны разрешительные документы: письма от конечного пользователя, сертификаты, декларации о целях использования. Если таких бумаг нет, банк может заподозрить попытку ввезти оборудование без контроля.
Платёж зависнет до тех пор, пока вы не соберёте полный пакет разрешительной документации.
Ошибки экспортёров: почему выручка не доходит до РФ
Экспортёры ждут деньги из-за рубежа. Если платёж от покупателя не доходит или зависает на пути, компания остаётся без оборотных средств. А банк и таможня в это время внимательно следят за сроками.
Ошибка 7: Нарушение репатриации. Невозврат денег от покупателя в установленный законом срок
Репатриация валютной выручки — это обязанность экспортёра обеспечить поступление денег от иностранного покупателя на счёт в российском банке в сроки, установленные контрактом и законом. За нарушение сроков предусмотрены штрафы: до 1/150 ключевой ставки от суммы за каждый день просрочки, а также штраф в размере до 3–10% от суммы, не зачисленной в банк в установленный срок.
Если покупатель задерживает платёж, а вы не предприняли мер для его взыскания, банк может наложить арест на ваш счёт и заблокировать новые операции.
Ошибка 8: Проблемы с подтверждением. Неполный пакет таможенных деклараций для банка
Экспортёр обязан подтвердить, что товар действительно вывезен из страны. Для этого в банк предоставляются таможенные декларации с отметками о вывозе. Если деклараций нет или они оформлены с ошибками, банк не может закрыть сделку в рамках валютного контроля. А значит, выручка от этой поставки будет числиться «неподтверждённой», что грозит блокировкой счёта и штрафами.
Валютный контроль в 2026 году: что нужно знать, когда переводишь деньги за рубеж→
Особенно остро эта проблема стоит, когда товар идёт через третьи страны или по запутанным логистическим маршрутам.
Сложная логистика платежей: человеческий фактор и посредники
Даже если контракт оформлен идеально, а товар давно отгружен, платёж может застрять на этапе расчётов. Особенно когда в цепочке появляются посредники.
Ошибка 9: Платежи от третьих лиц без документов. Переводы от агентов без трёхстороннего соглашения
Иногда платит за товар или услугу третья сторона — агент, партнёр, другая компания из той же группы. Если в банк не предоставлено трёхстороннее соглашение, где чётко прописано, что третье лицо платит за покупателя, операцию могут заблокировать. Банк обязан знать, кто именно переводит деньги и на каком основании.
Без документов платёж от неизвестного отправителя выглядит как попытка отмывания денег или ухода от налогов. Суды подтверждают: платежи на счета третьих лиц без подтверждающих документов не признаются разумными.
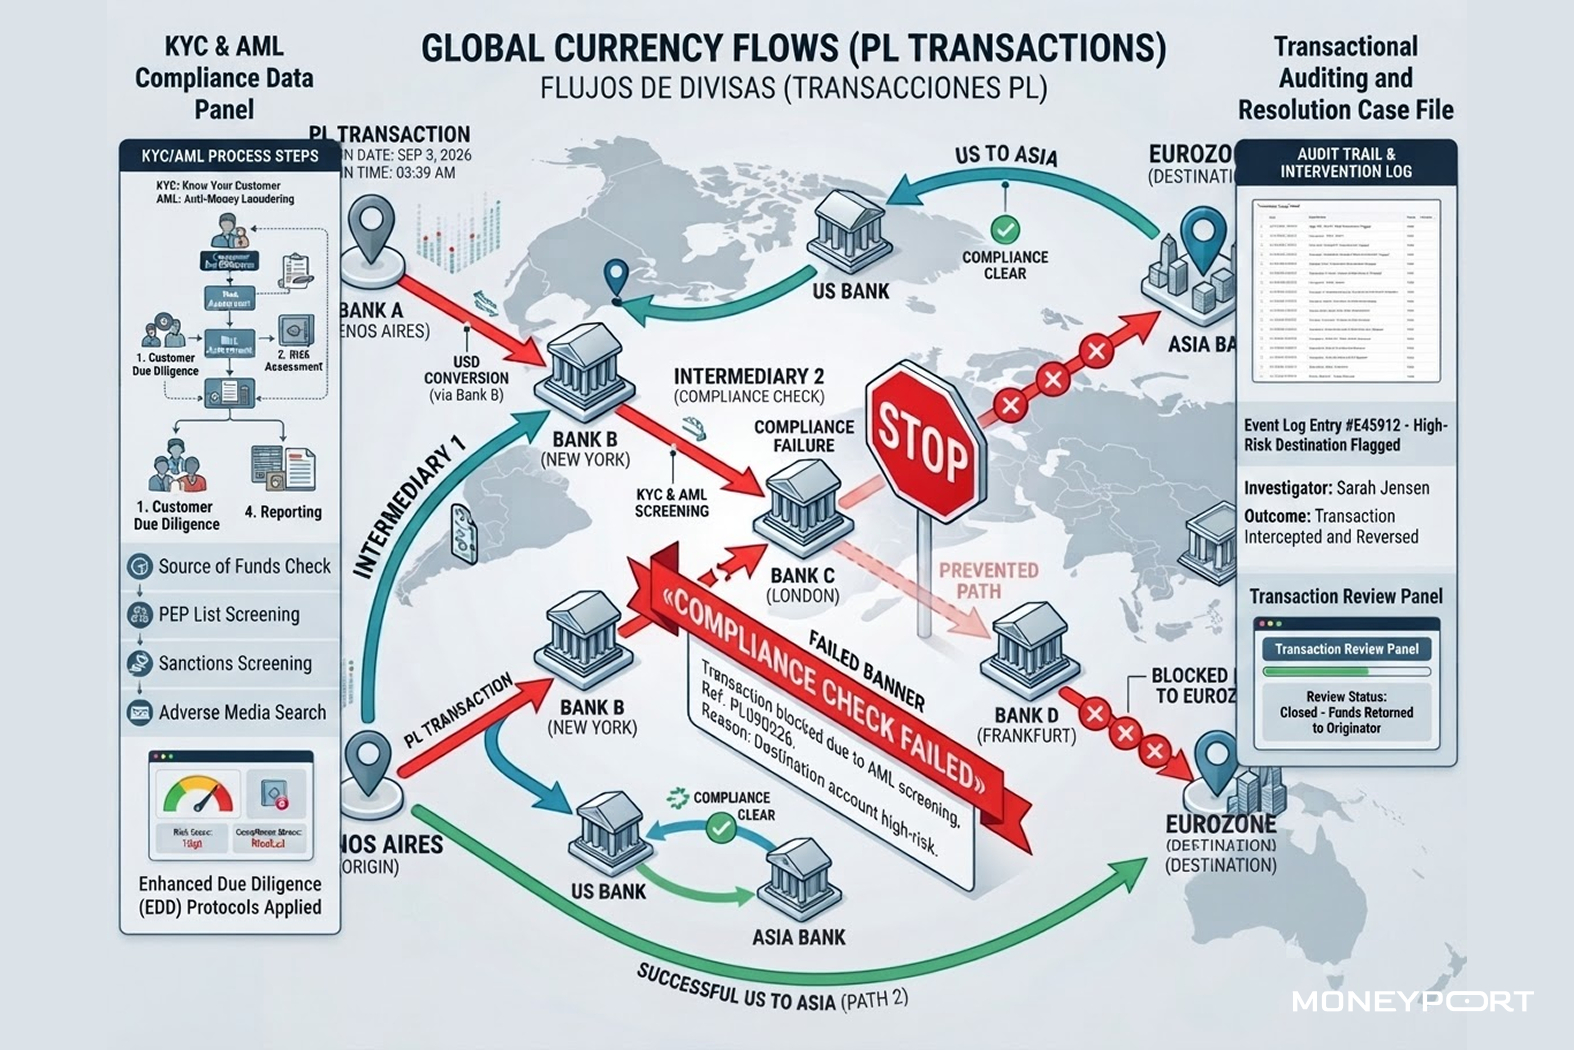
Ошибка 10: Игнорирование проверки. Использование банков или цепочек без проверки комплаенса
Самый опасный промах — не проверить, с кем вы имеете дело. Банк-посредник может находиться под ограничениями или иметь репутацию «проблемного».
Корреспондентские счета могут быть заблокированы. Цепочка из нескольких банков увеличивает риск: каждый из них проводит свой комплаенс-скрининг. Если на любом этапе система найдёт совпадение с «чёрным списком» или несоответствие в документах, платёж развернут обратно. И деньги вернутся к вам уже через пару недель, а то и месяцев.
Как пройти валютный контроль без нервов: чек-лист от MoneyPort
По данным MoneyPort, большинство проблем с международными платежами возникает именно на этапе документального оформления, а не на этапе перевода денег. Достаточно одной нестыковки, чтобы платёж ушёл на 2-недельную проверку или вернулся обратно.
Валютный контроль не прощает спешки. Чтобы платёж прошёл, а выручка вернулась, проверьте документы до отправки денег:
- Сверьте реквизиты. Название компании, счёт, адрес — всё должно совпадать с контрактом и инвойсом до символа.
- Проверьте валюту. Валюта платежа = валюта контракта. Если нет — добавьте оговорку.
- Поставьте контракт на учёт вовремя. Сроки известны заранее — не откладывайте.
- Закрепите аванс. В контракте должны быть сроки поставки и условия возврата предоплаты.
- Уточните код ТН ВЭД. Ошибка в классификации дорого обходится.
- Соберите разрешительные письма для товаров двойного назначения.
- Контролируйте сроки репатриации. Если покупатель задерживает оплату — действуйте.
- Храните таможенные декларации. Без них банк не закроет сделку.
- Оформляйте платежи от третьих лиц только с трёхсторонними соглашениями.
- Проверяйте банки-посредники. Репутация и статус имеют значение.
MoneyPort помогает бизнесу оплачивать инвойсы зарубежным поставщикам и получать выручку из-за границы. Работаем с ключевыми валютами — долларами, евро, юанями и другими. При заключении агентского договора переводим деньги контрагенту от имени заказчика и отправляем полный комплект документов по операции, чтобы бизнесу было проще пройти таможенную проверку и валютный контроль.
Больше полезной информации для импортёров и экспортёров - в телеграм-канале @moneyport. Нас уже читают 50 000+ клиентов.
FAQ. Частые вопросы о валютном контроле
Можно ли оплатить иностранному поставщику в рублях, если контракт заключён в евро?
Можно, но только если в контракте есть прямое условие о возможности оплаты в другой валюте. Без этой оговорки банк может отказать в проведении операции. Лучше заранее согласовать с поставщиком валюту платежа и зафиксировать это в договоре или допсоглашении.
Как проверить, что код ТН ВЭД указан верно, до отправки платежа?
Лучший способ — обратиться к профильным специалистам или воспользоваться сервисами предварительной классификации. Ошибка в коде может стоить не только времени, но и денег: доначисления таможенных платежей могут достигать миллионов рублей.