Почему международный платёж могут задержать: топ-5 самых популярных причин
По данным Swift, сегодня 75% платежей достигают банка-получателя за 10 минут, но 80% общего времени транзакции уходит на «последнюю милю» — обработку уже в банке получателя. При этом уязвимости и задержки характерны для любых классических трансграничных переводов, что заставляет пользователей всё чаще искать альтернативные платёжные решения.
Разбираем, где именно «зависают» деньги в традиционных каналах и что с этим делать.
Международный платёж задерживается по 5 основным причинам: ошибки в реквизитах, комплаенс-проверки, длинная цепочка банков-посредников, разница в часовых поясах и операционных днях, а также дополнительный запрос документов по процедуре KYC. В большинстве случаев деньги не теряются — транзакция проходит проверки или ждёт подтверждения от одного из участников цепочки.
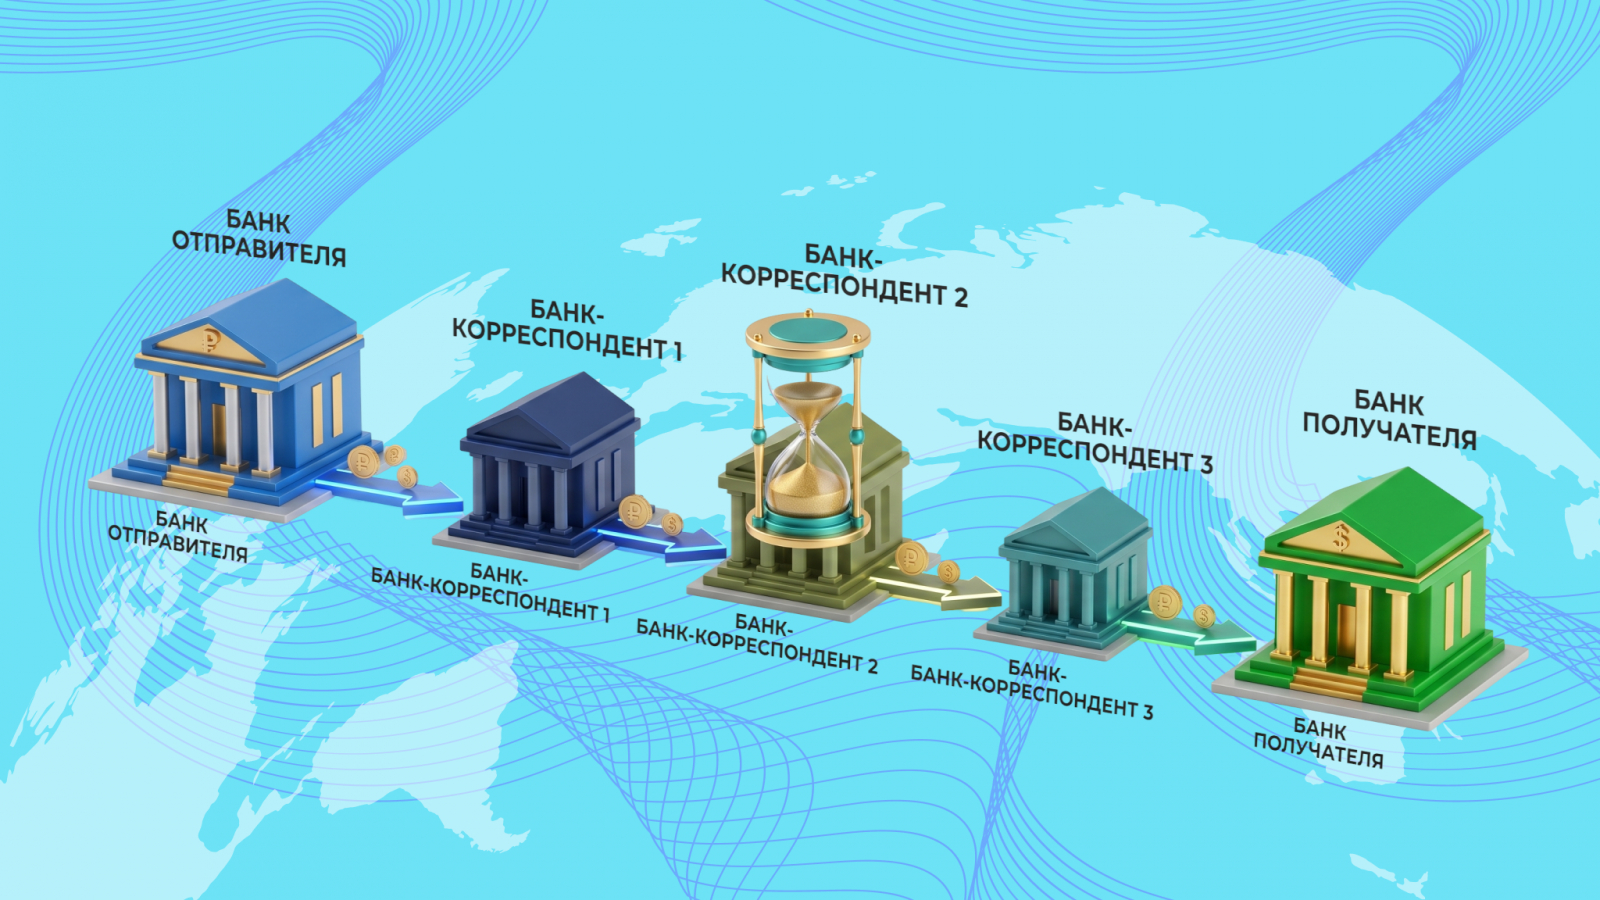
Где деньги: топ-5 причин, почему задерживается международный платёж
Задержка — это не всегда потеря средств. Чаще всего транзакция проходит техническую или бюрократическую процедуру: банк-корреспондент сверяет данные, комплаенс-система проверяет платёж, а операционный день в стране получателя ещё не начался.
Причина 1. Ошибки в реквизитах и назначениях платежа
Даже незначительная опечатка в платёжном поручении способна заблокировать движение средств на недели. Международные расчёты автоматизированы, и любое несовпадение данных система расценивает как потенциальную угрозу или техническую ошибку.
Чаще всего сбои происходят на 2 уровнях:
- Технические реквизиты (SWIFT/BIC, IBAN, номер счёта). Ошибка в одной цифре или букве приводит к тому, что платёж либо уходит в некорректный банк, либо «зависает» на транзитном счёте до выяснения обстоятельств. Если система не может автоматически определить адресата, деньги возвращаются отправителю, но этот процесс (вместе с удержанием комиссий за возврат) может занять от нескольких дней до месяца.
- Данные получателя. Имя и фамилия (или название юридического лица) должны строго соответствовать тому, как они зарегистрированы в банке-получателе. Проблемы возникают из-за разницы в транслитерации (например, написание букв «ж», «х», «щ»), отсутствия отчества, если оно указано в паспорте, или банальных пропусков букв. Банк-получатель, видя несовпадение, не имеет права зачислить деньги и отправляет платёж на ручную доработку.
Отдельная зона риска — назначение платежа (Purpose of Payment). Банки обязаны понимать экономический смысл каждой транзакции. Размытые и неформальные формулировки вроде «Перевод другу», «Подарок» или «Оплата по счёту» без указания номера и даты документа гарантированно привлекут внимание финмониторинга.
Причина 2. Проверки комплаенс и системы AML
Сегодня каждый международный платёж проходит через автоматизированные системы AML (Anti-Money Laundering). Фильтры безопасности оценивают благонадежность участников транзакции, что часто приводит к ложноположительным срабатываниям.
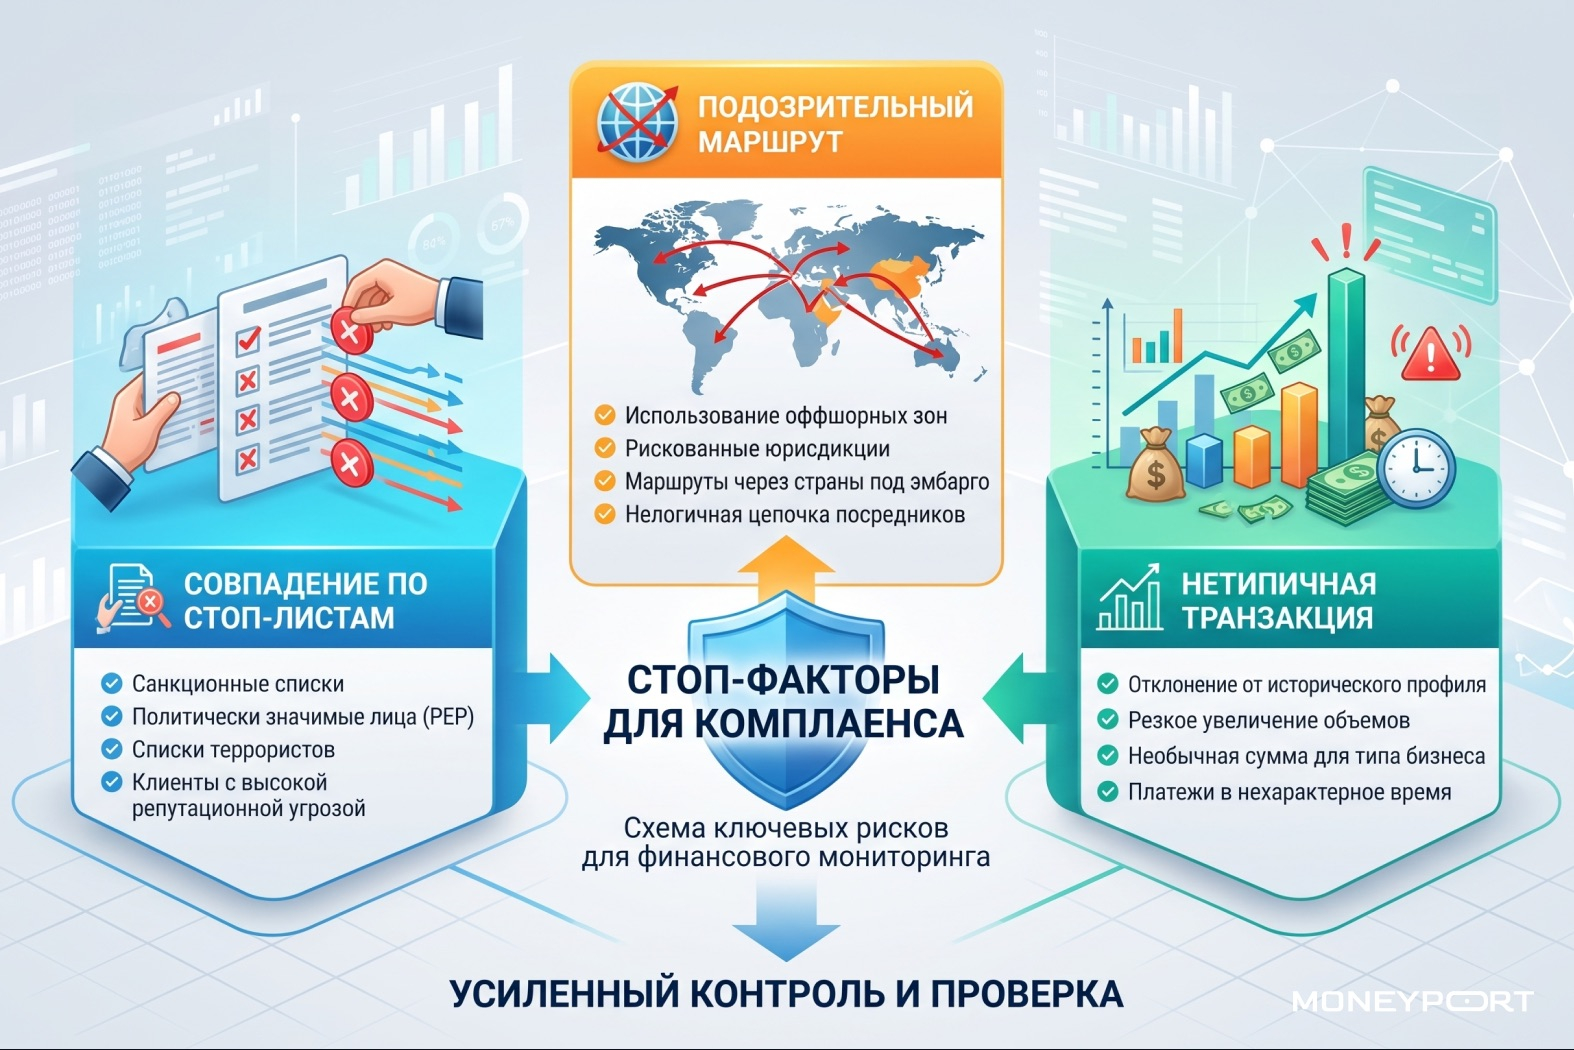
Автоматика ставит перевод на паузу в следующих случаях:
- Совпадение по стоп-листам. Если имя, фамилия или название компании частично совпадают с данными лиц из санкционных списков, система блокирует операцию до ручной проверки.
- Подозрительный маршрут. Использование банков из регионов с повышенным финансовым риском автоматически включает режим сверх контроля.
- Нетипичная транзакция. Резкое увеличение суммы перевода или отправка средств новому контрагенту алгоритмы расценивают как аномалию.
По данным MoneyPort, большинство ложноположительных срабатываний снимается с контроля в течение 3 рабочих дней — этого времени банку хватает на ручную сверку данных. Однако если у финмониторинга возникают вопросы и он запрашивает подтверждающие бумаги, а клиент задерживает документы, срок проверки автоматически растягивается на неопределенный период.
10 ошибок в валютном контроле, из-за которых международный платёж может стать проблемой→
Причина 3. Длинная цепочка банков-корреспондентов
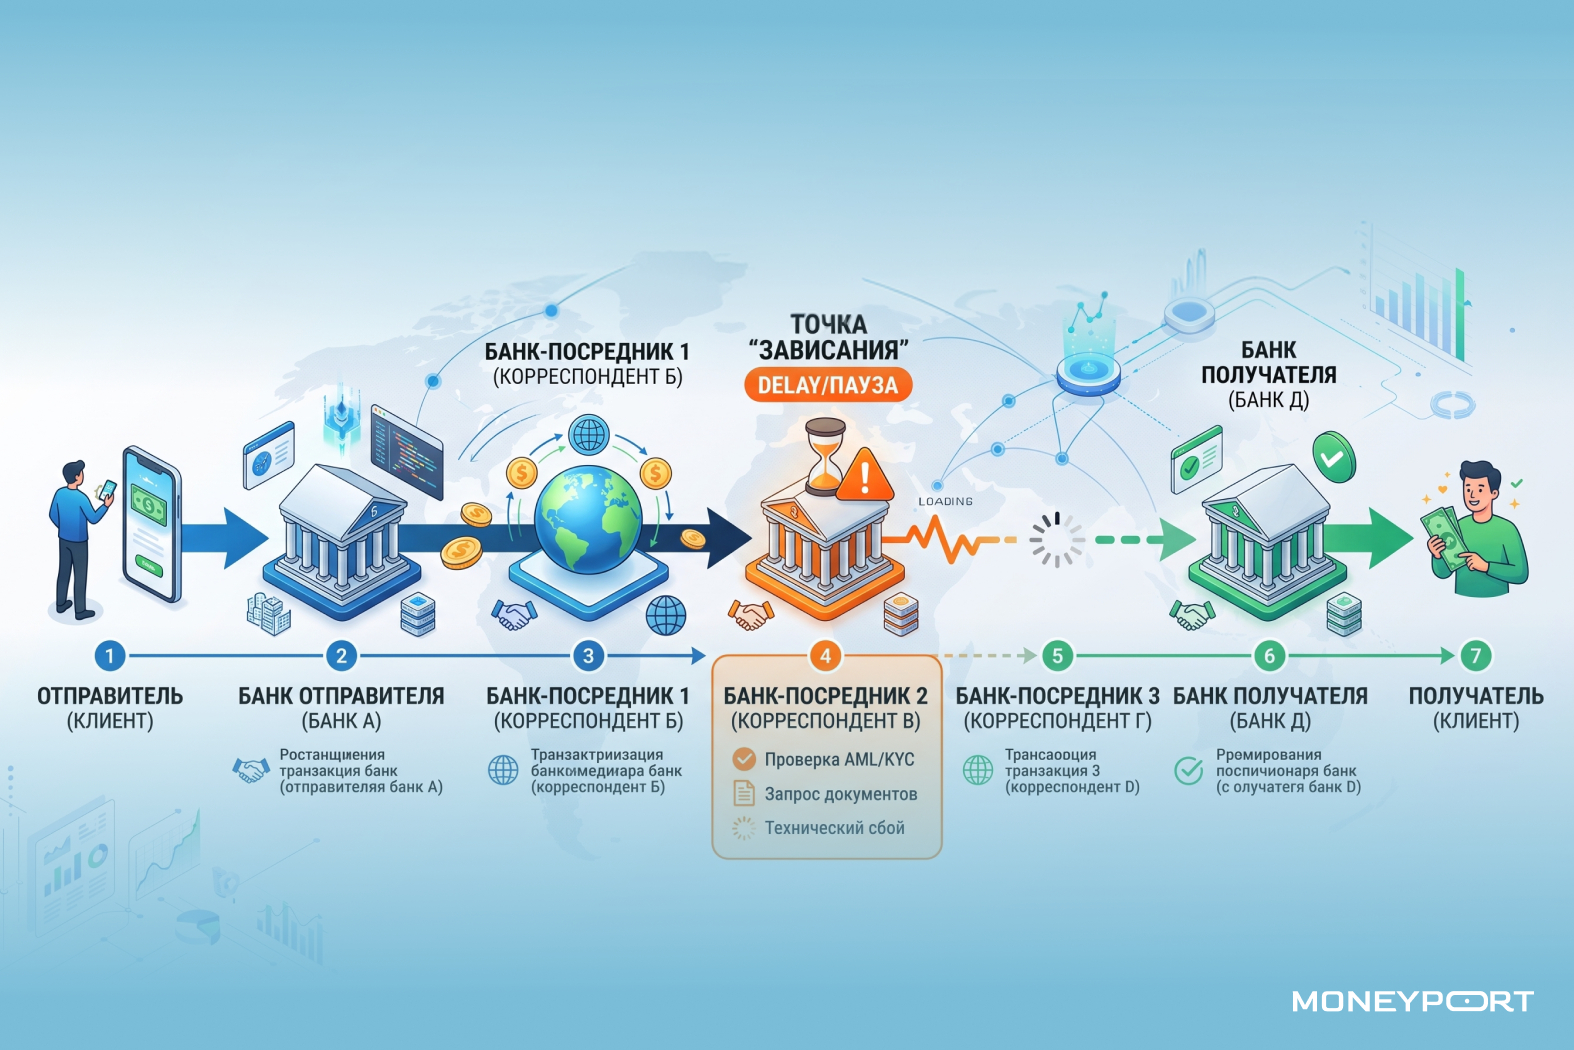
Международный перевод редко идёт напрямую от отправителя к получателю. Если между вашим банком и банком адресата нет прямого корреспондентского счёта, в цепочку неизбежно встраиваются промежуточные финансовые институты — банки-корреспонденты. Обычно транзакция проходит через 2–4 посредника, прежде чем достигнет финальной точки.
Такой сложный маршрут создаёт сразу несколько зон риска:
- Множественный контроль. Каждый промежуточный банк руководствуется правилами своей страны и собственными внутренними регламентами. Он заново проводит через свои фильтры безопасность платежа, проверяет реквизиты, назначение и участников сделки.
- Технические сбои и человеческий фактор. Перевод может продвигаться без задержек на 3 этапах, но «зависнуть» на четвёртом из-за внутренней технической ошибки одного конкретного посредника или необходимости ручной обработки транзакции операционистом.
- Каскадные задержки. Если один банк в цепочке запрашивает уточнение данных, движение средств полностью останавливается для всех последующих участников. Деньги остаются заблокированными на транзитном счёте до тех пор, пока инициатор запроса не получит удовлетворительный ответ.
Причина 4. Разница в часовых поясах, праздники и операционные дни
Время в пути для международного перевода напрямую зависит от графиков работы всех финансовых институтов, участвующих в цепочке. Традиционная банковская система привязана к стандартному рабочему времени, поэтому отсутствие круглосуточной инфраструктуры обработки платежей в ряде стран остаётся одной из главных причин операционных простоев.
Фактор времени складывается из нескольких составляющих:
- Выходные дни и операционное время (Cut-off time). Платёж, отправленный в пятницу во второй половине дня, с высокой вероятностью пролежит без движения до понедельника. Более того, у каждого банка есть своё время окончания операционного дня: если перевод отправлен позже этого часа, он переносится на следующие сутки.
- Национальные и религиозные праздники. Деньги могут успешно уйти из вашей страны, но «зависнуть» в банке-корреспонденте, если в его государстве объявлены официальные выходные. Например, во время празднования Китайского Нового года или Католического Рождества финансовая система целых регионов практически полностью останавливает обработку трансграничных переводов на несколько дней.
- Разница в часовых поясах. Когда банк в Азии только открывается, европейские банки уже закрыты, а американские ещё не начали работу. Из-за этого банальная передача платёжного поручения от одного посредника к другому может занимать до суток исключительно из-за разницы во времени.
Причина 5. Дополнительный запрос документов (KYC)
Банк имеет полное право в любой момент приостановить транзакцию для проведения стандартной процедуры KYC (Know Your Customer). Финансовый мониторинг делает это, чтобы убедиться в легальности происхождения средств и прозрачности самой сделки. В этот момент от отправителя или получателя требуют предоставить официальный договор-основание, инвойс или другие подтверждающие бумаги.
MoneyPort выяснил: если клиент заранее готовит инвойс, договор и описание сделки, срок прохождения комплаенс-проверки сокращается в среднем вдвое — банку не нужно возвращаться к отправителю за недостающими документами.
Что делать, если перевод «завис»: пошаговый алгоритм
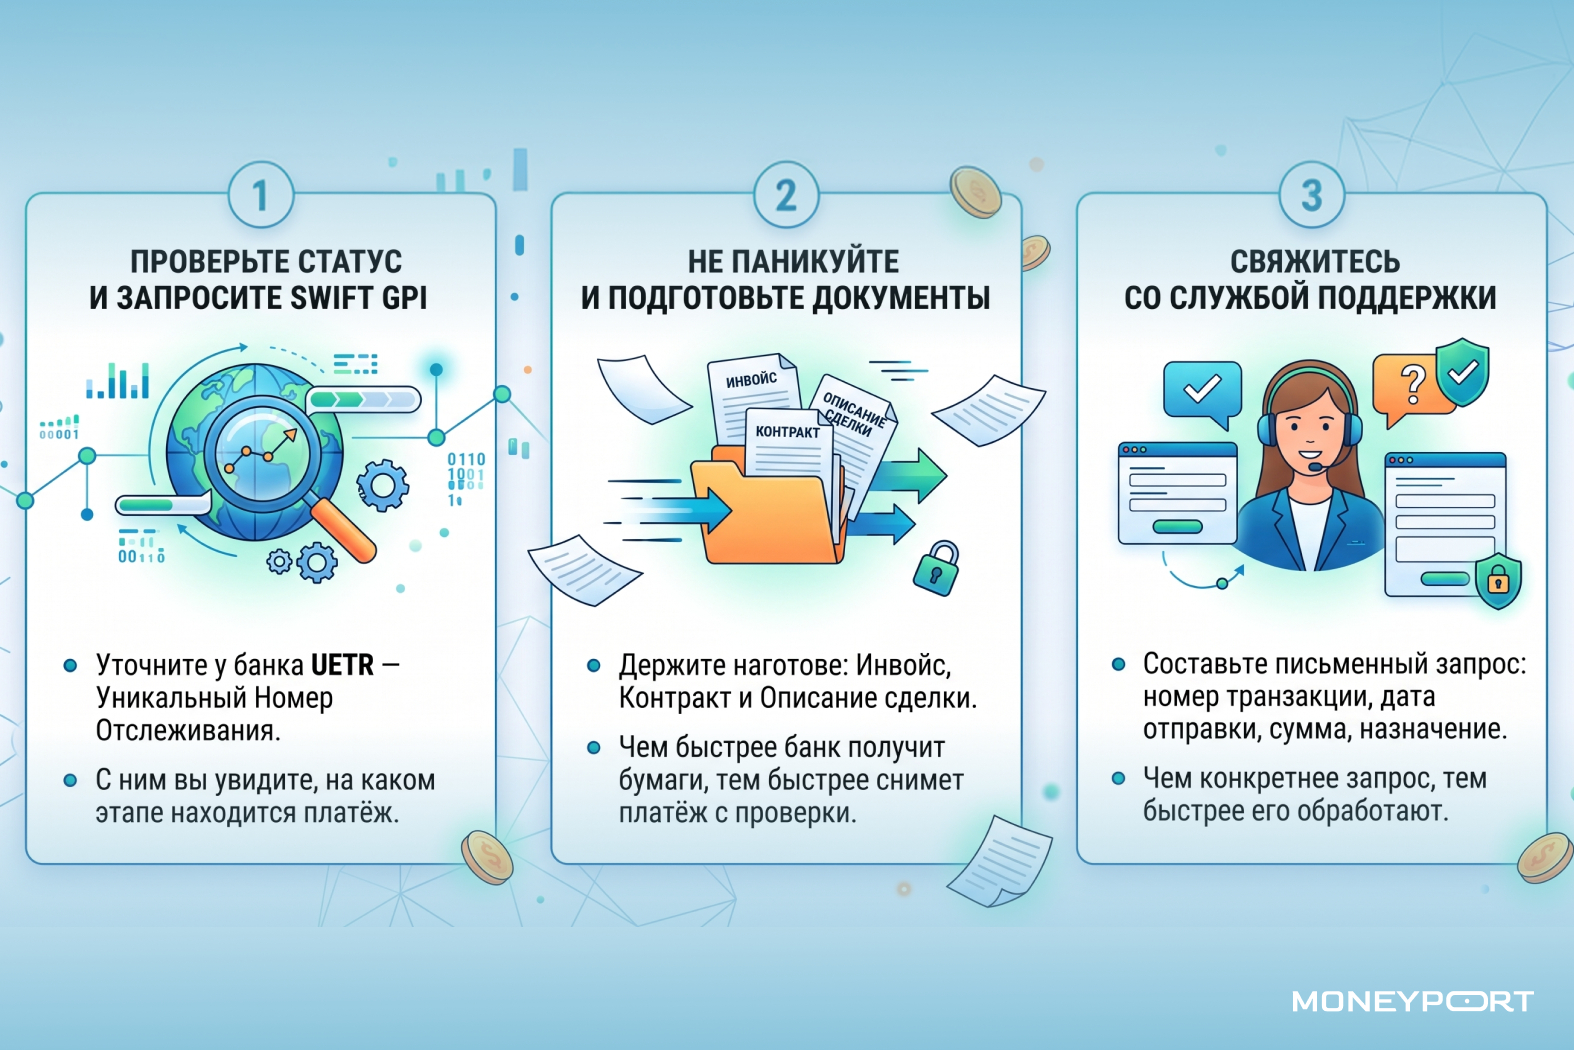
Шаг 1. Проверьте статус и запросите SWIFT gpi. Уточните у банка UETR — уникальный номер отслеживания. С ним вы увидите, на каком этапе находится платёж.
Шаг 2. Не паникуйте и подготовьте документы. Держите наготове инвойс, контракт и описание сделки. Чем быстрее банк получит бумаги, тем быстрее снимет платёж с проверки.
Шаг 3. Свяжитесь со службой поддержки. Составьте письменный запрос: номер транзакции, дата отправки, сумма, назначение. Чем конкретнее запрос, тем быстрее его обработают.
SWIFT gpi (global payments innovation) — это стандарт международных переводов, который присваивает каждому платежу уникальный идентификатор UETR и позволяет отслеживать движение средств в реальном времени на каждом этапе цепочки.
Сколько времени официально может длиться задержка
Регламентированный срок банковской проверки — от 3 до 5 рабочих дней. При углублённом комплаенсе транзакция может «висеть» до 30 дней и более. Если деньги не пришли через 30 дней, запрашивайте официальный статус и рассматривайте вариант возврата.
Как минимизировать риски при отправке денег за рубеж
- Тщательная проверка данных. Используйте шаблоны реквизитов и автоматическую валидацию IBAN и SWIFT. Одна опечатка может стоить недели ожидания.
- Прозрачные формулировки. Пишите назначение конкретно: номер контракта, инвойса, описание товара или услуги. Это снижает риск запроса документов.
- Выбор альтернативных платёжных путей. Специализированные сервисы берут работу с банками-корреспондентами на себя.
MoneyPort — сервис международных платежей, который помогает клиентам проходить комплаенс-проверки быстрее за счёт предварительной подготовки документов и прозрачного отслеживания статуса. Мы не обещаем «мгновенных переводов», но делаем процесс предсказуемым: вы видите, на каком этапе деньги, и знаете, что нужно сделать, чтобы ускорить зачисление. Подробнее — в телеграм-канале @moneyport с 50 000+ читателями.