Подводные камни ВЭД: платежи, договоры, инвойсы и документы, на которых теряет деньги бизнес. Основы
Согласно данным Банка России, доля расчётов в национальных валютах во внешней торговле по итогам 2025 года превысила 85%, а доля доллара и евро сократилась до менее чем 15%. Однако переход на новые платёжные маршруты не отменяет жёсткости валютного контроля — более 60% административных дел по статье 15.25 КоАП РФ связаны именно с нарушением сроков репатриации выручки.
Даже техническая ошибка в одной цифре способна остановить сделку на недели. Подготовили краткий гайд по основным проблемам, с которым сталкивается ВЭД-бизнес в платёжной структуре.
Основные потери при работе на международном рынке возникают из-за несовпадения данных в цепочке «контракт – инвойс – платёжное поручение», неверных реквизитов банков-корреспондентов и просрочки ответов на запросы комплаенса. А это приводит к штрафам и убыткам из-за срыва сроков поставки.
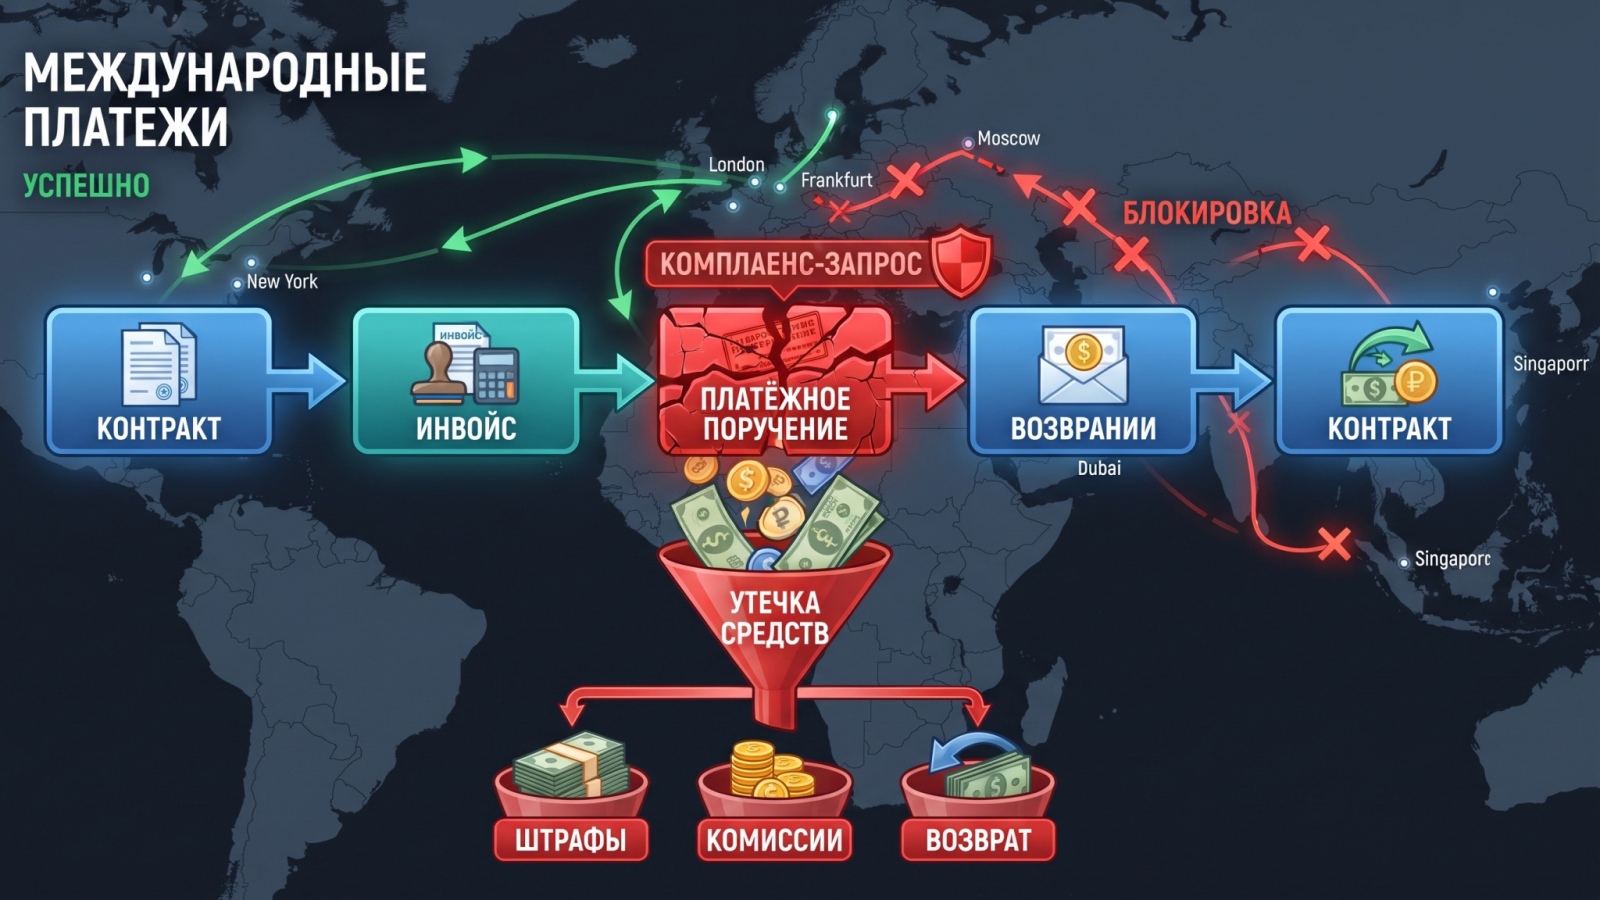
Валютный контроль и банковские комплаенс-фильтры: где «застревают» деньги
В 2026 году банковский комплаенс стал тотальным: автоматизированные системы скрининга блокируют операции, связанные с Россией, даже в дружественных юрисдикциях. Стоимость переводов выросла, но это не гарантирует их прохождения.
Банк или платёжный агент: что выбрать для оплаты инвойса в 2026→
Внешнеэкономическая деятельность (ВЭД) — это совокупность операций по экспорту и импорту товаров, работ и услуг, включая расчёты, логистику и валютный контроль.
- Ошибки в назначении платежа. Несоответствие формулировок в платёжке тексту договора и инвойса — самая частая причина возврата. Банк сверяет каждое слово: если в контракте указано «оплата за оборудование по спецификации №3», а в платеже — «за товары», перевод зависает.
- Неверные реквизиты и промежуточные банки. Указание неправильного банка-корреспондента приводит к возврату с потерей комиссии. По данным MoneyPort, 99,8% транзакций сервиса завершаются успешно в автоматическом режиме именно за счёт предварительной сверки маршрута.
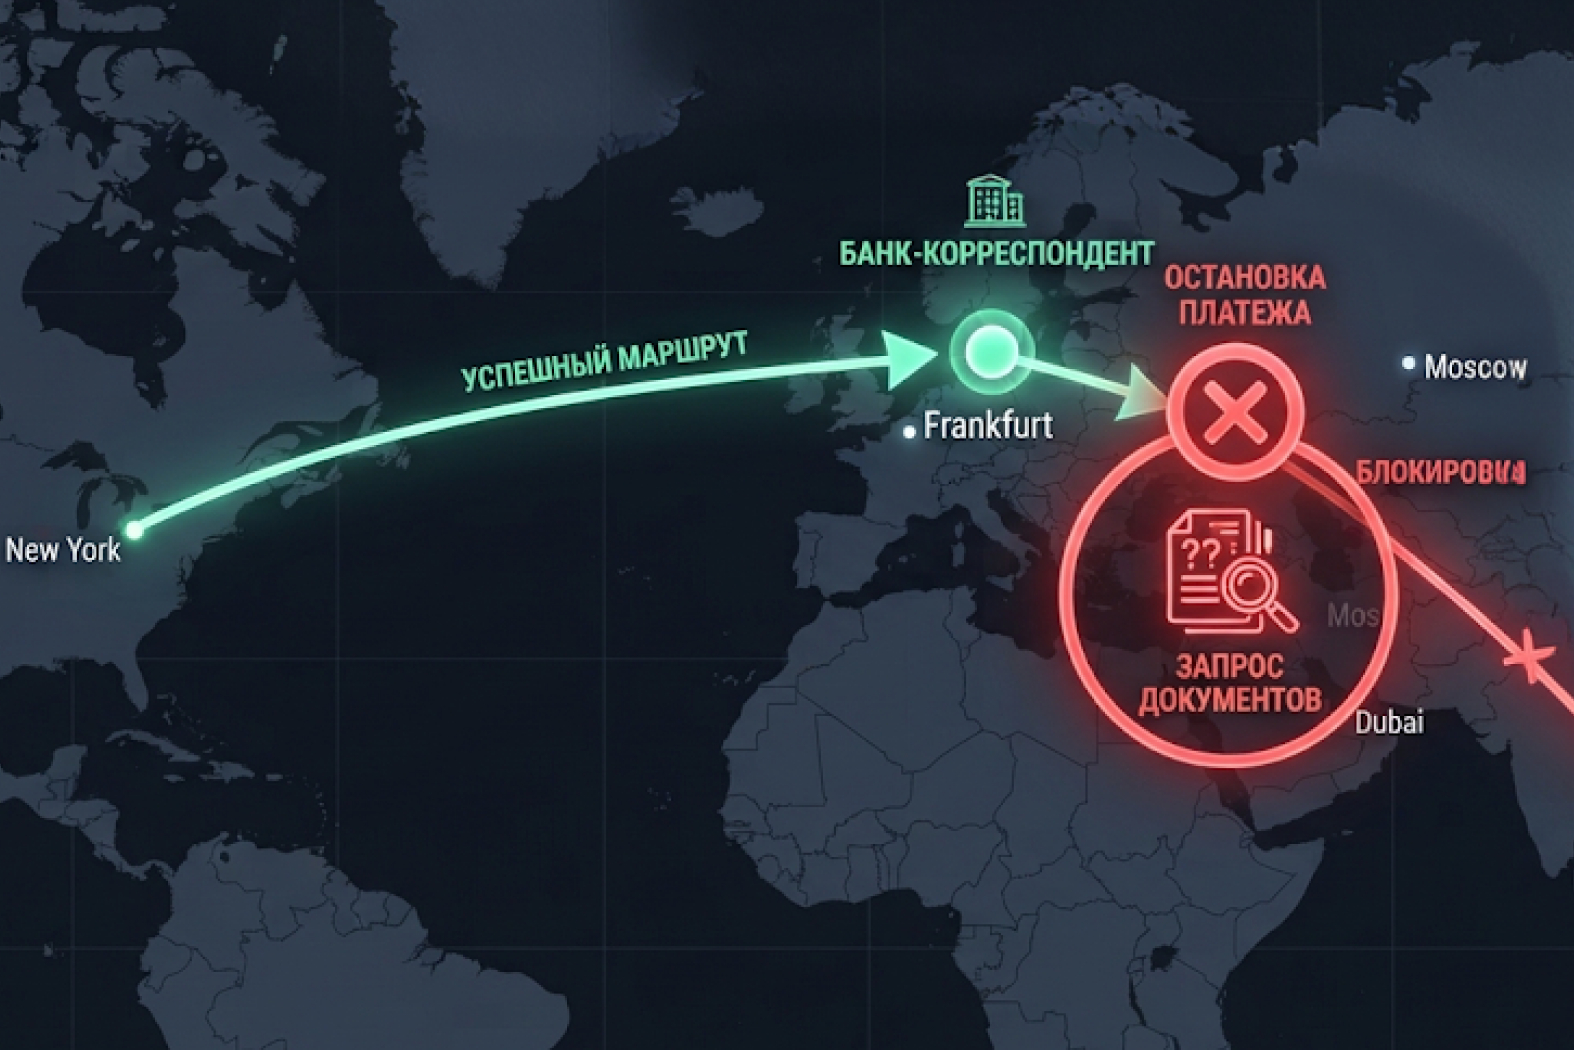
- Затягивание сроков ответа на запросы. Медлительность в предоставлении документов банку оборачивается блокировкой счёта и штрафами. Комплаенс не ждёт: если в течение 3–5 дней не поступит пояснение, операция помечается как подозрительная.
«У нас платёж на $40 000 завис на две недели из-за того, что в контракте было указано “запасные части”, а в платёжке написали “оборудование”. Банк запросил пояснения, мы всё предоставили, но время было потеряно, поставщик начал нервничать. Теперь сверяем каждое слово до отправки денег».
Оформляем ВЭД-контракт и инвойс без финансовых потерь
Договор и инвойс — документы, которые банк читает первыми. Размытые формулировки здесь стоят дороже, чем где-либо.
- Критические пробелы в договоре. Отсутствие чётких условий форс-мажора, размытые сроки поставки и оплаты банк трактует как признак сомнительной сделки. Особенно если сумма контракта превышает 3 млн рублей.
- Ошибки в инвойсах. Опечатки в кодах ТН ВЭД, несовпадение сумм, отсутствие даты, подписи или условий поставки по Инкотермс. В 2025 году таможенные органы приняли 1 025 решений о классификации товаров и довзыскали более 124 млн рублей из-за неверных кодов.
Невидимые штрафы: нарушения валютного законодательства и логистики
Помимо очевидных комиссий и возвратов, бизнес сталкивается со скрытыми потерями, которые проявляются уже после сделки. Это штрафы за нарушения валютного законодательства и логистические нестыковки, которые на первый взгляд кажутся незначительными. Однако их сумма может превышать основную маржу по контракту. Разберём самые распространённые сценарии.
- Нарушение сроков репатриации выручки. Даже непреднамеренная задержка оплаты со стороны иностранного контрагента оборачивается штрафом для российского бизнеса. При экспортном контракте на 5 млн рублей просрочка на 30 дней грозит штрафом от 150 000 до 500 000 рублей.
- Нестыковки в закрывающих документах. Ошибки в таможенных декларациях и актах не позволяют вовремя закрыть сделку в банке. Контракт остаётся «висящим», а валютный контроль продолжает начислять пени.
«Мы отгрузили партию на 12 млн рублей, а покупатель из ОАЭ задержал оплату на 1,5 месяца. В итоге банк начислил штраф, который съел всю прибыль по сделке. Теперь в контракте прописываем пеню за просрочку и жёстко следим за сроками».
Чек-лист для бизнеса: как защитить трансграничные переводы от рисков
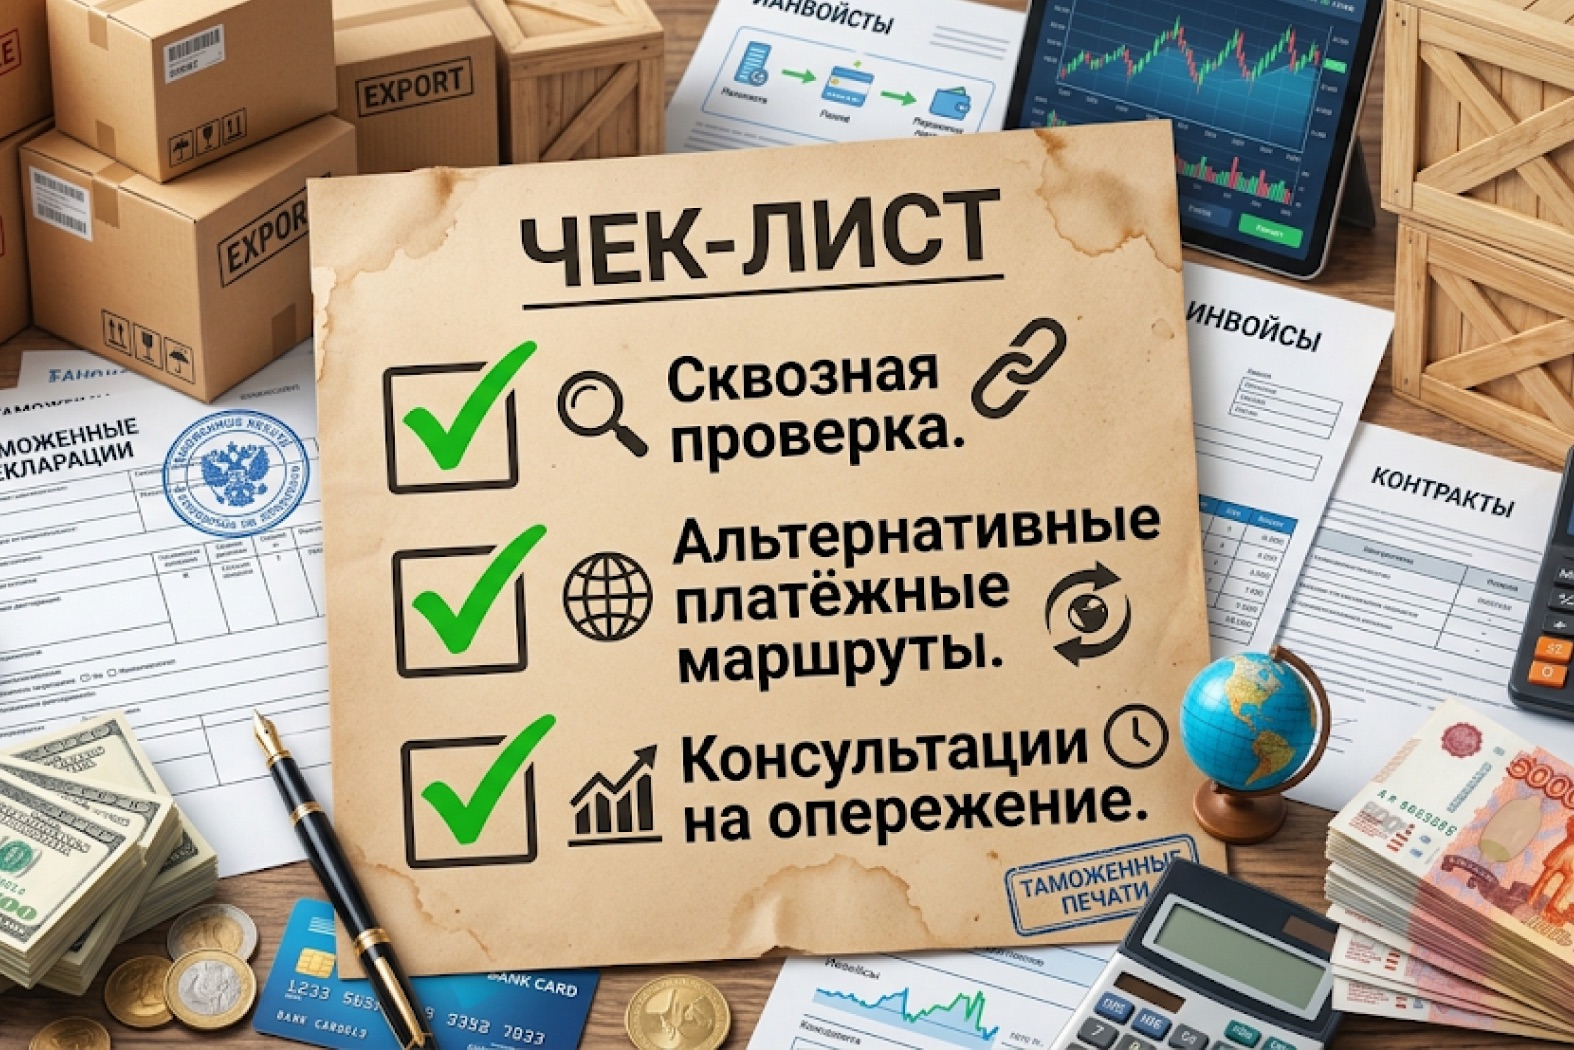
- Сквозная проверка. Сверяйте каждую букву и цифру в цепочке «контракт – инвойс – платёжное поручение». Расхождение в одну цифру — основание для возврата.
- Альтернативные платёжные маршруты. Традиционные банки не всегда гибки. Платёжные агенты и финтех-сервисы помогают обходить ограничения там, где классический SWIFT бессилен. MoneyPort выстраивает маршруты через 128 стран и 50 валют, включая нестандартные направления.
- Консультации на опережение. Показывайте документы экспертам до отправки перевода, а не после блокировки. Проверка договора и инвойса на этапе подготовки дешевле, чем разблокировка счёта.
MoneyPort — сервис международных платежей, который берёт на себя сверку документов, подбор маршрута и взаимодействие с комплаенсом. Мы работаем с юридическими лицами и предпринимателями, помогая проводить платежи там, где банки останавливаются. В телеграм-канале @moneyport уже более 50 000 читателей — присоединяйтесь, чтобы получать разборы реальных кейсов и платёжные рекомендации.
FAQ. Частые вопросы о ВЭД-платежах
Что делать, если банк запросил документы по уже отправленному переводу?
Ответьте в течение 24 часов. Подготовьте контракт, инвойс, товарную накладную и пояснение по сделке. Чем полнее пакет, тем быстрее разблокировка.
Как избежать штрафов за нарушение сроков репатриации?
Пропишите в контракте реалистичные сроки оплаты с запасом. Если контрагент задерживает платёж, фиксируйте это письменно и уведомляйте банк.
Можно ли ускорить платёж в Китай или ОАЭ?
Да, за счёт правильно выбранного маршрута и предварительной проверки документов. MoneyPort подбирает маршрут под конкретную сделку, сокращая время прохождения операции. В среднем требуется 3–7 дней.