Международные переводы для бизнеса: тестовый платёж на $100 важнее всей сделки?!
По данным РСПП, доля SWIFT в трансграничных платежах из России снизилась с 75–80% до 48–52%. А глобальный уровень сбоев переводов достигает 12%, и основная причина — комплаенс на стороне банка получателя. Именно поэтому тестовый платёж перестал быть формальностью и превратился в рабочий инструмент импортёра.
Тестовый платёж — это пробная транзакция на небольшую сумму, которая позволяет проверить, дойдут ли деньги до поставщика по выбранному маршруту, сколько времени это займёт и не спишут ли промежуточные банки скрытые комиссии. Без такого теста отправлять крупную сумму по непроверенному каналу — это риск потерять оборотный капитал на недели, а то и месяцы.
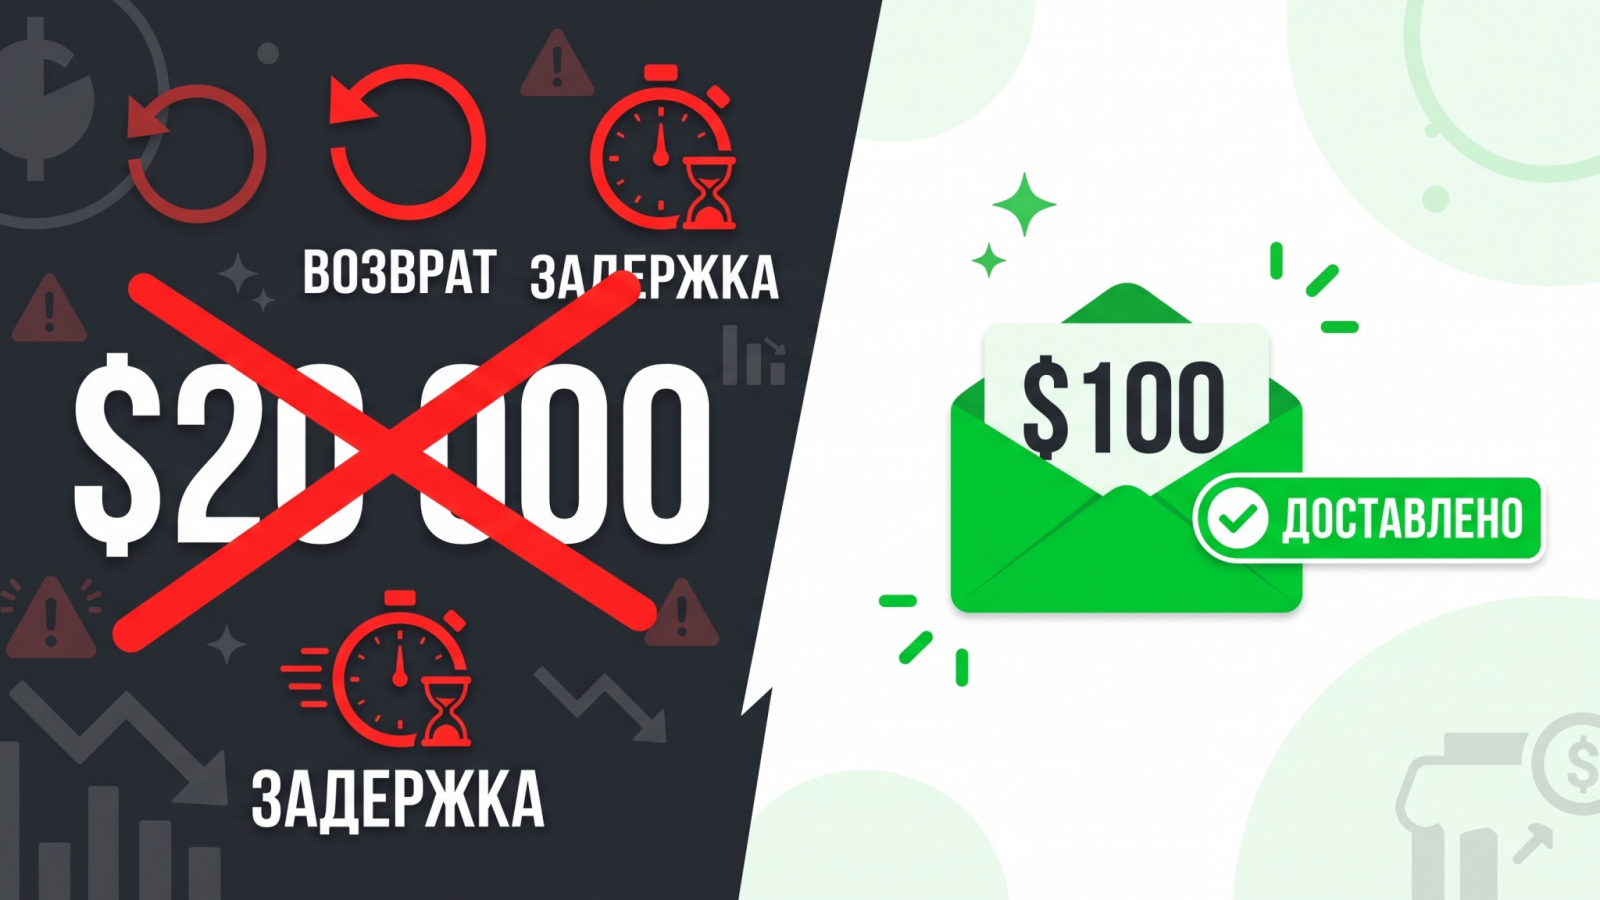
Реалии ВЭД: почему классические международные переводы для бизнеса стали лотереей
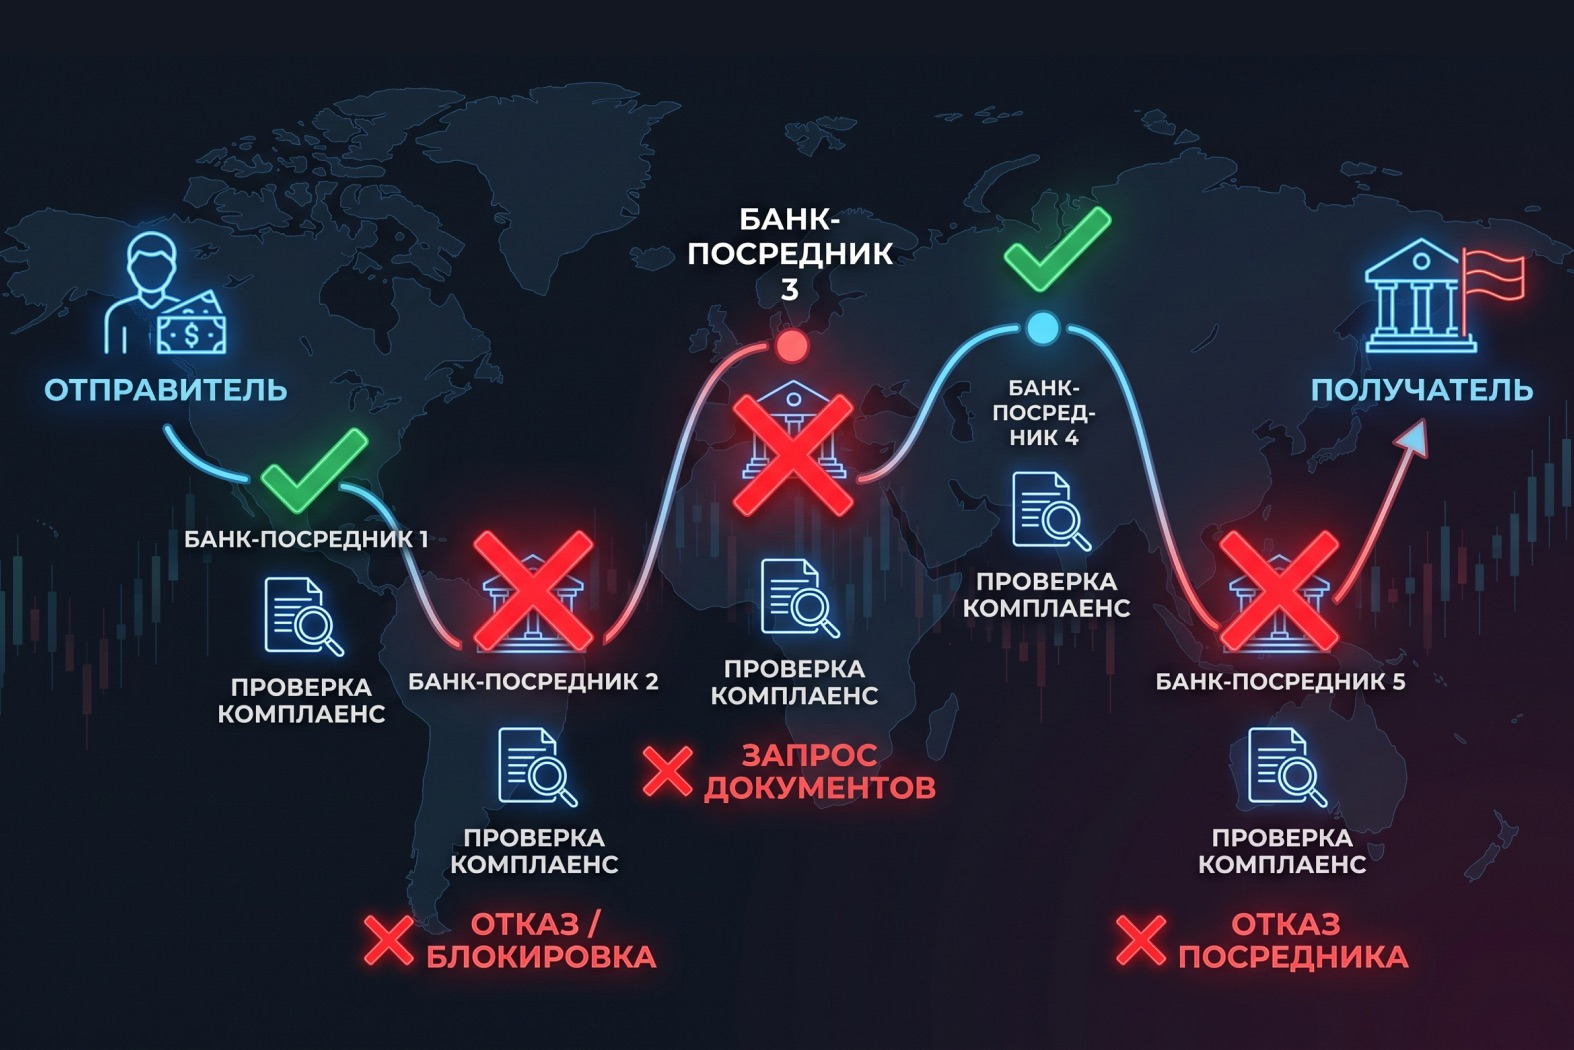
К 2026 году от SWIFT отключены более 100 российских банков. Успешность переводов в евро не превышает 30%, доллары почти не доходят, а сроки растянулись до 20–30 рабочих дней. Комплаенс зарубежных банков-корреспондентов ужесточился настолько, что даже формально легальная сделка может быть остановлена без объяснения причин.
Международный платёжный маршрут — это цепочка банков-посредников и юрисдикций, через которую проходит конкретный перевод от отправителя до получателя.
По данным MoneyPort, 50–60% SWIFT-переводов либо «зависают» более чем на две недели, либо возвращаются без исполнения. Для бизнеса это означает не просто задержку — это сорванные поставки, замороженный капитал и испорченная репутация перед поставщиком.
Цена ошибки: зачем отправлять тестовые $100 перед большой сделкой
Логика проста. Если вы собираетесь оплатить инвойс на $20 000, отправка пробных $100 или $2 000 — это не расход, а страховка. Вы «прогреваете» маршрут минимальной суммой и получаете ответы на ключевые вопросы до того, как отправите основные деньги.
Что проверяет тестовый перевод
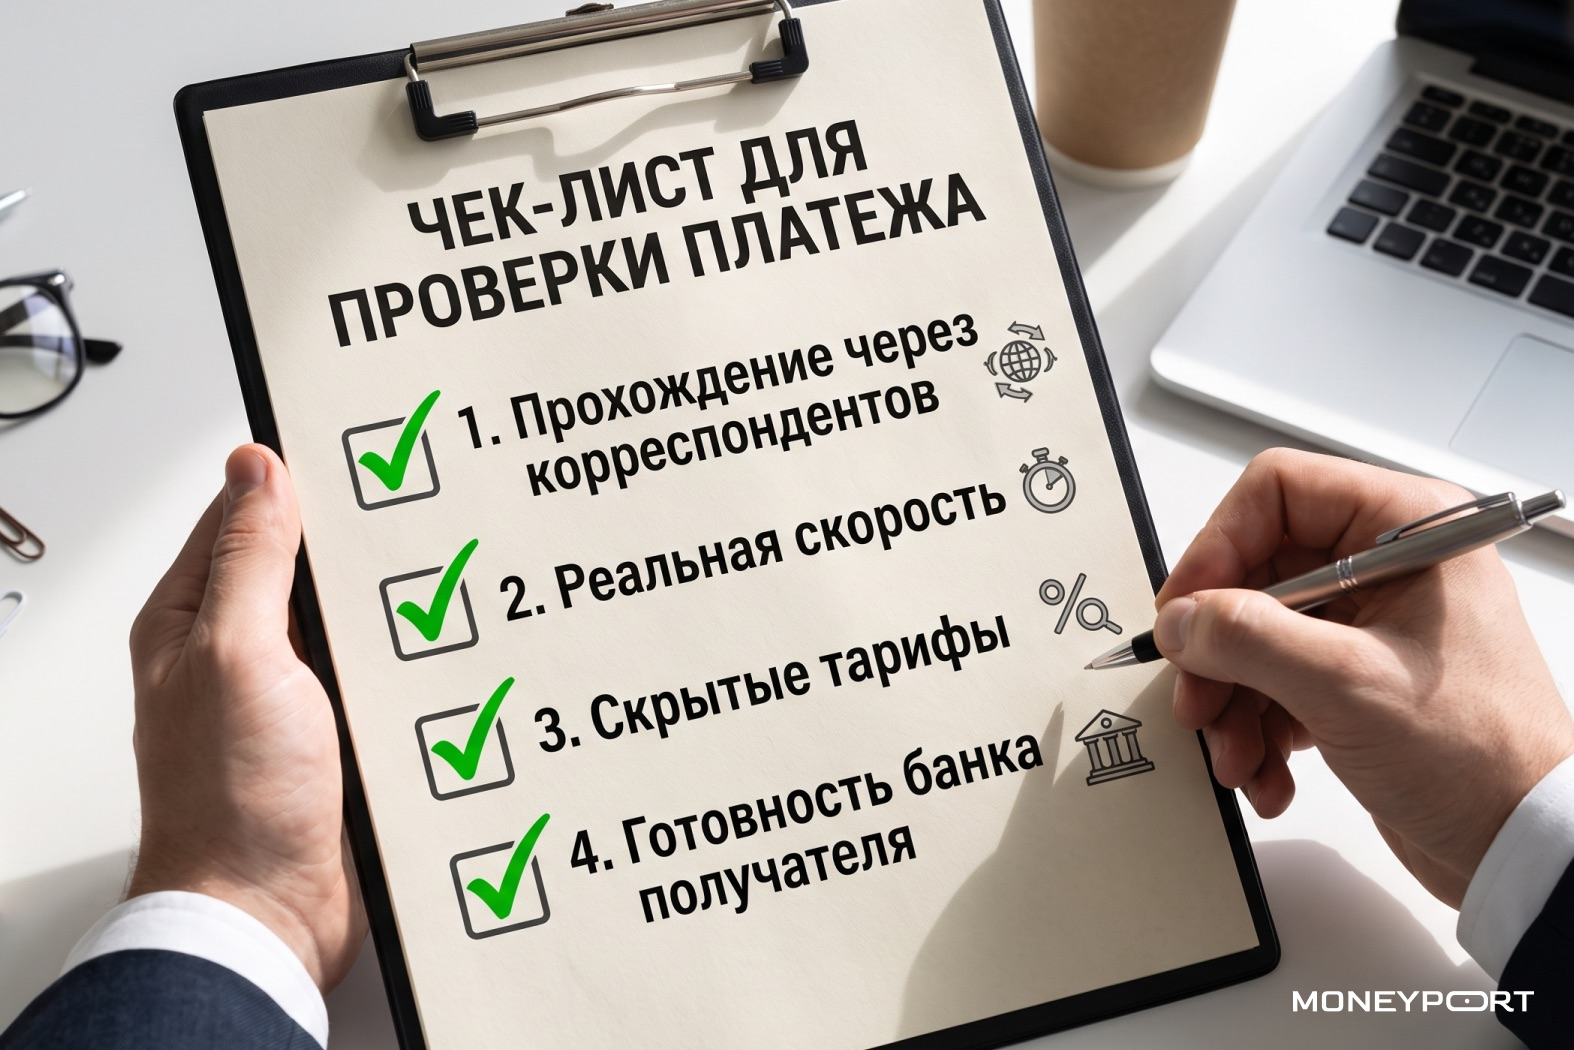
Тестовый платёж — это диагностика маршрута по нескольким параметрам одновременно:
- Во-первых, проходит ли он через банки-корреспонденты без остановок.
- Во-вторых, какова реальная скорость транзакции: 2 дня или 3 недели.
- В-третьих, не списывают ли промежуточные банки комиссии, из-за которых до получателя дойдёт на 5–10% меньше.
- В-четвёртых, готов ли банк получателя принять деньги из данной юрисдикции по конкретному контракту.
Важная оговорка: $100 — это утрированный пример. Обычно для теста берут $2 000–3 000. На сотне долларов вы не увидите реальную картину: скрытые комиссии промежуточных банков могут «съесть» всю сумму, и платёж просто не дойдёт. Для проверки маршрута под инвойс на $20 000 тестовая сумма должна быть сопоставима по порядку — иначе диагностика будет неполной.
Лайфхаки для импортёра: как минимизировать риски при расчётах с поставщиками
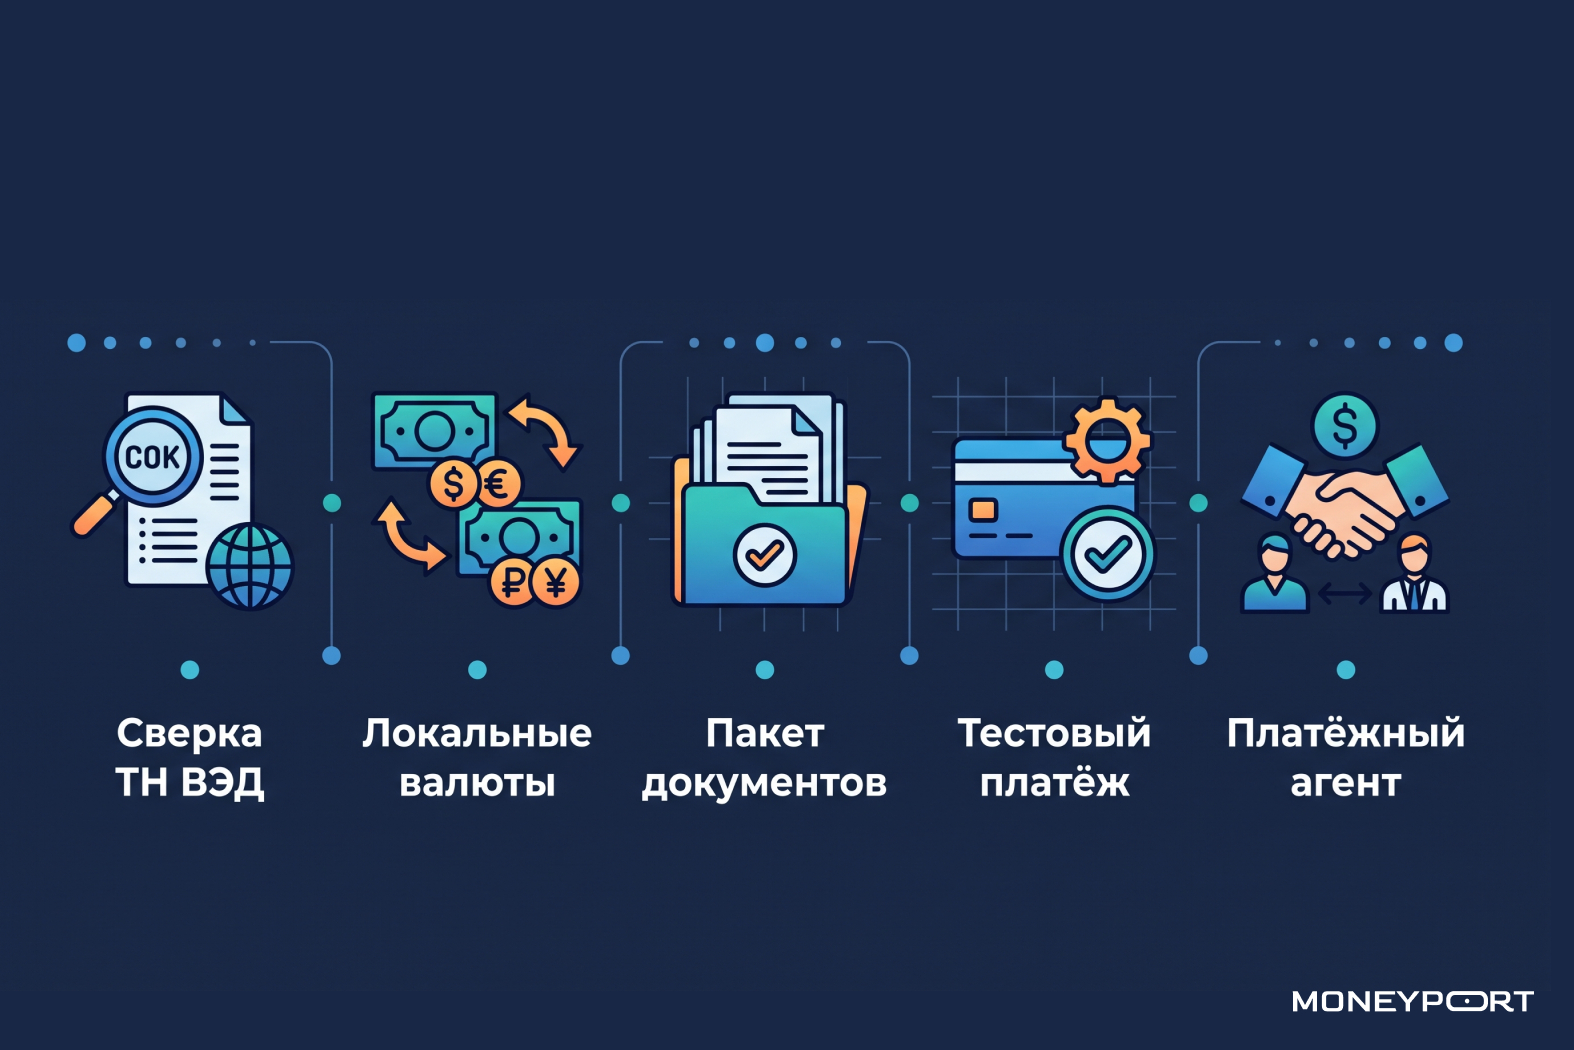
Помимо тестового платежа, есть несколько прикладных приёмов, которые снижают вероятность сбоя.
- Тщательная сверка кодов ТН ВЭД перед отправкой — несовпадение хотя бы одной цифры может стать формальным поводом для остановки платежа.
- Использование региональных и национальных валют вместо долларов и евро там, где это возможно: юань, дирхам, лира проходят чаще и быстрее.
- Подготовка расширенного пакета документов «с запасом» — договоры, спецификации, инвойсы, выписки — чтобы у комплаенса не осталось вопросов.
- Обращение к платёжному агенту, который быстро проводит транзакцию без риска блокировки или отказа.
Платёжный агент как главный инструмент стабильности
Платёжный агент — это компания-посредник, которая организует валютные платежи через свои счета в России и за рубежом, беря на себя комплаенс-нагрузку и подбор маршрута. По данным РСПП, до 70% трансграничных операций российского бизнеса уже проходят через альтернативные каналы.
Агентская схема решает главную проблему — «токсичное» происхождение средств. Зарубежные контрагенты охотнее принимают платежи от юрлиц из нейтральных юрисдикций или локальных компаний.
MoneyPort — это сервис международных переводов для бизнеса, который выстраивает маршрут под конкретную сделку и берёт на себя всю цепочку: от приёма рублей до зачисления валюты поставщику. Клиент не разбирается с корреспондентами и не заполняет комплаенс-формы на каждом узле.
MoneyPort избавляет от главной трудности с зарубежными переводами: маршрут строится заранее через собственную иностранную инфраструктуру. Это помогает доставить деньги точно в срок. Подробнее о работе сервисе — в телеграм-канале @moneyport с 50 000+ читателями.
Как ещё проверить платёжный канал кроме тестовой суммы
Тестовый платёж — не единственный способ диагностики. Перед отправкой крупной суммы стоит проверить репутацию агента: сколько лет на рынке, есть ли отзывы от других импортёров, готова ли компания предоставить договор с чёткими сроками и ответственностью за возврат.
Также важно уточнить, работает ли агент с вашей товарной категорией и юрисдикцией поставщика — универсальных маршрутов не существует. Отдавайте преимущество крупным компаниям, известным на рынке, и которые готовы предложить инструменты под конкретную внешнеторговую задачу.
FAQ. Частые вопросы о международных переводах для бизнеса
Можно ли отправить тестовый платёж меньше $100?
Технически можно, но диагностическая ценность будет низкой. Промежуточные банки списывают фиксированные комиссии, и на маленькой сумме вы не увидите реальную картину. Оптимально — от $2 000.
Что делать, если тестовый платёж вернулся?
Это не провал, а результат. Вы потеряли несколько дней и минимальную комиссию, но не заморозили $20 000 на месяц. Следующий шаг — сменить маршрут или подключить платёжного агента, который предложит альтернативную цепочку.
Как быстро MoneyPort проводит платежи?
Стандартный срок для инвойса в адрес юрлица — от 3 до 7 рабочих дней в зависимости от юрисдикции получателя. Точный маршрут и сроки фиксируются до отправки, чтобы у вас была предсказуемость и основания для договорённости с контрагентами.