БСО: что это и когда заменяет кассовый чек
По закону 54-ФЗ при расчетах нужно применять ККТ и выдавать кассовый чек. В некоторых случаях его можно заменить бланком строгой отчетности, документом, который подтверждает оплату услуги. Разберем, что такое БСО, какие реквизиты он должен содержать и в каких случаях выдавать бланк вместо чека нельзя.
Что такое бланк строгой отчетности
Бланк строгой отчетности (БСО) – это первичный учетный документ, который подтверждает оплату услуги. Представим, что человек покупает билет на спектакль: театр принимает оплату и оформляет сразу два документа. Билет, он же бланк строгой отчетности, удостоверяет, что зритель оплатил посещение спектакля, а кассовый чек подтверждает получение денежных средств.
Важно понимать, что БСО – не любой документ об оплате, а специальный бланк, который применяют при оказании услуг населению.
Бланки строгой отчетности делят на два вида:
- Фискальные БСО формируют в электронном виде через онлайн-кассу: они имеют статус кассового чека и передают сведения о расчете в ФНС.
- Нефискальные БСО печатают типографским способом и используют для внутреннего учета либо в ситуациях, когда по закону ККТ можно не применять, такой документ кассовый чек не заменяет.
К вариантам бланков строгой отчетности относятся билеты на мероприятия, например в театр, филармонию или другое культурное учреждение, проездные билеты на транспорте, абонементы в бассейн, фитнес-клуб или на хоккейные матчи, талоны, скажем на парковку, путевки на отдых или в санаторий, а также квитанции об оплате услуги в парикмахерской, ателье или салоне.
Заменяет ли БСО кассовый чек?
Кассовый чек и бланк строгой отчетности нередко считают одним документом, но это два разных документа с разными функциями, что хорошо видно на примере театрального билета.
До 1 июля 2019 года при оказании услуг населению БСО можно было выдавать вместо кассового чека. Сейчас, если применять ККТ обязательно, обычный типографский бланк чек уже не заменяет: вместо него можно использовать только фискальный БСО, сформированный через онлайн-кассу.
Если для конкретного расчета закон 54-ФЗ требует применения ККТ, БСО нужно формировать через кассу. Выдача вместо него нефискального бланка не снимает обязанность оформить кассовый чек и может обернуться штрафом.
Когда можно выдавать БСО вместо чека
Бланк строгой отчетности заменяет кассовый чек только при одновременном соблюдении нескольких условий.
Услуга должна относиться к услугам населению и входить в перечень, утвержденный приказом Росстата от 23.05.2016 № 244, с учетом кодов ОКВЭД 2 и ОКПД 2. Клиентом должно быть физлицо: в таком порядке БСО применяют при расчетах с гражданами, а не с организациями или ИП.
Бланк формируют в электронном виде через кассу или через автоматизированную систему для бланков строгой отчетности, это тоже разновидность контрольно-кассовой техники (ст. 1.1 54-ФЗ), только предназначенная для формирования БСО, а не кассовых чеков. Заранее напечатанный в типографии бумажный бланк для этой цели не подходит.
Отдельная ситуация, бизнес, который полностью освобожден от применения ККТ, например работает в труднодоступной местности по региональному перечню. Здесь можно использовать бумажный БСО, напечатанный в типографии, но это не замена кассового чека: квитанцию выдают именно потому, что кассу разрешено не применять.
Электронный БСО: форма и обязательные реквизиты
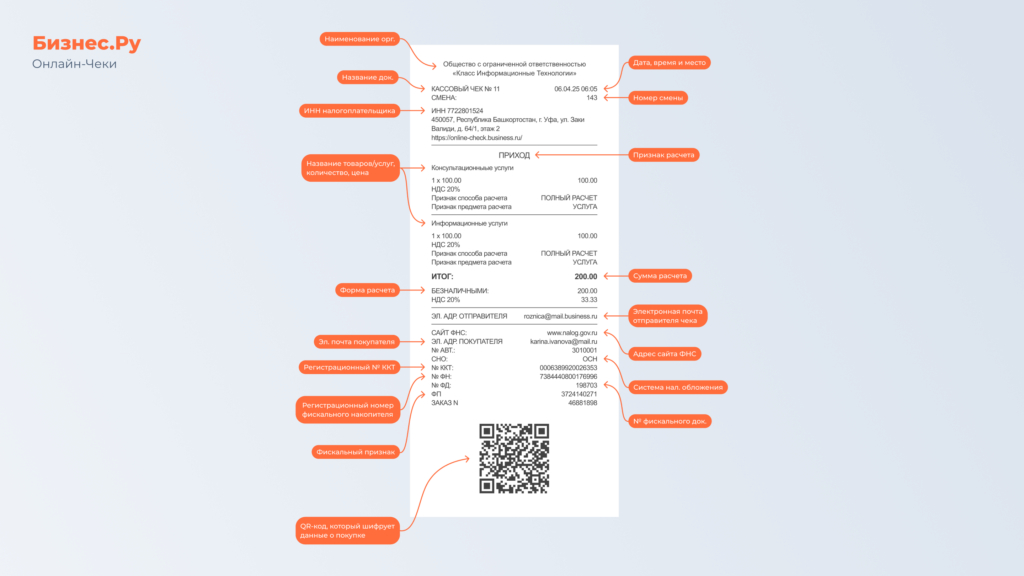
Бланк строгой отчетности, сформированный с помощью ККТ, должен содержать те же основные реквизиты, что и кассовый чек (ст. 4.7 54-ФЗ). Подробнее об обязательных реквизитах рассказали в статье «Какие обязательные реквизиты и теги должны быть в чеке».
Таблица с основными реквизитами для чека:
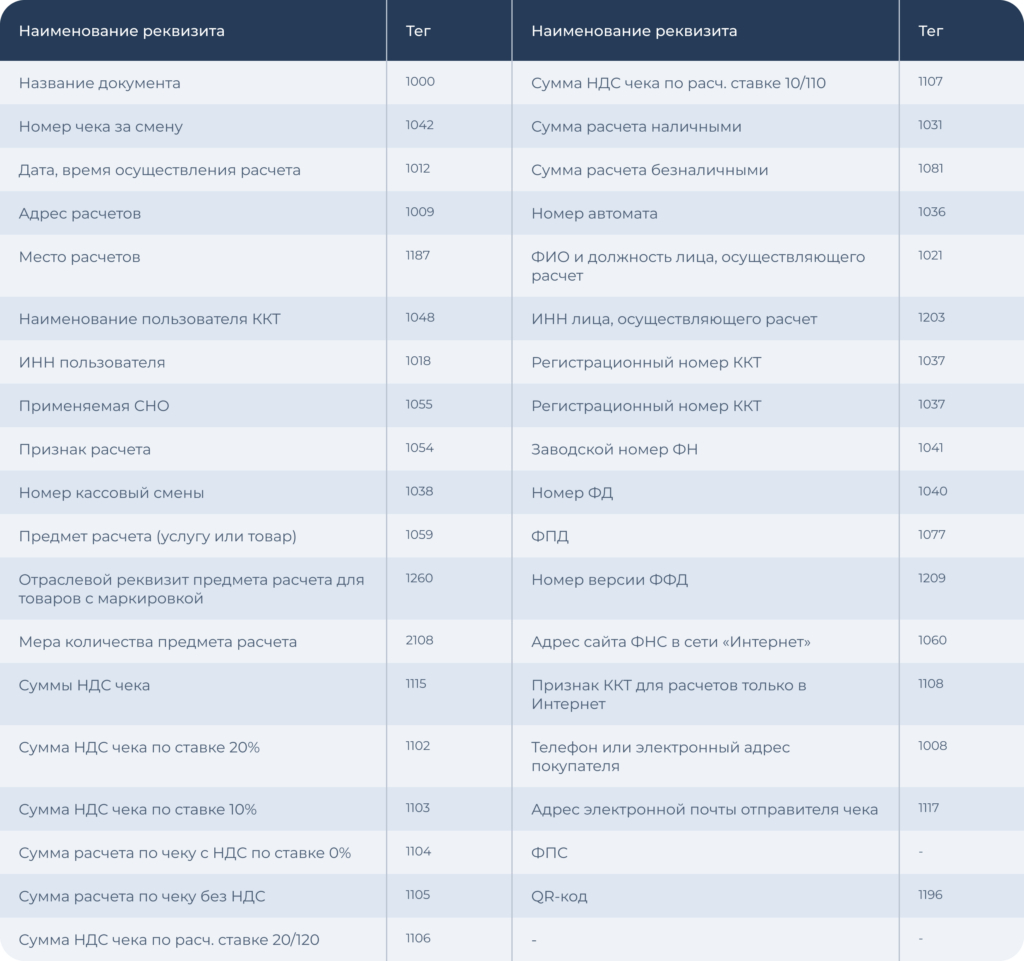
Форма БСО зависит от вида услуги: билет и квитанция, например, выглядят по-разному. Организация или ИП вправе разработать и собственный вариант бланка, главное, указать в нем все обязательные реквизиты по требованиям закона 54-ФЗ.
Нужно ли вести учет БСО
Способ учета бланков строгой отчетности зависит от того, как их оформляют, электронно через кассу или на бумаге через типографию.
Если БСО формируют через онлайн-кассу, отдельная книга учета не нужна: все данные о выданных документах фиксирует фискальный накопитель и передает оператору фискальных данных, а посмотреть их можно в личном кабинете на сайте ФНС или в отчетах кассового программного обеспечения. Касса сама берет на себя функцию учета.
Для бумажных бланков, отпечатанных в типографии, действует другое правило: их фиксируют в специальной книге или журнале. Такой порядок обязателен для организаций и ИП, которые освобождены от применения ККТ, ведь без кассы автоматического учета не получится.
Саму книгу ведут на бумаге или в электронном виде, но требования к оформлению разные. Бумажную книгу прошнуровывают, нумеруют страницы и заверяют подписью руководителя и печатью, если она есть у организации. Электронную версию вместо этого заверяют электронной подписью.
Штраф за невыдачу БСО
Если физлицо оплатило услугу, а бланка, сформированного через ККТ, или кассового чека нет, это считается неприменением ККТ. За такое нарушение предусмотрен штраф по ст. 14.5 КоАП РФ:
- для ИП и должностных лиц: 25-50% от суммы расчета без БСО или чека, но не меньше 10 000 ₽;
- для организаций: 75-100% от суммы расчета, но не меньше 30 000 ₽.
При повторном нарушении, когда сумма расчетов без БСО или чеков превышает 1 млн ₽, работу ИП или организации могут приостановить на срок до 90 суток, а должностному лицу запретить занимать определенные должности на срок до двух лет.
Отдельный штраф предусмотрен за невыдачу или ненаправление БСО или чека в электронном виде по требованию клиента: для должностного лица он составляет 2 000 ₽, для организации, 10 000 ₽.
Главное
- Бланки строгой отчетности не отменили: документ по-прежнему применяют при расчетах за услуги.
- С 2019 года заменить кассовый чек может только бланк, сформированный через ККТ. Бумажная квитанция для этого не подходит.
- Заменить чек БСО можно при оказании услуг населению, которые входят в установленный перечень.
- Бумажный типографский БСО без ККТ используют только те, кто полностью освобожден от применения кассы по отдельному основанию.
Частые вопросы про БСО
Можно ли выдать клиенту бумажный документ вместе с кассовым чеком?
Да, закон не запрещает дополнительно выдать клиенту такой документ. При этом электронный бланк строгой отчетности, сформированный через ККТ, уже выполняет функцию кассового чека, поэтому оформлять второй фискальный документ не нужно.
Нужна ли касса, чтобы сформировать электронный бланк строгой отчетности?
Да, его формируют с помощью ККТ или автоматизированной системы для бланков строгой отчетности, которая технически тоже является ККТ. Такой БСО должен содержать обязательные реквизиты, предусмотренные законом 54-ФЗ.
Чем БСО отличается от обычного кассового чека по содержанию?
Электронный бланк содержит те же обязательные реквизиты, что и кассовый чек. Различие в назначении платежа: кассовый чек оформляют при расчетах за товары, работы и услуги, а БСО, только при расчетах за услуги.
Что делать со старыми типографскими бланками, которые остались на складе?
Бумажные квитанции об оплате, которые больше нельзя использовать, можно списать и уничтожить. Для этого комиссия оформляет акт о списании с указанием причины: отмена формы, порча или окончание срока хранения. После этого бланки уничтожают, а факт утилизации фиксируют в учете.