Как ответить на требование налоговой: сроки и оформление
В статье разберем, какие бывают требования ФНС, как определить дату их получения и срок ответа, как составить и отправить ответ, какой штраф предусмотрен за просрочку.
Виды требований ФНС
Налоговые органы вправе требовать у налогоплательщиков документы, на основании которых исчисляют и уплачивают налоги, а также подтверждающие правильность расчета и своевременность оплаты (пп. 1 п. 1 ст. 31 НК РФ). Запрос сведений входит в число инструментов налогового контроля.
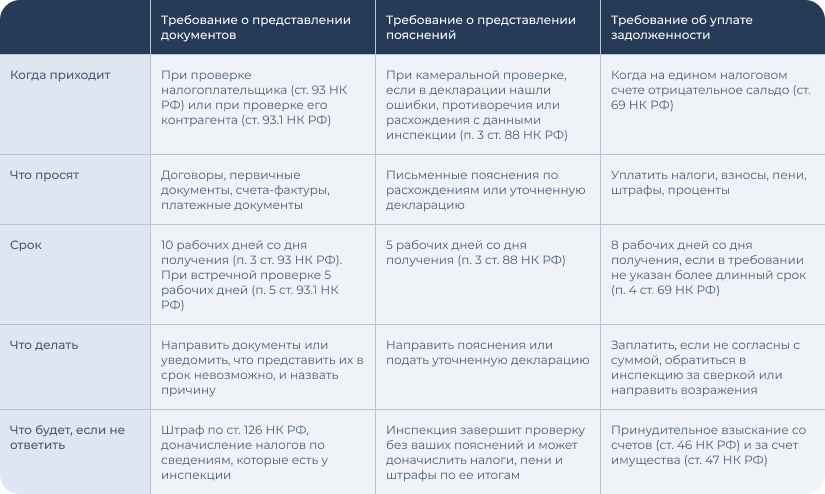
Бизнес может получить требование одного из трех видов.
Требование о пояснениях
Его направляют при камеральной проверке. Поводом служат ошибки и неточности в поданной декларации либо расхождения между декларацией и данными ФНС, например по онлайн-кассам, контрагентам и банкам (п. 3 ст. 88 НК РФ).
Пример. ИП на УСН сдал декларацию, где сумма доходов не совпала с данными онлайн-кассы. Инспекция прислала требование дать пояснения.
Требование о документах
Документы запрашивают в ходе камеральной или выездной проверки, чтобы подтвердить расходы, вычеты, льготы и другие показатели декларации (ст. 93 НК РФ). Их просят и при проверке контрагента, чтобы убедиться, что сделка действительно была. Чаще всего это договоры, акты, счета-фактуры и платежные документы.
Пример. ООО получило требование представить договор, акты и платежки по сделке с контрагентом, которого проверяет инспекция.
Требование об уплате долга
Инспекция направляет его, когда на едином налоговом счете (ЕНС) возникло отрицательное сальдо. Причин две: налог не оплатили вовремя либо после проверки начислены налог, пени и штраф, и решение вступило в силу (ст. 69 НК РФ).
Пример. Организация не перечислила налог в срок, на ЕНС появилось отрицательное сальдо, и инспекция выставила требование об уплате.
Сроки ответа на требование
Срок зависит от вида требования и считается с даты его получения:
- Пояснения – 5 рабочих дней.
- Документы – 10 рабочих дней, при встречной проверке – 5 рабочих дней.
- Уплата задолженности – 8 рабочих дней.
Дата получения определяется способом доставки, поэтому сначала установите ее, а затем считайте срок.
Получение по ТКС
Если требование пришло по телекоммуникационным каналам связи (ТКС), оно считается полученным в день, когда налогоплательщик отправил подтверждение. При отсутствии подтверждения датой получения станет шестой рабочий день со дня, следующего за днем отправки (п. 4 ст. 31 НК РФ). Через ТКС идет и обмен с оператором электронного документооборота (ЭДО).
Пример. ФНС направила требование через оператора ЭДО 19 октября, подтверждение не отправили. Датой получения считается 27 октября. Срок ответа – 10 рабочих дней, отсчет начинается 28 октября, последний день – 11 ноября (4 ноября выходной).
Получение через личный кабинет
Если инспекция разместила требование в личном кабинете на сайте ФНС, оно считается полученным на следующий день после размещения (п. 4 ст. 31 НК РФ).
Пример. Требование появилось в личном кабинете 20 октября. Получено оно 21 октября, а срок ответа идет с 22 октября.
Получение заказным письмом
При отправке заказным письмом требование считается полученным на шестой день со дня отправки (п. 4 ст. 31 НК РФ).
Пример. Инспекция отправила письмо 20 октября. Получением считается 26 октября. Срок ответа – 10 рабочих дней, отсчет идет с 27 октября, последний день – 10 ноября (4 ноября выходной).
Составление ответа на требование: инструкция
Само по себе требование не означает, что бизнес нарушил закон. Ответ готовят в четыре шага.
- Изучите требование. Проверьте основание, период, вид запрашиваемых документов или пояснений и срок. От вида требования зависит содержание ответа: объяснить ситуацию, представить документы либо заплатить долг.
- Подготовьте ответ по существу. Назовите конкретные данные: суммы, причины расхождений, ссылки на первичные документы, договоры, платежки или выписки.
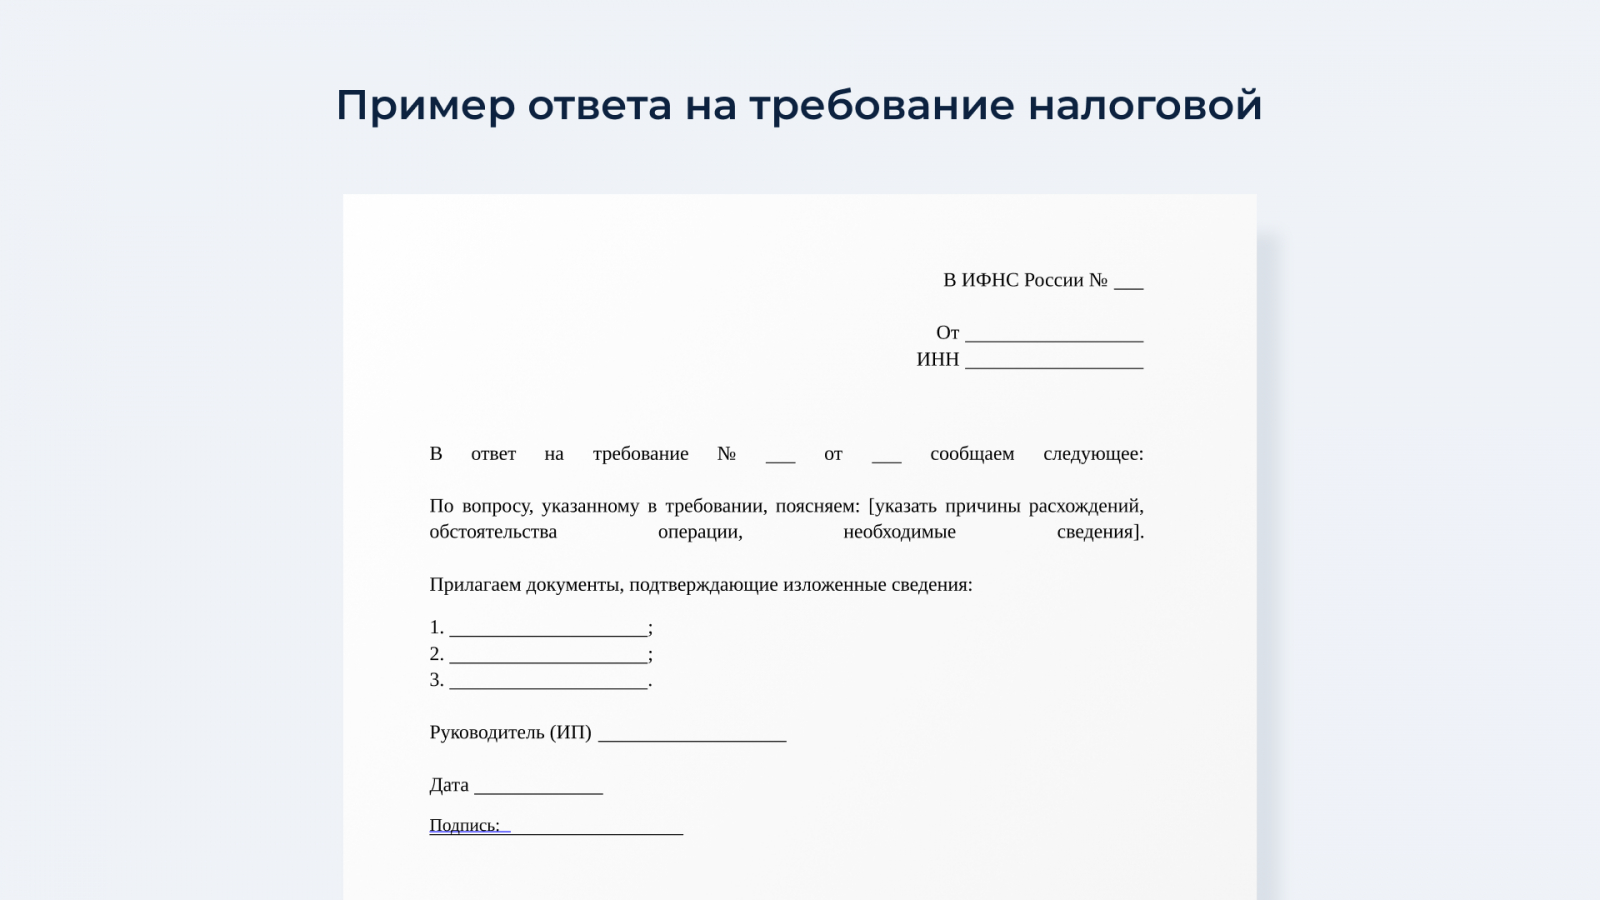
- Оформите ответ. Укажите данные налогоплательщика, номер и дату требования, описание ситуации, перечень приложений и подпись уполномоченного лица. Пояснения обычно пишут в свободной форме или в формате, который рекомендует ФНС. К ответу на требование о документах прикладывают копии запрошенного и опись, если она требуется.
- Проверьте срок и способ отправки. Убедитесь, что успеваете отправить ответ в срок и что оформление соответствует выбранному способу.
Образец ответа на требование о пояснениях
Отправка ответа в налоговую
Способ зависит от того, как инспекция направила требование и какими сервисами вы пользуетесь.
- Через оператора ЭДО по ТКС. Подходит организациям, которые получают требования через оператора. Ответ готовят и отправляют в том же сервисе, через который идет обмен с ФНС.
- Через личный кабинет налогоплательщика. Подходит ИП и организациям, которые работают в личном кабинете ФНС без ТКС. Откройте раздел с полученными документами, выберите требование и нажмите функцию ответа.
- На бумаге. Подходит, если документы подают лично или по почте. Ответ можно передать в инспекцию с отметкой о приеме либо отправить заказным письмом с описью вложения.
Если в сервисе есть отдельная функция ответа на требование, пользуйтесь именно ею: так ответ привязывается к конкретному документу инспекции. Обычное обращение в такой ситуации не подходит.
Подтверждение отправки сохраните: это квитанция оператора ЭДО, отметка в личном кабинете, почтовая квитанция с описью вложения или отметка инспекции о приеме.
Ответ на требование по УСН и данным онлайн-кассы
Содержание ответа зависит от вопроса инспекции. У ИП и ООО на УСН чаще всего проверяют доходы и показатели декларации. Типичные случаи:
- Доходы в декларации и банковская выписка не совпадают. Если на счет поступило больше, чем показано в декларации, объясните происхождение денег. Это мог быть возврат ошибочного платежа, возврат аванса поставщиком, заем или внесение собственных средств. Приложите подтверждающие документы.
- Вопросы по КУДиР. Если инспекция просит пояснить отдельные записи книги учета доходов и расходов, ответьте на конкретный вопрос и при необходимости приложите КУДиР или документы по операциям.
- Нулевая декларация при движении по счету. Объясните, что за поступления были на расчетном счете и почему они не входят в доходы по УСН.
- Выручка по онлайн-продажам. Для подтверждения расчетов используйте кассовые документы и отчеты онлайн-кассы.
Расхождение данных декларации и онлайн-кассы
Перед ответом сверьте выручку за запрошенный период с отчетами кассы. Проверьте, учтены ли возвраты и чеки коррекции, и сравните суммы по способам оплаты с банковской выпиской. Найденную причину расхождения укажите в пояснениях и приложите отчеты кассы за период.
Действия при нехватке времени или документов
Нехватка времени на ответ
Если подготовить документы вовремя невозможно, направьте в инспекцию уведомление о невозможности представить документы в срок по форме КНД 1125045.
Подать его нужно не позднее следующего рабочего дня после получения требования. В уведомлении назовите причины и при необходимости срок, в который готовы передать документы. Продлевает срок инспекция по своему решению, поэтому продление не гарантировано.
Отсутствие запрошенных документов
Оставить требование без ответа нельзя. Если запрошенных документов нет, сообщите об этом инспекции письменно и назовите причину: документы не составлялись или утрачены.
Типичные ошибки при ответе
Ошибки чаще всего связаны со сроком, комплектом документов и оформлением.
- Неверный расчет срока. Срок считают со дня, когда забрали письмо или открыли требование, хотя закон отсчитывает его от даты получения. Пример: письмо отправлено 20 октября, ИП забрал его 30 октября и ответил до 13 ноября, а срок истек 10 ноября. Если требование пришло сразу несколькими способами, ориентируйтесь на самую раннюю дату.
- Неполный комплект. Часть документов не представляют из-за нехватки времени в надежде, что это останется незамеченным. Инспекция сверяет комплект с декларацией и отчетностью. Если успеть со всем нельзя, отправьте готовое в срок и уведомите о невозможности представить остальное.
- Некорректное оформление. Копии не заверены, не указано число листов, ответ подписал юрист или бухгалтер без доверенности. Заверяйте копии и прикладывайте доверенность представителя.
- Ответ на информационное письмо. Письма с напоминанием об оплате или сообщением о расхождениях носят рекомендательный характер, ответа на них не требуется. Требование отличается номером, ссылкой на статью НК РФ и сроком исполнения.
Неправомерные требования ФНС
Исполнять требование полностью нужно не всегда. Прежде чем собирать документы, сверьте запрос с признаками неправомерного требования.
Если нашли хотя бы один признак, действуйте по порядку:
- Отметьте спорные пункты. Выпишите, какие документы или части требования вызывают сомнения и по какому признаку.
- Исполните законную часть. Документы, к которым вопросов нет, представьте в срок.
- Ответьте письменно по спорным пунктам. Отправьте ответ тем же способом, что и остальные документы. Назовите документы, которые не представляете, и объясните причину со ссылкой на норму и обстоятельства. Приложите подтверждение, например копию описи, по которой уже передавали документы.
- Сохраните подтверждение отправки. Квитанция или отметка о приеме докажут, что вы ответили вовремя.
- Оспорьте штраф, если его назначили. Подайте жалобу в вышестоящий налоговый орган или обратитесь в суд.
Отказываться от ответа без объяснений нельзя. Законность требования в итоге оценивает суд, поэтому свою позицию нужно подтвердить документами.
Ответственность за отсутствие ответа и просрочку
Последствия зависят от вида требования:
- Пояснения. За несообщение сведений или сообщение с опозданием предусмотрен штраф по ст. 129.1 НК РФ: 5 000 ₽, при повторном нарушении в течение года – 20 000 ₽.
- Документы. За непредставление в срок штраф по п. 1 ст. 126 НК РФ составляет 200 ₽ за каждый документ. Инспекция вправе также доначислить налоги по сведениям, которые у нее есть.
- Задолженность. Долг ФНС взыскивает принудительно: со счетов (ст. 46 НК РФ) и за счет имущества (ст. 47 НК РФ).
Если вы не согласны с требованием, направьте письменный ответ с возражениями. Игнорировать требование нельзя.
Пример из судебной практики
Верховный Суд РФ рассмотрел спор о последствиях игнорирования требования в ходе камеральной проверки (определение Судебной коллегии по экономическим спорам ВС РФ № 309-ЭС25-6656 по делу № А47-7677/2024).
- Обстоятельства. При камеральной проверке расчета 6-НДФЛ за 2022 год инспекция обнаружила, что выплаты работникам по банковским выпискам на 9 млн ₽ превышают сумму в расчете. Организация объяснила разницу необлагаемыми выплатами, но документы по требованию не представила. Инспекция доначислила 571 437 ₽ НДФЛ и назначила штраф.
- Ход дела. Суды первой и апелляционной инстанций поддержали инспекцию. Окружной суд отменил решение, сославшись на то, что при камеральной проверке дополнительные документы можно истребовать только в случаях, прямо указанных в п. 7 ст. 88 НК РФ.
- Решение ВС. Верховный Суд отменил постановление окружного суда и оставил в силе решения первой и апелляционной инстанций. По позиции суда, при сомнениях в достоверности сведений инспекция вправе запросить информацию. Если налогоплательщик или налоговый агент не представил документы и не устранил сомнения, риск негативного исхода проверки, включая доначисление налогов и штраф, ложится на него.
Дело касалось налогового агента по НДФЛ, но вывод суда сформулирован для камеральных проверок в целом: отказ от ответа и документов повышает риск доначислений.
Памятка по ответу на требование
- Определите вид требования и дату его получения по способу доставки.
- Посчитайте последний день ответа по сроку для этого вида.
- Проверьте, нет ли признаков неправомерности. Исполните законную часть.
- Подготовьте пояснения или документы, при необходимости сделайте заверенные копии и опись.
- Если срок не успеть, подайте уведомление по форме КНД 1125045 не позднее следующего рабочего дня после получения.
- Отправьте ответ через сервис, который предусматривает функцию ответа на требование.
- Сохраните подтверждение отправки.
Частые вопросы
Что будет, если ответ придет на день позже срока?
Срок считается пропущенным, и инспекция вправе оштрафовать организацию или ИП: по ст. 129.1 НК РФ за пояснения (5 000 ₽) и по п. 1 ст. 126 НК РФ за документы (200 ₽ за каждый).
Прежде чем считать срок нарушенным, проверьте два правила ст. 6.1 НК РФ. Если последний день приходится на выходной или нерабочий праздничный день, срок заканчивается в ближайший следующий рабочий день (п. 7).
Документы, сданные в организацию связи до 24 часов последнего дня срока, считаются поданными вовремя (п. 8). При электронной отправке ориентируйтесь на дату и время в квитанции.
Можно ли продлить срок ответа?
Для документов можно подать уведомление по форме КНД 1125045 не позднее следующего рабочего дня после получения требования. Решение о продлении принимает инспекция, поэтому продление не гарантировано.
Можно ли ответить по почте, если организация подключена к ТКС?
Зависит от того, что запросили. Документы в общем случае допустимо подать на бумаге в виде заверенных копий, но документы, которые ведутся в форматах, утвержденных ФНС, подают в электронном виде.
Пояснения по декларации по НДС отправляют только в электронной форме по ТКС: бумажный ответ по п. 3 ст. 88 НК РФ считается непринятым. Для пояснений по другим налогам, в том числе по УСН, бумага допускается. Если сомневаетесь, уточните порядок в своей инспекции.
Нужна ли доверенность, если ответ подписывает бухгалтер?
Да, если подписывает не руководитель организации и не сам ИП. Копии документов заверяет руководитель или лицо по доверенности, например главный бухгалтер. Электронный ответ по ТКС подписывают усиленной квалифицированной электронной подписью руководителя или представителя по доверенности.
Как доказать, что ответ отправлен вовремя?
Сохраните подтверждение отправки: квитанцию оператора ЭДО, отметку в личном кабинете, почтовую квитанцию с описью вложения или отметку инспекции о приеме документов. Именно эти документы подтвердят дату подачи, если инспекция заявит о пропуске срока.
Это полезно: нормативная справка
- Пункт 3 ст. 88 НК РФ. Пояснения при камеральной проверке: срок 5 рабочих дней, для деклараций по НДС – только электронная форма по ТКС.
- Статья 93 НК РФ. Истребование документов при проверке: срок 10 рабочих дней, уведомление о невозможности представить документы в срок.
- Статья 93.1 НК РФ. Истребование документов о контрагентах при встречной проверке: срок 5 рабочих дней.
- Статья 69 НК РФ. Требование об уплате задолженности: срок 8 рабочих дней.
- Статья 31 НК РФ. Права налоговых органов и порядок определения даты получения требования (п. 4).
- Статья 6.1 НК РФ. Порядок исчисления сроков: рабочие дни (п. 6), перенос последнего дня срока на ближайший рабочий день (п. 7), сдача документов в организацию связи до 24 часов (п. 8).
- Пункт 1 ст. 126 НК РФ. Штраф за непредставление документов: 200 ₽ за каждый документ.
- Статья 129.1 НК РФ. Штраф за несообщение сведений: 5 000 ₽, при повторном нарушении в течение года – 20 000 ₽.
- Статьи 46 и 47 НК РФ. Взыскание задолженности со счетов и за счет имущества.
Главное
- Требования ФНС бывают трех видов: о пояснениях, о документах и об уплате задолженности. Вид определяет срок и содержание ответа.
- Срок отсчитывают от даты получения, а она зависит от способа доставки. На пояснения дается 5 рабочих дней, на документы 10 (при встречной проверке 5), на уплату долга 8.
- Ответ дают по существу и с подтверждающими материалами. Если срок не успеть или документов нет, инспекцию нужно уведомить.
- Ответ отправляют через оператора ЭДО, личный кабинет или почтой, подтверждение отправки сохраняют.
- За просрочку ответа предусмотрены штрафы, за неоплаченный долг – принудительное взыскание.