Как сегодня меняется оценка эффективности торговых комплексов
Сегодня снижение посещаемости торговых комплексов само по себе еще не говорит о падении их эффективности. За последние годы сильно изменились и покупательское поведение, и требования к таким объектам: посетители стали чаще приезжать за конкретным товаром или брендом, заранее изучив ассортимент или предложения в интернете. В этих условиях управляющим компаниям приходится смотреть не только на количество посетителей в торговом комплексе, но и на качество трафика, состав арендаторов, объем продаж и удовлетворенность покупателей. Сегодня я разберу с вами эту ситуацию.
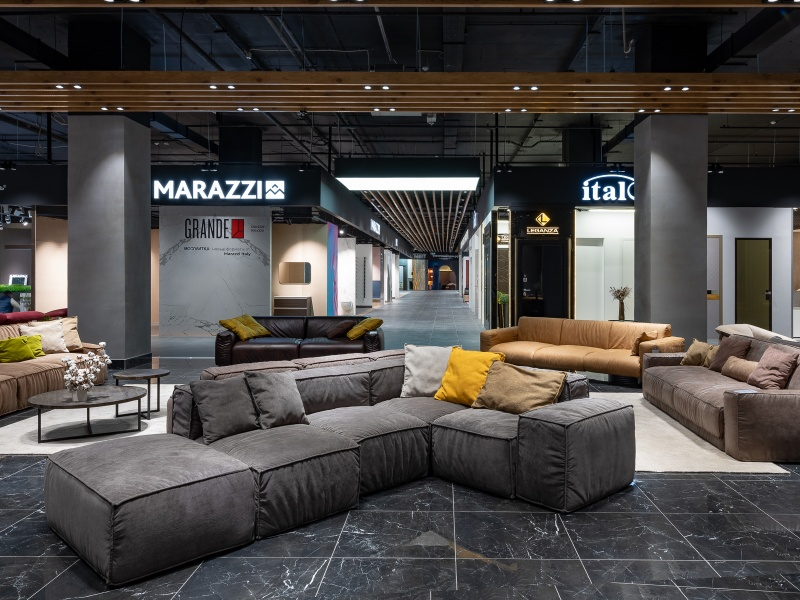
Несколько лет назад посещаемость воспринималась как один ключевой показатель работы торгового объекта. В ряде договоров с торгово-развлекательными комплексами к ней напрямую привязывались и коммерческие условия для арендаторов: чем больше покупателей приводил и генерировал торговый комплекс, тем выше могла быть арендная плата или ее переменная часть. Но такая модель не учитывает важный фактор - сам торговый комплекс не может полностью отвечать за эффективность бизнеса арендатора. Даже высокий поток посетителей не гарантирует продажи, например если ассортимент арендатора не соответствует текущему спросу, цены у партнера неконкурентоспособны, а качество обслуживания на среднем или низком уровне. Поэтому сегодня значение имеет не столько количество посетителей, сколько их качество и готовность совершать покупки.
Особенно это заметно в профильных торговых комплексах. Например, сегодня средний чек в традиционном DIY-гипермаркете составляет порядка 6,2-10,5 тысяч рублей в зависимости от региона, тогда как в профильном многоарендаторном DIY комплексе, куда покупатель приезжает за глобальным выбором и покупками, например: за плиткой на всю квартиру, несколькими дверьми, напольными покрытиями или другими крупными покупками, в этом случае средник чек часто значительно превышает 50000-70000 рублей. Поэтому, два объекта с похожей посещаемостью способны показывать совершенно разные финансовые результаты.
Для управляющей компании одной из основных задач сегодня становится формирование качественного и уникального пула арендаторов. И тут речь не всегда идет о крупнейших федеральных брендах. Точкой притяжения может стать правильный подбор уникальных компаний, если у них есть своя собственная аудитория, уникальный продукт или понятное позиционирование.
Сегодня показательным примером являются специализированные или уникальные магазины, ради которых посетители готовы проходить через весь торговый комплекс. Например, когда я был в одном из торговых комплексов Бангкока, там фирменный магазин Pop Mart расположен на шестом или седьмом этаже. И при этом уже сразу после открытия комплекса в 10:00 по местному времени, когда большая часть магазинов еще остается практически пустой, в Pop Mart работают сразу несколько касс и уже есть очередь из покупателей. Такой арендатор самостоятельно создает себе поток покупателей. И чем больше подобных арендаторов представлено в вашем объекте, тем меньше его эффективность зависит исключительно от общего проходящего трафика. Поэтому перед управляющими компаниями сегодня стоит задача не просто увеличить число посетителей, а определить, кто именно является аудиторией объекта, зачем люди туда приезжают и какую ценность им могут предложить их арендаторы.
Расположение торгового центра тоже перестает быть безусловным конкурентным преимуществом. Высокий пешеходный трафик, близость к центральным улицам или станциям метро не всегда гарантируют успех, особенно в категориях с крупным средним чеком. Например при покупке мебели, отделочных материалов, предметов интерьера или других габаритных товаров покупателю важны транспортная доступность и возможность удобно забрать покупку или заказать доставку. Поэтому отсутствие парковки или сложный подъезд способны снизить привлекательность даже объекта в престижной локации.
Одновременно растет значение дополнительных сервисов: кафе, зон отдыха, коворкингов, удобного зонирования, большой парковки, гардероба и других элементов инфраструктуры. Если покупатель проводит в торговом комплексе несколько часов, сравнивая варианты и принимая решение, качество пребывания становится частью потребительского опыта.
Общий трафик по-прежнему остается значимым показателем для многих форматов торговли. Например, кафе, кофейни и небольшие продуктовые точки во многом зависят от количества проходящих мимо людей. Однако оценивать эффективность всего торгового комплекса только по посещаемости становится все сложнее. Помимо трафика, управляющим компаниям необходимо учитывать финансовый результат объекта, соотношение доходов и расходов, уровень заполняемости, качества и эффективность арендаторов, а также удовлетворенность двух ключевых групп - покупателей и самих арендаторов.
Высокая посещаемость при низкой удовлетворенности бизнеса или покупателей может, напротив, говорить о наличии системных проблем. На работу торговых комплексов одновременно влияют и внешние факторы: рост операционных расходов и налоговой нагрузки как на собственников недвижимости, так и на арендаторов. В результате часть компаний оптимизирует сети и сокращает количество торговых точек, тогда как другие, напротив, используют ситуацию для расширения. В этих условиях эффективность управляющей компании все больше зависит от способности анализировать рынок и экспериментировать с форматами, а не просто повторять решения других объектов.
За последние годы существенно изменилась и модель поведения посетителей. Покупатель все реже приходит в торговый комплекс без конкретной цели или просто посмотреть. Еще до поездки он может изучить бренды и магазины, отзывы и ассортимент, получить рекомендации дизайнера или комплектатора и сформировать список магазинов, которые хочет посетить. После этого выбор торгового комплекса происходит уже по другому принципу: покупатель оценивает, где представлено максимальное количество интересующих его брендов и магазинов и насколько удобно до них добраться. Для специализированных комплексов это особенно важно. Если человеку необходимы, например, пять конкретных производителей, вероятность его поездки в объект, где присутствуют все пять, значительно выше, чем в комплекс с большим общим трафиком, но менее подходящим ему ассортиментом.
 Меняется и роль офлайн-магазинов. Все чаще они становятся местом, где покупатель может увидеть товар вживую, оценить материалы, цвет и качество, получить профильную консультацию и уже там принять окончательное решение. При этом сам заказ впоследствии может быть оформлен в фирменном интернет магазине. Поэтому наличие физической торговой точки постепенно становится важной частью омниканальной модели продаж, а не единственным местом совершения покупки.
Одним из ключевых конкурентных факторов становится время. Именно этим объясняется развитие зонирования торговых комплексов по товарным категориям. Если покупателю нужны двери, ему удобнее сравнить десятки предложений в одной части комплекса, чем хаотично перемещаться между этажами в поиске отдельных магазинов. Для специализированного комплекса логика особенно очевидна: человек приезжает не провести свободное время, а решить конкретную задачу или боль: выбрать мебель, материалы для ремонта, сантехнику, освещение или декор. Он может провести в одном комплексе четыре часа вместо двух, но при этом получить возможность сравнить все необходимые варианты в одном месте и не тратить дополнительное время на поездки между несколькими отдельно стоящими магазинами или средними комплексами, поиск парковки и повторные консультации.
Снижение общего трафика вполне может происходить одновременно с ростом эффективности отдельных магазинов или торгового комплекса в целом. Если объект привлекает более целевую и качественную аудиторию, увеличивает средний чек и собирает арендаторов, ради которых покупатели готовы приезжать специально, количество посетителей перестает быть единственным критерием успеха.
Для современного торгового комплекса важнее не просто привести покупателя внутрь, а создать условия, при которых он найдет нужный товар, получит качественный сервис и гарантированно совершит покупку.
В результате сегодня фокус управляющих компаний постепенно смещается от борьбы за максимальный трафик к работе с его качеством. А конкурентоспособность торгового объекта все сильнее зависит от ассортимента, состава арендаторов, понимания своей аудитории, уникальности и способности быстро адаптироваться к изменениям потребительского поведения.