Какие существуют виды платежных систем: как работают и как выбрать
Разберу четыре класса платёжных систем — карты, СБП, электронные кошельки и платежи по реквизитам — и покажу, как посчитать итоговую комиссию и срок зачисления под ваш канал продаж. Разберу и то, как системы работают с клиентами из любой страны. Каждая система решает одну задачу — провести платёж.
Кратко и делу
- Платёжная система — это правила и инфраструктура, по которым деньги идут от покупателя к продавцу; в карточной схеме 4 участника — банк-эмитент, банк-эквайер, система и клиринг с расчётами, а карты и СБП в России обеспечивает НСПК.
- Классов 4: карты, СБП, электронные кошельки и реквизиты. Разброс комиссий — от 0,2% в СБП для отдельных категорий, включая ЖКХ, до 3,9% по стартовому карточному тарифу Robokassa.
- СБП от НСПК: ставка до 0,7%, 0,4% для социально значимых категорий и 0,2% для отдельных категорий, включая ЖКХ; комиссия ограничена 1 500 ₽ за операцию, для 0,2% — 10 ₽, максимальная сумма операции — 1 млн ₽.
- ЮKassa берёт от 2,8% за карты и ЮMoney и от 3,5% за SberPay; абонплаты и платы за подключение нет, деньги приходят на следующий рабочий день.
- Robokassa — от 1,8%, стартовый тариф по картам 3,9%, выплата по заявке занимает 1–3 дня.
- На обороте 1 млн ₽ разница между СБП по 0,7% и картами в Robokassa по 3,9% — 32 000 ₽; потолок комиссии СБП в 1 500 ₽ срабатывает примерно с чека 214 тыс. ₽.
- Считать надо итог: комиссия плюс фискализация, возвраты и срок заморозки; у ЮKassa предавторизация требует подтверждения 7 дней, в «Безопасной сделке» срок — от 1 до 180 дней. Приложение банка в это время покажет статус операции.
Покупатель платит картой, сканирует QR или переводит из кошелька — и каждый раз за этим стоит своя система с собственными правилами. Предприниматель видит в тарифе процент, а теряет на возвратах, кассе, заморозке средств и ручной сверке. Я Андрей, много лет занимался интернет-маркетингом, а сейчас внедряю ИИ и автоматизацию; платежи разбираю там, где они встречаются с CRM, ботами и учётом.
Что нужно знать и подготовить, чтобы разобраться в платёжных системах
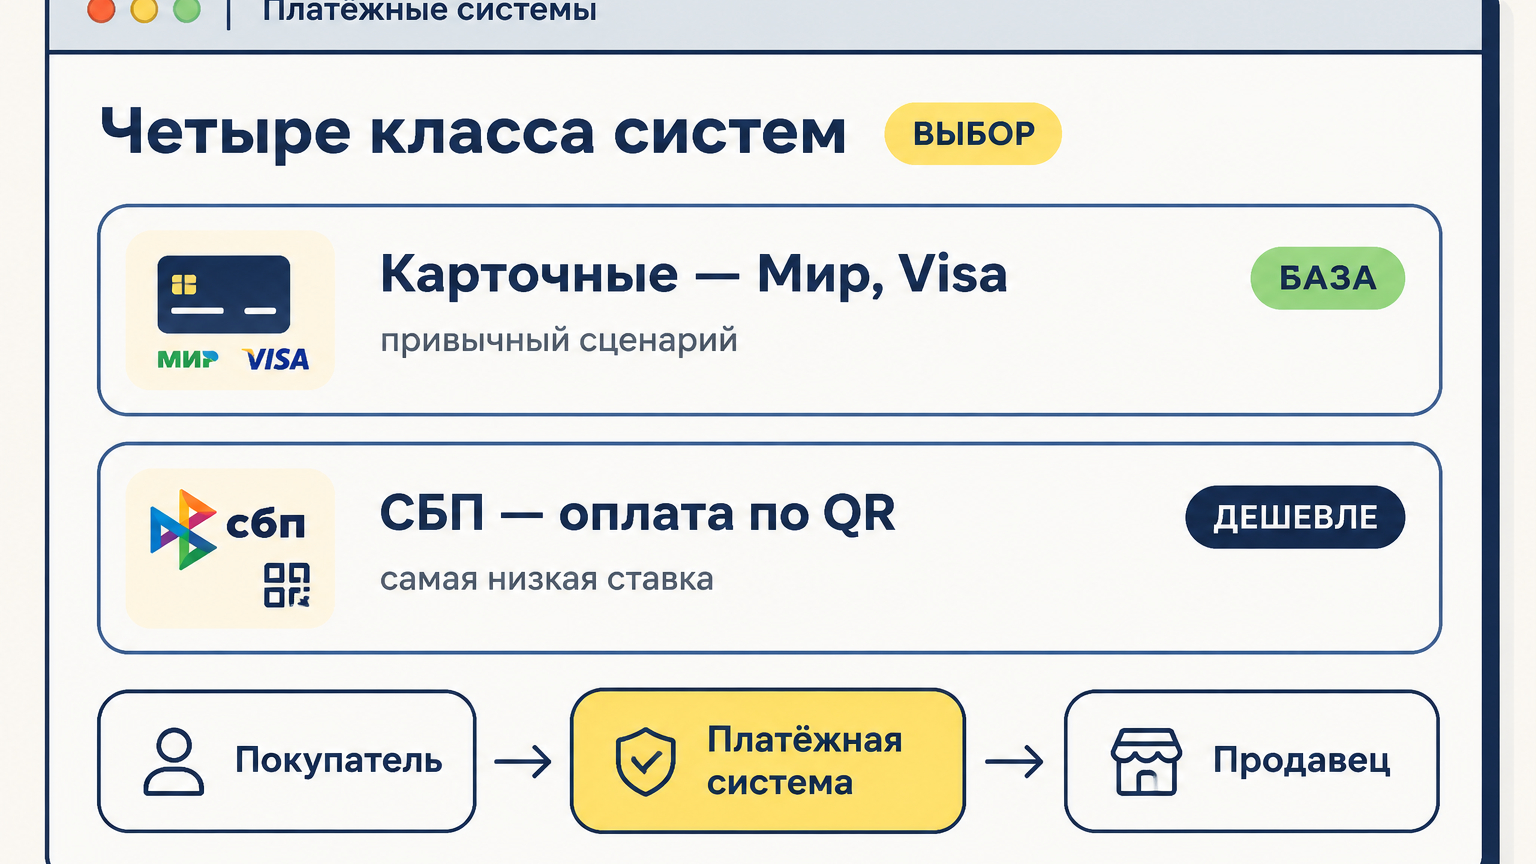
Что такое платёжная система, проще понять через участников. Это набор правил, технологий и ролей, по которым деньги переходят от плательщика получателю: банк-эмитент выпустил карту покупателю, банк-эквайер обслуживает продавца, платёжная система связывает их и проводит клиринг — взаимный зачёт требований, после которого проходят расчёты между банками. По сути приём безналичных — это услуга банка или платёжного сервиса.
Как работает платёжная система на уровне одной операции, видно по четырём шагам. Авторизация: эмитент подтверждает, что средств хватает. Холд: сумма блокируется на счёте покупателя. Клиринг: система собирает операции и зачитывает встречные требования. Расчёт: банки перечисляют друг другу фактические суммы, и только после этого деньги доходят до продавца. Поэтому «покупатель заплатил», «платёж зачислен» и «деньги доступны к выводу» — три разные даты, и в договоре смотреть надо последнюю. Холд резервирует денежные средства до списания — гарантия, что транзакция пройдёт.
Банк, платёжная система и платёжный сервис — не одно и то же. Банк работает по лицензии и держит счета, система задаёт правила обмена сообщениями и гарантии расчётов, а сервис или агрегатор — надстройка, которая подключает несколько способов оплаты через один договор и один личный кабинет. Счета может держать банк, но правила обмена задаёт платёжная система.
Виды национальных платёжных систем в России — это «Мир» и СБП, оператор обоих — НСПК, а общие правила задаёт Банк России. Именно поэтому ставки СБП для бизнеса известны заранее, а условия конкретного банка-эквайера — нет. Перед подключением проверьте, кто оператор сервиса и на каком основании он принимает деньги. Переводы в СБП идут через НСПК, расчёты — только в валюте России. Это электронная система национального масштаба.
Перед выбором соберите вводные:
- каналы продаж: офлайн-точка, сайт, мессенджеры, B2B;
- оборот, средний чек и доля мобильных платежей;
- документы: ИП или юрлицо, ИНН, ОКВЭД, расчётный счёт;
- доступ к сайту, CRM или учётной системе;
- онлайн-касса и порядок выдачи чеков по 54-ФЗ;
- тарифы двух-трёх провайдеров с условиями возвратов и чарджбэков;
- человек, который проведёт тесты и сверит деньги.
Как выбрать платёжную систему под канал продаж
Какие есть платёжные системы и чем они отличаются для продавца — разберём по классам.
Карточные системы. Покупатель вводит данные карты, эмитент подтверждает платёж, эквайер перечисляет деньги продавцу за вычетом комиссии. Какие бывают платёжные системы банковских карт, зависит от страны: в России национальная — «Мир», международные — Visa и Mastercard. После 2022 года сценарии выпуска и приёма изменились, поэтому условия проверяйте у банка и провайдера на момент подключения. В тарифах ЮKassa карты Visa, Mastercard, Maestro и «Мир» идут от 2,8%. Эквайринг здесь — услуга банка-эквайера, а карты международных систем обслуживают клиентов из десятков стран.
СБП — национальная система мгновенных платежей. Покупатель сканирует QR или платит по номеру телефона через приложение банка, деньги приходят почти сразу. Оператор — НСПК, поэтому СБП обычно дешевле карт: для розницы ставка до 0,7% против 2,8–3,9% у эквайринга. Комиссию платит бизнес, а лимит одной операции — 1 млн ₽. Это мгновенный перевод между банками: клиенту достаточно приложения. Приложение банка покажет получателя до подтверждения.
Электронные кошельки — ЮMoney и аналоги. Логика простая: покупатель держит баланс в сервисе и платит из него, не вводя карту. Хорошо работает на цифровых товарах, подписках и микроплатежах, где важна скорость повторной оплаты. Перечень кошельков за последние годы сильно изменился, часть сервисов для российского бизнеса недоступна, поэтому статус и тарифы конкретного кошелька проверяйте у оператора до интеграции. Кошельки могут закрывать цифровые товары и подписки.
Платежи по реквизитам и выставление счёта. Деньги идут банковским переводом, часто вручную. Для B2B с крупными счетами это нормальный канал, для розницы — тормоз: покупатель уходит, пока вы ждёте платёжку. В B2B счёт удобно использовать: это обычный банковский перевод, оформленный документом.
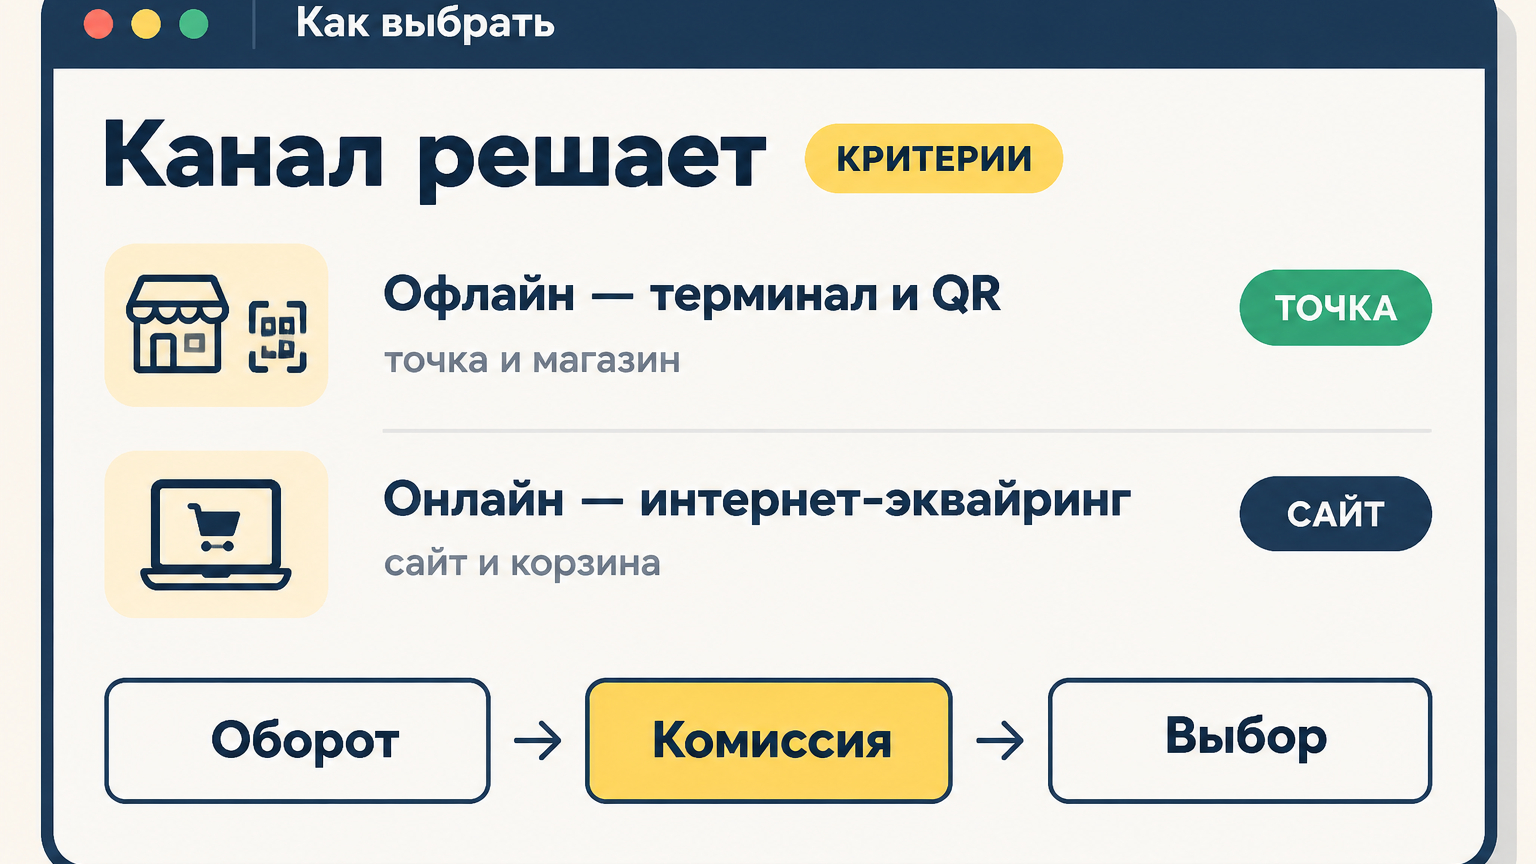
Выбирайте по шести критериям: комиссия, срок зачисления, возвраты и чарджбэки, фискализация, сложность подключения, безопасность. Безопасность — это 3-D Secure (дополнительное подтверждение операции через банк), антифрод (проверка подозрительных платежей) и токенизация (карта заменяется токеном, а данные не хранятся у вас). Спросите провайдера, по какому стандарту хранятся данные карт, кто отвечает за мошеннические операции и как устроены уровни антифрода. Седьмой критерий, которого нет в тарифах, — конверсия: лишний шаг в чекауте и неуспешный платёж стоят дороже, чем разница в десятые доли процента. Способы можно комбинировать: карты для привычки, СБП для экономии; заранее выясните, как провайдер разбирает спорные транзакции.
Если сжать до плюсов и минусов: карты — максимальное покрытие и привычный сценарий, но самая высокая ставка и чарджбэки; СБП — низкая комиссия и быстрое зачисление, но лимиты на операцию; кошельки — быстрые повторные оплаты, но узкая аудитория и отдельная сверка; реквизиты — минимальная стоимость приёма, но ручная работа и задержка. СБП может закрыть часть карточных платежей: работает внутри страны, средства зачисляет мгновенно. Электронные способы оплаты растут быстрее карточных.
Сколько стоит приём платежей и где скрытые расходы
Ставка из тарифа — только первая строка. Реальная стоимость приёма платежей считается так: оборот × комиссия × доля успешных платежей, плюс фискализация, плюс потери на возвратах, плюс стоимость денег, замороженных на срок зачисления. Если принимаете оплату в валюте, добавьте конвертацию в формулу.
Внутри ставки эквайринга обычно три части: интерчейндж — комиссия в пользу банка-эмитента, маржа банка-эквайера и комиссия платёжной системы. Плюс доход от float — денег, которые в момент клиринга уже списаны у покупателя, но ещё не перечислены продавцу. Доли зависят от категории бизнеса, оборота и договора, поэтому ставку стоит не принимать, а запрашивать разбивку и торговаться по каждой части: на большом обороте рычаг есть. Часть средств — плата за обработку каждой транзакции.
Посчитаю на обороте 1 млн ₽. СБП по стандартной ставке 0,7% — 7 000 ₽, по льготной 0,4% — 4 000 ₽, по ставке 0,2% — 2 000 ₽. Карты в ЮKassa по 2,8% — 28 000 ₽, в Robokassa по стартовому тарифу 3,9% — 39 000 ₽, в Продамусе по базовой ставке 3,8% — 38 000 ₽, а при обороте от 500 000 ₽ ставка падает до 3,5%. Система берёт комиссию за гарантии и клиринг.
Ограничение комиссии СБП в 1 500 ₽ за операцию срабатывает только на крупных чеках — примерно от 214 тыс. ₽ при ставке 0,7%. Если средний чек 3 000 ₽, вы этот лимит не почувствуете, а при продаже техники за 300 тыс. ₽ комиссия СБП упрётся в потолок и будет заметно ниже карточной.
Скрытые расходы, которые надо проверить в договоре:
- возврат: в ЮKassa комиссия за возврат не взимается, но комиссия за успешный платёж обычно не возвращается — эффективная ставка растёт;
- чарджбэк: сроки оспаривания и размер штрафов задаются правилами платёжной системы и договором эквайринга, единой цифры для всех нет — запрашивайте у своего банка;
- заморозка: предавторизация в ЮKassa требует подтверждения в течение 7 дней, а в «Безопасной сделке» срок жизни сделки — от 1 до 180 дней, всё это время деньги фактически вне оборота;
- НДС: с 1 января 2026 года к некоторым комиссиям ЮKassa добавляется НДС 22%, так что «2,8% без НДС» и «2,8% плюс НДС» — разные деньги;
- касса и чеки: своя онлайн-касса или фискализация у провайдера — отдельная строка бюджета;
- ручная сверка: если платёжный сервис не связан с учётом, каждый месяц кто-то сопоставляет платежи руками.
Как подключить платёжную систему пошагово
Проверьте каналы продаж и типы платежей
Выпишите, где и как покупатель платит. Офлайн-точка: карты плюс QR СБП. Сайт: интернет-эквайринг плюс СБП. Мессенджеры и соцсети: платёжные ссылки. B2B: счёт, реквизиты и, если нужно, СБП для юрлиц. Для каждого канала сразу определите, нужны ли возвраты и подписки. В офлайне клиент сканирует код приложением банка.
Соберите документы и требования по 54-ФЗ
Понадобятся данные ИП или юрлица, ИНН, расчётный счёт и документы подписанта. Для ООО Robokassa запрашивает свидетельство о регистрации и постановке на налоговый учёт, документ о полномочиях подписанта, паспорт подписанта и решение о назначении руководителя. Дальше решите, кто выдаёт чеки: своя касса или провайдер как платёжный агент. Во втором случае в чеке должны быть данные поставщика и его ИНН.
Сравните тарифы и условия у 2–3 провайдеров
Смотрите не только процент, но и срок зачисления, лимиты, стоимость возвратов, поддержку и готовую интеграцию с вашей CMS или CRM. ЮKassa зачисляет деньги на следующий рабочий день, Robokassa — по заявке на следующий день с перечислением за 1–3 дня. На обороте 1 млн ₽ задержка — это деньги вне оборота, поэтому считайте её цену. Отдельно уточните ставку для B2B: для расчётов юрлиц и ИП тариф СБП устанавливает обслуживающий банк. Сравнивать можно не только процент: используйте и срок зачисления. Приложение или модуль провайдера упростит тесты.
Подключите эквайринг, СБП или кошелёк и настройте возвраты
Заявка, проверка магазина, активация способов оплаты, настройка сценариев и доступов для сотрудников. Сразу проверьте возвраты: в API ЮKassa возврат создаётся запросом POST /v3/refunds, сумма не больше остатка платежа; статусы — от pending до succeeded, успех приходит вебхуком refund.succeeded.
Протестируйте оплату, чеки и сверку
Проведите тестовую оплату, частичный возврат, посмотрите чек и выгрузку в учётную систему. В CloudPayments новый сайт создаётся в тестовом режиме, где операции эмулируются без списания денег, — удобно прогнать сценарии до запуска. И проверьте, как отвечает поддержка: в день сбоя это важнее тарифа. Проверьте, что приложение банка показывает корректного получателя и чек можно найти сразу.
Где чаще всего ломается
- Смотрят только на процент комиссии и не считают срок зачисления, возвраты и заморозку денег.
- Подключают СБП без проверки лимита в 1 млн ₽ на операцию и сценария возврата.
- Забывают про 54-ФЗ и чеки, а потом получают вопросы от налоговой и недовольных покупателей.
- Берут кошелёк для офлайна или B2B, где он не закрывает канал.
- Не тестируют частичные возвраты и сверку — и узнают о проблеме от бухгалтера через месяц.
- Выбирают агрегатор без поддержки и интеграции с CRM или 1С, не смотрят на долю успешных платежей и потом разбирают платежи вручную.
Инструменты, которые закрывают задачу
Сначала разведите три роли. Агрегатор подключает карты, СБП и кошельки через один договор и берёт на себя интеграцию и часть фискализации. Платёжный провайдер технически проводит операции и держит шлюз. Биллинг отвечает за регулярные списания: тарифы, подписки, лимиты, счета и автоплатежи, его берут, когда продукт продаётся по подписке. Банковский эквайринг — прямая схема без посредника: интеграцию и поддержку берёте на себя. Агрегатор — одна услуга вместо трёх договоров; используйте его при нескольких каналах. Такой агрегатор — электронная система из одного окна.
CloudPayments — агрегатор для сайта, платёжных ссылок и рекуррентных платежей. Есть одностадийная и двухстадийная оплата, подтверждение, возвраты и вебхуки по статусам; интервал между списаниями в подписке — не более года, СБП подключается по запросу в чате личного кабинета. Подходит малому бизнесу без своей разработки.
Продамус — вариант для цифровых товаров, подписок и онлайн-школ. Полный тариф стоит 10 000 ₽, карты и СБП идут по базовой ставке 3,8% с понижением до 3,5% при обороте от 500 000 ₽, поддерживаются кассы OrangeData, БИФИТ Касса, Дримкас и МодульКасса, интеграции с Битрикс24 и amoCRM.
Если канал один и он простой, хватит банковского эквайринга или платёжных ссылок — без отдельного сервиса и лишних договоров.
Коротко: классов систем четыре, и выбор зависит от канала продаж, комиссии, сроков зачисления и требований к кассе. Сравнивайте итог на своём обороте, а не процент из тарифа.
Сам или интегратор: когда проще отдать
Если у вас один канал, типовые платежи и есть человек, который в состоянии подключить модуль по инструкции и сверить чеки, — справитесь сами. Интегратор нужен, когда каналов несколько, платежи должны сходиться с CRM и 1С, есть подписки, возвраты, фискализация и высокая нагрузка — там ошибка в сценарии стоит дороже работ. Если сомневаетесь, начните с расчёта на своём обороте и сравните банковский эквайринг, например Т-Банк, с СБП — и напишите мне, разберём ваш случай.