Карта зарубежного банка истекает: что делать с подписками компании
Карта зарубежного банка выбирается по трем параметрам: цена, срок выпуска и страна. Срок действия при этом почти не обсуждают — он выглядит как строка в характеристиках, а не как рабочий параметр.
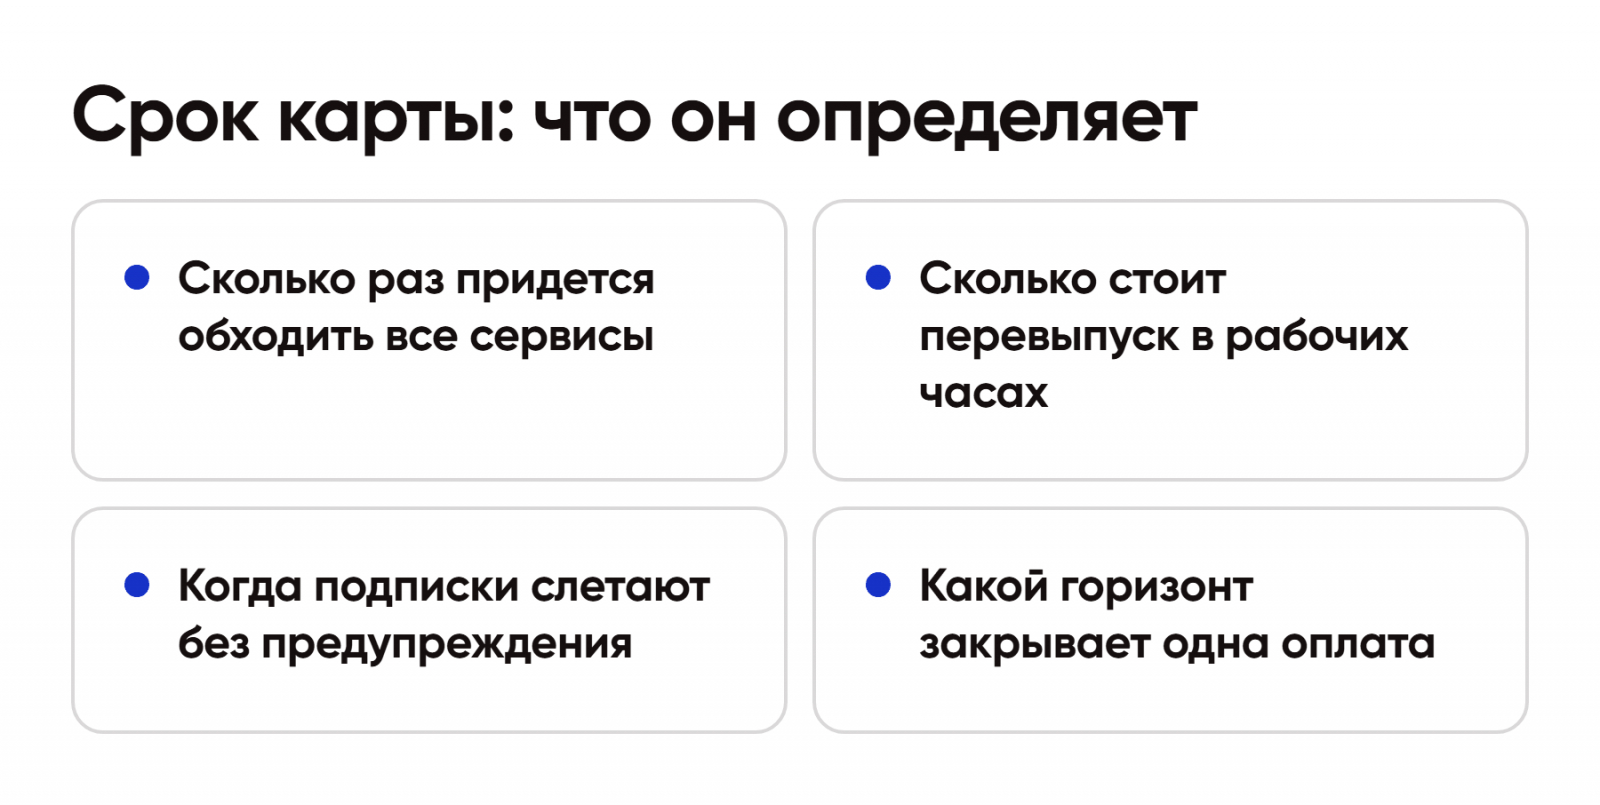
Между тем именно он определяет, сколько раз за ближайшие три года компания будет заново обходить все свои подписки, рекламные кабинеты и сервисы. Разбираем, что происходит в день истечения карты, сколько это стоит в рабочих часах и как считать горизонт при выборе направления.
Срок действия — операционный параметр, а не строка в описании
У карт нерезидентов срок ограничен, и разброс между направлениями заметный: часть продуктов живет год, часть — несколько лет, отдельные направления дают пять.
Разница кажется несущественной, пока карта обслуживает один платеж. Она становится ощутимой, когда на карте висит рабочий стек: рекламные кабинеты, аналитика, дизайн-подписки, хостинг, почтовые рассыльщики, хранилища. У среднего агентства это полтора-два десятка сервисов.
Каждое истечение карты означает не один платеж, а полный обход этого стека: зайти в каждый сервис, снять старое платежное средство, привязать новое, проверить, что списание прошло. Сервисы, где доступ у разных людей, добавляют согласования.
Отсюда простая арифметика, которую редко проводят на этапе выбора. Карта со сроком в год за три года потребует трех таких обходов. Карта на пять лет — ни одного. При одинаковой цене выпуска это два разных продукта.
Что происходит в день, когда карта истекает
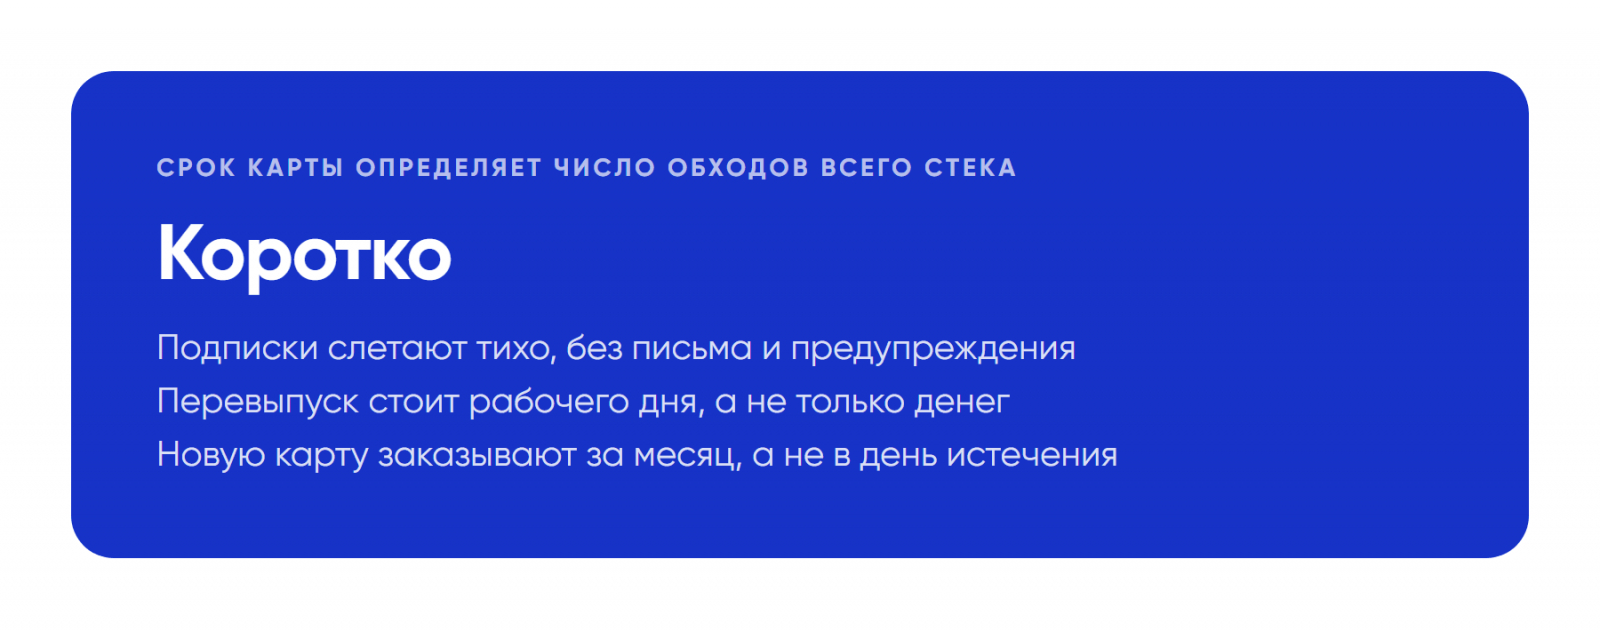
Сценарий одинаковый почти везде, и он тихий. Никто не присылает письмо «ваша карта истекла, обновите платежные данные во всех сервисах».
Первыми падают сервисы с ближайшей датой списания. Рекламные кабинеты с ежедневным биллингом останавливают показы в течение суток. Месячные подписки отваливаются в свою дату. Годовые доживают оплаченный период и падают тогда, когда про истекшую карту все забыли.
Дальше начинается то, что стоит дороже самого перевыпуска. Часть сервисов после двух-трех неудачных списаний снимает подписку с автопродления и переводит аккаунт на текущий тариф. Если компания сидела на старой цене, зафиксированной год назад, вернуть ее уже не получится: восстановление идет по действующему прайсу.
У рекламных площадок отдельная неприятность: перерыв в показах сбрасывает обучение кампаний. После возобновления алгоритму нужно несколько дней, чтобы выйти на прежние показатели. В деньгах это не стоимость простоя, а стоимость простоя плюс просадка на разгоне.
И последнее: часть сервисов при смене платежного средства заново проверяет соответствие страны карты и страны аккаунта. Если компания за это время сменила направление выпуска, привязка может не пройти с первого раза.
Сколько живут карты разных направлений
Горизонт сильно зависит от страны выпуска и типа продукта.
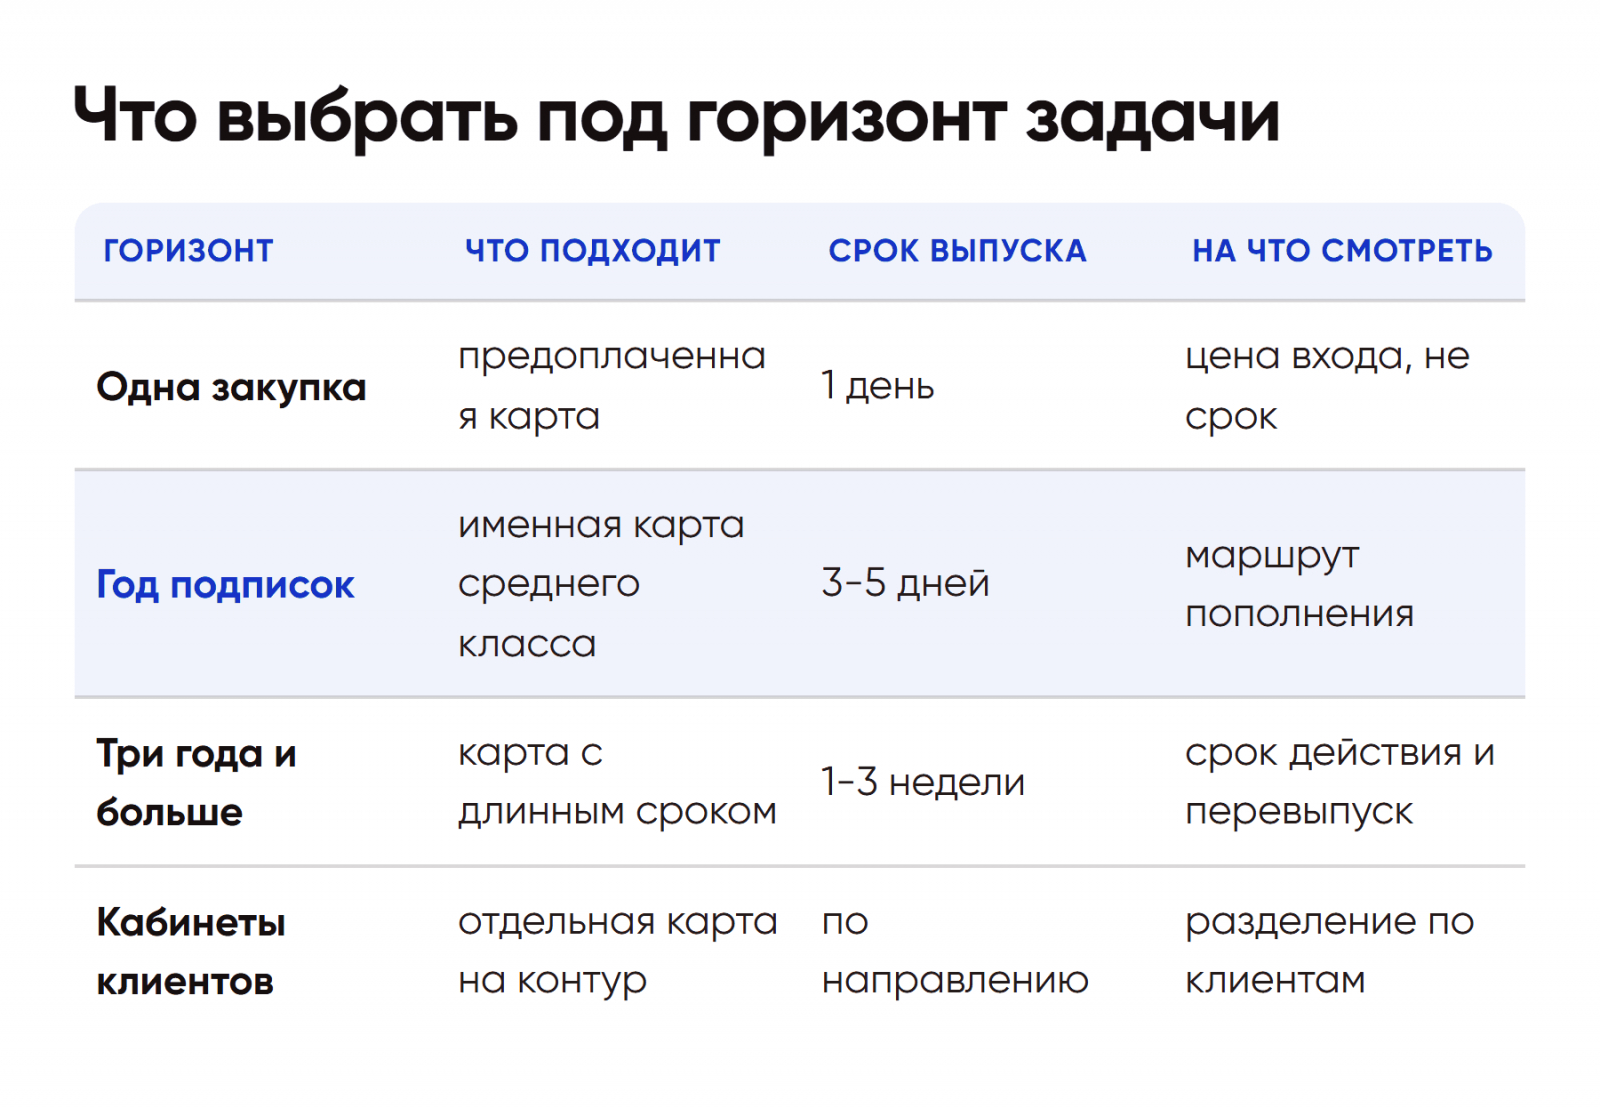
Предоплаченные карты обычно самые короткие по сроку и самые быстрые по выпуску — грузинское направление выдает карту за один рабочий день при цене 19 990 рублей. Это разумный выбор под конкретную задачу с понятным концом: разовая закупка, тестовая кампания, оплата одного сервиса.
Именные карты среднего класса дают более длинный горизонт. Таджикское направление — 21 990 рублей и три дня на выпуск, казахстанское — от 14 990 рублей и пять рабочих дней, с мультивалютным счетом. Киргизские направления выпускаются за одну-две недели, армянские — около трех недель.
Общее правило рынка: чем длиннее горизонт и выше класс карты, тем дольше выпуск и выше цена входа. Быстрые и дешевые продукты почти всегда короткие по сроку.
Поэтому выбирать стоит не по цене и не по скорости отдельно, а по паре «горизонт задачи — срок карты». Подобрать карту зарубежного банка под конкретный горизонт можно удаленно, без поездки в страну банка.
Перевыпуск: что он стоит на самом деле
Прямая стоимость перевыпуска обычно известна заранее и невелика относительно бюджета. Косвенная считается редко, а она больше.
Первое — рабочее время. Обход пятнадцати-двадцати сервисов с проверкой каждого списания занимает у ответственного человека полный рабочий день, иногда два, если часть доступов у других сотрудников.
Второе — окно уязвимости. Между истечением старой карты и привязкой новой проходит время, и оно почти никогда не равно нулю: карта выпускается от одного дня до трех недель. Все, что списывается в этом окне, падает.
Третье — потеря зафиксированных цен. Сервисы, поднявшие цены за последний год, при слете подписки переводят на новый тариф. На стеке из двадцати подписок это заметная сумма.
Четвертое — риск незамеченного простоя. Часть сервисов работает фоном: хранилище, почтовый рассыльщик, мониторинг. Их падение обнаруживают не сразу, а по последствиям.
Сложите четыре пункта — и разница в цене выпуска между коротким и длинным продуктом перестает быть главным аргументом.
Если карта уже истекла: порядок на ближайшие сутки
Аварийный сценарий отличается от планового только очередностью: разбирать все сразу бессмысленно, потому что часть сервисов подождет без последствий, а часть — нет.
Первыми закрываются рекламные кабинеты. Здесь счет идет на часы: остановленные показы бьют по клиентским результатам, а возобновление требует времени на разгон. Если новой карты еще нет, разумнее временно оплатить кабинет с другой рабочей карты компании, чем ждать выпуска.
Вторыми идут сервисы, от которых зависит доступ к данным: хранилища, аналитика, почтовые рассыльщики. Они падают тихо, но их отключение означает потерю не денег, а рабочих материалов и истории.
Третьими — инструменты, которыми пользуется команда ежедневно: дизайн-подписки, нейросети, таск-менеджеры. Простой в сутки тут терпим.
Последними — годовые подписки, оплаченные вперед. Они доживут до конца периода, и их можно спокойно перевести на новую карту в плановом порядке.
Отдельно стоит зафиксировать, какие подписки слетели с автопродления: по ним нужно проверить, не поменялся ли тариф, и при необходимости написать в поддержку до того, как аккаунт перейдет на новую цену. Часть сервисов идет навстречу, если обращение приходит в первые дни, и сохраняет прежние условия.
Как это выглядит в деньгах
Стоимость перевыпуска редко считают целиком, а она складывается из четырех частей, и только одна из них — цена самой карты.
Рабочее время. Обход двадцати сервисов с проверкой каждого списания — это полный день ответственного сотрудника, а при разрозненных доступах и два. В ставках агентства это сопоставимо со стоимостью новой карты среднего класса.
Простой рекламы. Сутки остановленных показов по клиентскому проекту — это не только недополученные заявки, но и просадка на повторном разгоне кампаний, которая тянется несколько дней.
Потерянные тарифы. Сервисы, поднявшие цены за год, при слете подписки переводят на текущий прайс. На стеке из двадцати позиций разница за год выходит заметной даже при умеренном росте цен.
Незамеченные отключения. Фоновые сервисы обнаруживают по последствиям: не ушла рассылка, не сохранился отчет, закончилось место в хранилище. Цена тут не в подписке, а в том, что не произошло.
На этом фоне выбор карты с более длинным сроком перестает выглядеть переплатой: она окупается одним несостоявшимся обходом стека.
Как планировать заранее
Все это закрывается не хитростью, а календарем и парой правил.
Первое — знать дату. Срок действия карты записывается в тот же реестр, где перечислены привязанные сервисы. Не в голове у человека с картой, а в таблице, доступной минимум двоим.
Второе — начинать заранее. Новая карта заказывается не в день истечения старой, а с запасом, равным сроку выпуска плюс неделя. Для направления с выпуском в три недели это значит месяц.
Третье — переносить привязки до истечения, а не после. Пока старая карта жива, перенос идет спокойно и проверяется на живых списаниях. После — в режиме аварии.
Четвертое — сверять горизонты. Перед оплатой годовой подписки имеет смысл посмотреть, доживет ли до ее конца карта, с которой она оплачивается. Если нет, логично сначала обновить карту, а потом продлевать подписку.
Пятое — разделять контуры. Свои подписки компании и кабинеты клиентов удобнее держать на разных картах: тогда истечение одной не останавливает все сразу. Под клиентские контуры подходит, например, карта Казахстана от сервиса Изипей.ворлд с мультивалютным счетом и понятным пополнением из России.
Итог
Срок действия карты — это не характеристика продукта, а частота, с которой компания будет возвращаться к одной и той же операционной работе. При стеке из двадцати сервисов разница между годовой и трехлетней картой измеряется несколькими рабочими днями и потерянными фиксированными ценами.
Практический вывод короткий: выбирая направление, считайте не цену выпуска, а стоимость горизонта. И ставьте дату истечения карты в календарь сразу, в день ее получения, — это единственная запись, которая избавляет от всего остального.