Группа компаний и один держатель карты: как агентству делить расходы на зарубежные сервисы
Держатель карты в группе компаний — частая схема у агентств, которые выросли из одного ООО в несколько: креатив в одной компании, перформанс в другой, продакшн в третьей. Карта зарубежного банка одна, у арт-директора, и он платит за подписки всех трех. Группа из примера ниже тратит на зарубежные сервисы 790 долларов в месяц, 785 422 рубля в год по курсу ЦБ на 20 октября 2026 года, 82,85 рубля за доллар. Деньги на карту возмещает одна компания, а сервисами пользуются три, и у двух из них расход не подтвержден ни одним документом. Ниже три рабочие схемы: свой держатель в каждой компании, один держатель с подотчетом в каждой и один держатель с агентским договором — с расчетом, документами и тем, что изменилось в 2026 году. Если держателю еще нужна карта, начните со страницы карты для оплаты рабочих сервисов.
Держатель карты в группе компаний: в чем проблема
Карта зарубежного банка всегда оформлена на физлицо. В одном ООО это решается приказом о назначении держателя и авансовыми отчетами. В группе появляется вопрос, который бухгалтерия замечает только на проверке: чей это расход.
- Расход должен быть своим. По ст. 252 НК расход уменьшает налоговую базу, если он обоснован и подтвержден документами. Подписка, которой пользуется ООО «Диджитал», но которую возместило ООО «Креатив», для «Креатива» не связана с его деятельностью, а у «Диджитал» нет ни одного документа.
- Счет сервиса выписан на одного плательщика. Сервис не знает о группе, квитанция приходит на того, кто указан в профиле оплаты.
- Деньги между компаниями должны ходить по договору. Перевод «за подписки» без договора налоговая может принять за оплату услуг, заем или безвозмездную помощь.
Поэтому до выбора схемы надо выписать, какой компании нужен каждый сервис. Какие сервисы вообще проходят с картой зарубежного банка, мы разбирали в статье оплата хостинга и рабочего софта.
Что изменилось в 2026 году
Для схем с перевыставлением расходов внутри группы в 2026 году поменялись три вещи.
- С 1 января 2026 года основная ставка НДС выросла с 20 до 22%, закон № 425-ФЗ от 28 ноября 2025 года.
- Порог НДС на упрощенке снижен с 60 до 20 млн рублей дохода. Компании группы на УСН, у которых доход за 2025 год больше 20 млн рублей, с 2026 года платят НДС: по ставке 5% или 7% без вычетов либо по общей ставке с вычетами.
- Лимит дохода для УСН в 2026 году вырос до 490,5 млн рублей.
Для группы это значит: вознаграждение одной компании группы за услуги другой теперь чаще облагается НДС, чем год назад. Если раньше все три ООО были на упрощенке без НДС, сейчас стоит проверить, кто из них перешел порог.
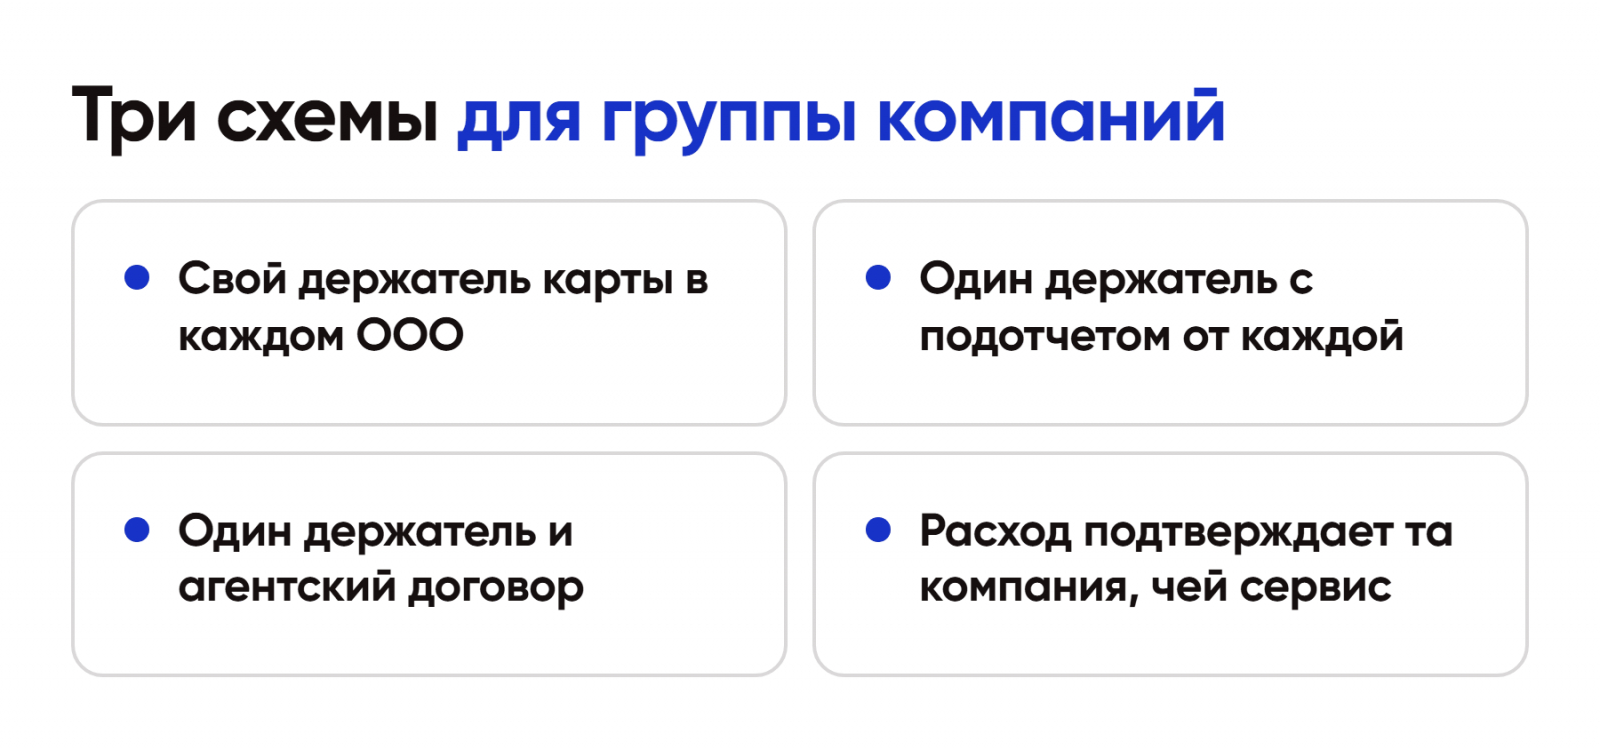
Схема 1. Свой держатель в каждой компании
Самая чистая схема: у каждого ООО свой держатель, своя карта и свои сервисы. Креативный директор платит за дизайн и нейросети «Креатива», руководитель перформанса — за аналитику «Диджитал», продюсер — за видеосервисы «Продакшна».
Плюсы: каждая компания возмещает только свои расходы, счета сервисов выписаны на нее, договоров между компаниями не нужно. Уход одного держателя не останавливает две другие компании.
Минусы: три карты и три комплекта обязанностей держателя перед налоговой. По цене: карта Казахстана в каталоге Изипей.ворлд на 20 октября 2026 года — Mastercard Standard со счетом в долларах, выпуск 5 дней, 14 990 рублей; три карты — 44 970 рублей разово плюс расходы на eResidency, которые нужны для этого направления, условия на странице карты Казахстана. Стоимость карты каждая компания возмещает своему держателю как расход, связанный с работой.
Схема подходит, если в каждой компании есть руководитель, готовый быть держателем, и бюджеты компаний заметно разные.
Схема 2. Один держатель с подотчетом в каждой компании
Держатель один, но он сотрудник всех трех компаний: в одной по основному месту работы, в двух по совместительству. Каждая компания издает свой приказ, где перечислены ее сервисы, и возмещает держателю только их.
Ключевое условие: в каждом сервисе отдельное рабочее пространство или отдельный профиль оплаты на каждую компанию. Тогда квитанции приходят на нужное ООО, и авансовый отчет держателя в каждой компании подтверждается своими счетами. Если подписка одна на всех, схема ломается: разделить одну квитанцию на три компании без договора нельзя.
Плюсы: одна карта, нет договоров между компаниями, нет НДС на внутригрупповых услугах. Минусы: держатель отчитывается в три бухгалтерии, а совместительство надо оформить по Трудовому кодексу, с отдельными трудовыми договорами.
Как год вести такой учет и что спрашивают бухгалтеры, разобрано в статье год плачу зарубежной картой за подписки.
Схема 3. Один держатель и агентский договор
Держатель — сотрудник одной компании, например «Креатива». «Креатив» по агентскому договору оплачивает сервисы для «Диджитал» и «Продакшна» от своего имени, а те возмещают ему затраты и платят агентское вознаграждение.
Что говорит закон:
- ст. 1005 ГК — агент за вознаграждение совершает по поручению принципала действия от своего имени, но за счет принципала;
- ст. 1008 ГК — агент представляет отчеты, к ним прикладываются доказательства расходов, то есть счета сервисов и выписки;
- пп. 9 п. 1 ст. 251 НК — деньги, полученные агентом в возмещение затрат за принципала, не являются его доходом. Доход агента — только вознаграждение.
НДС: вознаграждение агента облагается НДС, если агент его платит. С 2026 года это 22% на общей системе, а на упрощенке — 5%, 7% или 22% в зависимости от выбора и дохода. Сама возмещаемая стоимость подписок в базу агента не входит.
Плюсы: одна карта, одна бухгалтерия у держателя, понятная схема для проверки. Минусы: договор, ежемесячный отчет агента и НДС на вознаграждение. Схема подходит, когда подписки общие и разделить пространства в сервисах нельзя. Подробнее о способах расчетов компаний с зарубежными контрагентами мы писали на РБК: расчеты с зарубежными подрядчиками: карта, перевод или платежный агент.
Разбор по чекам: группа из трех ООО
Агентская группа в Москве, три ООО, одна карта у арт-директора «Креатива», банк Казахстана, счет в долларах.
Подписки в месяц:
- «Креатив»: дизайн, нейросети, стоки — 320 долларов, 26 512 рублей;
- «Диджитал»: аналитика, SEO, планировщики — 260 долларов, 21 541 рубль;
- «Продакшн»: видео, озвучка, хранилище — 210 долларов, 17 399 рублей;
- итого 790 долларов, 65 452 рубля.
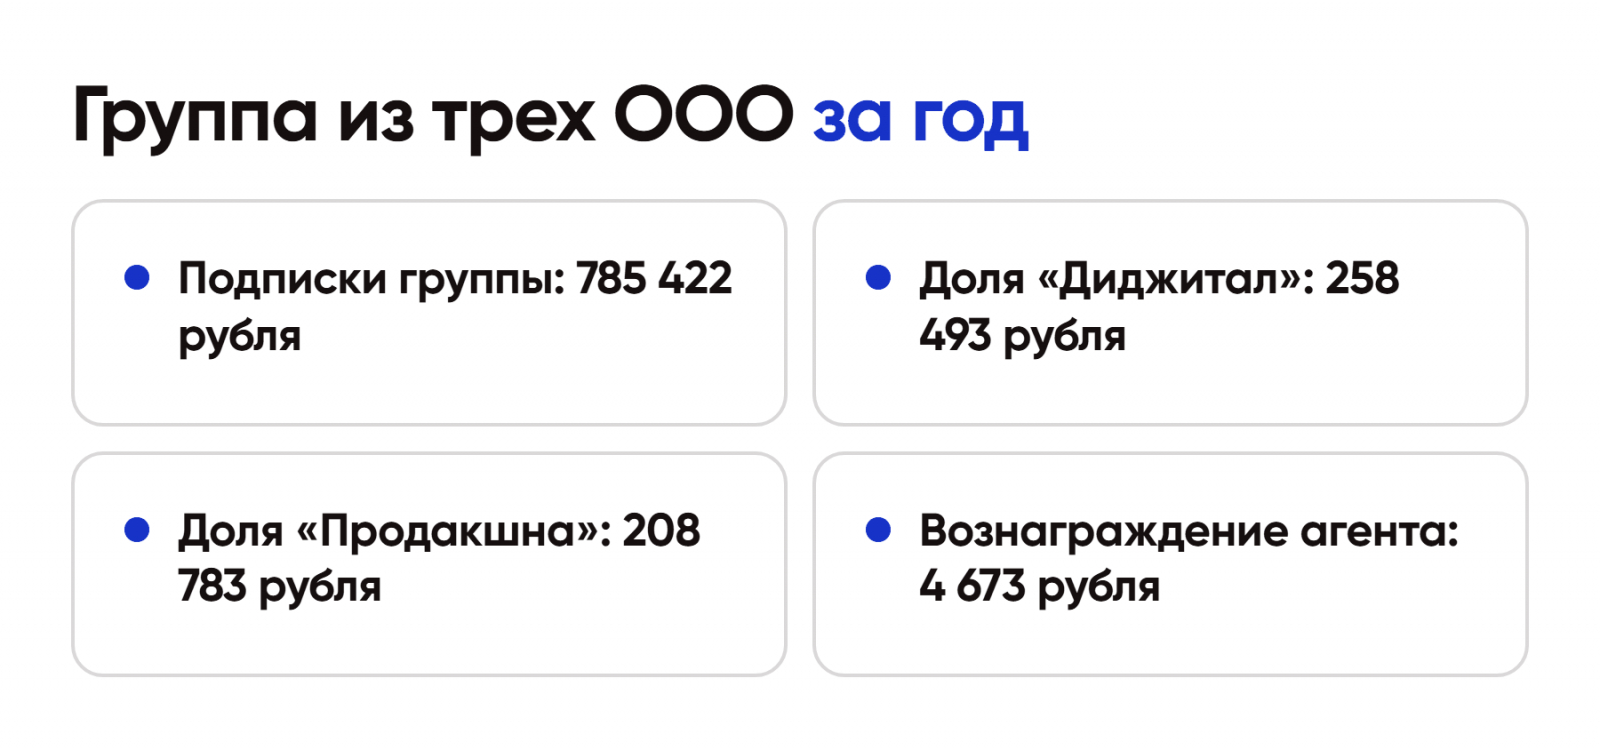
За год: 9 480 долларов, 785 422 рубля. Держатель пополняет карту из российского банка, на курсе теряется около 2%: 15 708 рублей в год. Эти потери тоже расход, их делят по долям подписок.
До наведения порядка: «Креатив» возмещал все 785 422 рубля, при этом расходы «Диджитал» и «Продакшна» на 467 276 рублей в год у «Креатива» экономически не обоснованы, а у двух других компаний их нет вовсе.
После, по схеме 3: «Креатив» — агент. «Диджитал» возмещает 258 493 рубля в год, «Продакшн» — 208 783 рубля. Агентское вознаграждение 1% от затрат: 2 585 и 2 088 рублей, всего 4 673 рубля в год. Если «Креатив» на общей системе, НДС 22% с вознаграждения — 1 028 рублей. Сумма небольшая, а расход каждой компании подтвержден отчетом агента, счетами и выпиской.
Валютный контроль и деньги держателю
Какая бы схема ни была, деньги держателю идут только в рублях. Ст. 9 закона № 173-ФЗ о валютном регулировании запрещает валютные операции между резидентами, поэтому возместить ему доллары на зарубежную карту компания не может. Курс для авансового отчета — курс ЦБ на дату списания, его подтверждает выписка банка.
Внутригрупповые платежи — тоже в рублях, по счету агента с приложенным отчетом. Сделки между российскими взаимозависимыми компаниями признаются контролируемыми только при больших суммах доходов, свыше 1 млрд рублей за год, и при особых условиях из ст. 105.14 НК, поэтому небольшую агентскую группу правила трансфертного ценообразования, как правило, не касаются. Но вознаграждение агента лучше ставить рыночным, а не символическим.
Пополнять карту держатель должен сам, со своего российского счета. Переводы на нее от трех компаний или от коллег банк может принять за подозрительную активность. Порядок действий, если карту все же заблокировали, — в статье карту заблокировали из-за переводов.
Обязанности держателя, которые группа не снимет
Часть обязанностей лежит на держателе как на гражданине, сколько бы компаний ни возмещали ему расходы.
- Уведомление ФНС о счете за рубежом — в течение месяца после открытия, штраф за пропуск для гражданина от 4 000 до 5 000 рублей. Пошагово в статье как отправить уведомление об открытии счета за рубежом.
- Отчет о движении средств — до 1 июня следующего года, если зачисления или списания за год больше 600 000 рублей. У держателя группы оборот 785 422 рубля, отчет нужен. Как его заполнить, разобрано в статье отчет о движении средств по счету за рубежом.
- Ответы банку. Зарубежный банк может спросить об источнике денег. Держателю пригодятся копии приказов и, для схемы 3, агентского договора.
В схеме 1 эти обязанности у трех человек, в схемах 2 и 3 — у одного, зато оборот по его счету больше.
Что зафиксировать в документах группы
1. Реестр сервисов группы: сервис, какой компании нужен, владелец рабочего пространства, профиль оплаты, сумма в месяц.
2. Приказ о назначении держателя в каждой компании, которая ему возмещает расходы, с перечнем своих сервисов.
3. Агентский договор для схемы 3: перечень сервисов, порядок возмещения, размер вознаграждения, форма и срок отчета агента.
4. Отчет агента ежемесячно, со счетами сервисов, выпиской банка и курсом ЦБ на дату списания.
5. Правило разделения общих подписок: по числу мест, по часам или по выручке — один раз и письменно.
Если держатель ушел или платеж не прошел
Держатель увольняется. В схеме 1 останавливается одна компания, в схемах 2 и 3 — вся группа. Поэтому во всех сервисах должен быть второй администратор оплаты, который сменит карту до следующего списания. Передачу дел начинайте до последнего рабочего дня держателя.
Платеж отклонили. Проверьте баланс с запасом на курс и совпадение адреса в профиле оплаты со страной банка, больше двух-трех попыток подряд не делайте. Если сервис перестал принимать карту совсем, переводите подписку на карту второго держателя.
Налоговая спросила о расходах. Отвечает та компания, чей расход: в схеме 3 она прикладывает агентский договор, отчет агента и счета сервиса.
По картам из каталога Изипей.ворлд — +7 (495) 859-49-64, Москва, Новоданиловская набережная, 12, БЦ «DM Tower», офис 11-15, с 10:00 до 19:00.
Чего делать не надо
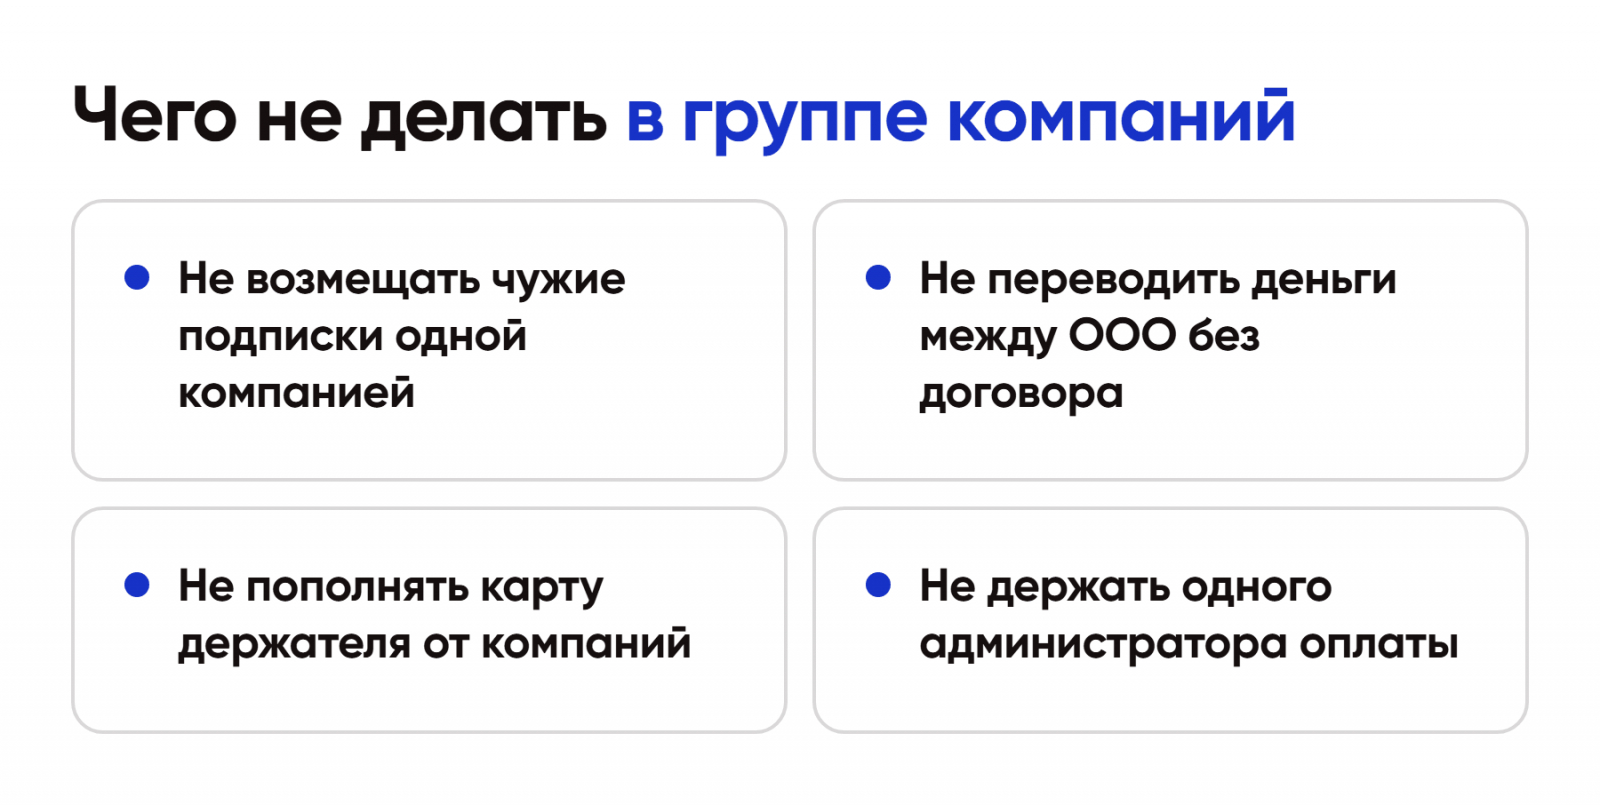
- Возмещать держателю все подписки группы из одной компании без договора с остальными.
- Делить одну квитанцию сервиса на три компании «на глаз».
- Возмещать держателю расходы в долларах на зарубежную карту: только рубли.
- Ставить символическое агентское вознаграждение в 0,01%.
- Забывать про НДС на вознаграждение агента после перехода компании через порог 20 млн рублей.
Коротко
- Держатель карты в группе компаний работает на всех, но расход должен подтверждать та компания, чей сервис.
- Три схемы: свой держатель в каждом ООО, один держатель с подотчетом в каждой компании, один держатель и агентский договор.
- По агентскому договору возмещение затрат — не доход агента, НДС только с вознаграждения, с 2026 года по ставке 22% на общей системе.
- В примере группа тратит 785 422 рубля в год, агентское вознаграждение 1% стоит 4 673 рубля.
- Уведомление ФНС и отчет о движении средств — обязанность держателя.
- Подобрать карту держателю можно в каталоге зарубежных карт, условия по каждой стране на странице.