Перевыставление расходов клиенту: агентство платит за его сервисы картой сотрудника
Перевыставление расходов клиенту — обычная история для агентства с 2022 года: клиенту нужны зарубежные сервисы аналитики, дизайна и нейросетей, у него самого нет карты, которая проходит на кассе, и платит менеджер агентства своей зарубежной картой. При бюджете 600 долларов в месяц это 50 321 рубль по курсу ЦБ на 14 октября 2026 года, 83,8675 рубля за доллар, и 603 846 рублей за год. Дальше начинается главное: как вернуть эти деньги с клиента и не заплатить с них налоги как с собственной выручки. Разница между договором услуг и агентским договором на этой сумме — до 32 608 рублей налога по УСН за год и до 98 тысяч рублей НДС. Ниже три схемы по чекам, кто держатель карты и какие бумаги держать в порядке. Если держатель в агентстве еще не выбран и карта не оформлена, начните с зарубежной карты для расходов агентства.
Перевыставление расходов клиенту: три участника и одна карта
В схеме всегда три стороны, и у каждой своя роль:
- клиент — пользуется сервисом и в итоге платит за него;
- агентство — заключает договор с клиентом и отвечает перед ним за расходы;
- держатель карты — сотрудник агентства, на чье имя выпущена зарубежная карта. Он физически нажимает кнопку оплаты.
Юридически деньги идут по цепочке: держатель платит сервису, агентство возмещает держателю, клиент возмещает агентству. На каждом звене нужен документ. Если хотя бы одного нет, налоговая видит не возмещение, а доход: у держателя — доход в виде неотчитанных денег, у агентства — выручку от клиента.
Вопрос «кто держатель» здесь решается так же, как для расходов самого агентства: сотрудник по трудовому договору, с приказом о перечне сервисов и лимите. Но к нему добавляется второй вопрос: по какому договору агентство возвращает деньги с клиента. От ответа зависят налоги.
Договор услуг или агентский: что меняется в налогах
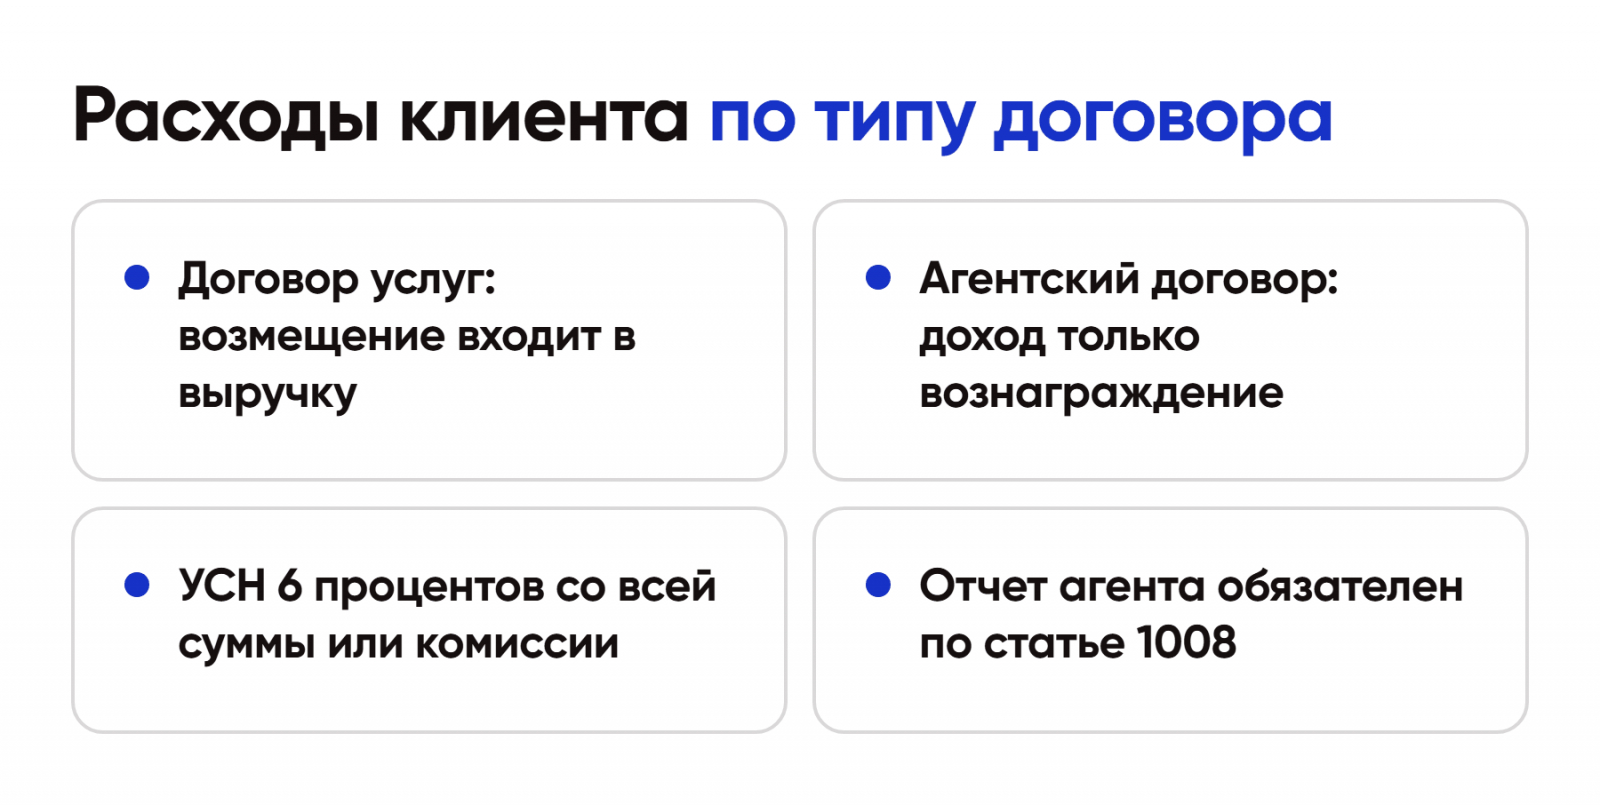
Договор оказания услуг (статьи 779-781 ГК). Агентство оказывает услугу, а расходы на сервисы клиента либо входят в цену, либо возмещаются сверх нее. В обоих случаях для налоговой это выручка агентства:
- на УСН «доходы» вся сумма возмещения входит в доход и облагается 6 процентами;
- по НДС Минфин считает возмещение суммой, связанной с оплатой услуг (подпункт 2 пункта 1 статьи 162 НК), позиция в письме от 22 апреля 2015 года № 03-07-11/22989. Позиция не единственная: по командировочным расходам Минфин в 2018 году писал обратное. Перед выбором схемы стоит свериться с консультантом.
Агентский договор (глава 52 ГК, статья 1005). Агентство действует по поручению и за счет клиента. Доходом агентства признается только вознаграждение:
- по налогу на прибыль это подтверждает письмо Минфина от 30 сентября 2025 года № 03-03-06/1/94601: деньги, полученные агентом для исполнения поручения, и возмещение его затрат за клиента доходом не являются (подпункт 9 пункта 1 статьи 251 НК);
- на УСН действует та же норма через пункт 1 статьи 346.15 НК;
- по НДС налоговая база агента — только вознаграждение, пункт 1 статьи 156 НК.
Условие одно: затраты за клиента нельзя включать в собственные расходы агентства.
НДС на УСН в 2026 году: почему вопрос стал острым
До 2025 года агентства на УСН НДС не платили и разница между договорами касалась только налога по УСН. С 2026 года по закону от 28 ноября 2025 года № 425-ФЗ:
- освобождение от НДС сохраняется, если доход за 2025 год не больше 20 млн рублей;
- при доходе от 20 до 272,5 млн рублей можно платить НДС по ставке 5 процентов без вычетов;
- от 272,5 до 490,5 млн рублей — 7 процентов без вычетов;
- общая ставка НДС с 1 января 2026 года — 22 процента.
По материалам ФНС к семинару в январе 2026 года, порог освобождения дальше снижается: 15 млн рублей за 2026 год и 10 млн рублей за 2027 год. Агентство с оборотом 30 млн рублей, которое перевыставляет клиентам сервисы по договору услуг, раздувает свою выручку и может перешагнуть порог только за счет чужих расходов.
Схема 1. Перевыставление расходов клиенту по договору услуг
Агентство «Контур Медиа» на УСН «доходы» ведет интернет-магазин. Для этого клиента менеджер Ирина оплачивает своей картой казахстанского банка набор сервисов: аналитика конкурентов, дизайн, нейросети для текстов. Бюджет — 600 долларов в месяц. Договор с клиентом — оказание услуг, расходы возмещаются сверх цены.
Считаем на год по курсу ЦБ на 14 октября 2026 года:
- возмещение от клиента — 603 846 рублей, все в доходе агентства;
- УСН 6 процентов с этой суммы — 36 231 рубль;
- если агентство платит НДС по ставке 5 процентов, с суммы возмещения — еще 28 755 рублей, по общей ставке 22/122 — 108 890 рублей;
- итого налоговая нагрузка только на чужие расходы — от 36 231 до 145 121 рубля в год.
Чтобы не терять эти деньги, агентство закладывает налог в цену. Клиент платит больше, чем стоят сервисы, и спрашивает, откуда наценка.
Схема 2. Агентский договор: доход только комиссия
Тот же клиент, те же 600 долларов, но договор агентский. Вознаграждение агентства — 10 процентов от суммы расходов. По данным Adindex на июнь 2026 года, агентская комиссия на рынке обычно не превышает 10-15 процентов от бюджета.
Считаем на год:
- вознаграждение — 60 385 рублей, это доход агентства;
- 603 846 рублей возмещения в доход не входят;
- УСН 6 процентов с вознаграждения — 3 623 рубля;
- НДС по ставке 5 процентов с вознаграждения, если агентство его платит, — 2 875 рублей.
Экономия против первой схемы — 32 608 рублей УСН и до 98 тысяч рублей НДС в год на одном клиенте. Цена — дисциплина: ежемесячный отчет агента с инвойсами. По статье 1008 ГК отчет обязателен, срок задает договор, а у клиента есть 30 дней на возражения, иначе отчет считается принятым.
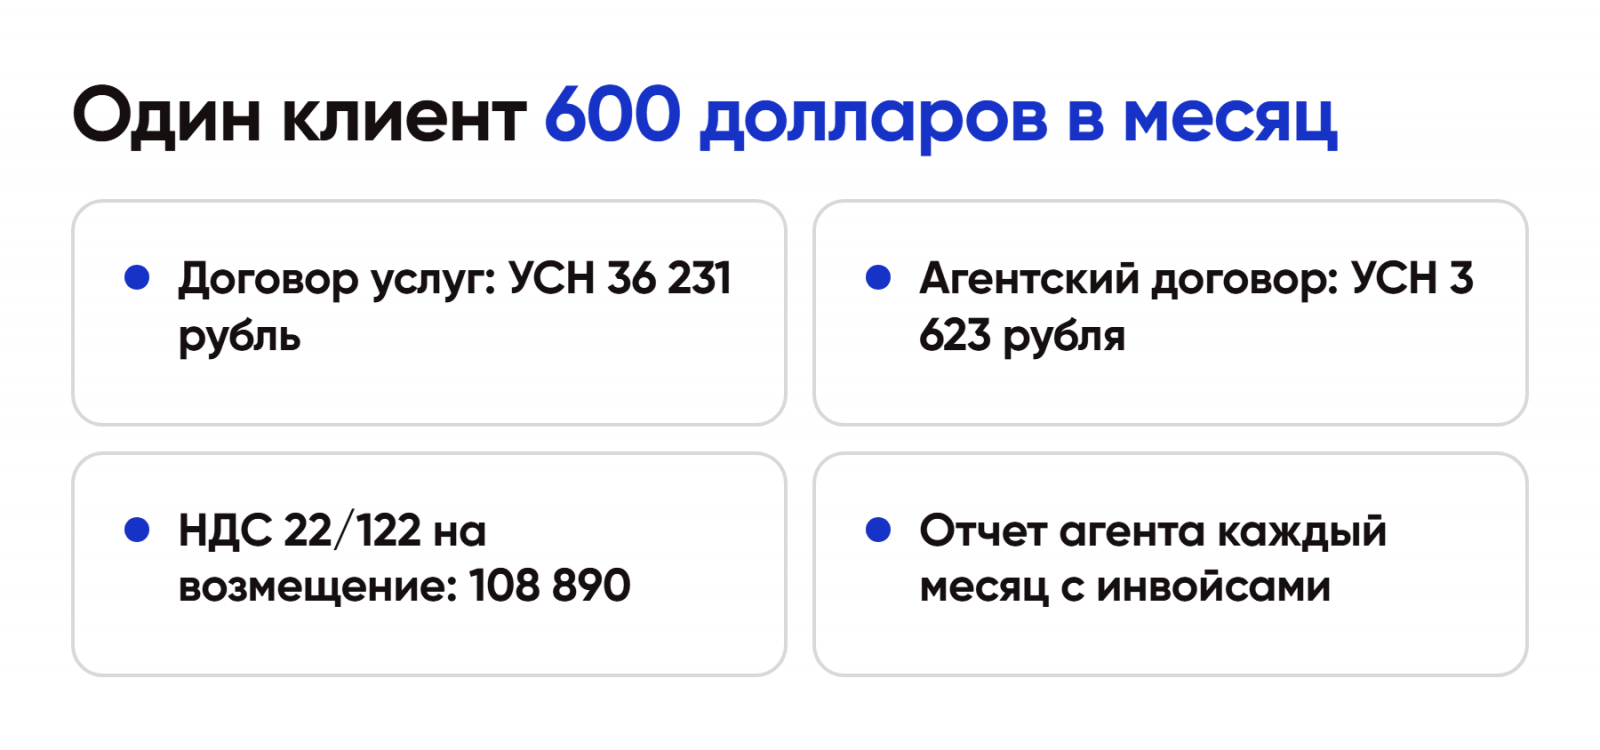
Схема 3. Денег нет ни в одном договоре
Самый дорогой вариант — когда Ирина платит своей картой, агентство возмещает ей наличными или переводом без отчета, а клиенту выставляет общий счет за «ведение». За год через карту прошло 603 846 рублей.
Что получается:
- у Ирины — неподтвержденные суммы, которые налоговая вправе признать ее доходом. НДФЛ 13 процентов — 78 500 рублей, удерживать и перечислять его должно агентство как налоговый агент. С подтвержденного возмещения налога нет: компенсация расходов, связанных с работой, освобождена по статье 217 НК, если есть документы;
- у агентства — выручка от клиента без подтвержденных затрат, расходы не принимаются;
- у клиента — нет документов, что сервисы оплачены для него.
Поэтому для каждого клиента в учете нужна своя аналитика: какие сервисы, какой месяц, какой инвойс. Без этого отчет агента не собрать.
НДС налогового агента: кто платит за иностранный сервис
Отдельно от НДС агентства есть НДС за сам сервис. Российская организация, которая покупает электронные услуги у иностранной компании, исчисляет НДС как налоговый агент по пункту 10.1 статьи 174.2 НК. Ставка с 2026 года — 22 процента, расчетная 22/122.
Кто здесь покупатель — агентство или клиент? Прямого письма Минфина на этот случай нет. Если агентство заключает договор с сервисом от своего имени и платит его картой своего сотрудника, консервативная позиция — налоговым агентом считается агентство. На 600 долларах в месяц это 132 846 рублей в год, если цена сервиса без налога. Эту сумму агентство тоже включает в отчет агента и возмещает с клиента, иначе платит из своих.
Если же аккаунт сервиса заведен на клиента и платит клиентская карта, НДС налогового агента считает клиент. Именно поэтому часть агентств переводит клиентов на собственную карту и оставляет себе только управление.
Кто держатель и кому принадлежит аккаунт
Ошибка, которая всплывает при расторжении договора: аккаунт сервиса заведен на почту менеджера агентства, к нему привязана личная карта Ирины, а клиент считает, что это его сервис. Как избежать спора:
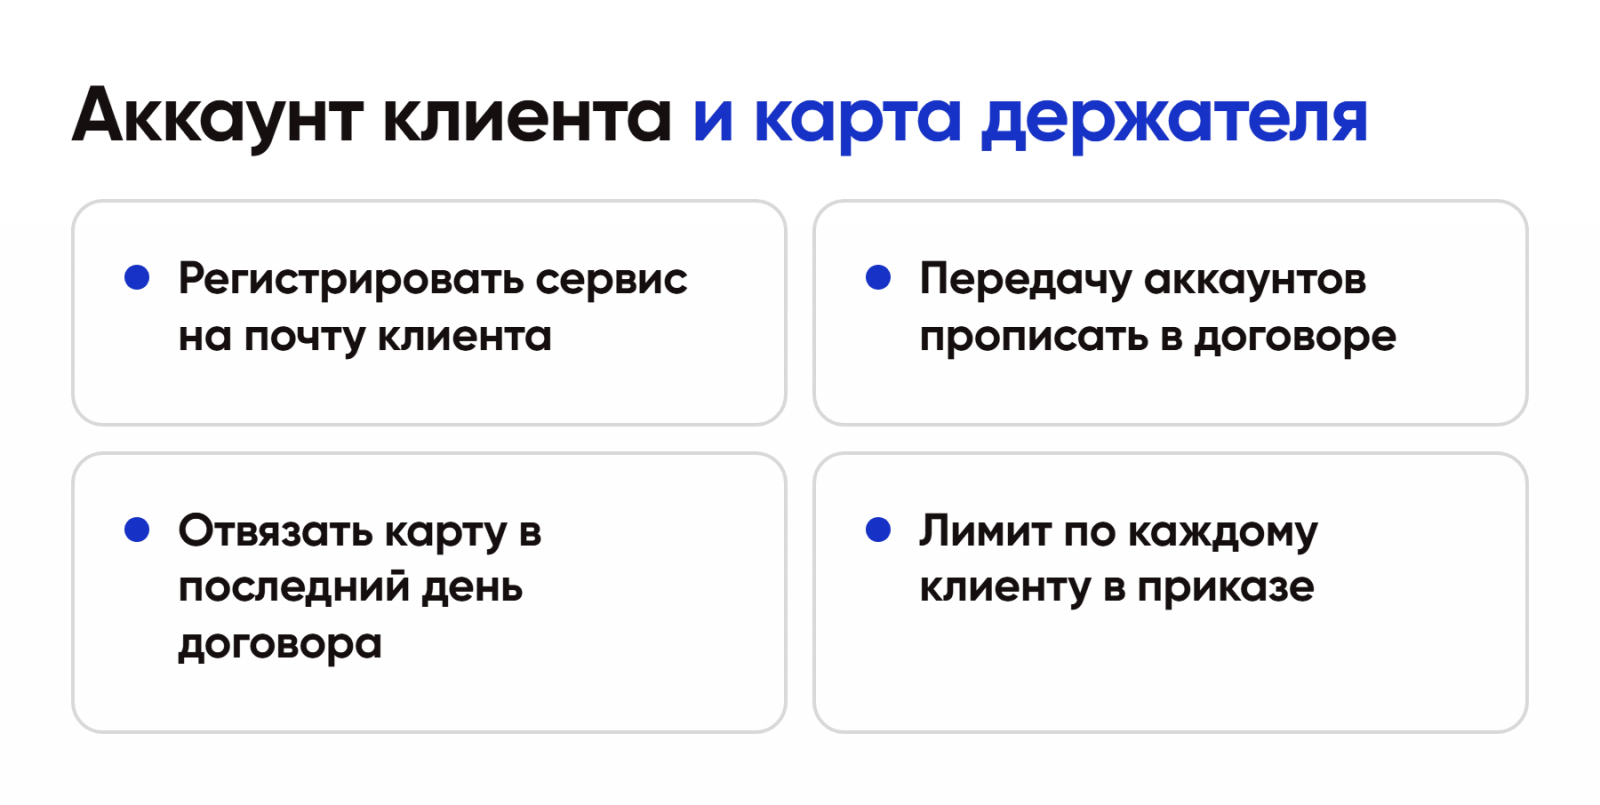
- аккаунт сервиса регистрировать на почту клиента или на его домен, а сотрудника агентства добавлять администратором;
- в договоре прописать, что все аккаунты, созданные для клиента, передаются ему при расторжении, и в какой срок. В Яндекс Директе, например, у агентского кабинета роли владельца есть только у сотрудников агентства, доступ клиенту выдает агентство;
- карту держателя отвязать в последний день договора, иначе следующее списание уйдет с личного счета Ирины;
- приказ по агентству — перечень клиентских сервисов и лимит на месяц по каждому клиенту.
Карта держателя — его личная, поэтому уведомление об открытии счета за рубежом подает сам держатель, порядок разобран в материале уведомление об открытии счета за рубежом. Если через карту за год проходит больше 600 000 рублей, как у Ирины, нужен и отчет о движении средств: отчет о движении средств по счету за рубежом.
Возмещение держателю: рубли на российскую карту
Агентство возмещает Ирине расходы рублями на ее российскую карту. Статья 9 закона № 173-ФЗ запрещает валютные операции между резидентами, поэтому переводить доллары или платить сразу на зарубежный счет сотрудника не стоит. Рублевую сумму определяют по выписке банка или справке о конвертации.
Комплект документов на месяц по каждому клиенту:
- инвойсы сервисов с построчным переводом на русский, как требует пункт 9 Положения, утвержденного приказом Минфина № 34н;
- выписка по карте Ирины за период;
- авансовый отчет Ирины с расчетом рублевой суммы;
- отчет агента клиенту с приложением инвойсов и расчетом вознаграждения.
Пополнение зарубежной карты из российского банка теряет около 2 процентов на курсе, на 50 321 рубле это 1 006 рублей в месяц. Эту сумму тоже включают в возмещение, иначе ее теряет сотрудник. Как банк считает сумму при пополнении, мы разбирали в статье пополнил карту на 50 000 рублей, а на счете меньше.
Если в расходах есть реклама: сбор 3 процента
С 1 апреля 2025 года действует сбор 3 процента с интернет-рекламы. По разбору eLama от 28 мая 2025 года, схема договора снова решает, с какой суммы он считается:
- агент, который действует по поручению и за счет клиента, платит 3 процента только со своего вознаграждения: на 60 385 рублях это 1 812 рублей;
- исполнитель по договору услуг платит 3 процента со всей суммы, включая бюджет: на 603 846 рублях это 18 115 рублей;
- настройка и ведение рекламы без ее размещения сбором не облагаются.
Данные о рекламе передают через оператора рекламных данных все участники цепочки, и рекламодатель ответственности полностью не снимает, даже если отчетность поручена агентству.
Чего делать не надо
- Возмещать держателю расходы клиента наличными без авансового отчета.
- Регистрировать клиентские сервисы на личную почту сотрудника.
- Переводить держателю доллары на зарубежный счет вместо рублей на российский.
- Копить отчеты агента за квартал: клиент получает 30 дней на возражения с даты каждого отчета.
- Смешивать расходы разных клиентов на одной карте без аналитики по клиентам.
Если банк держателя спросит о регулярных платежах за сервисы, отвечать помогут документы из приказа, ответы разобраны в статье карту заблокировали после переводов, а какие бумаги просят банки при открытии карты — в материале документы для карты иностранного банка.
Итог
Перевыставление расходов клиенту работает, когда у каждого звена есть документ: приказ и авансовый отчет держателя, отчет агента клиенту, инвойсы с переводом. Агентский договор вместо договора услуг на 600 долларах в месяц экономит 32 608 рублей УСН и до 98 тысяч рублей НДС в год на одном клиенте и снижает сбор с рекламы в десять раз. Как провести оплату зарубежного сервиса и закрыть ее документами, мы писали на Клерке: оплата зарубежных сервисов из России в 2026 году: как компании провести платеж и закрыть его документами. Если держатель еще без карты, в каталоге на октябрь 2026 года, кроме карты Казахстана за 14 990 рублей, есть карта Таджикистана за 21 990 рублей с выпуском за 3 дня. Подобрать карту под расходы агентства можно в каталоге зарубежных карт, условия по каждой стране на странице.