Сотрудник работает из-за границы и платит картой агентства: налоги, валютный контроль и отчеты
Сотрудник работает из-за границы и платит за рекламные кабинеты и сервисы агентства картой местного банка — обычная история с 2022 года. Таргетолог переехал в Алматы или Ереван, открыл карту на месте, и через нее удобно платить: банк страны проживания, местный номер для кодов, без вопросов о пропуске. При бюджете 1 200 долларов в месяц через такую карту проходит 100 698 рублей по курсу ЦБ на 13 октября 2026 года, 83,9153 рубля за доллар, и 1,2 млн рублей за год. Если эти деньги не оформлены, налоговая вправе посчитать их доходом сотрудника, а у самого сотрудника появляются вопросы по валютному контролю. Ниже три схемы по чекам, что меняется, когда держатель живет за рубежом, и какие бумаги держать в порядке. Если держатель пока в России и карта еще не выбрана, начните с зарубежной карты для расходов агентства.
Сотрудник работает из-за границы: что разрешает закон
Дистанционную работу регулирует глава 49.1 Трудового кодекса. Статья 312.1 определяет ее как работу вне места нахождения работодателя с использованием интернета и других сетей. Прямого запрета работать из другой страны в кодексе нет. Законопроект об ограничении удаленной работы для нерезидентов обсуждали с декабря 2022 года, но на октябрь 2026 года он не принят.
Что стоит закрепить в трудовом договоре, если сотрудник с картой агентства живет за рубежом:
- место работы — страну и город, где он фактически работает. Это важно для налогов и для банка;
- обязанность сообщить о смене страны в течение нескольких рабочих дней;
- электронный документооборот — по статье 312.3 ТК документы с дистанционным работником можно подписывать электронной подписью, включая авансовые отчеты;
- порядок оплаты расходов — какие сервисы и в каком лимите сотрудник оплачивает картой, сроки отчета.
Без этих пунктов спор о том, были ли платежи по заданию работодателя, решается не в пользу компании.
НДФЛ дистанционного работника за границей
С 1 января 2024 года действует подпункт 6.2 пункта 1 статьи 208 НК, введенный законом от 31 июля 2023 года № 389-ФЗ. Зарплата дистанционного работника по трудовому договору с российской компанией считается доходом от источника в России, где бы он ни находился.
Ставка — не 30 процентов, как у обычного нерезидента. По пункту 3.1 статьи 224 НК с 2025 года для таких работников действует та же шкала, что и для резидентов:
- 13 процентов — до 2,4 млн рублей в год;
- 15 процентов — от 2,4 до 5 млн рублей;
- 18 процентов — от 5 до 20 млн рублей;
- 20 процентов — от 20 до 50 млн рублей;
- 22 процента — свыше 50 млн рублей.
Пересчитывать налог при потере резидентства в середине года не нужно. Важная граница: это правило работает только для трудового договора. Если человек работает по договору ГПХ, действует подпункт 6.3 той же статьи со своими условиями, а для самозанятого — свой порядок, мы разбирали его в материале о компенсации расходов подрядчику.
Что касается денег на карте: возмещение подтвержденных расходов на нужды компании доходом сотрудника не является. Неподтвержденные суммы — являются, и об этом ниже.
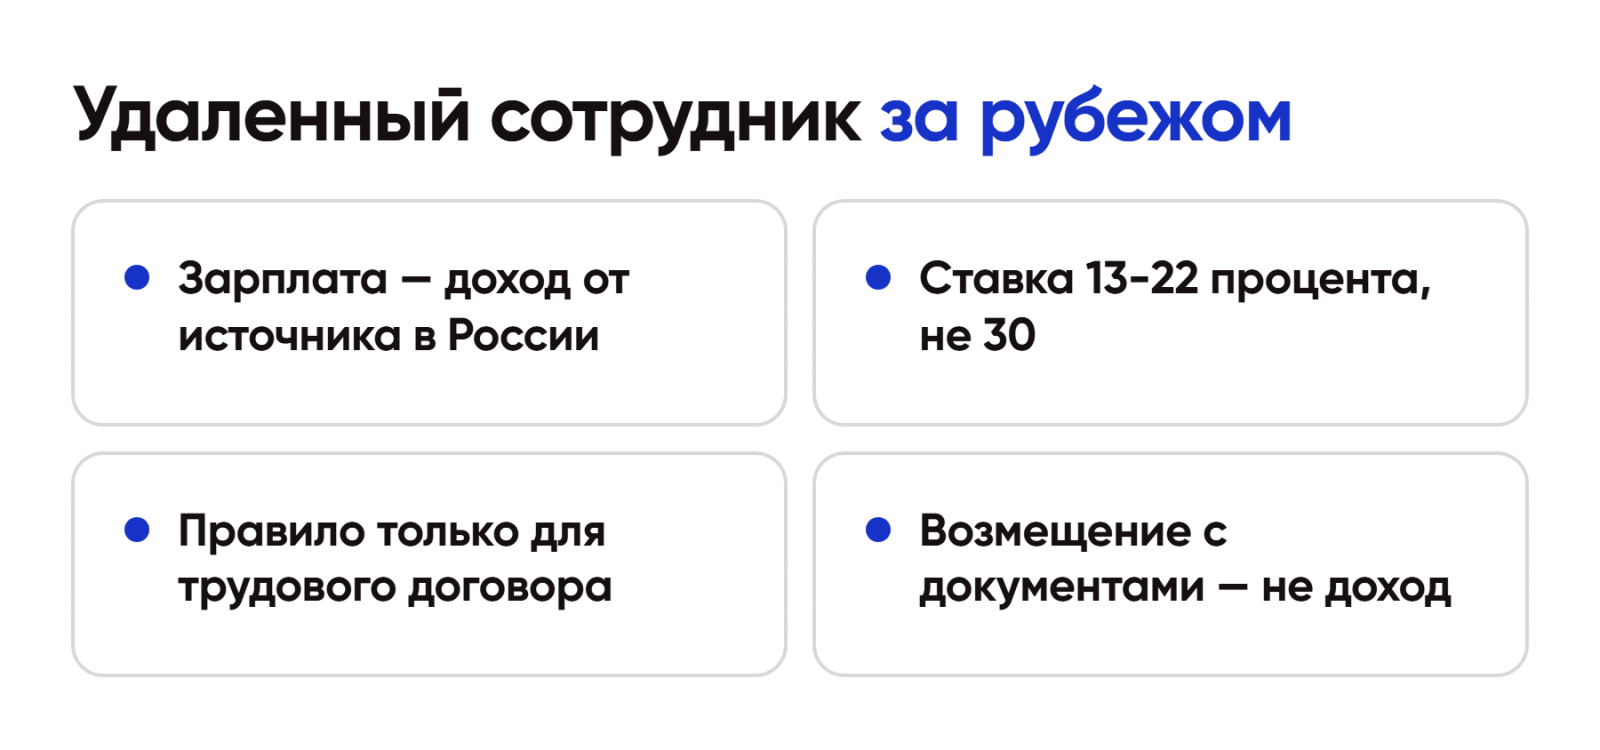
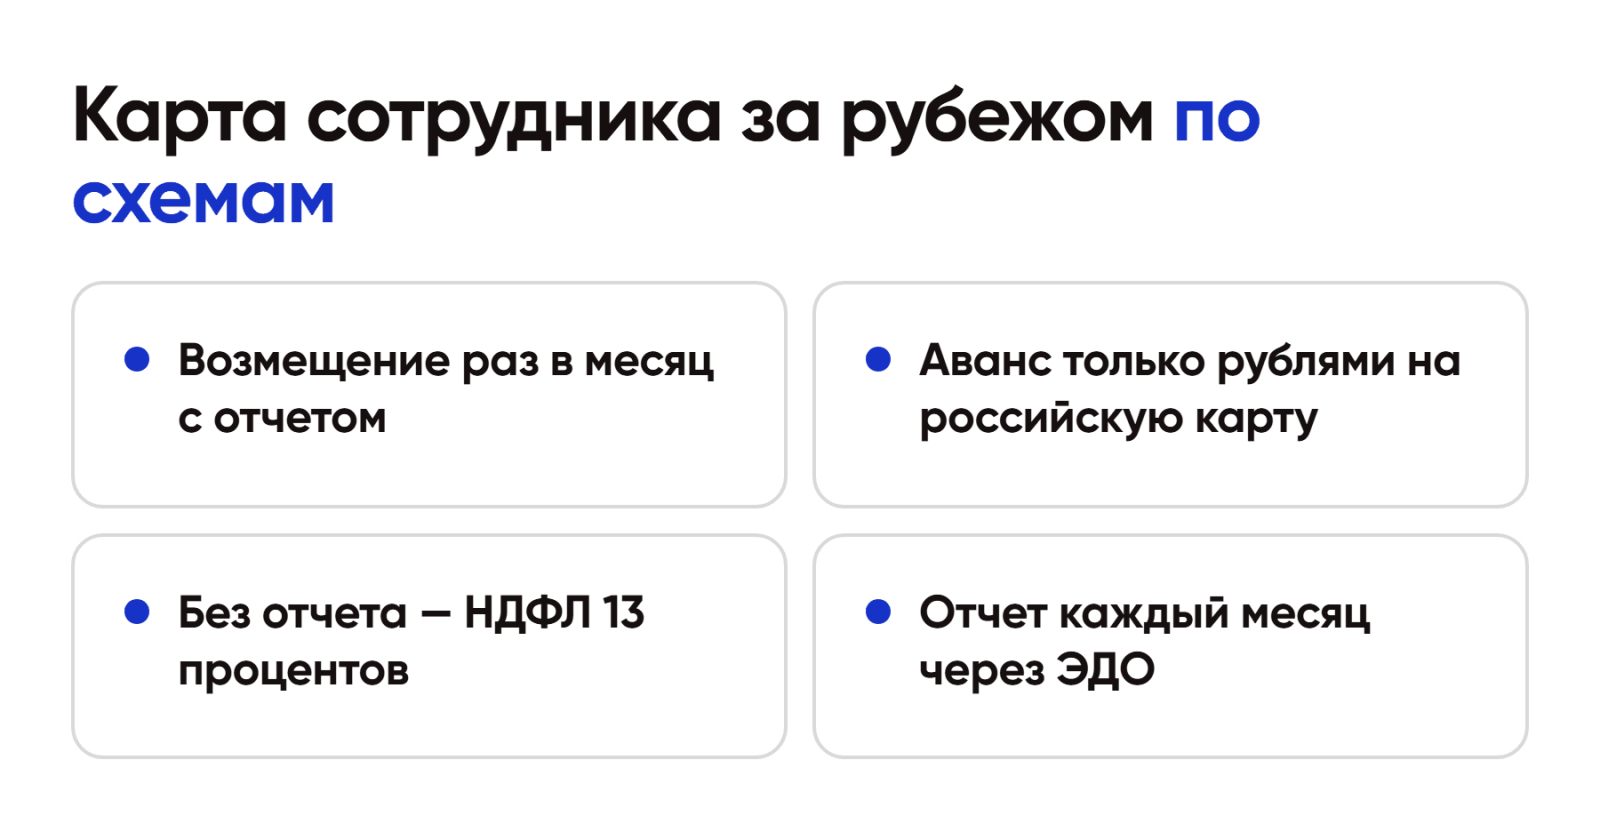
Схема 1. Сотрудник платит местной картой, агентство возмещает
Агентство «Контекст-Плюс» ведет рекламу пяти клиентов. Таргетолог Мария с марта 2026 года живет в Алматы, работает по трудовому договору дистанционно и держит карту казахстанского банка, открытую на месте. Бюджет сервисов — 1 200 долларов в месяц: рекламные кабинеты, аналитика, нейросети.
Порядок на месяц:
1. Мария оплачивает сервисы своей картой со счета в долларах, сохраняет инвойсы и выписку.
2. В конце месяца — авансовый отчет в системе ЭДО: инвойсы, выписка, расчет рублевой суммы.
3. Приказ о возмещении, перевод 100 698 рублей плюс потери на пополнении около 2 процентов, 2 014 рублей, на ее российскую карту.
4. Мария сама пополняет казахстанскую карту из России.
Плюс схемы: у Марии местная карта, коды приходят на местный номер, банк страны проживания не задает вопросов о туристе. Минус: Мария месяц кредитует агентство своими деньгами. Как банк считает сумму при пополнении, мы разбирали в статье пополнил карту на 50 000 рублей, а на счете меньше.
Схема 2. Подотчет на российскую карту и пополнение
Второй вариант — агентство выдает деньги вперед. По Указанию Банка России № 3210-У, пункт 6.3, деньги под отчет выдаются по распорядительному документу. Срок отчета с 30 ноября 2020 года устанавливает руководитель, правило трех рабочих дней отменило Указание № 5587-У.
Ключевое ограничение — куда переводить. Статья 9 закона № 173-ФЗ запрещает валютные операции между резидентами, кроме перечисленных исключений. Мария — гражданка России и остается валютным резидентом даже в Алматы. Поэтому надежная схема одна: агентство переводит рубли на ее российскую карту, а пополнение зарубежной карты Мария делает сама. Переводить доллары или выдавать аванс прямо на казахстанский счет не стоит.
Расчет на месяц: аванс 103 000 рублей, после пополнения с потерями около 2 процентов на счете примерно 1 203 доллара, остаток возвращается или зачитывается в следующий аванс. Переводы гражданина на свои счета за рубежом ЦБ ограничивает лимитом 1 млн долларов в месяц, для подотчета агентства это не препятствие.
Схема 3. Деньги на карте, а отчета нет
Самый дорогой вариант — когда ничего не оформлено. За год через карту Марии прошло 1 208 380 рублей, приказов и отчетов нет. Минфин в письме от 14 августа 2025 года № 03-03-06/1/79115 напомнил: если работник не отчитался и не вернул подотчетные деньги, сумма облагается НДФЛ.
Посчитаем:
- НДФЛ 13 процентов с 1 208 380 рублей — 157 089 рублей. Для удаленного работника за рубежом ставка та же, что для резидента, но удерживать ее будет агентство как налоговый агент;
- страховые взносы, если налоговая сочтет выплату вознаграждением, — до 30 процентов сверху;
- расходы агентства без документов не признаются, налог по УСН или на прибыль вырастет.
Сотрудник работает из-за границы, но спор с налоговой будет у агентства в Москве. Поэтому отчет нужен каждый месяц, а не раз в год.
Валютный контроль: правило 183 дней
Карта открыта на Марию лично, поэтому обязанности по валютному контролю ее, а не агентства. Статья 12 закона № 173-ФЗ дает гражданам, которые живут за рубежом, послабление:
- если в календарном году человек провел за пределами России больше 183 дней, уведомления об открытии счетов и отчеты о движении средств за этот год он не подает;
- когда он проведет за рубежом меньше 183 дней, уведомление о счетах подается не позднее 1 июня следующего года;
- если человек в России, уведомить налоговую об открытии счета нужно не позднее 1 месяца. Порядок разобран в материале уведомление об открытии счета за рубежом;
- отчет о движении средств не нужен, если банк в стране ЕАЭС и за год зачислено и списано не больше 600 000 рублей. Через карту Марии проходит 1,2 млн, это выше порога. Как заполнить отчет, есть в статье отчет о движении средств по счету за рубежом.
Ловушка для агентства: Мария прилетела в Москву на полгода летом, и за 2026 год за рубежом набралось 170 дней. Послабление на этот год пропадает, и ей нужны и уведомление, и отчет. Штрафы для граждан по статье 15.25 КоАП: уведомление не подано — 4 000-5 000 рублей, отчет опоздал больше чем на 30 дней — 2 500-3 000 рублей. Попросите держателя вести календарь дней за рубежом: это его обязанность, но последствия бьют по платежам агентства.
Документы: что бухгалтерия должна получить из-за границы
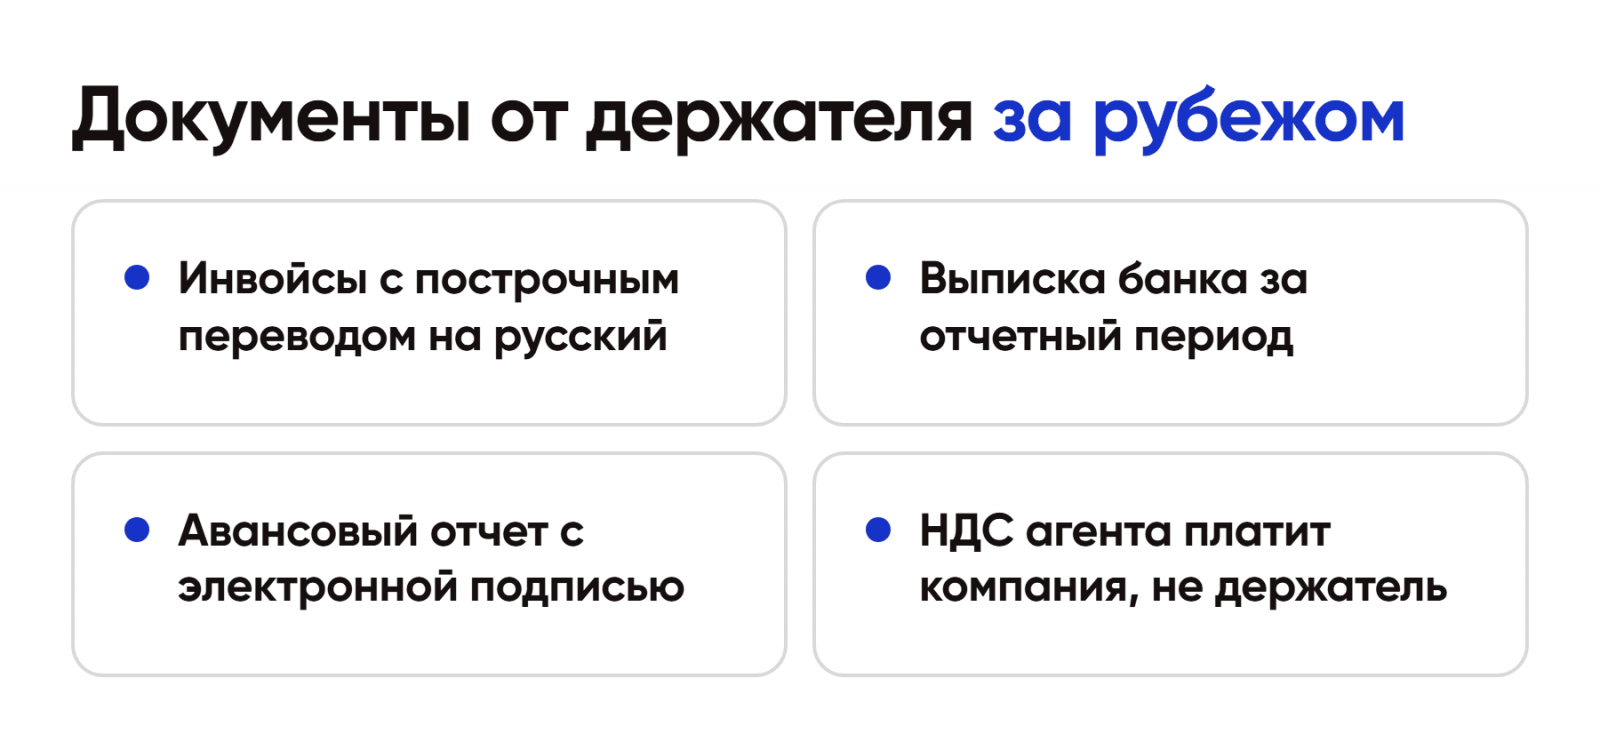
Инвойсы зарубежных сервисов приходят на английском. Пункт 9 Положения по ведению бухгалтерского учета, приказ Минфина № 34н от 29 июля 1998 года, требует построчный перевод первичных документов на иностранном языке. Нотариус не нужен: перевод может сделать бухгалтер или сам сотрудник, главное — перевести реквизиты, суммы и назначение платежа.
Комплект на каждый месяц:
- инвойсы или чеки сервисов с построчным переводом;
- выписка по карте за период из приложения банка;
- расчет рублевой суммы по курсу, закрепленному в учетной политике;
- авансовый отчет с электронной подписью сотрудника;
- приказ о возмещении или о выдаче аванса.
Отдельно о НДС. Российская компания, которая покупает электронные услуги у иностранной, исчисляет НДС как налоговый агент по пункту 10.1 статьи 174.2 НК, ставка с 1 января 2026 года — 22 процента. На бюджете Марии это около 22 154 рублей в месяц, если цена сервиса без налога. Платит агентство из своих денег, не с карты сотрудника.
Что спросит банк страны проживания
Банк в Алматы или Ереване видит регулярные пополнения из России и платежи за рекламу на суммы, которые выше зарплаты. Вопросы будут. Что держать наготове у держателя:
- трудовой договор с российской компанией и справку о доходах;
- письмо работодателя о том, что сотрудник оплачивает сервисы компании и получает возмещение;
- приказ с перечнем сервисов и лимитом.
Подробно, как отвечать на такие запросы, мы разбирали в статье карту заблокировали после переводов, а какие документы просят банки разных стран при открытии карты — в материале документы для карты иностранного банка.
Если сотрудник в России, а карту нужно открыть удаленно, в каталоге на октябрь 2026 года есть, кроме карты Казахстана за 14 990 рублей, карта Таджикистана за 21 990 рублей с выпуском за 3 дня и лимитом онлайн-покупок 10 000 долларов в сутки.
Чего делать не надо
- Переводить аванс в долларах или сразу на зарубежный счет сотрудника: это валютная операция между резидентами.
- Копить отчеты за год и сдавать разом.
- Давать сотруднику за рубежом данные корпоративной карты другого держателя вместо его собственной.
- Не фиксировать в договоре страну работы: при смене страны агентство узнает об этом от банка или налоговой.
- Забывать про календарь 183 дней, если сотрудник часто летает в Россию.
Итог
Когда сотрудник работает из-за границы и держит карту агентства, это удобно для платежей, но требует трех вещей: трудового договора с указанием страны и ЭДО, ежемесячного отчета с переводом инвойсов и рублевого потока через российскую карту. Зарплата такого сотрудника облагается по шкале 13-22 процента, а не 30, но неотчитанные 1,2 млн рублей в год превращаются в 157 089 рублей НДФЛ. Правило 183 дней снимает с держателя уведомления и отчеты только за те годы, когда он действительно жил за рубежом. О налогах при использовании зарубежных карт мы писали на РБК: особенности налогообложения при использовании зарубежных банковских карт. Подобрать карту под расходы агентства можно в каталоге зарубежных карт, условия по каждой стране на странице.