Мультибанкинг меняет правила конкуренции банковских приложений
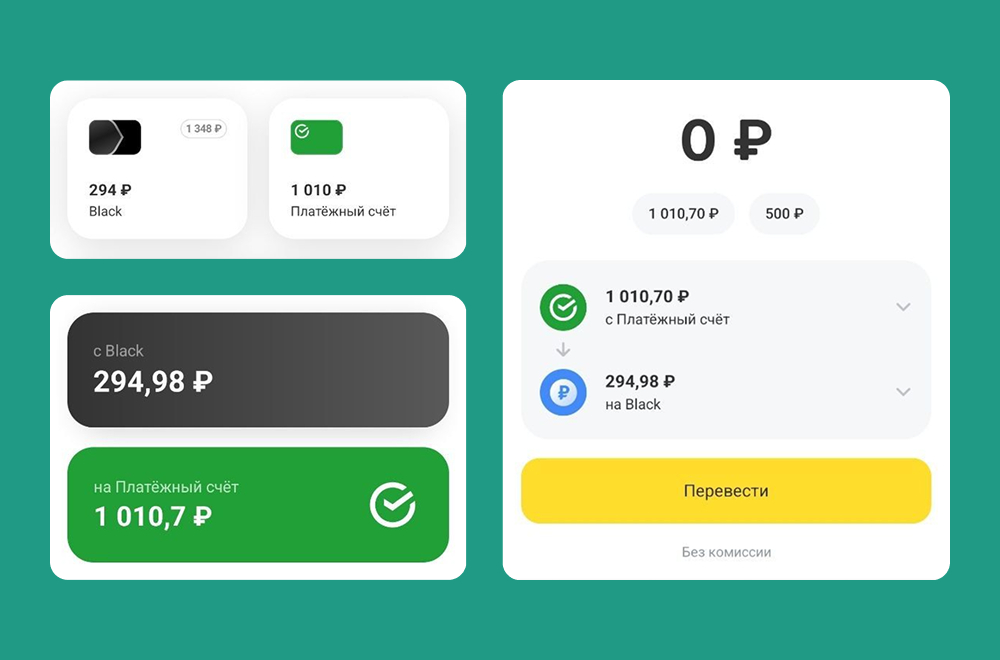
Российские банки начинают объединять финансовые продукты разных банков в одном мобильном приложении. Клиенты получают возможность видеть счета и операции в одном окне, переводить деньги между банками и управлять личными финансами без постоянного переключения сервисов. Для банков это открывает новое направление конкуренции: основным финансовым приложением клиента может стать сервис, который обеспечивает наиболее удобный доступ ко всем счетам и продуктам, независимо от того, где они открыты.
Аналитическая команда нашего агентства наблюдает за развитием мультибанкинга в разных сегментах банковского рынка. В исследовании Digital Corporate Banking Rank 2026 мы зафиксировали, как крупнейшие банки уже развивают интеграции на базе открытых API и объединяют финансовую информацию из разных организаций в корпоративных цифровых сервисах. Теперь аналогичные возможности начинают появляться в мобильных приложениях для частных клиентов.
В преддверии Mobile Banking Rank 2026 разбираем, как развивается мультибанкинг в России, какие возможности он открывает для банков и пользователей и почему качество цифрового опыта будет влиять на распространение новых сервисов.
Мультибанкинг — новое направлением развития банковских сервисов
В 2026 году мультибанкинг стал одним из заметных направлений развития цифровых банковских сервисов.
В 2026 году мультибанкинг получил заметное развитие на российском рынке. Крупнейшие банки запускают совместные проекты, позволяющие клиентам получать доступ к счетам и операциям разных финансовых организаций через единый интерфейс.
Технологическую основу для мультибанкинга формирует развитие открытых API. В декабре 2025 года Банк России обновил комплекс стандартов, учитывающий результаты пилотных проектов крупнейших участников рынка. Стандарты определяют подходы к обмену финансовыми данными и обеспечению безопасности. Пока они носят рекомендательный характер, но создают базу для дальнейшего развития сервисов.
Один из наиболее показательных примеров — мультибанкинг Т-Банка. Пользователи могут добавлять счета других банков в приложение, просматривать балансы и операции, переводить средства между собственными счетами. Интеграции со Сбером, ВТБ и Альфа-Банком показывают, как привычное банковское приложение постепенно расширяет возможности управления личными финансами.
Другие участники рынка также развивают это направление. ВТБ и ВБ Банк объявили о пилотном проекте по объединению информации о счетах, а ВТБ тестирует обмен данными с Т-Банком и Альфа-Банком. Такие инициативы показывают заинтересованность банков в развитии совместных финансовых сервисов.
В корпоративном банкинге Markswebb уже зафиксировал практические результаты этого перехода.
В исследовании Digital Corporate Banking Rank 2026 эксперты выделили мультибанкинг в самостоятельную пользовательскую задачу. В рамках исследования были изучены цифровые сервисы 10 банков, 160 клиентских сценариев и 1045 критериев качества пользовательского опыта.
Для крупного бизнеса работа с несколькими банками — повседневная необходимость. Компании распределяют средства между финансовыми организациями, управляют ликвидностью и контролируют денежные потоки. Поэтому возможность видеть информацию по всем счетам в одном интерфейсе имеет для них непосредственную практическую ценность.
Исследование показало, что ВТБ, СберБанк, Газпромбанк и Альфа-Банк уже развивают решения на базе Open API. Наиболее распространенные сценарии связаны с получением остатков и выписок по счетам, открытым в других банках.
При этом качество мультибанкинга определяется тем, насколько удобно данные сторонних банков встроены в основные рабочие процессы клиента.
Например, в корпоративном интернет-банке Альфа-Банка после подключения сторонних банков пользователь видит совокупные остатки по всем счетам на главной странице. Операции отображаются в единой ленте, а данные можно выгружать в Excel. Такая реализация сокращает количество переключений между системами и упрощает анализ финансового положения компании.
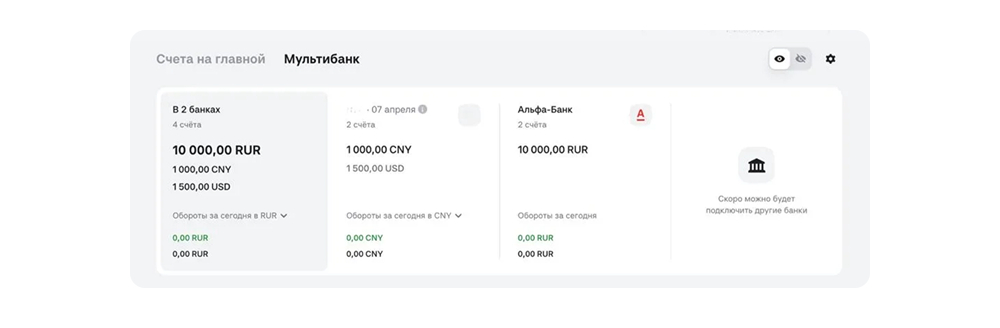
Следующий этап развития корпоративного мультибанкинга, по нашей оценке, связан с расширением доступных финансовых задач:• Управление ликвидностью: единая картина средств на всех счетах, развитие казначейских инструментов и кэш-пуллинга.• Интеграция с корпоративными системами: объединение банковских данных с ERP, TMS и казначейскими платформами.• Контроль ограничений: отображение арестов, блокировок и резервов на счетах разных банков.• Расширение продуктового охвата: подключение валютных счетов, депозитов и кредитных линий.
Мультибанкинг выходит на массовый рынок и меняет роль банковского приложения
Опыт корпоративного сегмента показывает, что ценность мультибанкинга постепенно смещается от простого объединения данных к решению финансовых задач через единый интерфейс. Похожая логика начинает формироваться и в обслуживании частных клиентов.
Сегодня пользователь может получать зарплату в одном банке, хранить сбережения в другом, пользоваться кредитной картой третьего и выбирать наиболее выгодные предложения для повседневных покупок. При этом управление финансами остается распределенным между несколькими приложениями.
Мультибанкинг открывает возможность объединить эти сценарии. На первом этапе пользователю достаточно видеть остатки, историю операций и переводить деньги между собственными счетами. В перспективе единый интерфейс может стать основой для более сложных сервисов: анализа расходов, управления накоплениями, персональных финансовых рекомендаций и подбора продуктов с учетом общей финансовой картины.
Для банков это создает новый уровень конкуренции. Значение будет иметь способность приложения стать основным инструментом управления личными финансами, даже если клиент использует продукты нескольких организаций.
Арина Шошина, тимлид Markswebb:
Мы видим первые признаки распространения мультибанкинга на рынке розничного банкинга. Банки начинают развивать решения, которые позволяют клиентам получать доступ к счетам и финансовым операциям в разных организациях через единый интерфейс.
Показательный пример уже работающего решения — взаимная интеграция Т-Банка и Сбера. Клиенты могут подключить счета другого банка в своем приложении, просматривать балансы и историю операций, а также переводить деньги между своими счетами. Это позволяет управлять финансами в разных банках через одно приложение, не переключаясь между несколькими сервисами.
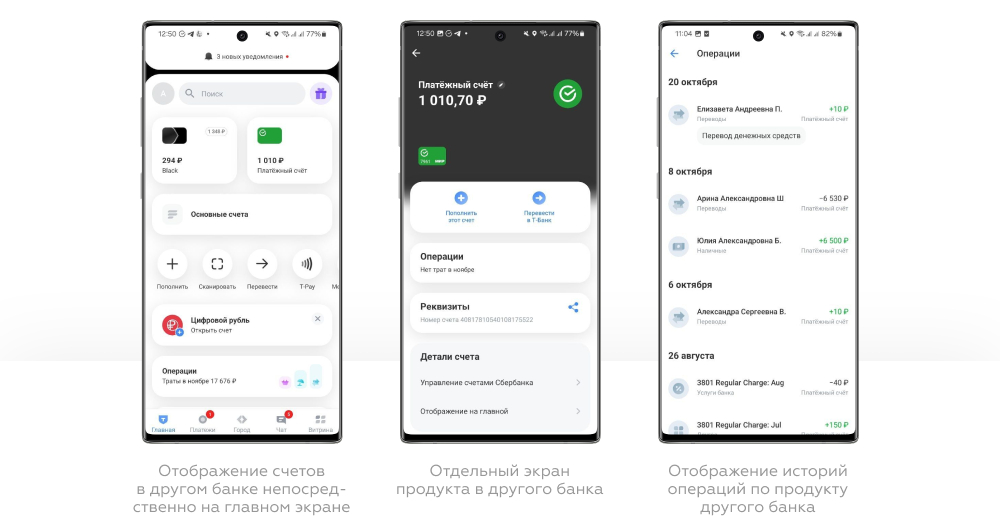
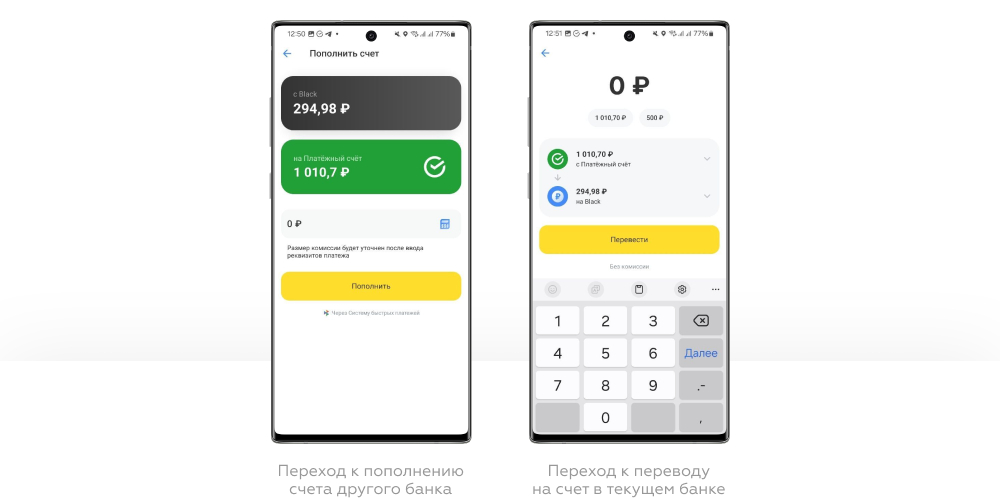
Мультибанкинг может изменить саму логику конкуренции за статус основного банка клиента. Раньше для этого банкам было важно сосредоточить у себя как можно больше финансовых продуктов пользователя: зарплатную карту, накопления, кредиты и повседневные платежи. Теперь у них появляется возможность стать главным центром управления финансами клиента, даже если его деньги и продукты распределены между разными организациями. Таким образом, основным может стать не только банк, в котором клиент хранит большую часть средств, но и тот, который объединяет его финансовые продукты и предлагает наиболее целостный и удобный сервис для решения повседневных финансовых задач.
Интерес к этому направлению мы видим и в экспертных интервью с представителями банков. Мультибанкинг становится предметом обсуждения и за пределами уже реализованных проектов: участники рынка рассматривают возможности развития подобных сценариев.
Доверие и прозрачность становятся ключевыми UX-задачами мультибанкинга
С выходом мультибанкинга на массовый рынок перед банками возникает новая продуктовая задача — сделать объединение финансов из разных организаций понятным, безопасным и удобным для частных клиентов. Пользователю важно видеть общую картину своих финансов, но при этом сохранять контроль над тем, какие данные о его счетах и операциях становятся доступны другим банкам.
Потенциальные барьеры для развития таких сервисов эксперты Markswebb уже обнаружили в корпоративном сегменте. В рамках Digital Corporate Banking Rank 2026 интервью с представителями крупного бизнеса выявили два основных опасения:
- Конфиденциальность финансовой информации. Трое из семи опрошенных опасаются передавать стороннему банку данные об остатках и движении денежных средств.
- Актуальность и достоверность данных. Трое из семи респондентов сомневаются, что информация из других банков будет достаточно точной и своевременно обновляться.
Один из участников исследования, руководитель казначейства производственной компании, отметил:
«Я не хочу, чтобы тот банк, через который я могу просматривать остатки на счетах в других банках, знал, какие у меня остатки в других банках».
Для розничного банкинга эти выводы особенно важны. Частный клиент может быть готов объединить зарплатную карту, накопительный счет и кредитные продукты в одном приложении, но при этом не понимать, зачем банку нужен доступ к информации о его финансах в других организациях. По мере расширения мультибанкинга такие вопросы могут становиться существенным барьером для подключения и регулярного использования сервиса.
Технологические механизмы контроля уже существуют. По правилам Open API Банка России обмен клиентскими данными осуществляется с согласия пользователя. Однако наличие технических механизмов защиты само по себе не гарантирует доверия. Важно, насколько понятно они представлены в мобильном приложении и как легко клиент может управлять своими разрешениями.
Поэтому качество UX будет напрямую влиять на востребованность мультибанкинга среди частных клиентов. С точки зрения Markswebb, при развитии таких сервисов банкам важно учитывать четыре аспекта:
- Прозрачное подключение. Объяснять, какие счета и данные подключаются, зачем нужен доступ и на какой срок он предоставляется.
- Управление согласиями. Давать клиенту возможность легко проверять, изменять и отзывать разрешения на обмен финансовой информацией.
- Достоверность данных. Показывать время последнего обновления остатков и операций, объяснять возможные задержки в синхронизации.
- Интеграция в привычные сценарии. Встраивать сторонние счета в общую финансовую картину, историю операций и другие повседневные разделы приложения, чтобы клиенту было удобно управлять финансами без переключения между банками.
Для продуктовых команд это означает, что развитие мультибанкинга потребует внимания ко всему пользовательскому пути — от первого подключения стороннего счета до регулярного использования данных в ежедневных финансовых сценариях.
Банки, которые смогут сделать этот опыт наиболее простым, прозрачным и полезным, получат преимущество в конкуренции за роль основного финансового приложения клиента. Именно качество реализации будет определять, насколько быстро мультибанкинг из новой функциональности превратится в привычный инструмент управления личными финансами.
Какие тренды определят развитие мобильного банкинга в 2027 году
Сейчас эксперты Markswebb проводят 15-ю волну исследования Mobile Banking Rank 2026 — ежегодного сравнительного исследования пользовательского опыта в мобильных банках для частных клиентов.
В этом году мы оцениваем 20 Android-приложений по системе из более чем 1000 бинарных критериев. Дополняем сравнительный анализ глубинными и экспертными интервью, чтобы разобраться в изменениях пользовательских ожиданий, продуктовых приоритетов и подходов к развитию цифровых сервисов.
17 декабря в 11:00 (мск) на открытом онлайн-митапе Markswebb представим публичные результаты исследования. Расскажем, какие тренды определяют развитие мобильного банкинга, как меняются лучшие практики цифрового обслуживания и за счет каких решений банки смогут формировать конкурентные преимущества.
Покажем лидеров рынка по качеству UX, наиболее значимые изменения в мобильных приложениях и перспективные направления развития пользовательского опыта.