UX цифровых экосистем: как расширять портфель сервисов и сохранять удобство
Банковские приложения становятся площадками для покупок, маркетплейсы включают развлечения в подписки, а транспортные сервисы объединяют планирование поездки и оплату проезда. В привычных продуктах появляются дополнительные возможности, которые связывают разные повседневные задачи пользователя.
Для команд, развивающих цифровые экосистемы, каждый такой запуск затрагивает уже сложившийся пользовательский опыт. Новый сервис должен занять понятное место среди существующих продуктов, а переход к нему — сохранить связь с задачей, которую решает клиент. По мере расширения охвата пользовательских потребностей внутри экосистемы командам приходится пересматривать навигацию, состав главного экрана и способы представления общей выгоды. От того, как устроено это взаимодействие, зависит, сможет ли клиент пользоваться возможностями нескольких сервисов в едином контуре экосистемы последовательно и без лишних действий.
В статье разберемся какие подходы используют российские экосистемы для повышения частоты взаимодействия, вовлечения в дополнительные сервисы, а также с какими ограничениями сталкиваются.
Как компании расширяют цифровые экосистемы
Расширение цифровых экосистем всё чаще происходит за счёт интеграции сервисов из разных отраслей. Компании стремятся охватить больше повседневных потребностей пользователя, объединяя в одном интерфейсе покупки, финансовые операции, транспорт и развлечения. При этом для развития экосистемы необязательно создавать каждый сервис самостоятельно: партнёрские интеграции позволяют расширять функциональность и выстраивать новые пользовательские сценарии на базе существующих продуктов.
Один из примеров такого подхода — интеграция электронной коммерции в банковские приложения. В марте 2026 года Т-Банк добавил возможность совершать покупки на Ozon непосредственно в разделе «Шопинг». Пользователь может выбрать товар, оформить и оплатить заказ в банковском приложении, а доставка остаётся на стороне маркетплейса.
Такой формат показывает, как компании из разных отраслей могут объединять свои возможности в одном интерфейсе, сохраняя разделение ответственности за отдельные этапы обслуживания.
Другой подход — объединение сервисов через подписную модель. В этом случае экосистема расширяется за счет дополнительных преимуществ, которые повышают ценность основного продукта и создают новые стимулы для регулярного взаимодействия с ним. Пользователь получает доступ к услугам разных категорий в рамках единой программы, а компания — возможность укреплять лояльность и повышать привлекательность подписки.
Например, в октябре 2026 года Wildberries расширил возможности «WB Клуба», добавив основной каталог онлайн-кинотеатра Wink и 130 телеканалов. Развлекательный контент стал частью подписки наряду с преимуществами при покупках. Подобные интеграции позволяют экосистемам охватывать новые потребности пользователей и увеличивать количество поводов для обращения к продукту.
Более глубокий уровень развития экосистем — объединение последовательных действий в сквозные пользовательские сценарии. Компании стремятся связать сервисы таким образом, чтобы клиент мог пройти весь путь решения задачи с минимальным количеством переходов между приложениями.
Этот подход иллюстрирует развитие транспортных сервисов Яндекса. В декабре 2025 года компания добавила возможность покупки билетов ЦППК в «Яндекс Go». Функция объединила построение маршрута и приобретение билета в одном приложении, тогда как ранее покупка была доступна через отдельный сервис «Яндекс Электрички». В результате пользователь может последовательно спланировать поездку и оплатить проезд в рамках одного цифрового сценария.
Эти запуски показывают разные способы развития экосистемы:
- интеграцию партнерского предложения в существующий сценарий;
- объединение продуктов подпиской;
- перенос операции в приложение, где возникает потребность в ней.
Каждый подход предъявляет свои требования к обнаружению сервиса, его подключению и дальнейшему использованию.
Расширение экосистемы усложняет работу продуктовых команд
При расширении покрытия пользовательских потребностей продуктовым командам приходится согласовывать сценарии с разной частотой использования и последовательностью действий. Проверка баланса, оформление заказа и подключение подписки требуют разных данных, способов подтверждения и поддержки. Их объединение затрагивает структуру приложения, навигацию и распределение ответственности между командами отдельных сервисов.
Насколько бесшовно связаны сервисы внутри экосистемы, как организованы переходы между ними и сохраняются ли пользовательские данные и платежные инструменты при смене сценариев — эти и другие аспекты аналитики Markswebb изучили в новом исследовании Banking Ecosystems Maturity Study 2026.
Исследование охватывает 15 российских и международных экосистем разных типов. Эксперты оценивают, насколько легко пользователям находить дополнительные сервисы, переходить между ними и получать преимущества от совместного использования продуктов. Результаты позволят сравнить подходы компаний к межсервисной интеграции, выявить лучшие UX-практики и определить, какие решения обеспечивают наиболее целостный и удобный пользовательский опыт.
Оптимизация плотности главного экрана
По мере расширения экосистемы продуктовым командам приходится искать баланс между быстрым доступом к привычным операциям и заметностью новых сервисов. Чем больше возможностей появляется в приложении, тем важнее продуманная структура главного экрана: группировка продуктов, приоритизация функций и удобная навигация.
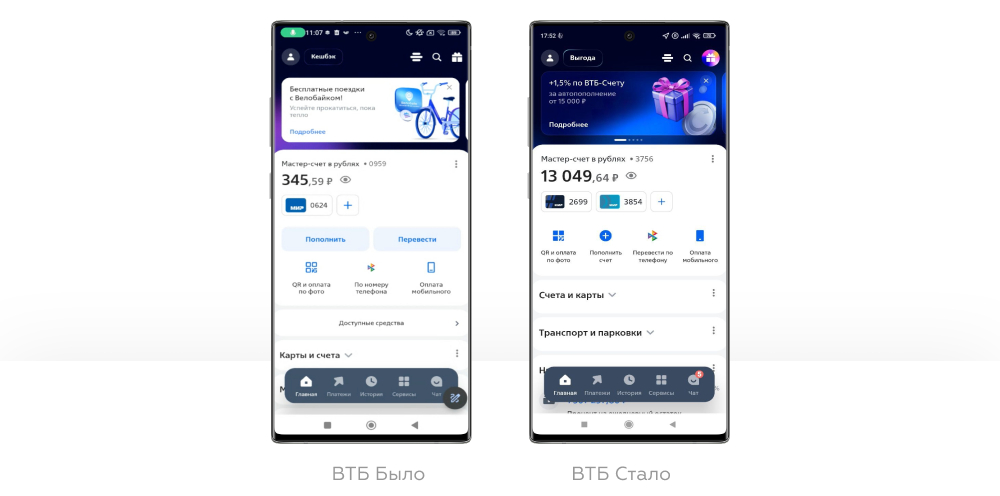
В качестве ориентиров для развития экосистемных интерфейсов можно использовать UX-решения банковских приложений, которые аналитики Markswebb выделили в ежегодном исследовании Mobile Banking Rank. Например, ВТБ упорядочил блок быстрых действий и убрал отдельную кнопку «Доступные средства», Совкомбанк заменил вертикальный список продуктов тематическими блоками, а Газпромбанк переместил продукты выше, объединил их в карусель и выделил кнопку открытия нового продукта.
Эти реализации демонстрируют разные подходы к организации доступа к продуктам и операциям, которые могут быть полезны командам, развивающим цифровые экосистемы. При адаптации таких решений важно учитывать особенности пользовательских сценариев: какие действия должны оставаться на виду, какие сервисы логично объединить в категории, а для каких задач удобнее предусмотреть поиск. Эффективность изменений стоит проверять через UX-тестирование — насколько быстро пользователи находят нужные функции и могут ли выполнять привычные действия после обновления структуры экрана.
Персонализация рабочего пространства
С расширением экосистемы растет разнообразие пользовательских потребностей: одни клиенты регулярно обращаются к финансовым инструментам, другие — к покупкам, развлечениям или повседневным сервисам. Универсальный интерфейс не всегда способен одинаково удобно поддерживать все сценарии, поэтому персонализация становится одним из инструментов управления сложностью цифрового продукта.
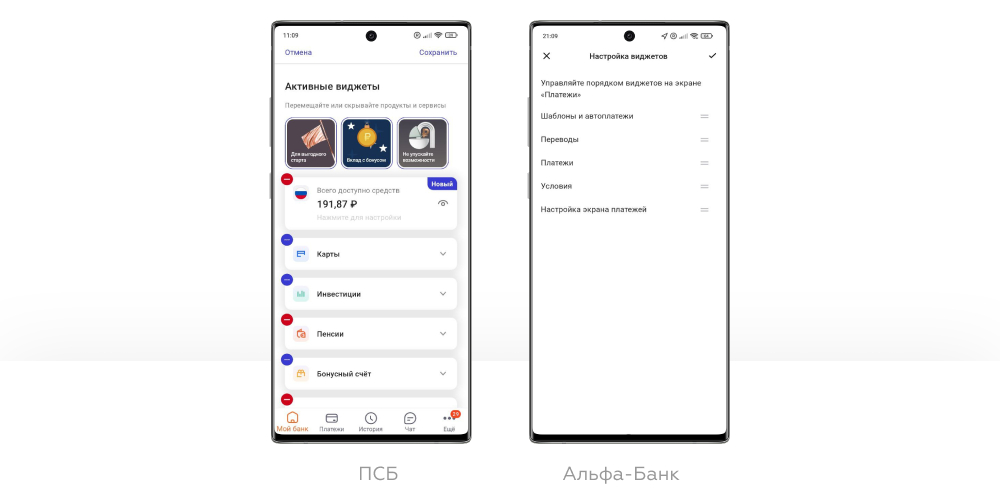
Интересные решения в этой области уже реализованы в мобильном банкинге. В исследовании Mobile Banking Rank аналитики Markswebb отмечали несколько подходов к настройке интерфейса. Например, ПСБ позволяет предварительно просмотреть главный экран перед применением изменений, Альфа-Банк — изменить порядок виджетов на экране платежей, а Газпромбанк — настроить их состав. В Сбере предусмотрено управление рекламными коммуникациями, включая возможность отключить рекомендации внутри приложения.
Персонализация может распространяться и на содержание предложений. Например, в «Мой МТС» после подключения Premium пользователь может выбрать интересующие его темы или пропустить этот шаг. Такой подход позволяет учитывать заявленные предпочтения клиента, не усложняя основной сценарий подключения услуги.
Для экосистемных продуктов особенно перспективно сочетание этих механизмов: пользователь управляет расположением и видимостью важных для него функций, а система подбирает релевантные предложения с учетом его интересов. При проектировании важно предусмотреть возможность пересмотра настроек и сохранить доступ к сервисам, которые не попали в персонализированное пространство. Это позволит адаптировать экосистему к меняющимся потребностям клиента без ограничения доступных ему сценариев
Непрерывность межсервисных переходов
Один из ключевых факторов удобства цифровой экосистемы — возможность переходить между сервисами без потери контекста и необходимости повторять уже выполненные действия. Для этого компаниям важно обеспечить согласованность авторизации, передачу пользовательских данных, доступность платежных инструментов и прозрачность статусов операций. Даже при удобной навигации разрывы на этих этапах могут усложнять пользовательский путь и снижать ценность интеграции.
Такой пример бесшовного взаимодействия реализован при переходе из Поиска с Алисой в Яндекс Пэй, который сопровождается синхронной передачей авторизации и контекста. Пользователю не приходится повторно входить в финансовый сервис или заново выполнять действия, необходимые для продолжения сценария.
Еще один аспект межсервисной связности — согласованность процессов между партнерами. Например, в интеграции экосистем Т-Банка и Ozon пользователь оформляет и оплачивает покупку в банковском приложении, а доставку обеспечивает маркетплейс. Подобные сценарии требуют продуманного взаимодействия компаний: клиенту должно быть понятно, где отслеживать заказ, как решать возникающие проблемы и в какой сервис обращаться за поддержкой.
Для продуктовых команд эти примеры иллюстрируют два важных направления развития экосистем: сохранение пользовательского контекста при переходах и непрерывность обслуживания на всех этапах решения задачи. Оценивать качество интеграции стоит по всему пользовательскому пути, включая обработку ошибок и нестандартных ситуаций, поскольку именно на этих этапах становятся заметны ограничения межсервисного взаимодействия.
Как Markswebb помогает развивать цифровые экосистемы: кейс МТС
Чтобы определить точки роста цифровой экосистемы, важно понимать, насколько удобно пользователям взаимодействовать с ее сервисами, какие решения предлагают конкуренты и какие улучшения могут повлиять на бизнес-метрики. Для поиска таких точек роста Markswebb проводит сравнительные UX-исследования цифровых сервисов, анализирует клиентские сценарии и формирует рекомендации для продуктовых команд.
Пример такого подхода — проекта для МТС, где эксперты Markswebb разработали систему сравнительной оценки из 451 критерия и исследовали 7 экосистемных приложений. Это позволило оценить конкурентные позиции «Мой МТС», выявить проблемные пользовательские сценарии и определить возможности для увеличения проникновения экосистемных продуктов в клиентскую базу.
По результатам исследования МТС получил 107 рекомендаций с оценкой потенциального влияния на бизнес-метрики и примерами лучших рыночных практик. На основе полученных данных команда смогла сформировать приоритеты развития цифрового опыта и выстроить системный мониторинг конкурентных решений.
Этот кейс показывает, как сравнительная UX-аналитика помогает перейти от отдельных гипотез к обоснованным продуктовым решениям: определить конкурентные преимущества, найти перспективные сценарии, сформировать приоритеты развития и оценивать изменения относительно рынка.
Подробнее о проекте Markswebb для МТС
Что определяет эффективность цифровых экосистем
Российские компании расширяют цифровые экосистемы, интегрируя партнерские сервисы, объединяя продукты в подписки и создавая сквозные пользовательские сценарии. Эти подходы помогают охватывать больше повседневных потребностей клиентов, создавать новые поводы для взаимодействия с приложением и повышать вовлеченность в дополнительные сервисы.
Однако рост числа продуктов усложняет пользовательский опыт. Новые функции конкурируют за внимание на главном экране, навигация становится сложнее, а переходы между сервисами могут сопровождаться потерей контекста и необходимостью повторять действия.
Анализ рыночных практик позволяет выделить несколько ключевых выводов:
Количество сервисов не гарантирует вовлеченности. Дополнительные продукты создают ценность, когда пользователь легко обнаруживает их и понимает, какую задачу может решить с их помощью.
Связность сервисов важнее их формального объединения. Сквозные сценарии, единая авторизация и сохранение пользовательского контекста помогают сократить лишние действия и сделать взаимодействие с экосистемой удобнее.
Расширение функциональности требует пересмотра навигации. Группировка продуктов, приоритизация быстрых действий и продуманная структура главного экрана позволяют сохранять доступность привычных операций и повышать заметность новых сервисов.
Персонализация помогает управлять сложностью экосистемы. Возможность настраивать интерфейс, выбирать интересующие предложения и управлять коммуникациями делает взаимодействие с продуктом более релевантным индивидуальным потребностям.
Партнерские интеграции требуют согласованного клиентского опыта. Пользователю должно быть понятно, как выполнить задачу, где отслеживать ее статус и куда обращаться за поддержкой, даже если за разные этапы отвечают несколько компаний.
Главный вывод: потенциал экосистемы определяется тем, насколько эффективно ее сервисы работают вместе и помогают пользователю решать повседневные задачи. Для продуктовых команд это означает необходимость оценивать весь клиентский путь, находить разрывы между сервисами и использовать лучшие рыночные практики для развития целостного цифрового опыта.
Banking Ecosystems Maturity Study 2026: как использовать опыт лидеров рынка
Чтобы помочь компаниям находить точки роста и принимать обоснованные продуктовые решения, Markswebb проводит сравнительное исследование Banking Ecosystems Maturity Study 2026, охватывающее 15 российских и международных экосистем по 11 вертикалям пользовательских задач.
Исследование поможет продуктовым командам:
- Оценить конкурентные позиции. Сравнить зрелость экосистем, выявить сильные стороны собственного продукта и направления, в которых конкуренты предлагают более развитый пользовательский опыт.
- Найти лучшие UX-практики. Изучить решения лидеров рынка в области навигации, персонализации, межсервисных переходов и объединения продуктов.
- Повысить вовлеченность в дополнительные сервисы. Определить, какие механики помогают пользователям обнаруживать новые возможности, переходить между продуктами и получать выгоду от их совместного использования.
- Сформировать приоритеты развития. Использовать рыночные практики для поиска точек роста, проверки продуктовых гипотез и формирования бэклога.
26 ноября в 11:00 мск на онлайн-митапе Markswebb представим публичные результаты исследования, ключевые инсайты и примеры лучших практик российских и международных экосистем.
Участие бесплатное, необходима регистрация.