Ранние индикаторы кассового кризиса: финансовый контроль до межсезонья
Сезонный спад — управляемый процесс, если собственник следит за пятью ранними индикаторами: динамикой дебиторки, источниками покрытия разрывов, запасом прочности по марже, соответствием фонда оплаты труда загрузке и нормативом резерва. Разбор с процедурами и зонами ответственности.
Каждую осень финансовые директора сезонных компаний проходят один и тот же чек-лист. Он строится на наблюдении, которое подтверждает и статистика: опрос Опоры России зафиксировал ухудшение условий у 94,7% предприятий МСП, падение выручки в начале года — у 68,7%, а компенсировать рост издержек смогли лишь 7,6% компаний. При этом 5,4% опрошенных к моменту исследования уже прекратили деятельность.
Компании, которые прошли прошлые спады без потерь, и компании, которые закрылись, чаще всего вели сопоставимую отчетность и работали в одной нише. Решающим оказался срок обнаружения проблемы: собственник видел признаки за пару месяцев до провала или узнавал о них по пустому счету. Пять индикаторов ниже — это то, что стоит вынести в регулярный управленческий контур.
Дебиторская задолженность: индикатор и зона ответственности
Тревожная динамика — дебиторка растет быстрее выручки два-три месяца подряд. Такие долги не соберутся к спаду и превратятся в кассовый разрыв в момент минимальной ликвидности. Эксперт по антикризисному управлению Анна Нехина в разборе для Sber.pro относит эту динамику к ранним признакам системной проблемы. Макроконтекст подтверждает масштаб: по мониторингу РСПП, в первом квартале 2026 года с неплатежами контрагентов столкнулись 34,1% компаний, в конце 2025-го — 42,3%.
Управленческое решение — вынести отсрочку платежа из зоны ответственности продаж. Менеджер мотивирован закрыть сделку, и уступка по срокам для него инструмент удержания клиента; последствия в виде зависшего долга ложатся на бухгалтерию. Право согласования отсрочки принадлежит финансовой службе.
Регламент работы с задолженностью строится по срокам: до 30 дней — стандартный мониторинг, 31–60 дней — напоминание и переговоры, свыше 60 — претензионная работа или юрист. До отгрузки с отсрочкой контрагент проверяется через Контур.Фокус или СБИС, пени за просрочку прописываются в договоре до первой поставки.
Для зависших долгов используется факторинг: условия 2026 года позволяют получить 70–95% суммы счета сразу после отгрузки при комиссии от 1,5% в крупных банках и от 0,07% у специализированных компаний. Остаток поступает после оплаты дебитором.
Покрытие разрывов: календарь вместо личных средств
Показательный кейс из практики: розничный бизнес с выраженным сезонным пиком трижды за полгода гасил кассовые разрывы из личных сбережений собственника, не разбирая причину. К четвертому разу личных денег не хватило. Личные вливания маскируют источник разрыва и гарантируют его повторение.
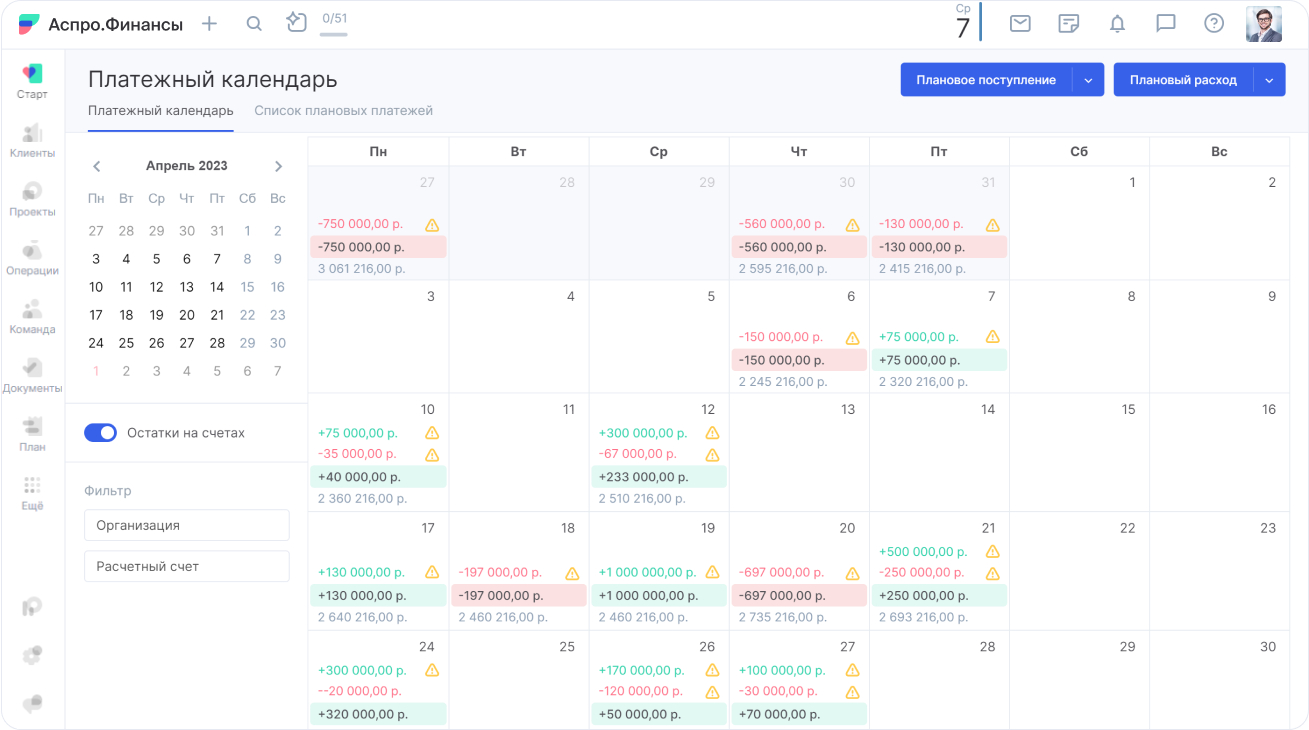
Инструмент первого порядка — платежный календарь на 4–6 недель с плановыми поступлениями и списаниями по датам. Он смещает обнаружение дефицита с момента просрочки на две-три недели вперед — этого хватает на маневр. Начать можно с шаблона платежного календаря.
Второй элемент — регламент приоритета платежей на случай нехватки денег: зарплата и налоги идут первыми, поставщики, от которых зависит производство и продажи, вторыми, остальные платежи — по остаточному принципу. Третий — переговоры об отсрочках с поставщиками и арендодателем в высокий сезон, пока позиция сильна: договориться под давлением в разгар разрыва значительно дороже.
Запас прочности по маржинальности
Маржа в диапазоне 5–15% не прощает снижения оборота: прибыль обнуляется при небольшом падении продаж, а рост издержек сразу делает месяц убыточным. Критично, что большинство бизнесов ни разу не проверяли текущую маржу на повторение прошлогоднего дна.
Нормативный расчет прост: постоянные расходы за месяц делятся на маржинальность в долях — 15% соответствует 0,15 — и дают минимальный оборот, ниже которого компания уходит в убыток. Результат сопоставляется с фактической выручкой самого слабого месяца прошлого года. Промоделировать сценарий можно в шаблоне финансовой модели.
Если минимальный оборот оказывается выше прошлогоднего дна, без корректировки цен или расходов повторение спада означает убыток. Наименее болезненная мера — фокус на допродажах действующим клиентам: привлечение новых в слабый сезон стабильно дороже.
Фонд оплаты труда и загрузка
Сигнал системного перерасхода — загрузка команд падает несколько месяцев подряд, а фонд оплаты труда остается на уровне пикового сезона. Деньги замораживаются в простаивающих специалистах, и каждый месяц простоя съедает резерв, предназначенный для спада.
Контроль строится на четырех правилах. Загрузка считается по каждому направлению отдельно — средние по компании скрывают один простаивающий отдел. Найм на позиции без подтвержденной загрузки замораживается за месяц-полтора до конца сезона. Часть специалистов на спад переводится с фиксированной ставки на проектную оплату внутренних задач — расходы следуют за загрузкой. Воронка новых проектов контролируется на два-три месяца вперед: пустая воронка превращает простой из разового в системный.
Ключевое условие эффективности — горизонт планирования. Кадровые и графикные решения готовятся за месяц-два: отчет по прибыли покажет обвал тогда, когда окно для маневра уже закрыто.
Норматив финансового резерва
Резерв без расчета горизонта — формальность. Запас, которого хватает на две недели, не работает при спаде длиной в два месяца, а ответ на вопрос о достаточности появляется в худший момент — по факту заканчивающихся денег.
Норматив считается в два действия: резерв на конец месяца делится на постоянные расходы в месяц, результат в неделях сравнивается с фактической длительностью прошлого спада. Ориентир — не ощущения, а собственная статистика.
Отдельный контур — диверсификация по банкам. Система страхования вкладов возмещает до 1,4 млн рублей на счетах в одном банке, лимит распространяется на ИП и юрлиц из реестра МСП. Средства сверх лимита при отзыве лицензии не защищены, поэтому разумный стандарт — минимум два банка с потолком в размере страховой суммы на каждый счет. Переход на такую схему занимает один день.
Регламент экспресс-проверки
Все пять индикаторов сводятся к нескольким цифрам, которые считаются по банковской выписке и таблице учета за десять минут. Смысл регламента не в том, чтобы заметить спад — его заметит любой отчет. Смысл в сроке: проверка в сентябре оставляет время на корректировки, проверка в январе — только на подсчет убытков.