Сегментированный учет: как увидеть реальную прибыльность каждого направления
Четыре шага внедрения: цели и разрезы учета, правила распределения прямых и косвенных затрат, первые отчеты и матрица стратегических решений. Для собственников и финансовых директоров.
Решения о развитии, продаже или закрытии направления требуют понимания его реальной экономики. Когда прибыль одних сегментов прикрывает провалы других, компания годами направляет ресурсы мимо цели. Разбираем, как выстроить учет, который это исправляет.
Цена вопроса: что скрывает общая касса
Выручка из года в год прибавляет, но свободные деньги так и не появляются, а перед крупными выплатами приходится занимать. Так работает компания, у которой все направления сидят на одном счете: результат удачных сегментов прикрывает провалы остальных, и снаружи кажется, что дела идут ровно.
Главная опасность здесь — решения вслепую. Собственник не видит отдачу каждого актива и годами перебрасывает деньги с сильных участков на слабые: убыточные сегменты живут дольше, чем заслуживают, а перспективные недополучают ресурсов для роста. Исправить ситуацию позволяет сегментированный учет — доходы, расходы и прибыль считаются отдельно для каждого направления, и у бизнеса появляется прозрачная картина эффективности.
Что дает такой подход:
- Точная диагностика прибыльности. Становится видно, какие направления генерируют основную прибыль, а какие держатся на плаву только за счет перераспределения общих ресурсов и по факту тянут компанию вниз.
- Справедливая оценка руководителей. Привяжите мотивацию менеджеров к финансовому результату их подразделения — и руководитель слабого сегмента перестанет получать бонусы за чужие успехи. Оценка работы становится объективной: каждый отвечает за цифры, которые создал сам.
- Стратегия на цифрах. Проблемные активы реструктурируют, продают или закрывают до того, как они спровоцируют кризис. Сильные получают реинвестиции и ресурсы на развитие: их истинная эффективность известна, поэтому деньги идут в перспективные точки, а не распыляются по всем подряд.
Сегментированная отчетность — единственный инструмент, который прекращает скрытые дотации внутри компании: управление ресурсами снова становится обоснованным.
Шаг 1. Цели и разрезы учета
Сегментация начинается с ответа на вопрос, зачем она нужна. Цели бывают разные: принимать стратегические решения, оценивать работу руководителей, оптимизировать рекламный бюджет, корректно назначать цены. От цели зависит глубина и структура учета. Сам старт кажется громоздким, но усилия окупаются: на собственные показатели вы посмотрите свежим взглядом, а решения начнете принимать на реальных цифрах.
Дальше выберите, по каким разрезам делить бизнес:
- Продукты и услуги — товар А, товар Б, сервисное обслуживание
- Каналы продаж — интернет-магазин, розничная точка, опт
- Бренды и проекты — действующие марки и новые запуски
- Точки и регионы — магазин в центре города и за городом
- Клиентские сегменты — крупный опт, мелкий опт, розница
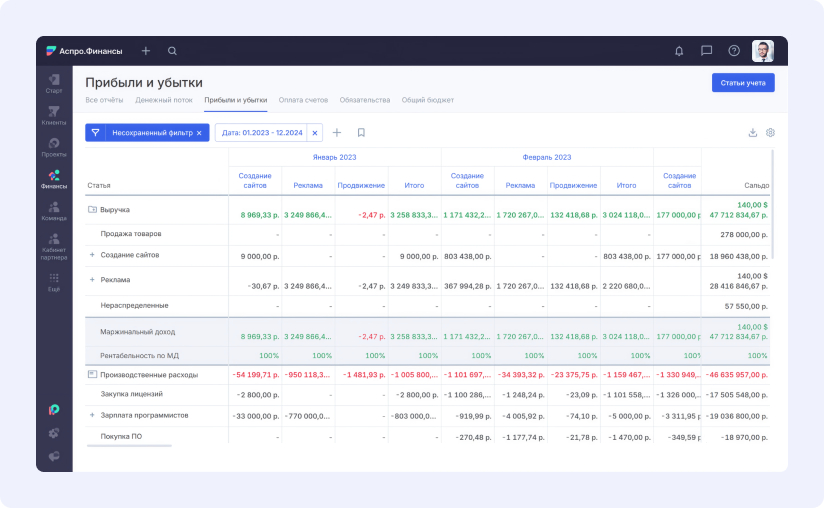
Технически самый простой вариант — отчет о прибылях и убытках, где у каждого направления собственный столбец. В Аспро.Финансы отчет ПиУ устроен именно так: сразу видно, какие статьи учета связаны с конкретным сегментом.
Шаг 2. Правила, по которым деньги попадают в сегменты
Доходы записывайте туда, где случилась продажа: оплата через сайт идет онлайн-направлению, покупка в магазине — розничному. С прямыми затратами так же: закупка товара А ложится на его себестоимость, зарплата менеджера онлайн-продаж — на онлайн-направление. Эти суммы привязываются к сегменту однозначно.
Настоящая сложность — косвенные расходы: аренда офиса, подписки на сервисы и прочие общие нужды компании. Они обслуживают весь бизнес сразу, и напрямую их никуда не отнести. Три рабочих способа распределения:
- Пропорционально выручке. Посчитайте долю направления в общем обороте и в той же пропорции разнесите общие расходы. Пример: оборот компании 1 000 000 ₽, из них онлайн принес 600 000 ₽ — это 60%. Аренда офиса стоит 100 000 ₽, значит на онлайн-направление приходится 60 000 ₽.
- Пропорционально прямым затратам. Направление, которое активнее тратит на собственную работу, принимает на себя и большую часть общих расходов.
- По драйверам затрат. Используйте там, где у расхода есть явный носитель: складскую аренду делите по метрам, которые занимает товар каждого сегмента, расходы на продвижение — по рекламным бюджетам направлений.
Для каждого типа общих расходов выберите один способ и держитесь его постоянно. Тогда цифры будут сравнимы между месяцами и отчетными периодами. Смешение методов внутри одной статьи затрат ломает сравнимость: сегодня аренда разнесена по выручке, завтра по площади — и непонятно, выросли затраты на самом деле или это следствие смены правила.
Шаг 3. Старт учета и первые отчеты
Дальше — практика. Пять действий, с которых начинается система:
- Назначьте ответственного. Сегментацию ведет отдельный сотрудник или команда, ответственность за точность цифр закрепите за конкретными людьми.
- Выберите точку старта. Проще всего начать с текущего месяца: автоматизация позволяет быстро перестроить учет, а переносить прошлые месяцы в новую структуру трудно — стартуйте с того, что есть сейчас.
- Фиксируйте операции по направлениям. Каждый доход и расход записывайте с корректной привязкой, включая косвенные — иначе картина исказится.
- Сводите отчеты за период. В конце месяца или отчетного периода формируйте итог по каждому направлению.
- Проверяйте точность. Готовые отчеты прогоняйте через аудит или отдавайте на проверку экспертам.
Точные отчеты показывают текущее состояние бизнеса и становятся базой для распределения ресурсов: решения о росте и оптимизации перестают опираться на интуицию.
Шаг 4. Выводы и решения по каждому направлению
Определите тип направления
Отчетность сама решений не принимает — за вами остаются вопросы к цифрам. Начните с классификации: ориентируйтесь на пару показателей, маржинальность и чистую прибыль. По их сочетанию раскладите направления на четыре типа:
- Звезда. Работает как надо — инвестируйте: расширяйте рекламные бюджеты, усиливайте развитие.
- Темная лошадка. Потенциал есть, управление отстает: высокая маржинальность говорит, что продукт хорош, но прибыль съедают общие расходы. Наводите порядок в затратах, поднимайте эффективность операций.
- Дойная корова. Приносит ровный денежный поток без высокого потенциала роста: низкая маржа — признак перегретого рынка или изжившей себя модели. Развивайте сдержанно, генерируемые деньги направляйте Звездам.
- Собака. Нежизнеспособное направление, кандидат на закрытие: выбирайте между перезапуском модели и полным выходом, чтобы остановить утечку ресурсов.
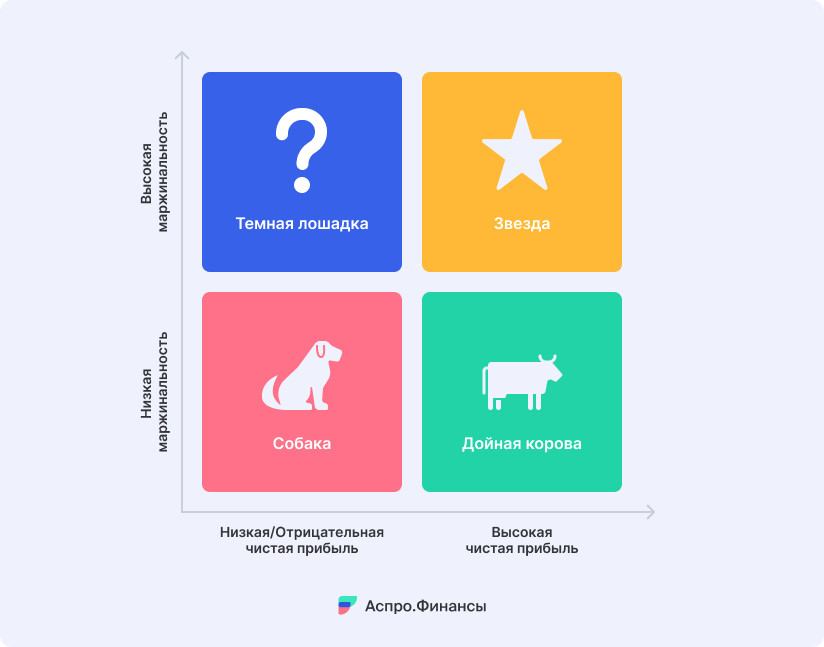
Такая матрица быстро раскладывает направления по ролям и переводит отчет в конкретное решение: инвестировать, собирать прибыль, оптимизировать или закрывать.
Если направление убыточное — ищите причину
Констатация убытка — только начало. За минусом обычно стоит одна из четырех причин, и у каждой свой сценарий ответа:
- Цена. Изучите цены конкурентов и ценность продукта для клиента: возможно, стоимость получится поднять.
- Себестоимость. Торгуйтесь с поставщиками, пробуйте другие материалы, перестраивайте логистику.
- Накладные расходы. Пересмотрите принцип, по которому направление несет общие затраты: возможно, их объем для него завышен.
- Объем продаж. Вложитесь в продвижение направления или признайте его нишевым — без расчета на большие обороты.
Найденная причина превращается в шаг, который исправляет экономику сегмента. Раздельный учет работает и в операционном режиме, и в стратегии: компания видит, куда уходят деньги, и перестает содержать то, что не приносит отдачи. Собрать отчет о прибылях и убытках по направлениям помогает шаблон финмодели от команды Аспро.Финансы. Начните с простых шагов — эффект отразится на темпах роста и финансовой прочности бизнеса.