Налоговый контроль бизнеса в 2026 году: как ФНС собрала данные банков, касс и маркетплейсов в единую систему
ФНС получила больше данных о бизнесе, чем когда-либо. Разбираем новые каналы контроля 2026 года и чеклист для внутреннего аудита.
Для финансового директора и собственника бизнеса 2026 год меняет саму логику работы с налоговыми рисками. Банковские счета, кассы, декларации по НДС и обороты на маркетплейсах раньше были самостоятельными источниками данных о бизнесе. Сейчас ФНС свела их в связанную систему контроля. Летом 2026 года замглава ФНС Тимур Шиналиев сообщил, что сервис оценки бизнеса расширяется с 57 до 82 критериев. Управленческий вывод простой: разбор учета в конце года как стратегия больше не работает — контроль стал регулярным и почти мгновенным.
Расширение автоматического контроля
Сервис оценки бизнеса
С 1 января 2026 года, согласно ФЗ-254 от 23.07.2025, ФНС официально получила право анализировать финансово-хозяйственную деятельность организаций и ИП. К концу третьего квартала 2026 года сервис оценки бизнеса расширится до 82 показателей — добавятся данные о разрывах по НДС и задолженности перед бюджетом. Для управленческой команды здесь есть репутационный риск: этот же сервис открыт контрагентам. Партнер по сделке видит низкую оценку компании раньше, чем это заметит сам бизнес, а значит, влияет на переговорную позицию и условия сделок.
АСК НДС-3 и цепочки контрагентов
Система работает с 2018 года, но сейчас сопоставляет данные по всей цепочке — включая контрагентов второго и третьего уровня. Требование о пояснениях по разрыву может прийти через 5-10 рабочих дней после сдачи декларации, причем проблема иногда возникает не у вашего прямого поставщика, а глубже по цепочке. Для отдела закупок это дополнительный аргумент в пользу проверки контрагентов перед крупными сделками.
Банковские обороты и кассы
С 1 сентября 2026 года вступает в силу статья 86 НК РФ в редакции ФЗ-425 от 28.11.2025 — ФНС получает право запрашивать у банков справки об оборотах и остатках при расхождении с отчетностью. Кассовые чеки и так поступают в ФНС в режиме реального времени: несовпадение с декларацией — стандартный триггер камеральной проверки.
Маркетплейсы
С 1 октября 2026 года, по ФЗ-289 от 31.07.2025, площадки вроде Wildberries и Ozon обязаны ежемесячно передавать в ФНС данные об обороте каждого продавца. Для компаний, работающих через маркетплейсы, это означает автоматическую сверку задекларированной выручки с данными площадки.
Как изменились правила проверок
С 2026 года, по поправкам в статью 89 НК РФ, выездная проверка охватывает не только три предыдущих года, но и завершенные периоды текущего. Если проверка назначена в октябре 2026 года, в нее может попасть период с января 2023-го по сентябрь 2026-го.
Появилось понятие уполномоченный налоговый орган — специализированная инспекция для отдельных типов нарушений, эта норма закреплена в статье 88 НК РФ. При камеральной проверке через такой орган компанию обязаны уведомить в течение пяти дней. Дополнительно свидетелей теперь вызывают и через личный кабинет налогоплательщика или Госуслуги — формальный довод о неполучении повестки больше не работает.
Чеклист для внутреннего аудита
Для финансовой службы имеет смысл встроить проверку по тем же критериям, что использует ФНС, в регулярный внутренний аудит.
- Соответствие выручки в декларации оборотам по счету за последние четыре квартала.
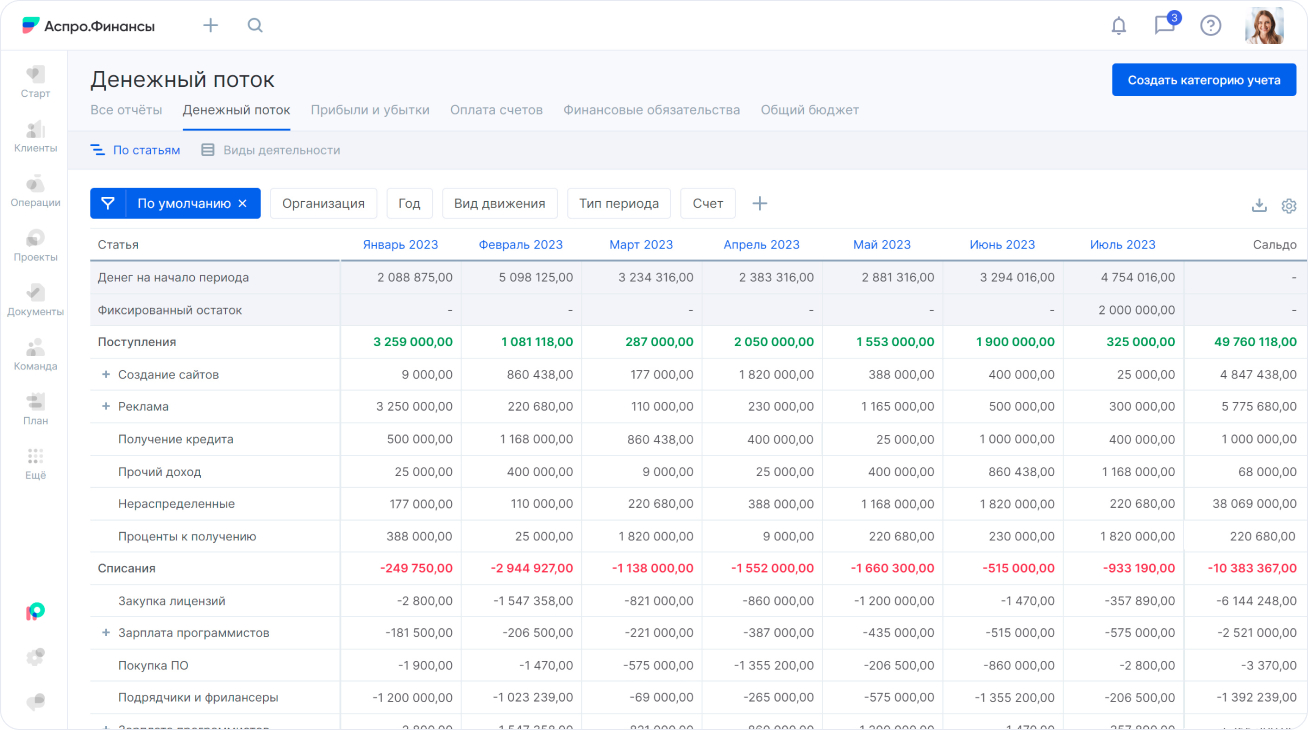
- Сверка отчета ДДС с декларацией. Шаблон ДДС в Excel автоматически показывает поступления по периодам.
- Доля вычетов по НДС в пределах безопасного порога — около 89% в среднем по стране плюс региональный показатель из отчета 1-НДС.
- Проверка контрагентов через сервис ФНС, особенно тех, по которым проходят крупные вычеты.
- Уровень налоговой нагрузки не ниже среднего по ОКВЭД.
- Уровень зарплат не ниже среднего по региону — данные Росстата.
- Отсутствие двух убыточных лет подряд без подготовленного обоснования.
- Дистанция до лимита УСН — риск признаков искусственного дробления бизнеса.
- Совпадение кассовой выручки с декларацией за год.
- Полнота отражения выручки на маркетплейсах до начала ежемесячной передачи данных площадками.
- Готовность документов по крупным сделкам — договоры, акты, счета-фактуры на случай запроса в течение 10 рабочих дней.
Алгоритм действий при обнаруженном расхождении
Расхождение нашли самостоятельно. Уточненная декларация до того, как нарушение обнаружит налоговая, снимает штраф — остаются только налог и пени.
Пришло требование о пояснениях. Пять рабочих дней на письменный ответ; отсутствие ответа расценивается как отягчающее обстоятельство.
Пришло требование о документах. Десять рабочих дней, штраф 200 рублей за каждый непредставленный документ. Стоит проверить формальную часть требования: ссылка на встречную проверку обязана указывать статью 93.1 пункт 2 НК РФ.
Профилактический визит по инициативе бизнеса. Статья 52.2 ФЗ-248 позволяет запросить визит инспектора до начала официальных мероприятий — без предписаний и штрафов.
Управленческий вывод: прозрачность работает в обе стороны. Компания, которая регулярно смотрит на себя теми же инструментами, что и ФНС, приходит к проверке без сюрпризов и с готовыми ответами на типовые вопросы.