Фонд оплаты труда в 2027 году: как налоговые изменения меняют стоимость сотрудника
Две волны налоговой реформы, прогноз роста зарплат Минэкономразвития и методика расчета полной стоимости найма — с коэффициентами нагрузки, уровнями контроля фонда и порогом окупаемости позиции. Для собственников и финансовых директоров.
Налоговые правила для фонда оплаты труда за девять месяцев 2026 года менялись дважды, в 2027-м изменения продолжатся. Разбираем, из чего складывается полная стоимость сотрудника и как заложить ее в бюджет до найма.
Почему бюджет на персонал придется пересобрать
Фонду оплаты труда в 2026 году достались две налоговые реформы подряд: ноябрьский закон № 425-ФЗ поднял НДС и взносы ИТ-сектора с января, июльский № 228-ФЗ частично откатил планы на будущее. Компания, утвердившая бюджет по документу от 28 ноября 2025 года, к середине лета считала по устаревшим правилам. В 2027 году стартует следующий пакет — вместе с продолжением роста зарплат он меняет стоимость каждого сотрудника в штатном расписании.
Что уже действует: итоги 2026 года
Три решения 425-ФЗ, которые уже влияют на фонд — на цену, на условия УСН и на взносы ИТ-сектора:
- НДС — с 20% до 22%.
- Порог НДС на УСН — 20 млн ₽ по доходу за 2025 год вместо прежних 60 млн.
- Тариф аккредитованных ИТ-компаний — 15% вместо 7,6% в пределах базы 2 979 000 ₽ в год.
Общая система встречает рост НДС выбором: цена или маржа. В конкурентных сегментах со спросом, который реагирует на цену, рост чаще удерживают внутри — за счет прибыли, из которой финансировались повышения зарплат.
ИТ-сегмент получил прирост ставки взносов, который не сглаживается базой: предельная база 2026 года — около 248 тысяч ₽ в месяц, стандартный оклад разработчика проходит в нее целиком. Нагрузка вырастает на весь фонд.
228-ФЗ зафиксировал порог НДС на УСН — 20 млн ₽ — для доходов 2026-2028 годов и отменил снижение до 15 млн с 2027-го: так власти ответили на дробление и серые схемы первой волны. Компания, которая считала фонд по ноябрьским правилам, к лету пересобирала расчеты. Для финансовых директоров это напоминание держать в бюджете сценарную поправку на изменение правил.
Что готовит 2027 год
Основной блок стартует 1 января:
- Патент — лимит 15 млн ₽ вместо 20 млн, подп. 1 п. 6 ст. 346.45 НК РФ.
- Имущество по кадастру — расчет полностью в руках ФНС.
- Прибыль — консолидированная декларация вместо отчетов по каждому обособленному подразделению.
С 1 апреля исчезают уведомления по транспортному и земельному налогу и части имущественного: инспекция присылает сообщение с готовой суммой, бизнесу остается проверка цифр. Перенос убытков в пределах 50% налоговой базы по прибыли продлен до 31 декабря 2030 года — ст. 283 НК РФ. Одна декларация вместо пачки по подразделениям — меньше ручной работы бухгалтерии в отчетные периоды.
Патентная заморозка 228-ФЗ это направление не затронула: лимит снижается по плану и в 2028 году составит 10 млн ₽. Пограничные предприниматели в 2027-м уходят на УСН или общую систему — с более высокой нагрузкой и более сложным учетом.
Рынок труда задает вторую половину картины. Прогноз Минэкономразвития:
- 2026 — средняя зарплата 114 420 ₽, прирост 11,4%.
- 2027 — 123 880 ₽, прирост 8,3%.
Реальный рост при инфляции 4-5% скромнее номинального, но фонды платят по номиналу. Вместе с налоговой частью это двойное давление на стоимость персонала: в 2027 году она растет и из-за изменений в правилах, и из-за рынка труда.
Без изменений останутся: НДС на уровне 22%, страховые взносы, пятиступенчатая шкала НДФЛ 13-22%. Семиступенчатая шкала до 35% — пока законопроект, в модели ее не включать. Предельную базу взносов на 2027 год объявят осенью: до этого считать по базе 2026 года — 2 979 000 ₽ — и пересчитать статью после выхода цифры.
Методика: полная стоимость сотрудника
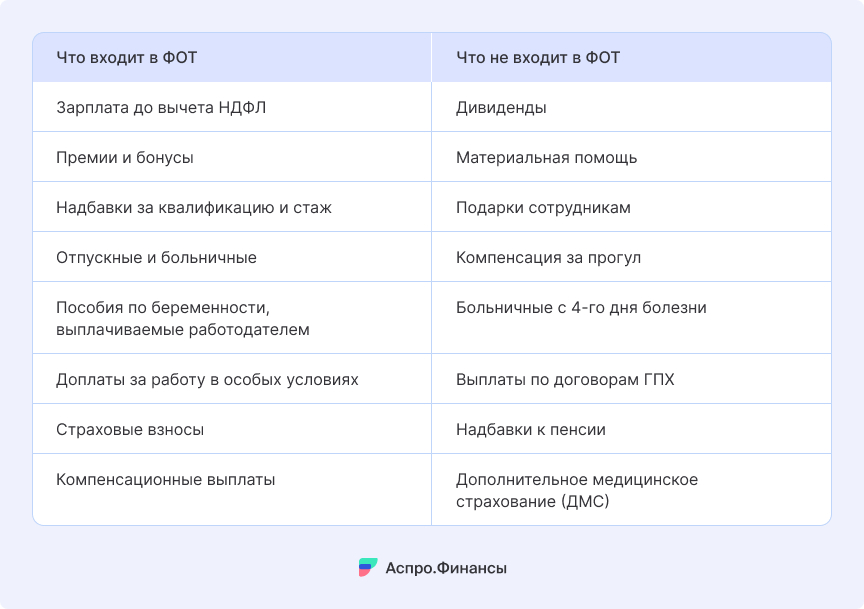
Оклад в оффере покрывает меньшую часть затрат на человека: руководитель, который закладывает в бюджет только его, ошибается на треть и сильнее. Полная стоимость включает пять блоков:
- фиксированный оклад
- переменные выплаты — премии, бонусы, процентные схемы
- социальную часть — отпускные, больничные, компенсации
- налоги и страховые взносы
- косвенные статьи — рабочее место, техника, лицензии, обучение
Оценка одной строкой: полная стоимость в месяц = оклад × коэффициент нагрузки. Для общего режима коэффициент 1,3-1,4 — около 30% взносов, соцвыплаты и типовые косвенные расходы. Для аккредитованной ИТ-компании на тарифе 15% — 1,2-1,3: взносы ниже, лицензии и техника добавляют.
Пример: разработчик за 150 000 ₽ в ИТ-компании. Взносы 15% дают 22 500 ₽, косвенные статьи — около 15 000 ₽. Полная стоимость 2026 года — 187 500 ₽ при коэффициенте 1,25. В 2027-м при рыночном росте 8,3% оклад стремится к 162 000 ₽, полная стоимость — к 202 500 ₽. Каждые 8% к окладу означают 15 000 ₽ дополнительной нагрузки на бюджет.
В бизнесах с дорогой техникой — студии дизайна, инженерные команды — коэффициент выводят из собственной структуры затрат. Контрольный ориентир — доля фонда оплаты труда в выручке: 30-40% в ИТ, 10-15% в рознице; существенные отклонения в обе стороны — предмет внутреннего разбора.
Управление фондом: три уровня
Детализация. Единая строка фонда скрывает структуру: постоянная и переменная части, соцвыплаты, налоги. Рост переменной части на 20% при выручке плюс 8% — повод пересмотреть мотивационные схемы.
Распределение. Учет по центрам ответственности: коммерция, производство, обеспечивающие функции. Стоимость проекта = сумма полных стоимостей участников × доля их времени. Команда с полной стоимостью 187 500, 165 000 и 140 000 ₽ и 300 часами на проект — это половина фонда рабочего времени, 246 250 ₽ затрат при выручке 450 000 ₽. Без учета времени по проектам такие цифры недоступны, и убыточный проект долго сходит за успешный.
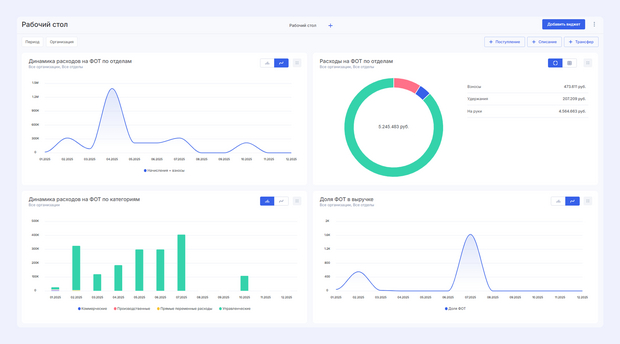
Результативность. Прибыль на сотрудника = операционная прибыль периода, поделенная на среднесписочную численность. 6 млн ₽ на команду из десяти человек — 600 000 ₽ на каждого; снижение с 750 000 ₽ кварталом ранее — сигнал разбираться с эффективностью до расширения штата.
Оценка найма: две ступени
Решение о найме в 2027 году начинается с калькулятора, а не с поиска кандидата. Первая ступень — бюджет позиции: оклад × коэффициент нагрузки, а не сумма из оффера. Вторая — порог окупаемости: полная стоимость ×2-3 для покрытия зарплаты и доли накладных расходов. Если в отделе ведется трек прибыли на сотрудника, новая позиция сравнивается с этим уровнем. Ориентир выхода на уровень — 3-6 месяцев по операционным ролям, до 12 — по стратегическим, где результат зреет дольше.
Если порог не достигнут в срок, варианты:
- перераспределение нагрузки в команде
- временная доплата за переработки
- автоматизация части операций
Расширение штата по цене одного оклада приживается только в презентациях: с налоговыми изменениями разница ощутима. Шаблон финансовой модели позволяет прогнать собственные оклады и статьи расходов и увидеть, как рост зарплат и взносов отразится на прибыли и деньгах компании.
Фонд оплаты труда — управляемая величина, и в 2027 году цена управления вслепую вырастет.