Шестимесячная подушка: сколько денег бизнесу держать до конца 2026 года
Разброс банковских прогнозов курса доллара на конец года достиг 15 рублей, а до декабря Банк России проведет еще два заседания по ставке. Разбираем, как в таких условиях рассчитать резерв компании через постоянные расходы и почему трех месяцев может не хватить.
Осень 2026 года не располагает к спокойному планированию. Аналитические службы крупнейших банков расходятся в прогнозах курса на одну и ту же дату на 15 рублей, регулятор держит ставку на паузе и называет проинфляционные риски выросшими, а календарь до конца года содержит два заседания по ключевой ставке. В этих условиях размер резерва перестает быть абстрактной темой — он превращается в управленческую задачу с конкретным ответом в рублях.
Разберем, из чего складывается этот ответ: что уже произошло с курсом и ставкой, как считается подушка через постоянные расходы, почему горизонт в шесть месяцев надежнее трех и где хранить собранные деньги.
Курс уже ответил за аналитиков
Спорить о сценариях осени можно долго, но валютный рынок часть ответа выдал сам. По официальным данным ЦБ, за август доллар подорожал на 6,92 рубля — рост на 8,7% за один месяц. К 1 сентября курс достиг 86,38 рубля. Ранее, 17 августа, официальная котировка впервые с осени 2025 года преодолела отметку 85, а на форексе доллар в тот же день впервые с весны стоил больше 87 рублей.
Дальше версии расходятся радикально. СберИнвестиции в базовом сценарии ждут возврата к 85 рублям за доллар к концу года, в негативном — коридора 90-95. Синара называет диапазон 80-83, Солид Инвестиции — 85-92. Между крайними точками прогнозов на одну дату лежит 15 рублей. Строить бюджет на любом из этих вариантов в одиночку — ставка, а не расчет. Именно такой разброс и делает резерв обязательной строкой плана, а не приятным дополнением к нему.
Ставка: пауза без разворота
Июльское заседание принесло снижение ключевой ставки до 14% годовых с прежних 14,25%. Инфляция к тому моменту держалась на 5,6%, базовая — на 4,2%. ЦБ тогда прямо обозначил: дальнейшие решения не предопределены, устойчивость замедления инфляции оценят на ближайшем заседании.
11 сентября регулятор сохранил ставку на уровне 14% и объяснил это ускорением устойчивой инфляции до 5-6% в пересчете на год плюс ожиданием уточнения бюджетных параметров до конца сентября. Проинфляционные риски ЦБ назвал преобладающими и добавил, что они выросли. Для бизнеса эти формулировки уже стали практикой: скорректировались ставки по кредитам, курс закупки, платежеспособность клиентов.
Почему резерв не ждет решения ЦБ
Логика «сначала дождемся заседания, потом займемся деньгами» выглядит разумной, но работает против компании. Вход в новую закупку, кредитная линия, найм — решения на квартал вперед, и принимают их сейчас, а не после 23 октября или 18 декабря. Резерв не реагирует на решения регулятора. Его роль в другом: дать компании возможность пройти любой исход без паники и резких движений.
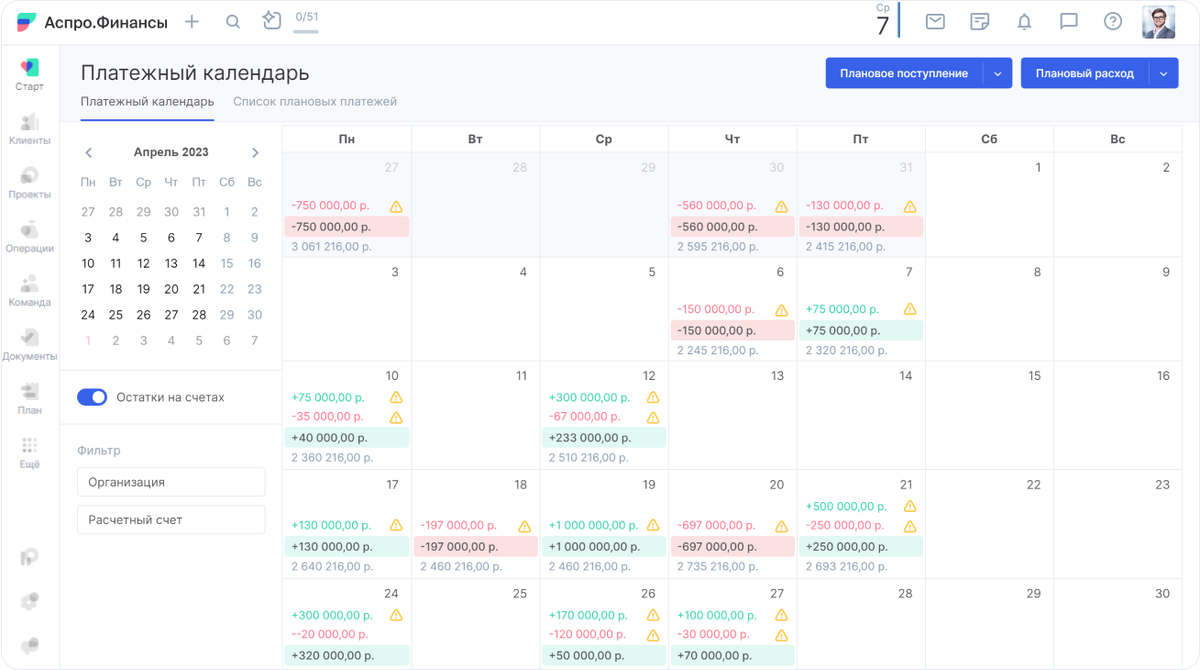
Платежный календарь собирает все обязательства на ближайший квартал в одном месте — без разрозненных таблиц и записей в голове. Тогда сразу заметно, где резерв реально понадобится, если поступления задержатся, а платежи нет.
Бизнесу без запаса в текущей фазе приходится урезать расходы или занимать на менее выгодных условиях — в момент, когда рынок и так нервничает. Посчитать подушку в спокойной обстановке и собирать ее в панике — принципиально разные позиции.
Расчет через постоянные расходы
База расчета — постоянные расходы: аренда, фонд оплаты труда, обязательные платежи, минимальные закупки, обслуживание кредитов. Все, что компания платит независимо от динамики продаж.
Формула: сумма постоянных расходов за месяц × число месяцев резерва.
Пример. Постоянные расходы — 800 000 рублей в месяц. Резерв на три месяца: 800 000 × 3 = 2 400 000 рублей. На шесть месяцев: 800 000 × 6 = 4 800 000 рублей.
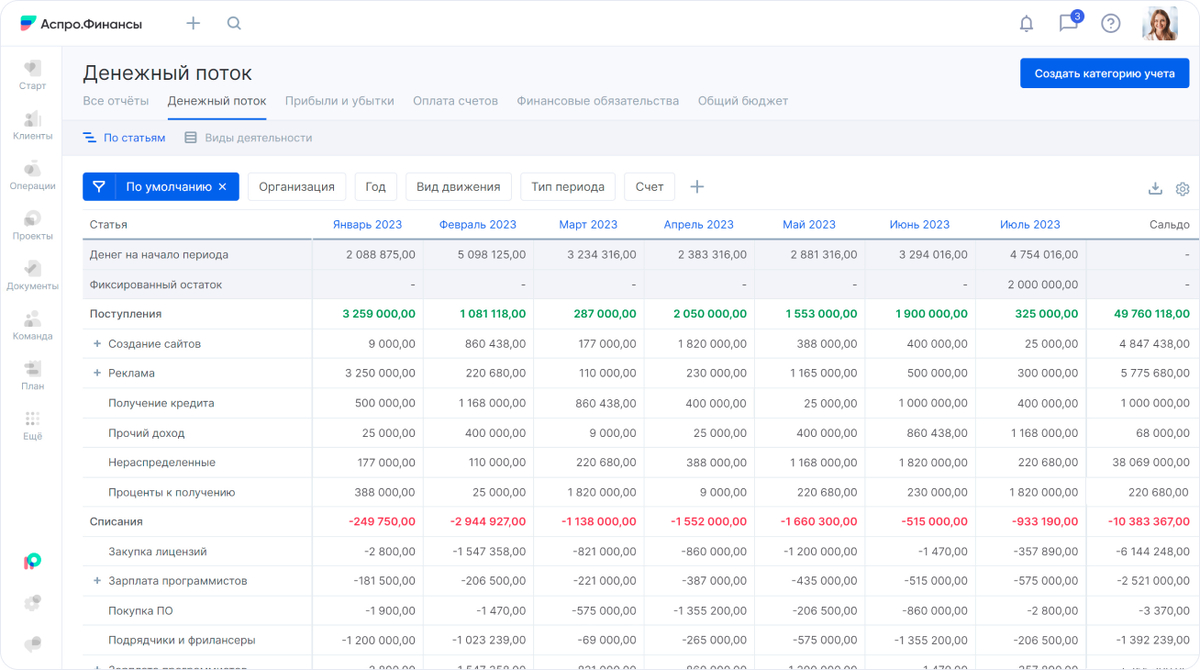
Первая сложность встречается до формулы: постоянные расходы нужно сначала выделить из общего денежного потока, отделив от переменных и разовых. Вручную это делают в конце месяца, сводя выписки и таблицы, — и сумму часто занижают. Проще вести учет в шаблоне ДДС: постоянные расходы вносятся отдельной статьей и сразу видны на фоне остальных денег компании.
Почему шести месяцев достаточно, а трех — нет
Три месяца — стандарт для рынка, где регулятор пересматривает условия редко и предсказуемо. Осень 2026 не такой случай: до конца года у Банка России остались заседания 23 октября и 18 декабря. За три месяца ставку и тональность комментариев успеют пересмотреть дважды.
Подушка на три месяца совпадет по сроку с декабрьским заседанием — есть риск упереться в нехватку средств буквально за неделю до нового решения. Шесть месяцев покрывают оба события календаря и оставляют запас вне зависимости от того, какое из них окажется неприятным.
Где хранить резерв
Требований два: деньги должны быть доступны быстро и не обесцениваться, пока лежат без дела. Базовый вариант — банковский депозит с частичным снятием без потери процентов. Государство страхует вклады на сумму до 1,4 млн рублей.
Отдельный риск — блокировка по антиотмывочному законодательству 115-ФЗ: банк вправе приостановить операции при подозрительном движении средств. Поэтому 15-20% резерва держат отдельно — в другом банке или в другой форме. Это страховка от операционного риска временной недоступности основного счета, с которым уже сталкивались реальные компании.
Откуда брать деньги
Рабочая норма — отчислять 5-10% от прибыли каждый месяц. Искать разовую крупную сумму бессмысленно: при постоянных расходах 800 000 и прибыли 500 000 рублей в месяц отчисление 10% собирает трехмесячный резерв примерно за четыре года — если действовать вручную и без системы контроля.
Часто деньги на подушку есть, но их не видно. Исследование Мое дело показало: 28% предпринимателей признают, что им сложно контролировать денежные потоки, еще 23% теряют деньги из-за неразберихи в документах. Средства растворяются между счетами, кассами и обязательствами, которые никто не сводит в единую картину до конца месяца.
Повестка до 23 октября
Три действия на ближайшие недели: посчитать постоянные расходы за последний месяц, умножить на шесть, сравнить результат с фактическим остатком резерва. Разница — целевая сумма, которую стоит закрыть до заседания ЦБ 23 октября, пока рынок снова не отреагировал на очередное решение регулятора.