Продвижение бьюти-брендов — 2026: маркетплейсы, вызовы и точки роста
По данным «Коммерсантъ», маркетплейсы занимают 31% рынка косметики, а на Wildberries доля проданной российской косметики достигает 70%. Рынок продолжает расти: за первое полугодие 2026 года он прибавил почти 19% год к году. Вместе с тем покупатель все чаще приходит за бьюти-товаром туда, где уже ищет и сравнивает, а не туда, куда его ведет бренд. По данным Mediascope, 43% пользователей совершают покупки на маркетплейсах, на сайтах брендов — лишь 27%.
AMDG и агентство «ШОЛЬЧЕВ» опросили представителей маркетинга бьюти-брендов России, чтобы понять, как на самом деле устроена работа с маркетплейсами: где бренды зарабатывают, где теряют деньги и куда движутся дальше.
Роль маркетплейсов
За последние два года доля продаж на маркетплейсах выросла: 75% респондентов зафиксировали рост, лишь 25% отметили снижение или стагнацию. При этом 62,5% рассматривают маркетплейсы как дополнительную площадку и только 37,5% — как основную.
Выход на маркетплейс перестал быть вызовом: ни один участник не назвал его самым сложным этапом. Вырасти и удержать позиции труднее, чем просто появиться.
Какие площадки выбирают бренды
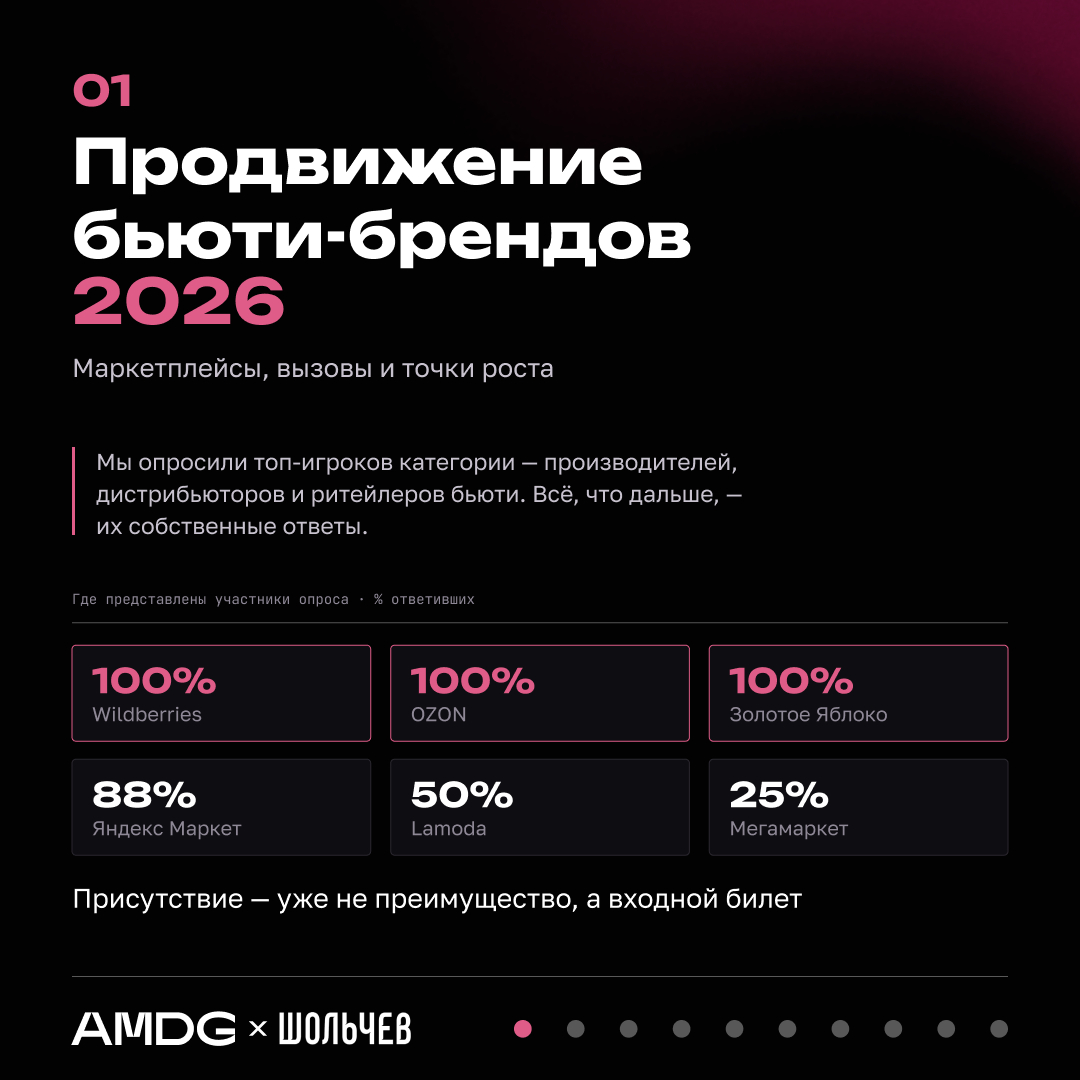
На WB, OZON и в «Золотом Яблоке» представлены товары всех (100%) участников, на Яндекс Маркете — 87,5%. Присутствие на ключевых площадках стало базовым условием, а не преимуществом.
Маркетплейсы для нас — основная площадка для продаж: мы представлены на WB, OZON, в „Золотом Яблоке“, на Яндекс Маркете, в „Магните“ и „Подружке“. „Золотое Яблоко“ при этом выделяется как более премиальный канал.
Но площадки не взаимозаменяемы. Выбор платформы зависит от того, как устроены продажи бренда: где покупатель принимает решение, что для него важно при выборе продукта и какую роль играет сама площадка.
«Золотое Яблоко» выбирают те, для кого важна офлайн-коммуникация с продуктом: потрогать, попробовать, оценить текстуру. Аудитория вовлеченнее, а бренд защищен: продавать его товар может только он сам. Онлайн-реклама, по опыту участников, почти не дает эффекта: привычного для WB и OZON рычага там нет.
Очевидно, что для ЗЯ офлайн-магазины — это площадки для тестирования продукции покупателями, продажи он старается консолидировать онлайн. Его стратегия: „пробуешь офлайн, покупаешь онлайн“. В этом его ключевое отличие от прочих маркетплейсов.
OZON годами строил рекламу как отдельное направление: развитый таргетинг, большой объем трафика. У WB реклама исторически была условием инфраструктуры для селлеров, а не источником прибыли и по технологиям отстает. Одинаковый бюджет на двух площадках дает разный результат.
В итоге классические площадки держатся на удобстве: собрать все в одну корзину и забрать завтра в ПВЗ у дома. Покупателю, которому важна гарантия оригинальности, ближе «Золотое Яблоко», Lamoda или Ozon Select.
5 ключевых вызовов и их решения: опыт AMDG и «ШОЛЬЧЕВ»
1. Маржу съедает не реклама, а условия
Мы спросили, какая статья расходов выросла сильнее всего. Реклама оказалась на третьем месте. Впереди — логистика с хранением и комиссия площадки.
Но проблема не только в уровне расходов, но и в их нестабильности: меняющаяся СПП (скидка постоянного покупателя, которую площадка выдает за свой счет, пересматривая итоговую цену на витрине), пересмотр соинвеста, правки в оферте.
Этим летом к финансовому давлению добавилась нестабильность складской логистики: перебои в отгрузках, задержки, потерянные остатки. Именно инфраструктуру, а не конкуренцию все участники назвали главным событием года.
Наиболее уязвимым оказывается низкий ценовой сегмент: рост комиссий делает часть позиций нерентабельной, и бренд вынужден выводить их с площадки. Фактически решение маркетплейса об условиях превращается в решение бренда о продукте: не «как продавать», а «продавать ли вообще».
Задача бренда, по мнению агентства «ШОЛЬЧЕВ», — предложить покупателю максимально выгодную цену, сохраняя прибыльность.
Рекомендуем:
- работать с динамическим ценообразованием: связывать управление ценами и акциями с продвижением и поставками, учитывать условия СПП
- пересматривать юнит-экономику SKU при каждом изменении комиссии или СПП, а не раз в квартал
- не бояться выводить нерентабельные позиции: полка на маркетплейсе не обязана быть полной
Результат каждого изменения важно оценивать по вкладу в продажи и чистую прибыль.
2. Команда занята не маркетингом
87,5% брендов ведут маркетплейс-направление внутри, лишь 12,5% комбинируют с подрядчиками. Окна приема, транспортная упаковка, бронирование слотов (парфюмерия идет как горючий груз), оверстоки, возвраты, ежедневное регулирование цены: все это делает та же команда, которая должна думать о контенте, тестах и спросе. Вынужденный переход с FBO (товар на складе маркетплейса) на FBS (бренд хранит и отгружает сам) добавляет нагрузку.
Показательно: при неограниченном бюджете большинство респондентов вложились бы именно в процессы, а не в привлечение спроса.
Рекомендуем:
- разделять стратегические и операционные задачи. В ежедневной операционке стратегия постоянно отодвигается, а именно она приносит деньги
- автоматизировать рутину: мониторинг цен, сборка отчетов, контроль остатков. Часть задач закрывают ИИ-инструменты, часть стоит передать вовне
- вложить освободившийся ресурс в продвижение и развитие, а не в поддержание процессов
3. Рост упирается не в бюджет
Ни одна из названных «дорогих ошибок» не была стратегической: out of stock, отгрузка только на FBO, некорректные цены, слишком глубокие скидки. Показательны две ошибки: безоговорочное следование рекомендациям площадки и покупка первого места в категории.
Рост упирается в потолок ниши (бренды дошли до предела спроса, а занимать все подряд нельзя, иначе размывается идентичность) и в зрелость процессов: у одного из участников A/B-тесты появились только после передачи работы подрядчику.
Рекомендуем:
- прорабатывать воронку последовательно, от CTR до конверсии в заказ. В отчете Wildberries о поведении покупателей можно проследить путь от просмотра отзывов до заказа и определить, на каких этапах теряются продажи
- тестировать новые сообщения и форматы подачи, прежде чем масштабировать бюджет
- искать следующую нишу через идентичность бренда, а не через «что сейчас продается»
Такая работа со всей воронкой позволяет находить возможности роста на каждом этапе и оценивать их вклад в оборот и прибыль.
4. Бренды перестают отличаться
Причины структурные, а не маркетинговые. Категория перегрета: производители используют одни и те же характеристики, и рынок быстро перенасыщается, а пул поставщиков тары ограничен, флаконы и дозаторы у разных брендов совпадают.
57% брендов сталкиваются с прямым копированием, включая контрафакт и собственных дистрибьюторов, повторяющих оригинал один в один. A/B-тесты здесь не спасают: они оптимизируют карточку внутри той же выдачи, а различимость создается до нее, в продукте, упаковке и внешнем спросе.
Рекомендуем:
- поднимать CTR через A/B-тесты главного изображения: сравнивать разные варианты подачи продукта и выбирать те, что лучше привлекают покупателей в карточку
- усиливать содержание карточки и отзывы: фото и видео, где покупатель видит реальный оттенок, текстуру, результат. Пользовательский контент снимает сомнения перед покупкой
- ставить перед собой разные гипотезы и проверять их на конкретных карточках
- Аудитория есть, но она не ваша
5. Аудитория есть, но не ваша
На маркетплейсе бренд платит за каждый контакт с покупателем заново. Комиссия, внутренняя реклама, акции: все это покупает один заказ. После него покупатель остается у площадки, а не у бренда. Повторная продажа: снова аукцион, комиссия, борьба за видимость.
В контексте текущих вызовов по работе с площадками очень важно не складывать все яйца в одну корзину маркетплейсов. Потребители все еще очень активны в розничных сетях, и очень надеюсь, что благодаря фулфилменту „Озона“ и тому, что бьюти- и фешн производителю начнут предлагать действительно крутые акции и условия при покупке в своих собственных интернет-магазинах, потребитель начнет возвращаться и в D2C.
Бренды, которые диверсифицируют каналы, получают то, чего полка не дает: собственную аудиторию, повторные продажи без аукциона и прямой контакт с покупателями. Эту стратегию уже применяют 57% брендов, увеличивших в 2026 году бюджет на внешний маркетинг.
Рекомендуем:
- растить базу: собирать контакты покупателей, вести CRM, отправлять уведомления о новинках и акциях. Повторная продажа из базы стоит в разы дешевле, чем из аукциона
- повышать узнаваемость вне площадки: блогеры, инфлюенсеры, управление репутацией, событийный маркетинг. В бьюти решение о покупке часто принимается на основе чужого опыта
- расширять присутствие: розничные сети, собственные каналы продаж, социальные сети. Один канал не должен быть единственным
Дополнительный канал продаж
Собственный интернет-магазин закрывает два вопроса одновременно: дает бренду прямой канал продаж и возвращает базу покупателей.
AMDG вместе с Яндексом собрали готовое решение: платформа с полной инфраструктурой продаж. Сайт, касса, эквайринг, доставка и интеграции подключаются без разработчиков, запуск занимает от 10 дней. Платформа не берет процент с продажи: вместо 25–35% комиссия за эквайринг составляет около 2%. Товары магазина видны в результатах поиска, в чате с Алисой и в ленте Яндекс Ритма. Клик ведет сразу в чекаут.
Мы берем на себя запуск под ключ, трафик, аналитику и ответственность за результат канала. От бренда нужен только рекламный бюджет. На старте Яндекс его утраивает за первые 30 дней.
Вывод
Исследование показало, что вопрос не в том, присутствовать или нет на площадке, а в том, как с ней работать: удерживать юнит-экономику при меняющихся комиссиях, выстраивать операционный контур, который выдерживает рост, и не отдавать всю маржу за видимость.
Главный запрос собственника — понимать, за счёт чего бизнес будет расти и сколько денег останется после этого роста. Ответ требует целостной стратегии: какие товары развиваем, какую цену можем удерживать, как обеспечиваем наличие и где теряем заказы. В наших проектах с бьюти-брендами мы последовательно работаем со всей воронкой - от первого клика до повторной покупки, связывая продвижение с экономикой и поставками. При этом автоматизация операционных задач освобождает команде время на проверку новых гипотез. Именно такая система позволяет управлять ростом: увеличивать оборот и долю в нише, сохраняя фокус на чистой прибыли.
Но площадка дает только полку. Узнаваемость, лояльность и собственная аудитория строятся вне ее: через контент, инфлюенсеров, репутацию и прямой контакт с покупателем. Бренды, которые умеют и то и другое, получают то, чего у остальных нет: спрос, который не нужно выкупать заново каждый раз.
К нам приходят бьюти-бренды, выросшие на маркетплейсах, с запросом масштабировать продажи, удерживая ДРР. Исследование объяснило, почему это стало труднее: сильнее всего выросли логистика и комиссия, а значит, на ту же маржу давит то, чем в кабинете не управляешь. Дальше есть два пути, и обычно мы идем обоими. Первый — работать с экономикой внутри площадки: юнит-экономика SKU, промо и продвижение в выдаче. Второй — выводить бренд за ее пределы: строить собственный канал и формировать спрос на бренд, а не на категорию. По сути, масштабирование перестало решаться внутри рекламного кабинета маркетплейса. Сегодня это вопрос о том, какую часть экономики и какую часть покупателей бренд контролирует сам.