Рынок умных домов в России
Рынок умного дома охватывает продажи сетевых аппаратных устройств, которые позволяют автоматизировать жильё для частных пользователей. В него входят только устройства, подключённые к интернету напрямую или через шлюз. Их основная задача — управление, мониторинг и регулирование функций в частном доме, включая удалённый контроль и взаимодействие устройств между собой. Смартфоны, планшеты и другая техника, чья главная функция не связана с автоматизацией, в рынок не включаются. Умные телевизоры учитываются только при наличии функций умного дома. Рынок фиксирует исключительно выручку от продажи физических устройств и не включает доходы от программного обеспечения, подписок, платформ, установки или обслуживания. Структурно рынок делится на шесть сегментов:
Управление и связность — базовое оборудование интеллектуальной сети: хабы и шлюзы, программируемые кнопки и переключатели, умные розетки для управления обычными приборами.Безопасность — системы контроля доступа и мониторинга рисков: камеры, датчики движения, умные замки, подключённые датчики дыма и влажности.Домашние развлечения — мультирумные аудиосистемы, умные колонки, стриминговые устройства и умные телевизоры с функциями домашней автоматизации.Управление энергией — решения для контроля и снижения энергопотребления, включая автоматическое управление отоплением, таймеры и датчики температуры, освещённости и осадков.Умная бытовая техника — подключённые крупная и мелкая бытовая техника (холодильники, стиральные машины, кофемашины, роботы-пылесосы и др.), если они поддерживают удалённый доступ и управление.Комфорт и освещение — устройства для улучшения атмосферы в доме: датчики дверей и окон, рольставни, умные лампочки и системы управления гаражными воротами.
Данные по рынку включают выручку, среднюю выручку на один умный дом, количество умных домов, Показатели формируются по онлайн- и офлайн-каналам и отражают только расходы конечных потребителей.
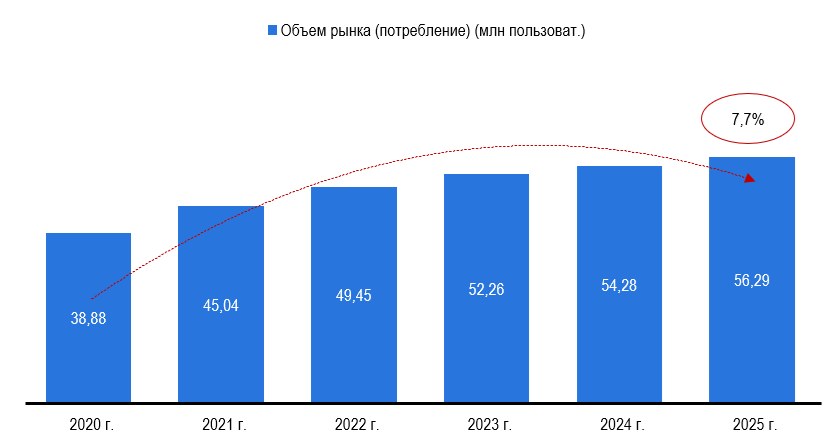
За пять лет число пользователей систем умного дома выросло с 38,9 до 56,3 млн. Среднегодовой темп составил 7,7%, но прирост явно замедляется: если в 2020–2021 годах база прибавила больше шести миллионов, то в последние два года — лишь около двух миллионов ежегодно.Рынок продолжает расширяться, однако фаза быстрого охвата новых домов, похоже, завершается. Дальнейший рост всё сильнее зависит от углубления проникновения в уже подключённых домохозяйствах, а не от простого увеличения их количества.
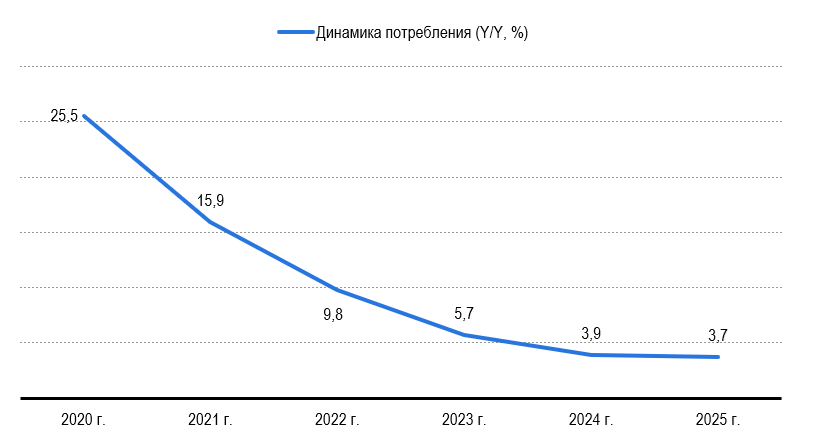
Темпы роста числа пользователей умного дома снижаются пятый год подряд. Если в 2020 году база расширялась на 25,5 %, то к 2025-му прирост упал до 3,7 %. Особенно заметно замедление после 2022 года: рынок перешёл от двузначных значений к устойчивым низким однозначным.
Фаза бурного охвата новых домохозяйств фактически завершилась. Дальнейшее увеличение пользовательской базы теперь идёт гораздо медленнее и, судя по последним двум годам, стабилизировалось в узком диапазоне 3–4 %.
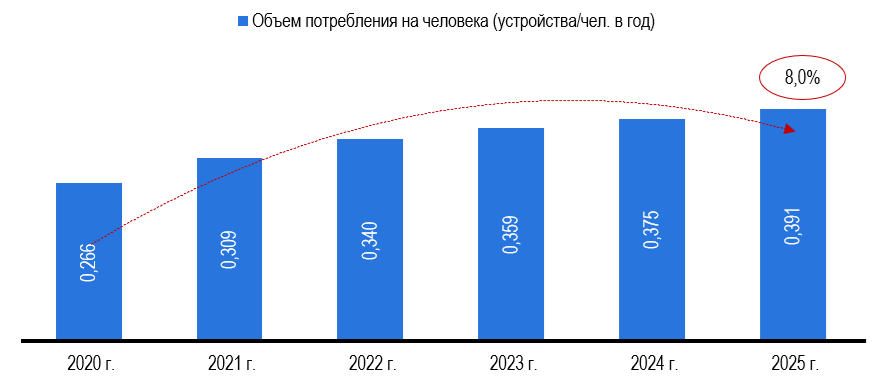
Количество установок устройств умного дома в расчёте на одного человека выросло с 0,27 до 0,39 в год. Среднегодовой темп составил 8 %.
Даже при замедлении роста самой пользовательской базы насыщенность продолжала повышаться. Люди ставят больше устройств в уже подключённых домах: от базовых розеток и датчиков до более сложных систем. Рынок постепенно смещается от простого расширения охвата к увеличению плотности оборудования на одно домохозяйство.
Рынок умного дома в России явно вышел из фазы быстрого первичного охвата. Число пользователей за пять лет выросло до 56 млн, но ежегодный прирост сжался с двузначных значений до устойчивых 3–4 %. В денежном выражении объём увеличился более чем вдвое и достиг почти 369 млрд рублей, однако в 2025 году рост фактически остановился.
Параллельно продолжалось уплотнение: количество установок на человека и средние траты домохозяйства заметно выросли. Люди ставили больше устройств в уже подключённых домах, а не только расширяли саму базу пользователей. При этом в 2025 году средние расходы немного снизились — сигнал, что даже внутри существующих домов спрос на дополнительные покупки стал более осторожным.
Структура сегментов остаётся сильно смещённой. Безопасность и управление энергией собирают основную массу пользователей, тогда как развлекательные решения и базовая инфраструктура связности заметно отстают. Рынок пока опирается на практические задачи, а не на сложные экосистемные сценарии.
К 2030 году рынок, судя по всей динамике 2020–2025 годов, скорее всего останется в режиме умеренного роста без возврата к прежним темпам. Структура сегментов вряд ли изменится радикально. Безопасность и управление энергией продолжат доминировать. Развлекательные решения и базовая связность пока слишком малы, чтобы быстро вытянуть общий рост.
В итоге к 2030 году рынок выглядит более зрелым и спокойным: низкие темпы расширения базы, постепенное насыщение уже подключённых домов, сохранение перекоса в сторону практических функций и более избирательное отношение покупателей к дополнительным тратам.