Visa или Mastercard иностранного банка: какую карту лучше оформить россиянам в 2026 году
Есть ли разница между Visa и Mastercard зарубежных банков? Какая карта лучше работает за границей, подходит для оплаты отелей, авиабилетов, международных подписок и получения переводов? За последние четыре года я использовал карты обеих платёжных систем в 17 странах мира. На практике убедился, что принципиальной разницы между ними для обычного пользователя практически нет. Намного важнее, какой иностранный банк выпустил карту, какие валюты поддерживаются и насколько удобно пополнять счёт из России.
Меня часто спрашивают, какую зарубежную банковскую карту лучше оформить россиянину — Visa или Mastercard. Некоторые уверены, что Visa лучше работает в США, а Mastercard выгоднее использовать в Европе. Другие выбирают карту исключительно по логотипу, совершенно не обращая внимания на тарифы банка.
Я считаю такой подход неправильным.
Меня зовут Борис Соколов, я основатель визово-эмиграционного центра Visasam.ru. Уже более четырёх лет пользуюсь иностранными банковскими картами, оформленными в Киргизии, Армении и Таджикистане.
За это время я путешествовал по Европе, Азии, Ближнему Востоку, Северной и Центральной Америке, оплачивал покупки, бронировал гостиницы, покупал авиабилеты и пользовался международными сервисами.
Мой главный вывод: если карта выпущена надёжным иностранным банком, между Visa и Mastercard в большинстве повседневных ситуаций я не заметил существенной разницы.
Разберём подробнее, что действительно имеет значение при выборе зарубежной карты в 2026 году.
Чем отличаются Visa и Mastercard иностранных банков
Visa и Mastercard — две крупнейшие международные платёжные системы, которые обеспечивают проведение безналичных платежей между банками, магазинами, гостиницами, интернет-сервисами и другими участниками финансового рынка.
Сама платёжная система не открывает человеку банковский счёт и не определяет все условия обслуживания.
Карту выпускает конкретный банк, а Visa или Mastercard обеспечивает инфраструктуру для проведения операций.
Именно поэтому две карты Visa разных банков могут существенно отличаться друг от друга.
Например, одна карта Visa может поддерживать 15 валют, бесплатное обслуживание и международные переводы. Другая карта той же платёжной системы может быть привязана только к одному валютному счёту, иметь ежемесячную плату и высокие комиссии.
Аналогичная ситуация с Mastercard.
Поэтому вопрос «Visa или Mastercard — что лучше?» не совсем корректен. Правильнее спрашивать: «Какой зарубежный банк предлагает наиболее подходящие условия для моих задач?»
Сравнение Visa и Mastercard в 2026 году
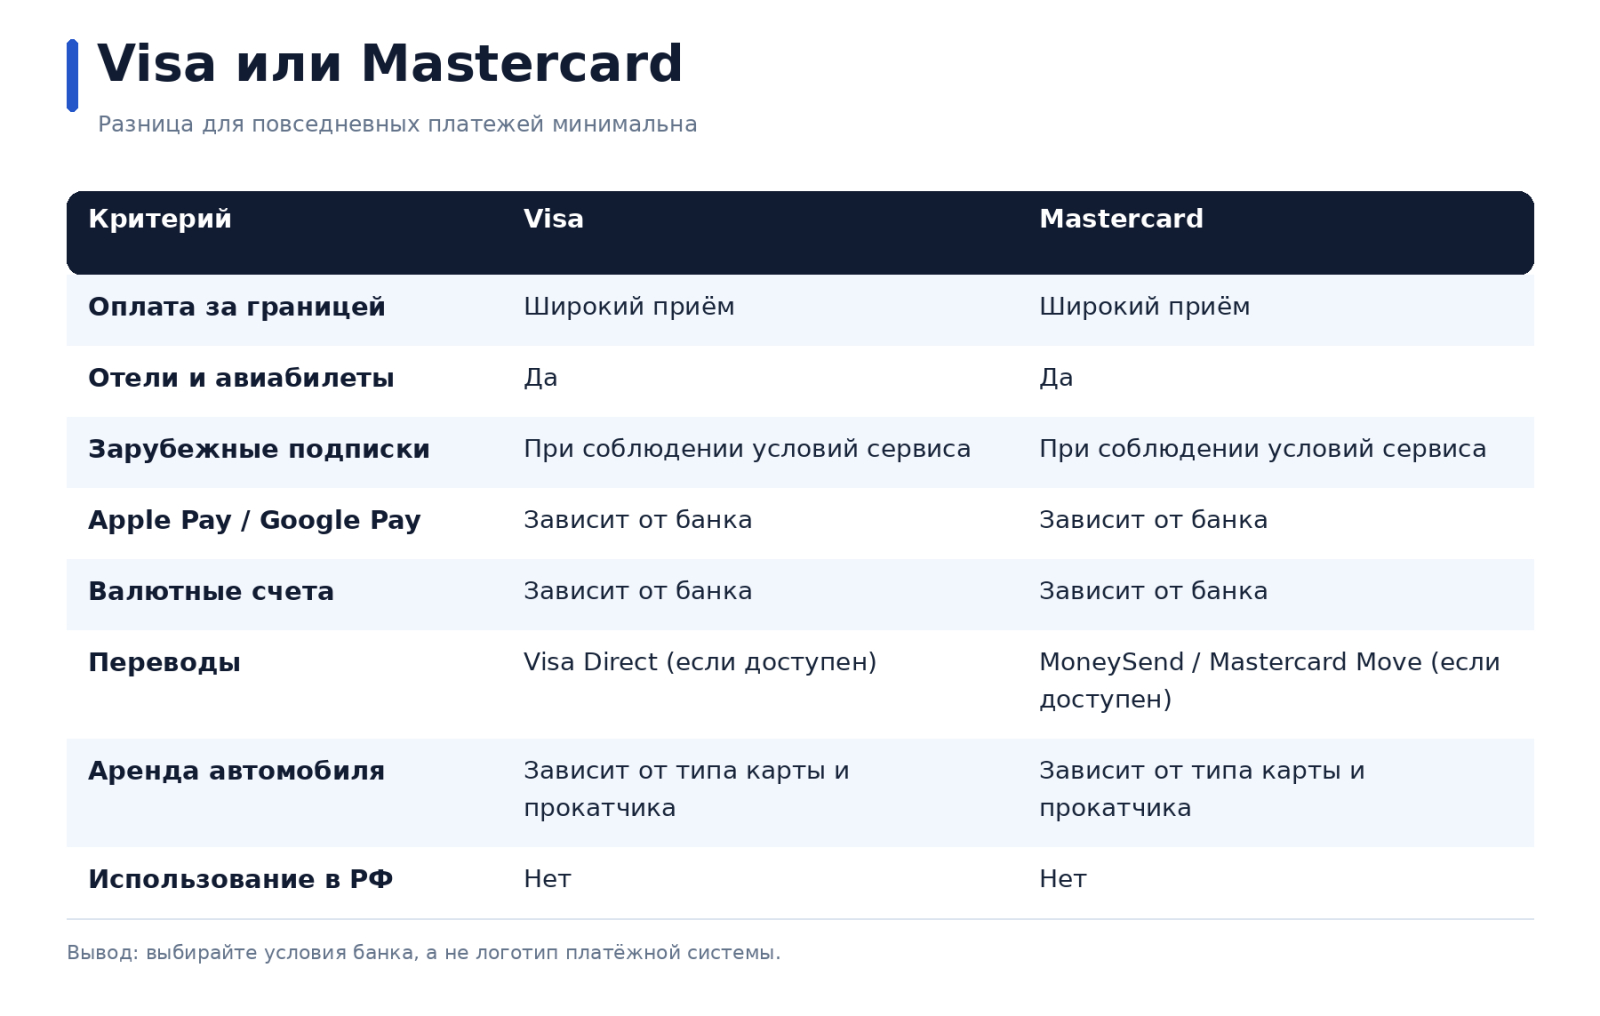
*Оплата конкретного сервиса зависит от страны выпуска карты, банка, типа карты, правил сервиса и других ограничений.
Как видно из сравнения, по основным возможностям обе платёжные системы практически идентичны.
Мой личный опыт использования зарубежных банковских карт за 4 года
За последние четыре года я пользовался зарубежными банковскими картами в следующих странах:
- Европа: Италия, Испания, Португалия, Франция и Кипр.
- Азия: Япония, Вьетнам, Сингапур, Индия, Таиланд, Шри-Ланка и Мальдивы.
- Ближний Восток: Турция и ОАЭ.
- Америка: США и Доминиканская Республика.
- Африка: Египет.
В общей сложности — 17 страВ
У меня есть карты Visa банков Киргизии, Mastercard армянского банка, а также опыт использования банковских карт Таджикистана.
Я регулярно пользуюсь ими для оплаты гостиниц, ресторанов, супермаркетов, транспорта, авиабилетов и других расходов в путешествиях.
За всё время использования я не столкнулся с ситуацией, когда Visa систематически работала бы лучше Mastercard или наоборот.
При этом я не утверждаю, что абсолютно любая карта иностранного банка гарантированно будет работать в каждой стране и в любом терминале. У отдельных банков и платёжных операций могут существовать ограничения.
Но на моём опыте полноценные банковские карты обеих международных платёжных систем обеспечивали нормальную оплату повседневных расходов за границей.
По всем вопросам удаленного оформления зарубежной банковской карты вы всегда можете писать в наши основные каналы для связи:
👉 Наш основной Telegram-канал.
👉 Резервный канал в MAX, где будем дублировать информацию.
👉 📩kazkarta2022@gmail.com - электронная почта.
👉 Контакт для связи в 👉 MAX❗
👉 @Kazkarta - также по любым вопросам по оформлению карты Вы всегда, как и раньше, можете писать на наш постоянный аккаунт в телеграмм (мы всегда на связи, но можем ответить не моментально, а в течение дня).
Как карты работают в Европе
В Италии, Испании, Португалии и Франции я оплачивал банковскими картами покупки, гостиницы, рестораны и различные услуги.
В европейских странах Visa и Mastercard принимают практически повсеместно там, где предусмотрена оплата международными банковскими картами.
Никаких существенных различий между ними я не заметил.
Поэтому специально оформлять Mastercard только для поездок в Европу, отказываясь от Visa иностранного банка, на мой взгляд, бессмысленно.
Если у вас уже есть Visa надёжного банка Киргизии, которая поддерживает операции в евро, она может прекрасно подойти для поездок по Европе.
Как карты работают в Азии
Во Вьетнаме, Таиланде, Японии, Сингапуре и Индии я также использовал иностранные банковские карты для повседневных покупок.
Главная особенность некоторых азиатских стран заключается не в различиях между Visa и Mastercard, а в способах оплаты.
Например, в Китае распространены платежи через Alipay и WeChat Pay, а во Вьетнаме и Таиланде местные жители активно используют национальные системы оплаты по QR-кодам.
В таких ситуациях намного важнее, можно ли подключить иностранную карту к нужному приложению и поддерживает ли сервис карты конкретного банка.
Имеет значение также то, принимает ли торговая точка международные банковские карты вообще.
При поездках по Азии я не увидел убедительных причин отдавать предпочтение одной из двух платёжных систем.
А что в США, Турции и ОАЭ?
В США международные Visa и Mastercard широко используются для оплаты покупок, гостиниц, транспорта и других услуг.
В Турции и ОАЭ ситуация аналогичная.
В этих странах я также не заметил существенной разницы между картами двух платёжных систем.
Именно поэтому для путешествий я рекомендую прежде всего обращать внимание на качество банковского продукта, а не на название платёжной системы.
Visa или Mastercard: какая карта выгоднее по курсу обмена валют
Существует распространённое мнение, что Visa лучше подходит для платежей в долларах, а Mastercard — для оплаты в евро.
Это сильно упрощённое представление.
В действительности обе платёжные системы используют собственные механизмы валютной конвертации, а конечная сумма списания зависит в том числе от условий банка.
У Visa и Mastercard есть официальные калькуляторы курсов:
Mastercard отдельно предупреждает, что банк может использовать собственный порядок пересчёта валют и взимать дополнительные комиссии.
На практике при оплате за границей необходимо учитывать несколько факторов.
Во-первых, валюту банковского счёта. Во-вторых, валюту самой покупки. В-третьих, порядок конвертации и возможные комиссии.
По всем интересующим вопросам оформления зарубежной банковской карты вы всегда можете писать в наш официальный Telegram-канал. Для получения консультации менеджера вы всегда можете писать на наш постоянный аккаунт в телеграмм (мы всегда на связи, но можем ответить не моментально, а в течение дня).
👉 Наш основной Telegram-канал.
👉 Резервный канал в MAX, где будем дублировать информацию.
👉 📩kazkarta2022@gmail.com - электронная почта.
👉 Контакт для связи в 👉 MAX❗
👉 @Kazkarta - также по любым вопросам по оформлению карты Вы всегда, как и раньше, можете писать на наш постоянный аккаунт в телеграмм (мы всегда на связи, но можем ответить не моментально, а в течение дня).
Пример оплаты в Европе
Предположим, у человека есть карта Visa с долларовым счётом и Mastercard со счётом в евро.
Он оплачивает гостиницу во Франции стоимостью 500 евро.
Если оплата производится Mastercard непосредственно с еврового счёта, дополнительная конвертация может вообще не потребоваться.
При оплате долларовой Visa потребуется перевод суммы из евро в доллары по правилам банка и платёжной системы.
Но это вовсе не означает, что Mastercard принципиально выгоднее Visa.
Если у человека есть Visa с евровым счётом, он также может оплачивать покупки непосредственно в евро.
Поэтому валюта счёта часто важнее платёжной системы.
Почему я предпочитаю мультивалютные иностранные карты
На протяжении нескольких лет я использую карты банков Киргизии, в том числе Visa с возможностью работы с несколькими валютами.
Это удобно, поскольку мои поездки не ограничиваются Европой или США.
Например, за один год я могу побывать во Вьетнаме, Таиланде, Турции, ОАЭ и европейских странах.
Постоянно оформлять отдельную карту для каждой страны не имеет никакого смысла.
Гораздо удобнее иметь полноценную зарубежную банковскую карту с несколькими валютными счетами, возможностью конвертации и понятными условиями обслуживания.
Некоторые банки Киргизии предлагают решения с поддержкой до 15 валют.
При этом необходимо учитывать, что наличие большого количества валют само по себе не гарантирует отсутствие комиссий. Нужно смотреть, какие валюты действительно доступны для хранения, как производится обмен и с какого счёта списываются деньги при оплате.
Для меня мультивалютность является более весомым преимуществом, чем принадлежность карты к Visa или Mastercard.
Visa или Mastercard для оплаты Booking, Airbnb и зарубежных подписок
Это один из самых актуальных вопросов для россиян в 2026 году.
После ограничения работы российских банковских карт многие зарубежные сервисы перестали принимать платежи с карт, выпущенных в России.
Однако карты иностранных банков, работающих с международными платёжными системами, позволяют оплачивать большое количество зарубежных услуг.
В своей практике я использовал иностранные банковские карты для бронирования жилья, покупки авиабилетов и оплаты международных сервисов.
Среди наиболее востребованных направлений:
- Booking.com и Airbnb — бронирование гостиниц и апартаментов.
- Uber, Grab и Bolt — заказ такси за границей.
- Международные авиакомпании — покупка билетов.
- Adobe, Microsoft, Zoom и другие сервисы — рабочие подписки.
- ChatGPT, Claude и другие ИИ-сервисы — при соблюдении региональных требований платформ.
Здесь необходимо понимать одну важную особенность.
Наличие логотипа Visa или Mastercard не означает, что абсолютно любой зарубежный сервис обязательно примет карту.
Платёжная система — только один из участников операции.
Дополнительно могут проверяться страна выпуска карты, банковский идентификационный номер BIN, доступность международных интернет-платежей, 3D Secure и соответствие операции правилам самого сервиса.
Например, если онлайн-площадка ограничивает обслуживание пользователей определённых регионов, иностранная карта сама по себе такие ограничения не отменяет.
В большинстве случаев при выборе карты для онлайн-оплаты я бы ориентировался прежде всего на банк, а не на платёжную систему.
Какую карту лучше выбрать для аренды автомобиля
Здесь есть более интересный нюанс.
При аренде автомобиля за границей имеет значение не столько Visa или Mastercard, сколько тип банковской карты — дебетовая или кредитная.
Международные прокатные компании нередко требуют кредитную карту для блокировки страхового депозита.
При этом обычная дебетовая Visa может не подойти, а Mastercard с подходящим кредитным BIN — пройти проверку.
Возможна и обратная ситуация.
Кредитный BIN — это банковский идентификатор, по которому платёжные системы и некоторые сервисы определяют характеристики выпущенной карты.
В моей практике есть карты банков Киргизии с кредитным BIN, что может быть полезно при аренде автомобиля.
Но наличие такого BIN не гарантирует принятие карты: прокатчик может дополнительно проверять её фактический тип, владельца, доступный кредитный лимит и другие условия.
Поэтому перед бронированием автомобиля необходимо уточнять требования конкретной компании.
Если путешественник планирует регулярно арендовать машины, ему стоит уделить этому вопросу гораздо больше внимания, чем выбору между Visa и Mastercard.
Visa Direct или Mastercard MoneySend: что лучше для международных переводов
Обе международные платёжные системы развивают технологии денежных переводов между картами и банковскими счетами.
Visa использует инфраструктуру Visa Direct, а Mastercard — в том числе Mastercard Move, в рамках которой применяются различные платёжные решения, включая MoneySend.
Однако возможность отправлять и получать деньги зависит не только от платёжной системы.
Большое значение имеют:
- Банк отправителя и банк получателя.
- Страны, между которыми проводится перевод.
- Валюта операции.
- Лимиты и комиссии.
- Поддержка конкретного направления перевода.
Например, я пользуюсь Mastercard армянского банка, для которой предусмотрены международные переводы MoneySend.
В зависимости от банковского продукта и установленных лимитов подобные переводы могут быть удобным способом получения средств из-за границы.
В то же время у карт Visa банков Киргизии могут быть предусмотрены другие международные способы перевода, в том числе Visa Direct при поддержке соответствующего направления.
Называть одну платёжную систему безоговорочно лучшей для международных переводов неправильно.
Здесь необходимо сравнивать конкретные банки и тарифы.
Можно ли подключить Visa и Mastercard к Apple Pay и Google Pay
В 2026 году возможность оплачивать покупки смартфоном остаётся важной функцией зарубежной банковской карты.
Я использую иностранные банковские карты, которые можно подключать к Apple Pay и Google Pay при соблюдении условий соответствующего сервиса.
Это удобно в путешествиях, поскольку не всегда нужно доставать пластиковую карту.
Однако опять же дело не в том, Visa у вас или Mastercard.
Возможность подключения зависит от банка-эмитента, страны выпуска карты, платёжного сервиса и региональных ограничений.
У одного банка Visa может поддерживать Apple Pay, а у другого — нет.
Аналогичная ситуация с Mastercard.
Перед оформлением иностранной карты я рекомендую проверять поддержку электронных кошельков непосредственно для выбранного банковского продукта.
Где россиянам оформить Visa или Mastercard иностранного банка в 2026 году
После 2022 года для россиян особое значение приобрели банки стран СНГ.
На практике наиболее интересными направлениями остаются Киргизия, Армения и Таджикистан.
В этих странах существуют банковские продукты, которыми россияне могут пользоваться для международных платежей.
При этом доступность дистанционного оформления, требования к документам и условия обслуживания зависят от конкретного банка и действующих процедур идентификации клиента.
Банковские карты Киргизии
Киргизия — одно из направлений, которое я хорошо знаю по личному опыту.
У меня есть несколько карт киргизских банков, которыми я пользуюсь в поездках.
Среди преимуществ отдельных банковских продуктов:
- Выпуск Visa с длительным сроком действия.
- Возможность открытия счетов в нескольких валютах.
- Международные интернет-платежи.
- Оплата гостиниц, авиабилетов и покупок.
- Пополнение счетов переводами из России доступными банковскими способами.
- Поддержка Apple Pay и Google Pay у отдельных банков и карт.
Для меня особенно важно удобное пополнение счёта.
Если человек живёт в России или получает основную часть доходов в рублях, он должен понимать, как будет переводить средства на иностранную карту.
Даже самая хорошая Visa с низкими комиссиями не принесёт большой пользы, если для каждого пополнения придётся искать сложный и дорогостоящий способ перевода денег.
Поэтому при выборе банка Киргизии я в первую очередь рекомендую смотреть на механизм пополнения, валюты и тарифы.
Mastercard армянского банка
Также я использую Mastercard армянского банка.
Это полноценная международная банковская карта, которую можно применять для зарубежных покупок и интернет-платежей.
В моём случае предусмотрены счета в долларах и евро, возможность получения международных переводов, а также дополнительные банковские функции.
При повседневной оплате за границей я не заметил каких-либо принципиальных преимуществ киргизской Visa перед армянской Mastercard или наоборот.
Обе карты успешно выполняют свои основные функции.
Армянские банки могут быть интересны в том числе тем, кто планирует получать международные переводы. Но необходимо отдельно проверять SWIFT-реквизиты, доступные валюты, банки-корреспонденты, лимиты и комиссии.
Карты банков Таджикистана
Таджикистан — ещё один вариант для россиян, которые рассматривают оформление зарубежной банковской карты.
В стране есть банки, выпускающие международные платёжные карты.
У меня также имеется опыт использования таджикских банковских продуктов.
При выборе следует учитывать доступные валюты, способы пополнения, тарифы, международные операции и требования к клиентам.
По своему назначению подходящая карта таджикского банка может решать те же повседневные задачи, что Visa Киргизии или Mastercard Армении.
Сравнение вариантов по странам
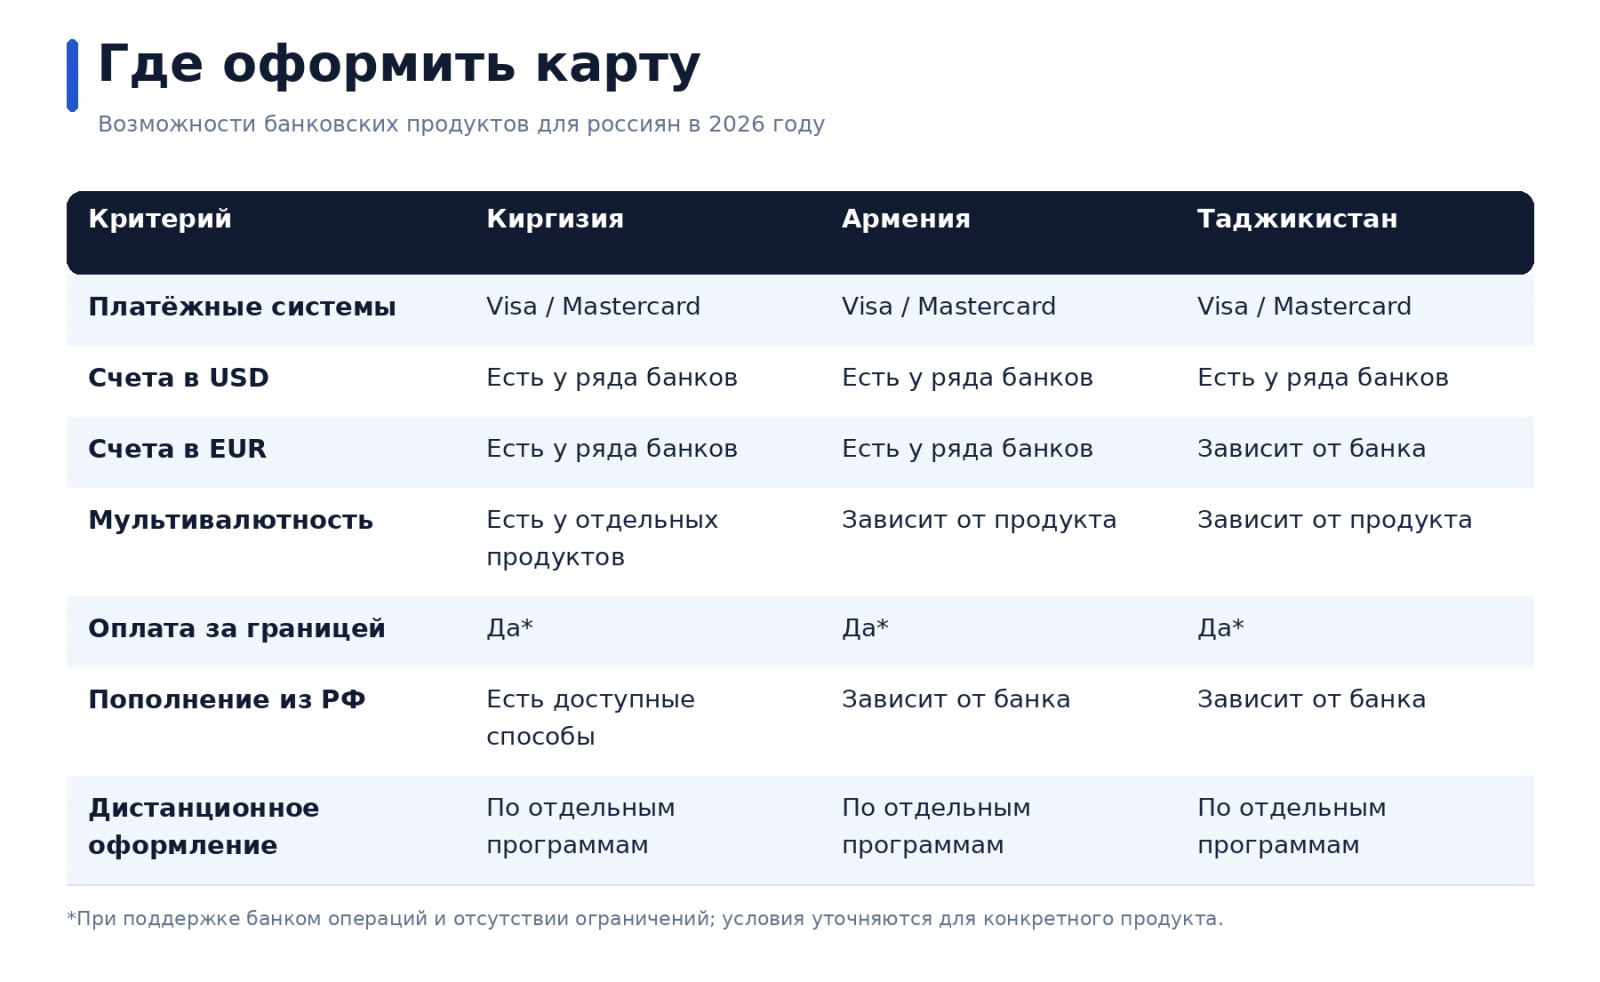
Приведённые данные характеризуют возможности банковских продуктов в целом, а не гарантируют доступность каждой услуги во всех банках.
Почему зарубежная банковская карта лучше виртуальной карты посредника
Сегодня в интернете рекламируется большое количество сервисов, предлагающих виртуальные Visa и Mastercard для оплаты зарубежных подписок.
Среди них встречаются WantToPay, Card.club, «Плати по миру» и другие решения.
Но здесь необходимо принципиально разделять два продукта: полноценную банковскую карту, оформленную на имя клиента, и платёжный инструмент, предоставляемый через сторонний сервис.
Некоторые виртуальные карты могут использоваться для определённых интернет-платежей, но имеют ограничения по категориям операций, странам, суммам и возвратам.
Отдельная проблема — экономическая эффективность.
Например, в ранее рассмотренных мной условиях одного из сервисов «Плати по миру» стоимость выпуска составляла 3 990 рублей, предусматривались комиссии за успешные и отклонённые операции, а обменный курс существенно отличался от официального. Это исторический пример: перед использованием необходимо проверять актуальные тарифы.
При нескольких платежах совокупные расходы на обслуживание и конвертацию могут оказаться значительно выше ожидаемых.
Есть и другие риски.
Виртуальная карта может работать сегодня, но перестать принимать платежи через некоторое время. Платёжный сервис может изменить условия обслуживания, ограничить отдельные операции или прекратить работу.
Ранее на рынке уже были примеры прекращения работы подобных решений, в том числе Bankoff. В таких ситуациях возврат оставшихся средств может оказаться сложным или невозможным.
Кроме того, отдельные иностранные сервисы могут отклонять предоплаченные и виртуальные карты. Использование неподходящего платёжного инструмента для важного рабочего аккаунта иногда приводит к дополнительным проверкам и ограничениям.
Это особенно важно, когда речь идёт о подписках с рабочими проектами, файлами и историей переписки.
Именно поэтому для регулярных зарубежных платежей я предпочитаю полноценные банковские карты, выпущенные на моё имя.
При этом даже наличие банковской карты не исключает блокировки по требованиям комплаенса или отказа в конкретной операции.
Почему Visa и Mastercard российских банков не подходят для оплаты за границей
Необходимо отличать карты российских банков от карт, выпущенных иностранными финансовыми организациями.
После прекращения международных операций Visa и Mastercard в России в марте 2022 года российские карты этих систем перестали работать за границей.
Карты Visa и Mastercard, выпущенные иностранными банками, в свою очередь, перестали обслуживаться в российских торговых точках и банкоматах.
Поэтому старую российскую Visa или Mastercard невозможно использовать для обычной оплаты в Европе, Азии или США только потому, что на ней присутствует логотип международной платёжной системы.
Для международных операций нужна карта банка, который продолжает обслуживать соответствующие трансграничные платежи.
Какую карту выбрать для разных целей
На основании личного опыта я бы предложил следующую схему выбора.
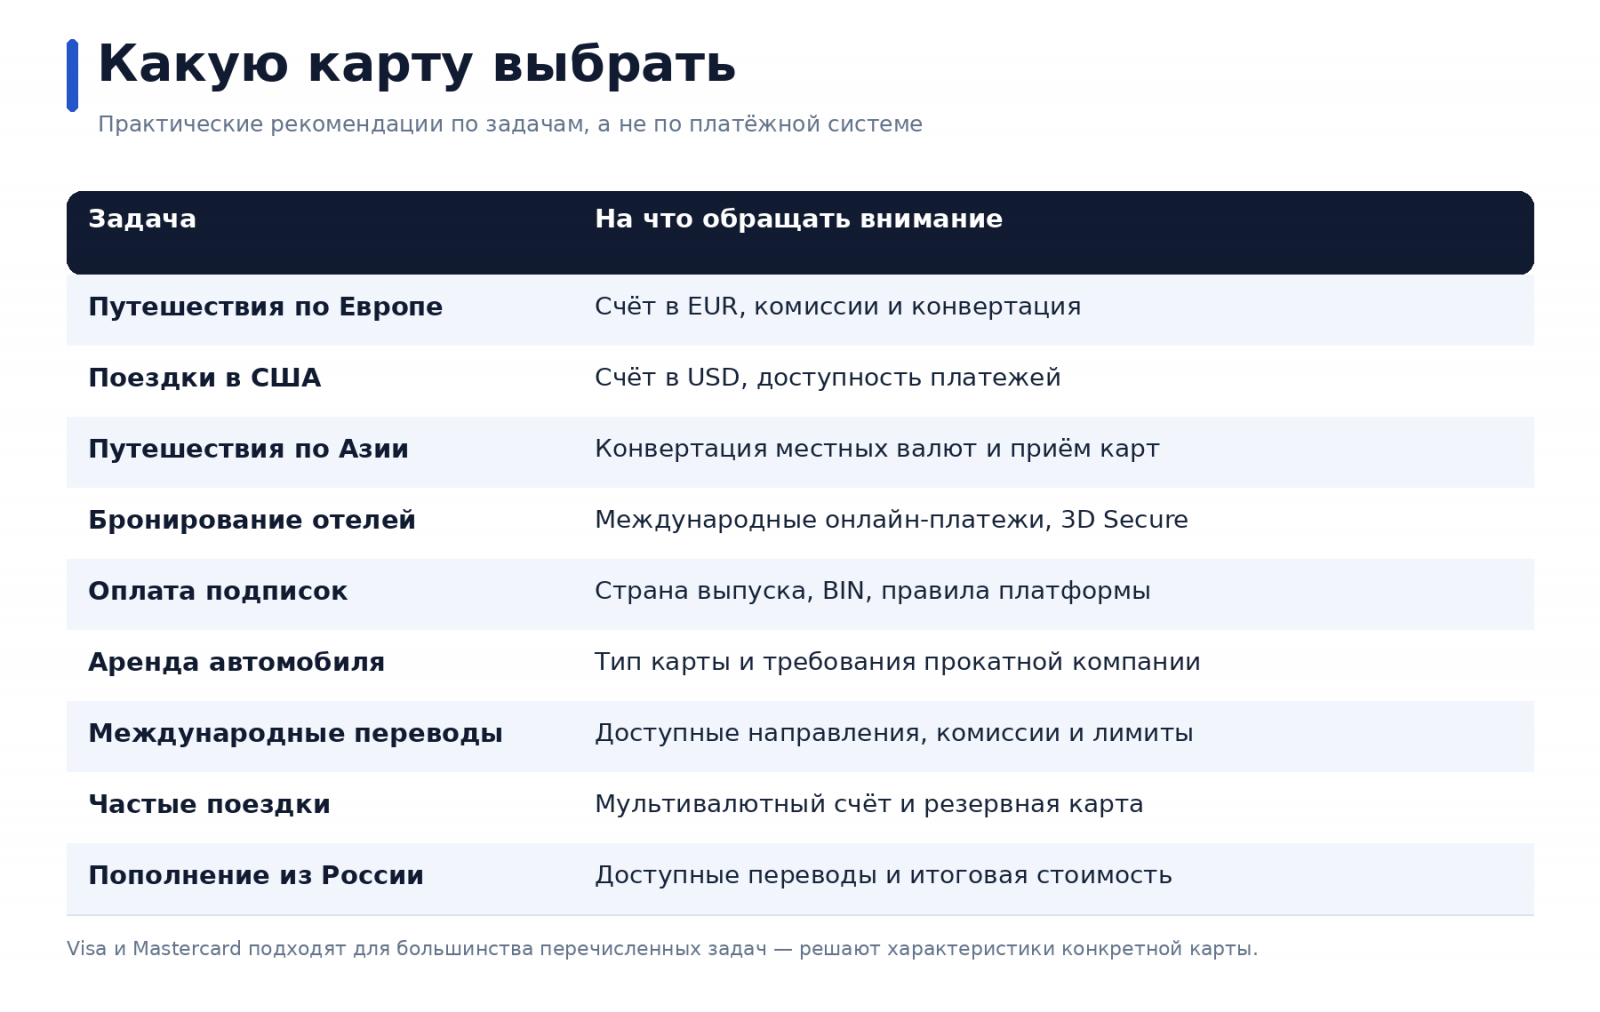
Из этой таблицы видно, что практически в каждой ситуации решающее значение имеют условия банка и характеристики конкретной карты.
Ни Visa, ни Mastercard не имеют универсального преимущества.
Из-за непростой сейчас ситуации с оформлением карт мы раз в 1-2 дня связываемся напрямую с партнерами, с нашими специалистами из Киргизии и стран СНГ обсуждаем положение дел, конкретно, на сегодняшний день, какие нужны документы, как правильно по всем требованиям банка открыть счет и получить карту, чтобы потом с ней не было никаких проблем.
👉Чтобы заказать и получить зарубежные карты Киргизии и стран СНГ - пишите нам на:
👉 Наш основной Telegram-канал.
👉 Резервный канал в MAX, где будем дублировать информацию.
👉 📩kazkarta2022@gmail.com - электронная почта.
👉 Контакт для связи в 👉 MAX❗
👉 @Kazkarta - также по любым вопросам по оформлению карты Вы всегда, как и раньше, можете писать на наш постоянный аккаунт в телеграмм (мы всегда на связи, но можем ответить не моментально, а в течение дня).
Семь критериев, по которым я рекомендую выбирать иностранную карту
За четыре года использования зарубежных карт у меня сформировался собственный список важных характеристик.
Первое — возможность пополнения из России. Если человек регулярно переводит деньги из российского банка, доступность и стоимость таких переводов становятся одним из важнейших критериев.
Второе — валюта счёта. Желательно иметь доллары и евро, особенно если планируются поездки в разные страны и оплата международных сервисов.
Третье — комиссия за конвертацию. Нужно смотреть реальные условия банка, а не ориентироваться исключительно на курсы Visa или Mastercard.
Четвёртое — срок действия карты. Банковская карта на пять-шесть лет удобнее для длительного использования, чем инструмент, который приходится часто перевыпускать.
Пятое — возможность международных переводов. Особенно важно для фрилансеров, предпринимателей и людей, получающих доход из-за границы.
Шестое — возможность оплаты зарубежных сервисов. Необходимо проверить интернет-платежи, 3D Secure и при необходимости Apple Pay, Google Pay.
Седьмое — надёжность самого банка. Важно, чтобы это была регулируемая финансовая организация с понятными тарифами, работающим приложением и поддержкой клиентов.
Я бы добавил сюда ещё один практический момент — удобство банковского приложения.
Если необходимо каждый раз обращаться в поддержку для элементарных операций, даже небольшая экономия на тарифах быстро перестаёт быть привлекательной.
Стоит ли оформлять одновременно Visa и Mastercard
Иногда меня спрашивают, имеет ли смысл оформить сразу две карты разных платёжных систем.
Я считаю, что для человека, который регулярно путешествует или получает доход из-за границы, наличие резервной карты действительно полезно.
Но необязательно выбирать две разные платёжные системы.
На мой взгляд, намного практичнее иметь карты двух разных иностранных банков, желательно с независимыми способами пополнения и доступа к счетам.
Например, можно пользоваться Visa банка Киргизии как основной картой, а Mastercard армянского банка держать в качестве дополнительной.
Если возникнут проблемы с мобильным приложением одного банка, временно ограничатся операции или потребуется дополнительная проверка, останется резервный вариант.
При этом две карты одного банка, даже если одна Visa, а другая Mastercard, не обеспечивают такой же независимости.
Для меня наличие карт нескольких зарубежных банков оказалось полезнее, чем попытки найти одну идеальную платёжную систему.
Итог: Visa или Mastercard — что лучше оформить россиянам в 2026 году
За последние четыре года я побывал в 17 странах и использовал иностранные банковские карты Visa и Mastercard для оплаты повседневных расходов, гостиниц, транспорта, авиабилетов и различных зарубежных услуг.
На основании своего опыта могу сказать: существенной разницы между Visa и Mastercard я практически не заметил.
Обе платёжные системы хорошо подходят для международных расчётов, если карта выпущена подходящим иностранным банком и поддерживает необходимые операции.
Я не вижу смысла переплачивать за Mastercard только потому, что кто-то считает её лучшим вариантом для Европы. Аналогично не стоит отказываться от хорошей Mastercard ради Visa исключительно из-за распространённого мнения, что она лучше работает в долларах.
Для меня важнее совершенно другие характеристики: сколько валют поддерживает карта, как её пополнять из России, какие предусмотрены комиссии, можно ли оплачивать международные сервисы, получать переводы и пользоваться мобильным приложением.
Поэтому россиянам, которые рассматривают оформление зарубежной банковской карты в Киргизии, Армении или Таджикистане, я рекомендую сначала сравнить условия конкретных банков.
Если подходящий банк выпускает только Visa — можно выбирать Visa. Если он предлагает Mastercard с более выгодными условиями — имеет смысл оформить Mastercard.
Главное — выбирать надёжный иностранный банк с удобными условиями обслуживания, а не логотип платёжной системы.
Об авторе
Борис Соколов — основатель визово-эмиграционного центра Visasam.ru, эксперт по оформлению зарубежных банковских карт и международным платежам. Более четырёх лет использует банковские карты Киргизии, Армении и Таджикистана для путешествий, оплаты иностранных сервисов и международных финансовых операций. Личный опыт использования зарубежных банковских карт — 17 стран мира.
Часто задаваемые вопросы (FAQ): Visa или Mastercard иностранного банка — что лучше выбрать россиянам в 2026 году
В этом разделе я собрал 30 наиболее распространённых вопросов о выборе международной банковской карты. Рассмотрим отличия Visa и Mastercard, работу зарубежных карт в разных странах, валютную конвертацию, переводы из России, оплату иностранных сервисов и возможность дистанционного оформления.
Ответы основаны на моём четырёхлетнем опыте использования иностранных банковских карт в 17 странах мира, а также на особенностях работы международных платёжных систем.
Что лучше оформить россиянину в 2026 году — Visa или Mastercard?
По моему опыту, существенной разницы между Visa и Mastercard иностранных банков для повседневного использования нет. Обе платёжные системы подходят для оплаты покупок, бронирования гостиниц, покупки авиабилетов и использования зарубежных сервисов.
Я рекомендую выбирать карту по условиям конкретного банка: стоимости обслуживания, доступным валютам, способам пополнения из России и комиссиям. Если Mastercard предлагает более выгодные условия, нет причин специально искать Visa, и наоборот.
Чем отличается Visa от Mastercard простыми словами?
Visa и Mastercard — международные платёжные системы, через которые банки проводят платежи. Основные отличия заключаются в инфраструктуре обработки операций, механизмах валютной конвертации, дополнительных программах и технологиях переводов.
Для обычного держателя карты эти различия чаще всего практически незаметны. Гораздо большее значение имеет банк, который выпустил карту, её тариф и доступность необходимых функций.
Правда ли, что Visa работает через доллары, а Mastercard через евро?
Нет. Это распространённое заблуждение.
Обе платёжные системы обслуживают операции в разных валютах. Использование доллара или евро в расчётах зависит от условий конкретного банка, валюты операции и маршрута обработки платежа.
Нельзя утверждать, что все операции Visa обязательно проходят через доллар, а Mastercard — через евро.
Какая карта выгоднее за границей по курсу валют — Visa или Mastercard?
Универсального победителя нет. При конвертации одна платёжная система может предложить немного более выгодный курс в конкретный день, а в другой ситуации преимущество будет у другой.
Дополнительно банк может устанавливать собственные комиссии и правила пересчёта валют.
Поэтому я рекомендую сравнивать итоговую стоимость операции, а не только курсы Visa и Mastercard. Особенно важно учитывать валюту счёта и возможную двойную конвертацию.
Что выгоднее для Европы — Visa или Mastercard?
Для поездок в Германию, Францию, Испанию, Италию, Португалию и другие европейские страны подходят обе платёжные системы.
На собственном опыте использования зарубежных карт в Европе я не заметил существенной разницы между ними.
Практичнее иметь карту со счётом в евро, особенно если планируются значительные расходы на гостиницы, транспорт и покупки. При этом перед поездкой стоит проверить комиссии банка за операции в иностранных валютах.
Какая международная карта лучше работает в США — Visa или Mastercard?
В США широко принимаются обе платёжные системы. Visa и Mastercard используются для оплаты в магазинах, гостиницах, ресторанах, интернет-сервисах и других организациях.
Во время поездки в США я пользовался иностранными банковскими картами без существенных проблем.
Если человек часто бывает в Америке, полезнее обратить внимание на долларовый счёт, условия конвертации и возможность блокировки депозита при аренде автомобиля.
Visa или Mastercard лучше подходит для Таиланда, Вьетнама и других стран Азии?
В большинстве туристических направлений Азии подходят обе системы, но распространённость их приёма зависит от конкретной страны и торговой точки.
Я использовал зарубежные банковские карты во Вьетнаме, Таиланде, Японии, Сингапуре, Индии, Шри-Ланке и на Мальдивах.
На практике более важной проблемой иногда оказывается отсутствие терминала для международных карт или использование местных QR-платежей. Это не означает, что одна из двух систем хуже другой.
Какая карта лучше для путешествий по всему миру?
Я бы выбирал полноценную мультивалютную карту иностранного банка с удобным пополнением, международными платежами и понятными комиссиями.
Если человек путешествует по нескольким странам, ему не нужна отдельная Visa для США и Mastercard для Европы.
У меня есть карты разных банков Киргизии и Армении, которые я использую во время зарубежных поездок. Для меня намного удобнее иметь доступ к нескольким валютным счетам и резервной карте другого банка.
Можно ли пользоваться Visa или Mastercard иностранного банка в России?
В обычной российской торгово-эквайринговой инфраструктуре карты Visa и Mastercard, выпущенные иностранными банками, не работают.
Ими нельзя рассчитывать на оплату в российских магазинах, терминалах и банкоматах, как до 2022 года.
Поэтому иностранную банковскую карту следует рассматривать прежде всего как инструмент для зарубежных расходов, международных платежей и использования за пределами России.
Работают ли российские Visa и Mastercard за границей в 2026 году?
Нет. Карты Visa и Mastercard, выпущенные российскими банками, после прекращения международных операций этих платёжных систем в России не обслуживаются в зарубежной сети Visa и Mastercard.
При этом внутри России такие карты продолжают использоваться через национальную платёжную инфраструктуру, если они действительны и обслуживаются банком.
Для обычных платежей за границей необходима карта подходящего иностранного банка либо другой работающий способ оплаты.
Можно ли оформить иностранную Visa или Mastercard россиянину без ВНЖ?
В некоторых иностранных банках россияне могут открыть счёт и получить карту без вида на жительство соответствующей страны.
Но условия различаются: один банк может обслуживать нерезидентов по заграничному паспорту, другой потребует подтверждение адреса, местный номер телефона, налоговый идентификатор или дополнительные документы.
Наличие российского гражданства само по себе не гарантирует открытие счёта. Решение принимает банк после идентификации клиента и проверки документов.
Можно ли дистанционно оформить Visa или Mastercard зарубежного банка из России?
По отдельным банковским программам дистанционное оформление возможно, в том числе в некоторых странах СНГ.
Однако важно различать дистанционную подачу заявки, удалённую идентификацию и фактическое открытие счёта без посещения банка.
Перед оплатой услуги необходимо выяснить, какой банк выпускает карту, какие документы требуются, кто является держателем счёта и каким способом проводится проверка личности.
Я рекомендую выбирать только законные процедуры оформления с реальным банковским счётом на имя клиента.
В какой стране лучше оформить зарубежную банковскую карту — Киргизии, Армении или Таджикистане?
Все три направления заслуживают внимания, но подходят для разных задач.
Киргизия интересна мультивалютными продуктами и доступными способами пополнения из России. Армянские банки могут быть удобны для операций в долларах и евро и получения международных переводов. В Таджикистане также есть международные банковские карты для повседневных платежей.
Я пользовался продуктами банков этих стран и рекомендую сравнивать не государства в целом, а конкретные банковские предложения.
Какие банки Киргизии выпускают Visa и Mastercard для россиян?
В Киргизии международные банковские карты выпускают, в частности, MBANK, Bakai Bank, KSB и Айыл Банк. Доступные платёжные системы, категории карт и требования к нерезидентам различаются.
У меня есть опыт использования нескольких киргизских банковских продуктов, в том числе Visa с длительным сроком действия и мультивалютными возможностями.
Однако не следует считать, что каждый банк постоянно предлагает дистанционное оформление россиянам. Действующие условия нужно уточнять перед подачей заявки.
Что лучше — Visa банка Киргизии или Mastercard банка Армении?
У меня есть опыт использования обоих вариантов. Для оплаты повседневных покупок за границей принципиальной разницы я не заметил.
Visa киргизского банка может оказаться удобнее, если важны мультивалютность и определённые способы пополнения из России.
Mastercard армянского банка может быть привлекательнее при необходимости пользоваться конкретными международными переводами или банковскими услугами.
Рекомендую выбирать исходя из задач и тарифов, а не противопоставлять платёжные системы.
Что лучше для международных переводов — Visa Direct или Mastercard MoneySend?
Обе технологии позволяют проводить международные денежные переводы по поддерживаемым направлениям. Однако доступность услуги определяется банками, странами отправителя и получателя, валютами и установленными лимитами.
Я использую Mastercard армянского банка с возможностью получения переводов MoneySend. При этом некоторые банки Киргизии предлагают переводы через Visa Direct.
Выбирать стоит по конкретным условиям: размеру комиссии, сроку зачисления, лимитам и доступным странам. Не следует считать, что любой держатель Visa автоматически может пользоваться Visa Direct, а любой держатель Mastercard — MoneySend.
Как пополнить Visa или Mastercard иностранного банка из России?
Способ пополнения зависит от страны и банка, выпустившего карту.
Например, для отдельных банков Киргизии доступны переводы из российских банков по номеру телефона, реквизитам или через предусмотренные банковские каналы.
В своей практике я использовал различные способы пополнения киргизских банковских счетов из России.
При выборе карты советую заранее проверить комиссии за перевод, лимиты, курс конвертации рублей в иностранную валюту и возможность дальнейшего использования денег. Доступность конкретного способа пополнения может меняться.
Можно ли получать зарплату из Европы на Visa или Mastercard зарубежного банка?
Да, если иностранный банк допускает соответствующие поступления и предоставляет подходящие реквизиты.
При этом следует отличать перевод на номер банковской карты от банковского перевода на счёт.
Для получения зарплаты от зарубежного работодателя может потребоваться IBAN или другой номер счёта, SWIFT/BIC банка и дополнительные реквизиты.
Также необходимо учитывать требования банка к подтверждению происхождения средств, налоговое резидентство и правила международных переводов.
Какая карта лучше для фрилансера — Visa или Mastercard?
Фрилансеру я рекомендую выбирать банк, который позволяет получать платежи от иностранных заказчиков, хранить деньги в нужной валюте и оплачивать зарубежные рабочие сервисы.
Сам логотип Visa или Mastercard практически не влияет на возможность получения дохода.
Гораздо важнее наличие международных переводов, валютных счетов, приемлемых комиссий и возможности подтвердить происхождение поступлений. Кроме того, следует выяснить, разрешает ли банк использовать личный счёт для конкретного вида профессиональных поступлений.
Можно ли оплачивать ChatGPT и Claude картами Visa и Mastercard иностранных банков?
Карты подходящих иностранных банков могут использоваться для оплаты подписок ChatGPT, Claude и других международных цифровых сервисов при соблюдении условий платёжной платформы.
Но успешность оплаты зависит не только от карты. Сервис может учитывать страну проживания пользователя, регион обслуживания, BIN, платёжный адрес и ограничения на использование отдельных продуктов.
Иностранная Visa или Mastercard сама по себе не отменяет региональных правил сервиса и не гарантирует принятие платежа.
Для важных рабочих аккаунтов я предпочитаю полноценные банковские карты, а не случайные предоплаченные решения.
Какая карта лучше для Booking.com и Airbnb?
В своей практике я пользовался зарубежными банковскими картами для бронирования гостиниц и апартаментов через международные сервисы.
Для Booking.com и Airbnb могут подходить как Visa, так и Mastercard иностранных банков.
Главное — чтобы карта поддерживала международные интернет-платежи, имела необходимый баланс и не подпадала под ограничения конкретной платформы.
Также нужно учитывать, что некоторые гостиницы требуют предъявить физическую карту при заселении или отдельно блокируют депозит.
Можно ли привязать Visa и Mastercard иностранных банков к Apple Pay и Google Pay?
Да, если банк-эмитент и конкретный карточный продукт поддерживают соответствующий электронный кошелёк, а пользователь соответствует региональным требованиям сервиса.
У меня есть опыт использования зарубежных банковских карт с поддержкой бесконтактной оплаты через смартфон.
Однако не все банки подключены к Apple Pay и Google Pay. Перед оформлением необходимо проверять совместимость выбранной карты, а не ориентироваться только на логотип Visa или Mastercard.
Что лучше для оплаты в Китае — Visa, Mastercard или UnionPay?
В Китае важную роль играют мобильные платежи через Alipay и WeChat Pay. Поэтому наличие Visa или Mastercard ещё не означает, что расплатиться получится в любом магазине.
Иностранные банковские карты можно подключать к поддерживаемым китайским платёжным приложениям, но доступность зависит от банка, типа карты, требований приложения и конкретной операции.
Российские UnionPay также не следует считать гарантированно работающей альтернативой: их приём может быть нестабильным, особенно с учётом ограничений в отношении банков-эмитентов.
Для поездки в Китай я бы предпочёл полноценную карту иностранного банка и заранее проверил возможность её подключения к Alipay или WeChat Pay.
Какая карта лучше для аренды автомобиля за границей — Visa или Mastercard?
Решающим фактором чаще является тип карты, а не платёжная система.
Некоторые международные прокатные компании требуют кредитную карту на имя основного водителя для блокировки залога. Другие принимают дебетовые карты, но устанавливают дополнительные условия.
Поэтому при аренде автомобиля важно уточнить, какие карты принимает конкретный прокатчик, какой необходим депозит и допускается ли дебетовая карта.
Даже наличие кредитного BIN не гарантирует принятие банковского продукта, если компания требует фактически кредитную карту.
Что лучше оформить — дебетовую или кредитную Visa/Mastercard?
Для обычных покупок, оплаты гостиниц, авиабилетов, зарубежных подписок и получения международных переводов часто достаточно полноценной дебетовой карты.
Кредитная карта может быть полезнее при аренде автомобиля и других операциях, где требуется блокировка депозита.
Но следует учитывать, что некоторые банки выпускают дебетовые продукты с характеристиками, отличающимися от привычных российских карт.
Поэтому я рекомендую проверять реальный тип продукта, условия обслуживания, доступность кредитного лимита и требования конкретных сервисов.
Есть ли разница между Visa Gold, Visa Platinum, Visa Infinite и Mastercard World, World Elite?
Да, но различия в первую очередь связаны с уровнем банковского продукта, тарифами и дополнительными услугами.
Премиальные карты могут предусматривать доступ в бизнес-залы аэропортов, страхование путешествий, консьерж-сервис, повышенные лимиты и другие преимущества.
Однако конкретные услуги определяются программой банка и условиями платёжной системы в соответствующей стране.
Премиальный статус сам по себе не гарантирует более выгодную конвертацию, успешную оплату любого зарубежного сервиса или отсутствие комиссий.
Если дополнительные привилегии не нужны, стандартной карты часто вполне достаточно.
Что делать, если зарубежная Visa или Mastercard не проходит при оплате?
Сначала я рекомендую проверить баланс, валюту счёта, лимиты, доступность интернет-платежей и настройки безопасности в мобильном приложении банка.
Если оплата отклоняется в интернете, причиной может быть ошибка 3D Secure, неподдерживаемый тип карты, ограничение по стране выпуска или правила самого сервиса.
При отказе в торговой точке стоит попробовать другой терминал либо связаться с банком.
Не следует сразу делать вывод, что проблема заключается именно в Visa или Mastercard. На практике причины отказа могут быть совершенно другими.
Может ли иностранный банк заблокировать карту россиянина из-за гражданства?
Иностранные банки проводят проверки клиентов в соответствии со своими внутренними правилами, законодательством страны и применимыми санкционными ограничениями.
Банк может запросить документы о происхождении средств, налоговом резидентстве, адресе проживания и характере операций.
Само по себе российское гражданство не означает автоматическую блокировку карты во всех иностранных банках.
Чтобы снизить риски ограничений, я рекомендую предоставлять достоверные сведения, выполнять требования банка и не использовать личные счета для операций, запрещённых условиями обслуживания.
Обязательно ли иметь физическую пластиковую карту или достаточно виртуальной Visa/Mastercard?
Для отдельных онлайн-платежей виртуальной карты может быть достаточно.
Однако для регулярных путешествий полноценная пластиковая карта иностранного банка практичнее. Её можно использовать в терминалах, банкоматах и предъявлять в гостиницах или прокатных компаниях, если это требуется.
Также важно различать виртуальную карту, выпущенную лицензированным банком на имя клиента, и предоплаченную карту стороннего платёжного посредника.
Во втором случае могут существовать дополнительные ограничения, комиссии и риски прекращения обслуживания.
Лично я предпочитаю полноценные банковские карты с доступом к собственному счёту.
Нужно ли россиянину уведомлять ФНС об открытии Visa или Mastercard иностранного банка?
Здесь имеет значение не платёжная система, а наличие счёта в иностранном банке и статус налогового или валютного резидента.
В общем случае у российских физических лиц могут возникать обязанности по уведомлению ФНС об открытии зарубежных счетов и представлению отчётов о движении денежных средств.
Однако законодательство предусматривает исключения, в том числе связанные с длительным пребыванием за пределами России. Отдельные правила действуют для счетов в государствах ЕАЭС и странах с автоматическим обменом финансовой информацией.
Поэтому перед открытием иностранного счёта необходимо проверить актуальные требования законодательства и собственный статус. Наличие Visa или Mastercard никак не освобождает от предусмотренных законом обязанностей.
Нужно ли оформлять одновременно Visa и Mastercard разных иностранных банков?
На мой взгляд, полезнее иметь две карты разных банков, чем специально стремиться к двум разным платёжным системам.
Например, основной картой может быть Visa банка Киргизии, а резервной — Mastercard банка Армении.
Если один банк временно ограничит операции, возникнут технические проблемы или потребуется дополнительная проверка, останется независимый резервный вариант.
За четыре года международных поездок я убедился, что надёжность и доступность банковских услуг важнее формального наличия двух логотипов.
Мой итоговый совет: в 2026 году выбирать иностранную банковскую карту стоит по условиям банка, доступным валютам, комиссиям, способам пополнения из России и международным возможностям. В большинстве обычных ситуаций Visa и Mastercard одинаково хорошо решают задачи путешественников, фрилансеров и людей, оплачивающих зарубежные сервисы.