Как оформить карту Visa и Mastercard в России в 2026 году: можно ли выпустить карты Visa и Mastercard россиянам
В 2026 году россияне могут оформить международные банковские карты Visa и Mastercard, находясь в России, без личного посещения иностранного банка. Такие карты выпускаются банками Кыргызстана, Армении, Таджикистана и некоторых других стран. Они позволяют оплачивать покупки за границей, бронировать отели, покупать авиабилеты, пользоваться иностранными онлайн-сервисами и проводить международные платежи.
При этом оформить новую Visa или Mastercard в обычном российском банке для международного использования по-прежнему нельзя. Поэтому основной способ получения работающей зарубежной карты — открытие счёта в иностранном банке.
Меня зовут Борис Соколов, я основатель визового и эмиграционного центра Visasam.ru. Более четырёх лет занимаюсь оформлением зарубежных банковских карт и лично использовал карты банков Кыргызстана, Армении, Таджикистана и Казахстана в 17 странах.
В этой статье разберём, какие Visa и Mastercard можно получить в России в 2026 году, какие документы нужны, как организована доставка пластиковой карты, сколько стоит обслуживание и какие ограничения необходимо учитывать.
Можно ли оформить карту Visa или Mastercard в России в 2026 году
С марта 2022 года международные платёжные системы Visa и Mastercard прекратили обслуживание трансграничных операций по картам российских банков.
Это означает, что выпущенная российским банком Visa или Mastercard не подходит для оплаты зарубежных сайтов, бронирования иностранных отелей и покупок в магазинах других стран.
При этом старые карты российских банков могут продолжать работать внутри России благодаря обработке операций через Национальную систему платёжных карт. Фактически внутри страны они не используют международную инфраструктуру Visa или Mastercard.
В результате возникла ситуация, когда у человека есть карта с логотипом Visa, но воспользоваться ею во время зарубежной поездки невозможно.
Чтобы получить полноценную международную карту, необходимо оформить её в иностранном банке, который продолжает работать с Visa или Mastercard.
Важное различие заключается в том, что оформление из России не означает выпуск карты российским банком. Банковский счёт открывается за рубежом, а клиент получает доступ к нему, находясь на территории РФ.
В зависимости от банка и выбранной программы это можно сделать дистанционно, через предусмотренную банком процедуру идентификации либо с участием уполномоченного представителя.
По всем вопросам удаленного оформления зарубежной банковской карты вы всегда можете писать в наши основные каналы для связи:
👉 Наш основной Telegram-канал.
👉 Резервный канал в MAX, где будем дублировать информацию.
👉 📩kazkarta2022@gmail.com - электронная почта.
👉 Контакт для связи в 👉 MAX❗
👉 @Kazkarta - также по любым вопросам по оформлению карты Вы всегда, как и раньше, можете писать на наш постоянный аккаунт в телеграмм (мы всегда на связи, но можем ответить не моментально, а в течение дня).
Чем отличаются Visa и Mastercard иностранных банков
Для большинства россиян принципиальной разницы между Visa и Mastercard при оплате обычных покупок за границей нет.
Обе платёжные системы широко используются в международных расчётах, поддерживают бесконтактную оплату, интернет-покупки и операции в банкоматах.
Однако при выборе карты необходимо обращать внимание не столько на логотип, сколько на банк-эмитент и условия конкретного продукта.
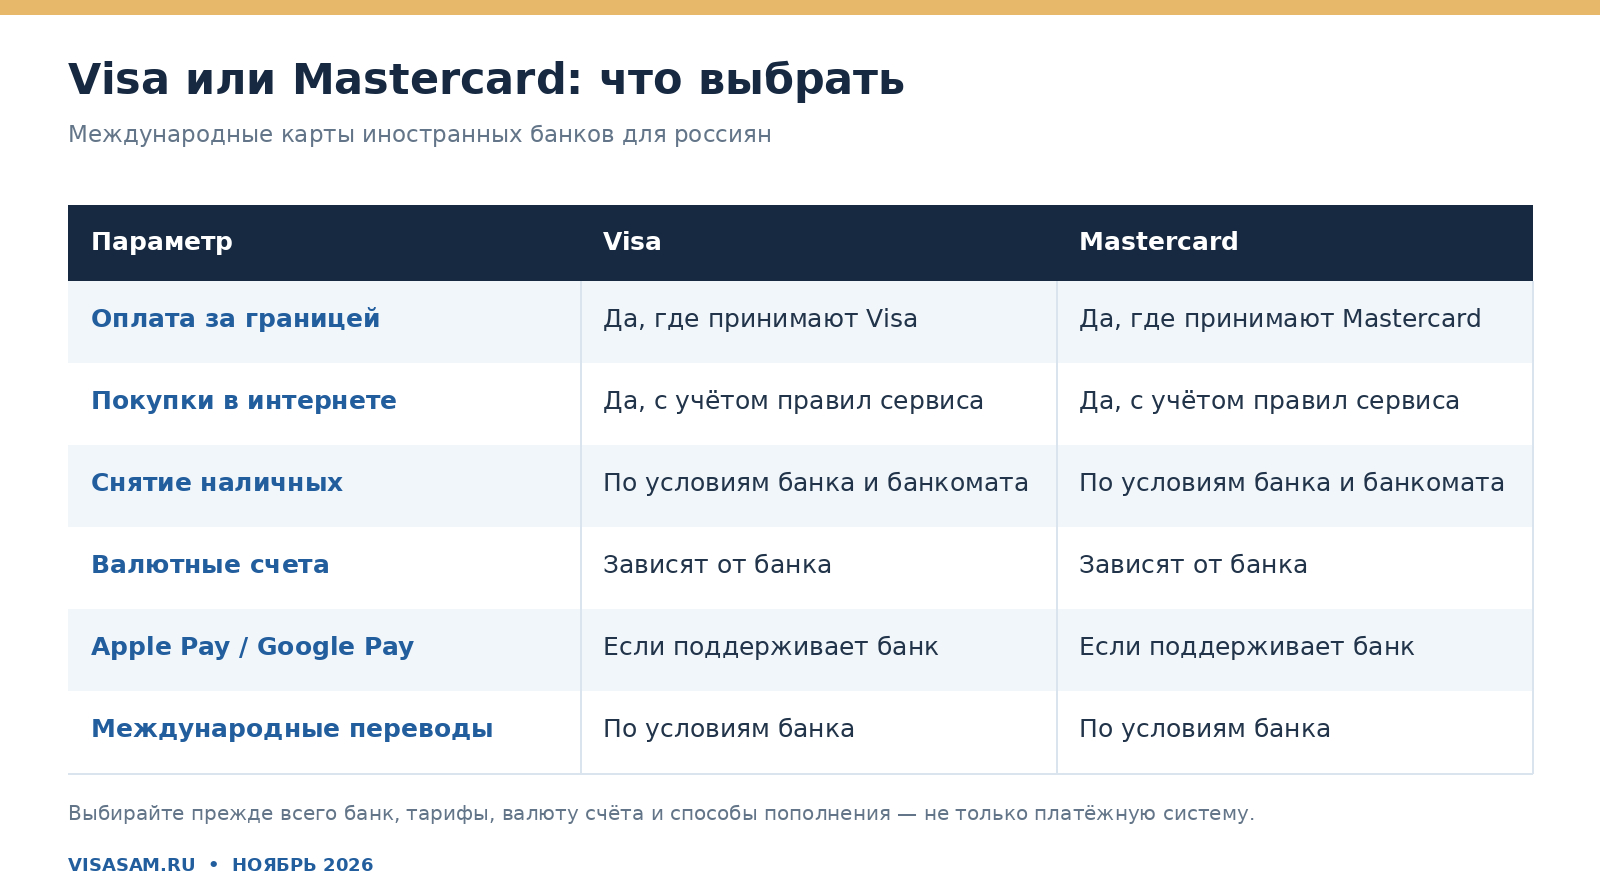
Например, Visa кыргызского банка может иметь счета в долларах, евро и сомах, а Mastercard армянского банка — в долларах и евро.
В таком случае реальная разница заключается в стоимости конвертации, комиссиях, способах пополнения и возможностях банковского приложения.
За время путешествий я пользовался разными зарубежными картами. По моему опыту, надёжность международных платежей в большей степени определяется банком, его ограничениями и конкретной операцией, чем выбором между Visa и Mastercard.
Поэтому я рекомендую выбирать прежде всего банк и валюту счёта, а уже после этого платёжную систему.
В каких странах россияне могут оформить Visa и Mastercard без выезда из России
Наиболее интересными направлениями для оформления международных банковских карт остаются Кыргызстан, Армения и Таджикистан.
Однако доступность конкретной программы нужно проверять перед подачей документов. Не каждый иностранный банк позволяет нерезиденту открыть счёт удалённо, даже если обслуживает граждан России при личном посещении.
Кыргызстан — основной вариант оформления международных карт
Кыргызстан остаётся одним из наиболее практичных направлений для россиян, которым необходима международная карта с возможностью получения в России.
Здесь работают банки, выпускающие Visa с валютными счетами и длительным сроком действия.
Среди рассматриваемых вариантов:
- MBANK — банковские карты Visa с возможностью открытия счетов в нескольких валютах.
- Bakai Bank — карты Visa для международных операций и путешествий.
- Айыл Банк — различные категории Visa, в том числе премиальные продукты.
Кыргызстан удобен не только наличием международных банковских карт, но и финансовыми связями с Россией. Для ряда банковских продуктов доступны переводы из российских банков, хотя способы пополнения, комиссии и лимиты различаются.
При этом есть важный нюанс.
Наличие у банка мобильного приложения и возможности удалённой идентификации не означает, что любой гражданин России может самостоятельно открыть карту через приложение.
Например, опубликованные тарифы Bakai Bank отдельно предусматривают обслуживание иностранных граждан, но дистанционное открытие счёта, указанное в соответствующем пункте тарифов, ограничено гражданами Кыргызстана.
Аналогичные ограничения необходимо проверять и в других банках.
Поэтому для россиян используются только те процедуры оформления, которые допускаются конкретным банком для иностранных граждан.
Армения — Mastercard с валютными счетами
Армянские банки интересны россиянам, которым нужна международная Mastercard, особенно для расчётов в долларах и евро.
Главное преимущество ряда армянских банковских продуктов — дополнительные возможности международных переводов и операций с валютными счетами.
В зависимости от банка и карты могут быть доступны SWIFT-переводы, переводы между иностранными картами, Apple Pay и Google Pay.
В моей практике армянская Mastercard используется наряду с Visa банков Кыргызстана.
Но в Армении у банков часто более строгие требования к иностранным клиентам. Могут запрашиваться документы, подтверждающие доход, источник денежных средств, адрес проживания или экономические связи со страной.
Большинство стандартных процедур открытия счёта нерезиденту ориентировано на личное посещение. Поэтому оформление из России необходимо рассматривать индивидуально, только при наличии доступного и разрешённого банком механизма.
Таджикистан — дополнительная альтернатива
Таджикистан постепенно привлекает внимание россиян, которым требуется международная банковская карта.
В стране есть банки, предлагающие Visa и Mastercard, валютные счета и возможность совершать международные платежи.
Для российского клиента важно заранее выяснить условия оформления, возможность получения пластика за пределами страны и способы пополнения.
Таджикские карты могут стать альтернативой кыргызским и армянским, особенно если клиенту требуется дополнительный иностранный счёт.
Однако рассчитывать на полностью самостоятельное дистанционное открытие в любом банке Таджикистана нельзя. Такая возможность зависит от конкретного банковского продукта и процедуры идентификации.
Можно ли оформить карту Visa в Казахстане удалённо
Казахстан заслуживает отдельного внимания, поскольку здесь действует государственная программа eResidency.
Она позволяет иностранцам получить статус электронного резидента и воспользоваться отдельными банковскими услугами без физического посещения Казахстана.
В частности, Freedom Bank предлагает открытие банковской карты через программу eResidency.
Для этого требуется биометрический загранпаспорт с NFC-чипом, прохождение проверки личности, получение казахстанского ИИН и выполнение требований банка.
После успешного оформления статуса клиент может открыть карту в приложении Freedom Banker. Банк также предусматривает возможность заказа пластиковой карты с зарубежной доставкой.
При этом следует учитывать расходы на участие в программе, оформление и доставку.
В опубликованных материалах Freedom Bank указываются разные условия стоимости подключения: на странице продукта фигурирует 120 долларов за первый год участия в eResidency, а в справочном разделе банка — 49 долларов при оформлении через Freedom Banker. Поэтому перед оплатой необходимо уточнить применяемый тариф и перечень включённых услуг.
Доставка пластиковой карты за пределы Казахстана, согласно банковской справке, стоит 25 000 тенге и доступна в определённые города и страны.
В отличие от программы eResidency, обычное дистанционное оформление карт Kaspi Bank, Halyk Bank и Bereke Bank для россиян не следует считать доступным способом получения карты из России.
Поэтому Казахстан можно рассматривать как дополнительный вариант, но важно заранее оценить все расходы, ограничения и риски отказа.
Как оформить Visa или Mastercard из России: пошаговая инструкция
Процедура зависит от иностранного банка. В одних случаях клиент самостоятельно проходит дистанционную идентификацию, в других оформление организуется через представителя или специализированную компанию.
Разберём общую последовательность действий.
Шаг 1. Выбрать банк и подходящую карту
Первоначально нужно определить, для каких операций необходима карта.
Для путешествий обычно достаточно Visa Classic, Gold или аналогичной Mastercard. Если планируются крупные международные переводы, стоит уделить больше внимания условиям валютных счетов.
Для оплаты зарубежных подписок особенно важны поддержка интернет-платежей, технология 3D Secure и возможность получать подтверждения операций, находясь в России.
Необязательно оформлять самую дорогую премиальную карту. Дополнительные привилегии Visa Infinite или Mastercard World Elite имеют смысл только в том случае, если клиент действительно ими пользуется.
Шаг 2. Уточнить возможность дистанционного оформления
Это наиболее важный этап.
Банк может обслуживать россиян, но требовать личного присутствия при первом открытии счёта. Возможность заказать пластиковую карту через интернет для существующих клиентов не означает возможность дистанционно стать новым клиентом.
Перед оплатой услуг оформления необходимо получить ответы на несколько вопросов:
- Допускается ли открытие счёта гражданину России, находящемуся за пределами страны банка?
- Какая процедура идентификации предусмотрена для нерезидента?
- Потребуется ли нотариальная доверенность?
- Кто будет указан владельцем банковского счёта?
- Можно ли получить пластиковую карту в России?
- Будет ли у клиента самостоятельный доступ к банковскому приложению?
Банковский счёт и карта должны оформляться на имя самого клиента. Использовать карту, принадлежащую постороннему человеку, опасно с точки зрения доступа к средствам и возможной блокировки.
Шаг 3. Подготовить необходимые документы
Обычно для открытия иностранной банковской карты россиянину требуется паспорт, а в некоторых случаях — дополнительные документы для идентификации.
Базовый комплект может включать российский паспорт, заграничный паспорт, контактный номер телефона и анкету клиента.
Отдельные банки запрашивают сведения о месте проживания, налоговом резидентстве, профессии, характере предполагаемых операций и источнике доходов.
Для оформления через представителя могут понадобиться доверенность и дополнительные подтверждения личности.
Важно не путать документы для открытия счёта с документами для получения карты. Например, когда банковский счёт уже открыт, заказ дополнительного пластика часто значительно проще, чем первичная идентификация нового клиента.
Шаг 4. Пройти идентификацию и дождаться решения банка
После подачи документов банк проводит проверку клиента по процедурам KYC — Know Your Customer.
Банк может проверять подлинность паспорта, налоговое резидентство, соответствие клиента внутренним правилам и санкционные ограничения.
Проверку проходит непосредственно клиент, а не компания, оказывающая помощь с документами.
Даже при правильном оформлении банк вправе запросить дополнительные сведения или отказать в открытии счёта.
Поэтому я не рекомендую доверять предложениям с обещанием гарантированного выпуска карты каждому заявителю без каких-либо проверок.
Шаг 5. Получить карту и доступ к банковскому приложению
После положительного решения банка оформляется счёт и выпускается карта.
Если предусмотрена доставка в Россию, пластиковая карта передаётся через разрешённый банком канал доставки или получения.
В зависимости от программы клиенту могут предоставить реквизиты счёта и доступ к приложению до получения пластика.
После этого необходимо самостоятельно выполнить активацию, настроить ПИН-код и доступ к подтверждению операций.
На этом этапе я рекомендую убедиться, что номер телефона и адрес электронной почты клиента зарегистрированы непосредственно в банковской системе.
Личный доступ к приложению — один из основных признаков того, что карта оформлена корректно и находится под контролем владельца.
Как получить пластиковую карту Visa и Mastercard в России
В 2026 году международную банковскую карту можно получить, не выезжая за границу, если выбранный банк и конкретная программа допускают такую процедуру.
Но нужно различать два способа.
Первый — доставка карты непосредственно иностранным банком.
Второй — оформление и получение через сопровождение. Специализированная компания помогает подготовить документы, организовать допустимую банковскую процедуру и получение карты клиентом в России.
Второй вариант особенно интересен россиянам, которым неудобно самостоятельно разбираться в требованиях нескольких иностранных банков.
При этом посредник не должен получать полный контроль над средствами клиента.
ПИН-код, пароли от банковского приложения, коды подтверждения платежей и другие конфиденциальные данные необходимо хранить самостоятельно.
Из-за непростой сейчас ситуации с оформлением карт мы раз в 1-2 дня связываемся напрямую с партнерами, с нашими специалистами из Киргизии и стран СНГ обсуждаем положение дел, конкретно, на сегодняшний день, какие нужны документы, как правильно по всем требованиям банка открыть счет и получить карту, чтобы потом с ней не было никаких проблем.
👉Чтобы заказать и получить зарубежные карты Киргизии и стран СНГ - пишите нам на:
👉 Наш основной Telegram-канал.
👉 Резервный канал в MAX, где будем дублировать информацию.
👉 📩kazkarta2022@gmail.com - электронная почта.
👉 Контакт для связи в 👉 MAX❗
👉 @Kazkarta - также по любым вопросам по оформлению карты Вы всегда, как и раньше, можете писать на наш постоянный аккаунт в телеграмм (мы всегда на связи, но можем ответить не моментально, а в течение дня).
Можно ли получить карту в Москве, Санкт-Петербурге и регионах
Да, при наличии подходящей программы оформления можно организовать получение пластиковой карты без самостоятельной поездки в страну банка.
Доступные способы и география доставки различаются. Поэтому перед заключением договора следует уточнить, осуществляется ли доставка в конкретный город, кто организует передачу и какие дополнительные расходы могут возникнуть.
Отдельно необходимо проверить порядок активации. Некоторые банки требуют выполнения первого действия в приложении или дополнительного подтверждения личности.
Наличие пластиковой карты ещё не означает, что она полностью готова к международным операциям.
Сколько стоит оформить Visa или Mastercard в 2026 году
При сравнении стоимости нельзя ориентироваться исключительно на комиссию за выпуск пластика.
В одном банке карта может выпускаться бесплатно, но потребуются расходы на идентификацию, получение иностранного номера телефона и международную доставку.
В другом банк взимает комиссию за выпуск, зато предлагает бесплатное обслуживание счёта.
Если используется сопровождение, отдельно оплачиваются услуги по организации оформления.
Основные статьи расходов приведены в таблице.
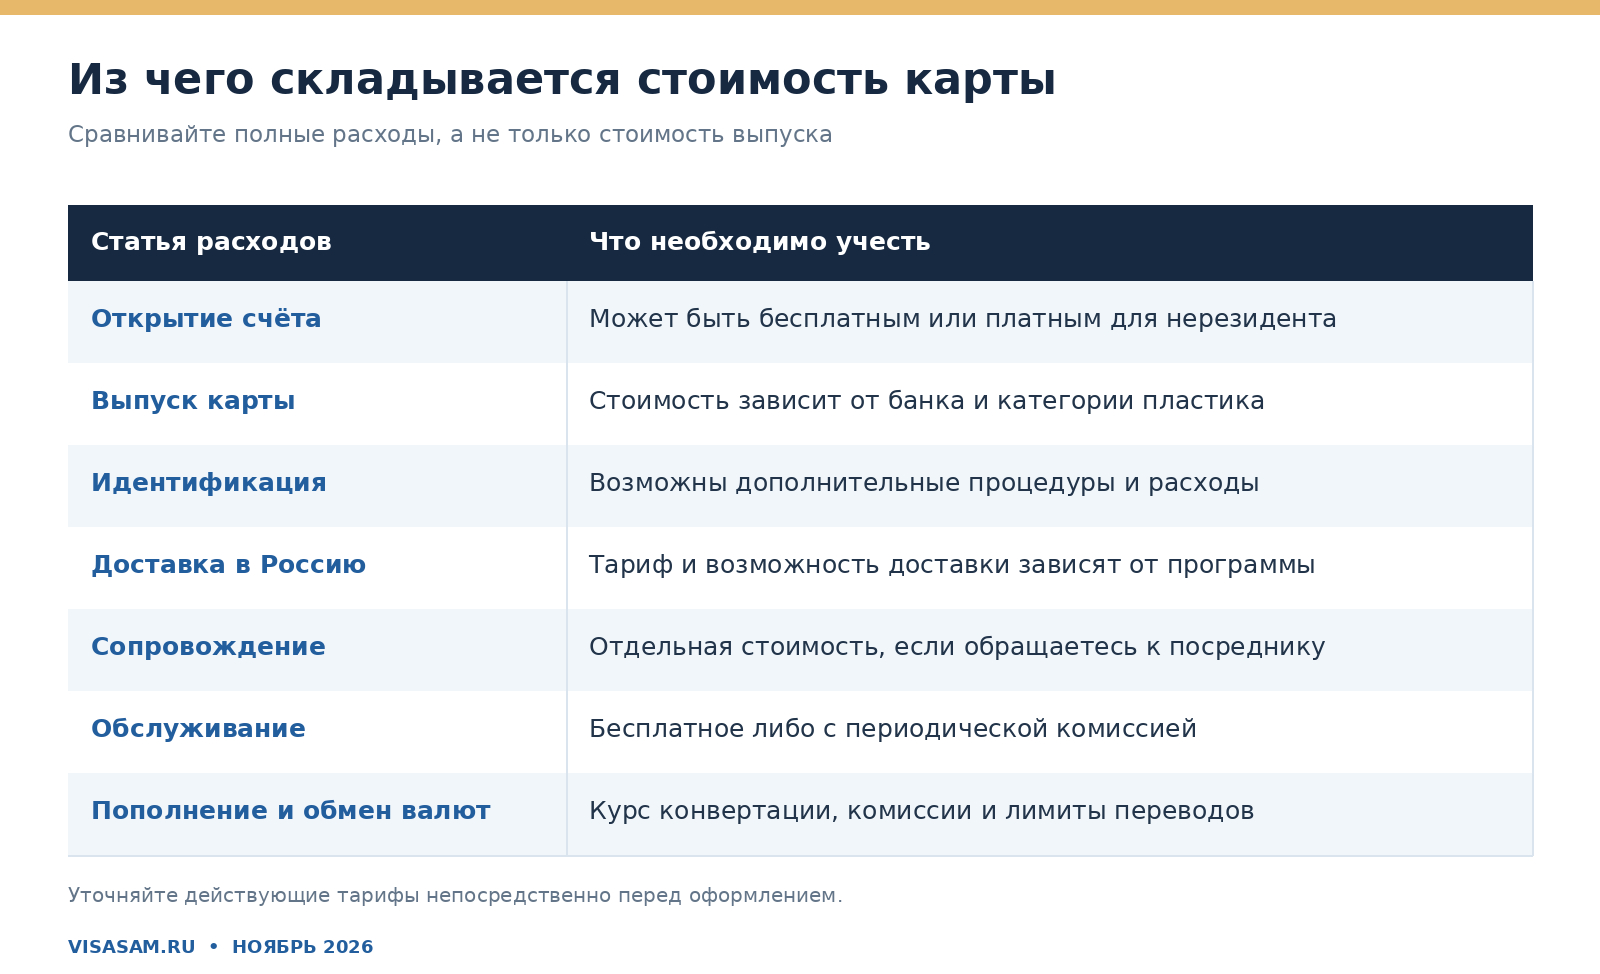
Стоимость оформления с нашей помощью зависит от выбранного банка и банковского продукта. Поэтому актуальные условия лучше уточнять перед подачей заявки, а не ориентироваться на старые рекламные предложения.
Для объективного сравнения я рекомендую считать стоимость владения картой за весь срок её действия, а не только первоначальную цену оформления.
Если карта используется четыре-пять лет, небольшая разница в первоначальных расходах может оказаться менее значимой, чем комиссии при регулярном пополнении и конвертации.
Как пополнять зарубежную Visa или Mastercard из России
Для человека, который живёт в России, удобное пополнение иностранной карты зачастую важнее её стоимости.
Карта может прекрасно работать за границей, но быть неудобной, если для каждого пополнения приходится использовать сложную цепочку переводов.
Поэтому перед оформлением обязательно нужно проверить доступные способы перевода рублей из российского банка на счёт иностранного банка.
Переводы в Кыргызстан
Кыргызстан остаётся одним из наиболее удобных направлений для переводов из России.
В зависимости от банка-получателя могут использоваться международные переводы по номеру телефона, банковские реквизиты, отдельные платёжные системы и переводы между поддерживаемыми счетами.
Например, у российских банков есть различные каналы перевода средств в Кыргызстан. Но доступный способ для MBANK может отличаться от способа пополнения Bakai Bank. Более того, отдельные направления периодически приостанавливаются.
Перед отправкой денег нужно проверить не только комиссию российского банка, но и сумму, которую получит адресат после конвертации.
Допустим, человек хочет перевести 50 000 рублей.
Условный пример сравнения двух способов пополнения
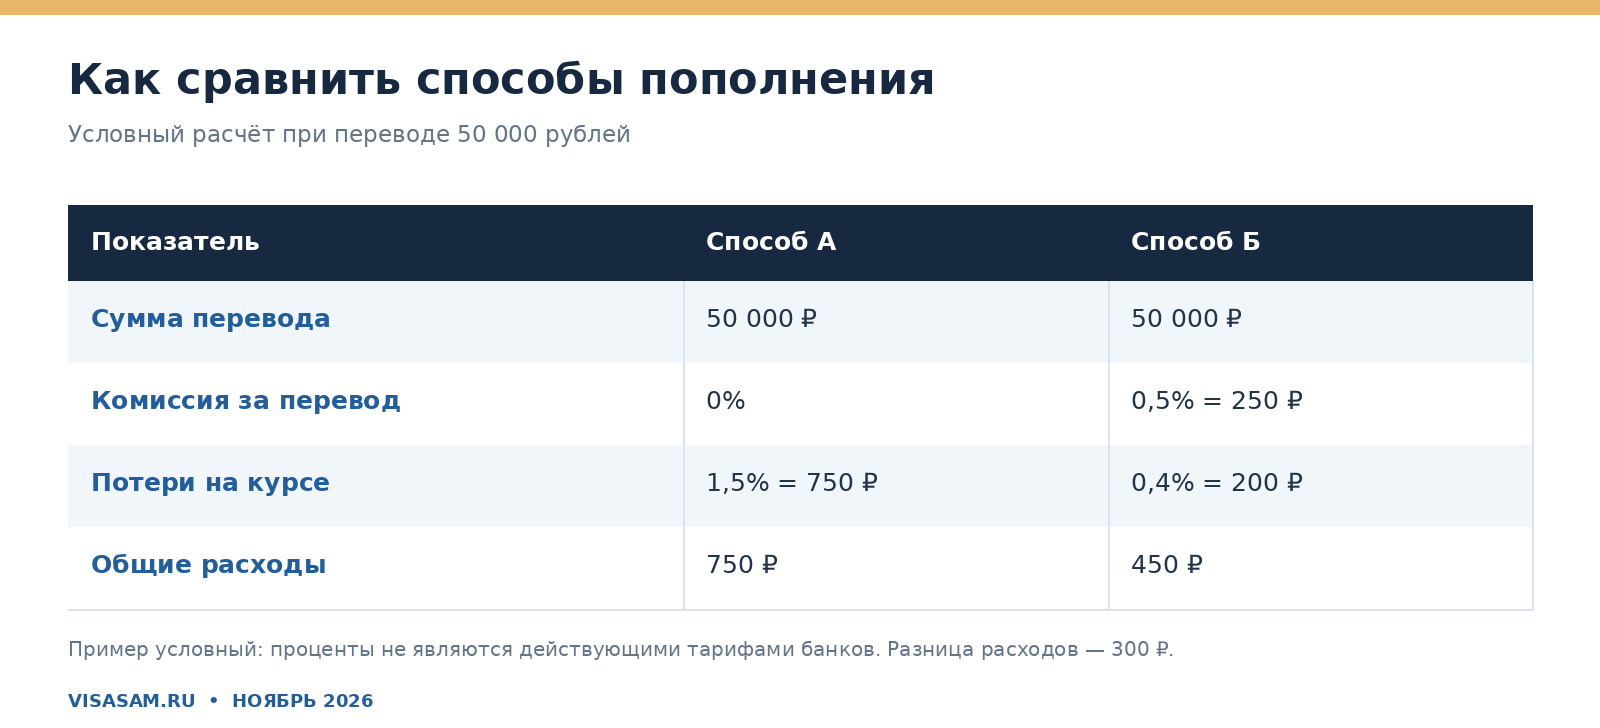
Таким образом, перевод без комиссии не всегда оказывается наиболее выгодным.
Пополнение карт Армении и Таджикистана
Для армянских и таджикских банков необходимо отдельно проверять возможность входящих переводов из России.
Могут использоваться переводы по банковским реквизитам, международные системы или другие разрешённые банками механизмы.
Нельзя автоматически считать, что любой иностранный счёт можно пополнить с российской карты напрямую.
Я рекомендую выбирать банковский продукт, для которого известен хотя бы один устойчивый и понятный способ пополнения из России.
Если карта нужна для регулярной оплаты подписок, такой способ должен быть удобен при небольших суммах. Для крупных переводов важнее предельные лимиты, подтверждение происхождения средств и условия валютных операций.
Где работают зарубежные карты Visa и Mastercard
Международные карты банков Кыргызстана, Армении и Таджикистана предназначены для использования в международной платёжной инфраструктуре.
При наличии соответствующей поддержки их можно применять для оплаты отелей, ресторанов, магазинов, транспортных услуг и покупок в интернете.
Лично я пользовался зарубежными банковскими картами во время поездок по 17 странам.
В моём опыте карты иностранных банков значительно удобнее попыток расплачиваться российскими платёжными инструментами, которые работают только в отдельных странах или банкоматах.
Однако даже настоящая иностранная Visa или Mastercard не гарантирует прохождение абсолютно каждого платежа.
Причинами отказа могут быть ограничения банка, политика торговой площадки, настройки интернет-платежей, недостаточный баланс или запрет на операции с определёнными странами.
Отдельно необходимо учитывать, что карты иностранных банков Visa и Mastercard не работают в российских торговых терминалах через международные сети. Это следует непосредственно из ограничений, введённых платёжными системами в 2022 году.
Поэтому зарубежная карта нужна прежде всего для иностранных платежей, а не как замена обычной российской карте внутри страны.
Можно ли оплачивать ChatGPT, Booking и другие иностранные сервисы
Одна из основных причин оформления Visa или Mastercard в 2026 году — возможность оплачивать иностранные онлайн-сервисы.
Международная банковская карта может использоваться для бронирования отелей на Booking.com, покупки авиабилетов, оплаты программного обеспечения, зарубежных подписок, иностранных интернет-магазинов и цифровых услуг.
Но важно учитывать несколько особенностей.
Во-первых, не все зарубежные сервисы принимают карты всех банков. Некоторые площадки ограничивают платежи по стране выпуска карты или региону клиента.
Во-вторых, для подписок могут действовать дополнительные требования к платёжному профилю, стране аккаунта или адресу выставления счёта.
В-третьих, карта должна поддерживать интернет-платежи и подтверждение через 3D Secure.
Это особенно важно для регулярных списаний за ChatGPT, облачные сервисы, программное обеспечение и другие зарубежные продукты.
Иностранная Visa или Mastercard решает вопрос наличия международного платёжного инструмента, но не отменяет региональные ограничения самого сервиса.
Поэтому для оплаты подписок стоит выбирать не просто карту с международным логотипом, а продукт, по которому банк разрешает соответствующую категорию операций.
Почему российская UnionPay не заменяет иностранные Visa и Mastercard
Некоторые россияне рассматривают UnionPay российского банка как альтернативу иностранным Visa и Mastercard.
Теоретически международная система UnionPay позволяет оплачивать покупки в разных странах, но фактическая доступность операций зависит от банка-эмитента, страны и конкретного терминала.
В моей практике использование российской UnionPay было значительно менее удобным, чем Visa и Mastercard иностранных банков.
Из десяти попыток оплатить покупки в зарубежных магазинах и заведениях успешно проходили только две-три. Причём даже наличие логотипа UnionPay на терминале не гарантировало проведения операции.
Отдельная проблема — международные интернет-платежи. Российская UnionPay не является полноценной заменой иностранной Visa или Mastercard для бронирования отелей, оплаты зарубежных подписок и покупок на международных сайтах.
Дополнительные риски связаны с санкциями. В частности, 23 июля 2026 года Россельхозбанк был включён в санкционный список Евросоюза. Сам банк заявляет о штатном обслуживании UnionPay, однако для путешественника это не устраняет риск отказов со стороны зарубежных участников платежа.
Поэтому рассчитывать на российскую UnionPay в качестве единственного платёжного инструмента для зарубежной поездки я не рекомендую.
Для регулярных международных расчётов более практичным решением остаётся карта Visa или Mastercard иностранного банка.
Самостоятельное оформление или помощь специализированной компании
При выборе иностранной банковской карты россияне обычно рассматривают два варианта: самостоятельно обратиться в зарубежный банк либо воспользоваться помощью компании, которая занимается организацией оформления.
Самостоятельное открытие может оказаться выгоднее, если банк разрешает дистанционную идентификацию нерезидента и клиенту понятны требования к документам.
Однако многие банки предусматривают личное посещение отделения, дополнительные проверки или специфические требования к иностранным гражданам.
В таких случаях самостоятельная поездка за картой может потребовать расходов на авиабилеты, проживание и транспорт.
Воспользоваться сопровождением имеет смысл, когда банковская программа действительно допускает оформление без личного визита и компания помогает организовать предусмотренные банком процедуры.
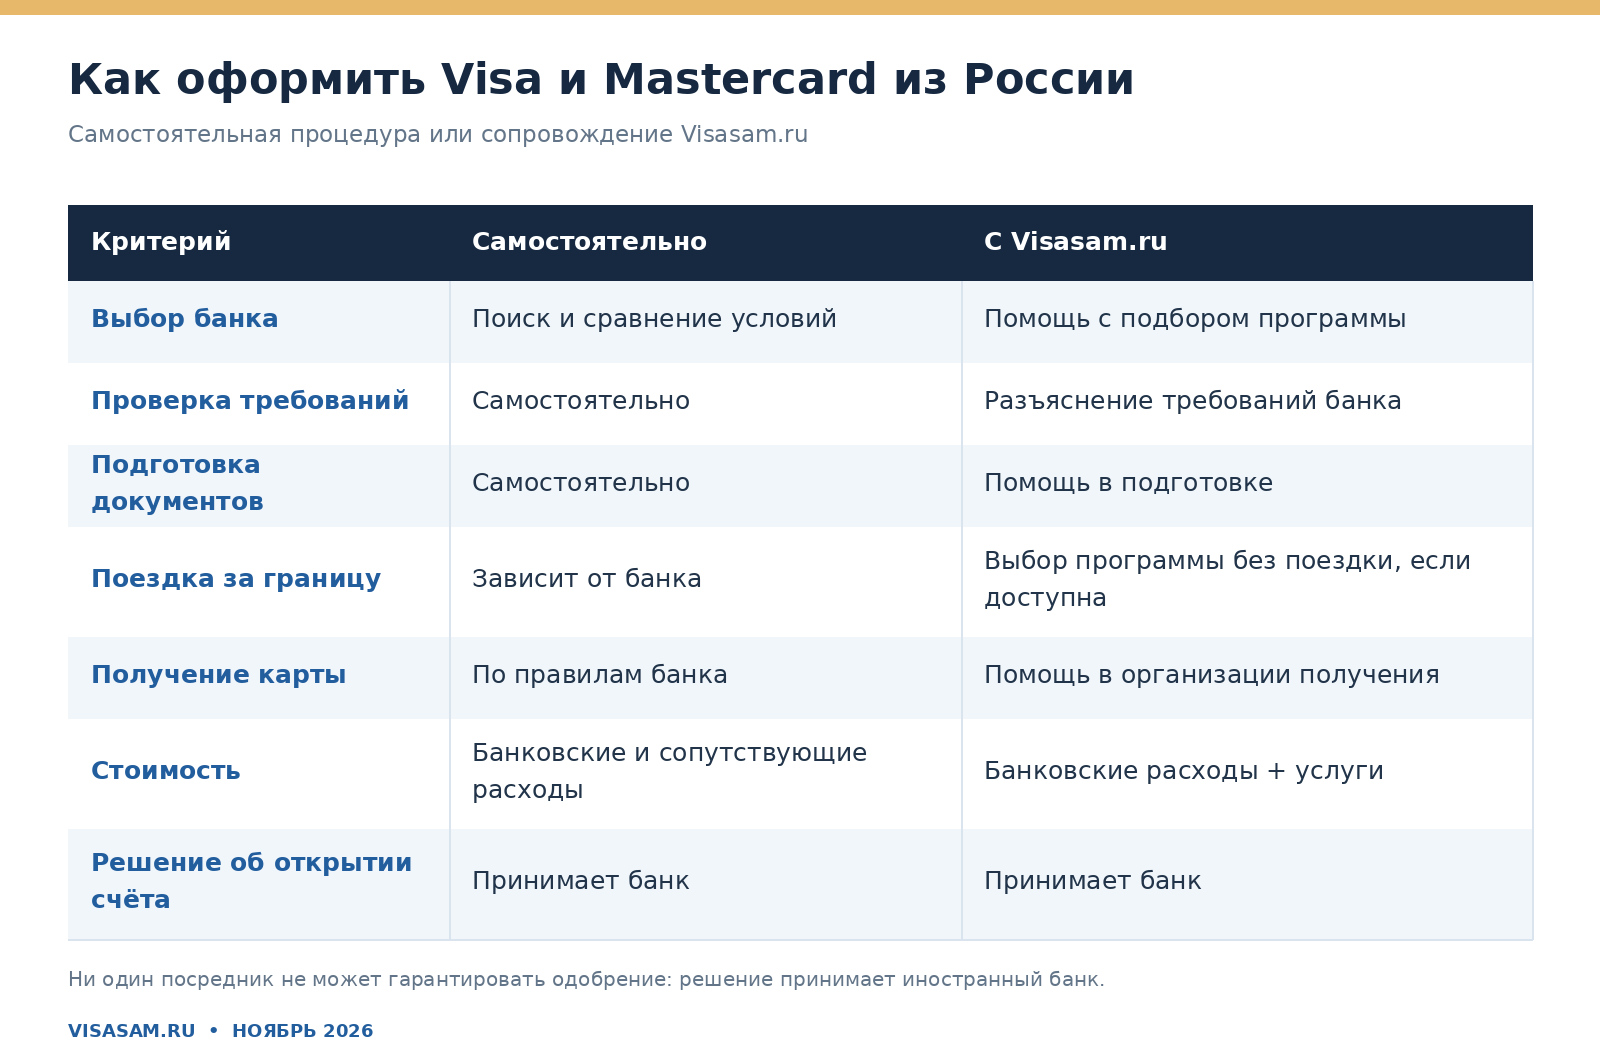
Мы занимаемся оформлением зарубежных банковских карт и помогаем россиянам подобрать подходящий вариант в Кыргызстане, Армении и Таджикистане.
При выборе учитываем валюту счёта, срок действия карты, способы пополнения из России, возможность международных переводов и предполагаемые операции клиента.
Для человека, который собирается несколько раз в год путешествовать, подойдёт один набор банковских услуг. Для предпринимателя, который регулярно оплачивает зарубежные сервисы, могут быть важны другие характеристики.
Узнать доступные варианты и условия оформления можно на наших официальных каналах для связи:
👉 Наш основной Telegram-канал.
👉 Резервный канал в MAX, где будем дублировать информацию.
👉 📩kazkarta2022@gmail.com - электронная почта.
👉 Контакт для связи в 👉 MAX❗
👉 @Kazkarta - также по любым вопросам по оформлению карты Вы всегда, как и раньше, можете писать на наш постоянный аккаунт в телеграмм (мы всегда на связи, но можем ответить не моментально, а в течение дня).
При этом окончательное решение об открытии счёта всегда принимает иностранный банк. Сопровождение не отменяет требования банковской идентификации.
Нужно ли сообщать в налоговую об открытии зарубежной карты
Открытие иностранной банковской карты россиянином само по себе не запрещено российским законодательством.
Но если одновременно открывается банковский счёт за пределами России, возникают обязанности, предусмотренные валютным законодательством.
В общем случае валютные резиденты России должны уведомить Федеральную налоговую службу об открытии иностранного счёта не позднее одного месяца со дня его открытия.
Уведомление можно подать через личный кабинет налогоплательщика, лично, по почте или другим предусмотренным способом.
Дополнительно может возникать обязанность представлять отчёт о движении денежных средств по зарубежному счёту.
Для физических лиц общий срок представления ежегодного отчёта — до 1 июня следующего года.
Есть исключения. Например, для счетов в государствах ЕАЭС и странах, участвующих в предусмотренном информационном обмене, отчёт может не требоваться при соблюдении установленных ограничений по суммам операций или остаткам. Один из применяемых порогов — 600 000 рублей в год.
Также отдельные правила действуют для физических лиц, находящихся за пределами России более 183 дней в течение календарного года.
Поэтому при оформлении иностранной карты необходимо учитывать не только банковские тарифы, но и собственный статус валютного резидента.
Какую Visa или Mastercard я рекомендую оформить в 2026 году
За четыре года использования международных банковских карт я пришёл к выводу, что для большинства россиян важнее всего четыре характеристики: возможность получить карту без поездки, удобство пополнения из России, поддержка зарубежных платежей и наличие полноценного банковского приложения.
По совокупности этих параметров в первую очередь я бы рассматривал карты банков Кыргызстана.
В частности, стоит изучить предложения MBANK, Bakai Bank и Айыл Банка. Они отличаются категориями карт, валютными возможностями и условиями обслуживания нерезидентов.
Если необходима именно Mastercard, дополнительно можно рассмотреть предложения банков Армении и Таджикистана с проверкой доступной процедуры оформления.
Казахстанская eResidency также заслуживает внимания, особенно для клиентов, которые готовы самостоятельно проходить электронную идентификацию и учитывать дополнительные расходы на участие в программе.
Мой основной совет: не выбирайте иностранную карту исключительно по самой низкой стоимости оформления.
Гораздо важнее, сможете ли вы без лишних сложностей пользоваться ею следующие несколько лет, пополнять счёт из России и оплачивать необходимые зарубежные услуги.
При наличии подходящей банковской программы оформить и получить международную Visa или Mastercard можно, оставаясь в России. Главное — заранее проверить требования банка, процедуру идентификации и реальные условия дальнейшего использования карты.