ТОП-6 иностранных банковских карт, которые можно оформить россиянам в 2026 году для оплаты за границей и зарубежных сервисов
Какие иностранные банковские карты можно оформить россиянам в 2026 году дистанционно? Рассмотрим шесть предложений банков Кыргызстана, Армении и других стран СНГ. Сравним условия обслуживания, способы пополнения из России, международные переводы, оплату зарубежных сервисов и возможность аренды автомобиля.
Более 4 лет я использую карты банков стран СНГ, лично посещал Кыргызстан, общался с банковскими специалистами и проверял работу карт в зарубежных поездках.
Сам пользуюсь картами иностранных банков уже четыре года. За это время оплачивал ими покупки в 17 странах, в том числе в Европе, Индии, Таиланде, Вьетнаме и Камбодже. Кроме обычных расходов в путешествиях, использую зарубежные счета для получения международных платежей и покупок в иностранных интернет-магазинах.
В этот рейтинг включил шесть банковских предложений, которые считаю наиболее интересными для россиян в конце 2026 года.
Какие иностранные банковские карты доступны россиянам в 2026 году
После прекращения международного обслуживания российских Visa и Mastercard в 2022 году ситуация существенно изменилась.
Если раньше россияне могли относительно свободно открывать карты в Казахстане, Узбекистане, Грузии и других странах, то теперь требования к нерезидентам стали заметно строже.
Особенно осложнилось дистанционное оформление. Банки проверяют происхождение денежных средств, документы клиента, наличие местной регистрации и основания для открытия счёта.
Наиболее интересные для россиян варианты сегодня сосредоточены в Кыргызстане. Отдельные предложения существуют также в Армении и других странах СНГ.
При выборе банка я обращаю внимание на пять основных критериев:
- Возможность законного оформления карты россиянину, включая дистанционное сопровождение.
- Удобство пополнения из России и обратного перевода денег.
- Стоимость обслуживания, комиссии и валютные курсы.
- Доступность международных платежей, переводов и зарубежных сервисов.
- Надёжность самого банка и возможность пользоваться картой несколько лет.
Важно различать открытие банковского счёта и изготовление пластиковой карты. Не каждый банк, предлагающий доставку пластика, разрешает дистанционную идентификацию нового клиента. В некоторых программах оформление происходит через уполномоченного представителя, по доверенности или с предварительным выполнением банковских требований.
Поэтому возможность удалённого оформления всегда необходимо уточнять для конкретного банка и гражданства клиента.
По всем вопросам удаленного оформления зарубежной банковской карты вы всегда можете писать в наши основные каналы для связи:
👉 Наш основной Telegram-канал.
👉 Резервный канал в MAX, где будем дублировать информацию.
👉 📩kazkarta2022@gmail.com - электронная почта.
👉 Контакт для связи в 👉 MAX❗
👉 @Kazkarta - также по любым вопросам по оформлению карты Вы всегда, как и раньше, можете писать на наш постоянный аккаунт в телеграмм (мы всегда на связи, но можем ответить не моментально, а в течение дня).
1. MBANK Кыргызстана — универсальная карта Visa или Mastercard
Первое место моего рейтинга занимает MBANK Кыргызстана.
Это один из наиболее удобных вариантов для регулярных зарубежных платежей. Именно этой картой я пользуюсь чаще всего.
Главное преимущество — сочетание международной банковской карты с удобными способами перевода денег между Россией и Кыргызстаном.
В банке представлены карты международных платёжных систем Visa и Mastercard. Можно выбрать продукт со счётом в долларах или евро.
Для поездок в Европу я использую евровую карту, а в другие страны обычно беру долларовую.
При оплате в валюте счёта можно избежать дополнительной валютной конвертации. Если покупка совершается в тайских батах, индийских рупиях или вьетнамских донгах, сумма пересчитывается по правилам платёжной системы и банка.
Как пополнять карту MBANK из России
Это одна из причин, по которой я поставил банк на первое место.
В зависимости от российского банка и доступного способа перевода карту можно пополнять:
- По номеру телефона через поддерживаемые трансграничные переводы.
- По номеру банковской карты.
- Через доступные банковские сервисы переводов в Кыргызстан.
В своей практике я использую переводы из Т-Банка и других российских банков.
Деньги при поддерживаемых моментальных переводах обычно поступают быстро, после чего их можно обменять на доллары или евро непосредственно в банковском приложении.
Однако здесь необходимо учитывать два разных расхода: комиссию за перевод и потери при конвертации рублей в валюту.
Даже если отправка денег бесплатная, обменный курс может отличаться от официального.
Для чего подходит MBANK
Помимо расходов в путешествиях, карта представляет интерес для тех, кто получает деньги из-за границы.
Я, например, использую счёт кыргызского банка для получения выплат Google AdSense. Платежи поступают по международным банковским реквизитам.
Также в MBANK доступны международные переводы, включая SWIFT по поддерживаемым направлениям.
Для переводов между картами Visa могут использоваться сервисы Visa Direct, если соответствующее направление поддерживают оба банка.
Ещё один плюс — русскоязычное мобильное приложение. Через него удобно контролировать расходы, обменивать валюту и управлять картами.
Кому рекомендую: путешественникам, людям, регулярно оплачивающим зарубежные сервисы, фрилансерам и тем, кому необходимы международные банковские переводы.
По совокупности характеристик MBANK остаётся моим основным выбором.
2. Айыл Банк Кыргызстана — для валютных переводов и аренды автомобиля
Второе место занимает Айыл Банк, который также предлагает международные карты Visa.
Этот вариант интересен не только путешественникам, но и людям, которые получают заработную плату или другие выплаты из-за границы.
Одно из преимуществ банка — возможность работы со счетами в разных валютах. В рассматриваемой программе доступны счета в 15 валютах, что позволяет организовать хранение и обмен средств без постоянного использования сторонних обменных сервисов.
Карты соответствующих программ могут выпускаться на пять лет.
Получение зарплаты из-за границы
Предположим, человек работает на европейскую или американскую компанию и получает зарплату в долларах.
Для него важна не только возможность оплатить покупку картой, но и наличие банковских реквизитов для входящего международного перевода.
После получения денег на счёт можно использовать валюту для зарубежных расходов либо обменять её и перевести средства в Россию доступным способом.
При этом необходимо заранее выяснить, принимает ли банк переводы от конкретного работодателя, в какой валюте и какие документы потребуются для подтверждения источника дохода.
Возможности пополнения
У Айыл Банка есть несколько вариантов перевода средств из России.
В рассматриваемой программе предусмотрено пополнение с российских банковских карт, а также использование привязанной карты «Мир» через приложение банка.
Такой способ удобен тем, что не требуется каждый раз вводить реквизиты получателя.
Но доступность стягивания денег с российской карты зависит от банка-эмитента, действующих ограничений и условий самого сервиса.
Кредитный BIN и аренда автомобиля
Отдельная причина обратить внимание на некоторые карты Айыл Банка — характеристики BIN, то есть первых цифр номера карты, по которым платёжные системы и торговые организации определяют её эмитента и тип.
В отдельных карточных продуктах BIN может определяться как кредитный.
Это бывает полезно при аренде автомобилей за границей.
Однако кредитный BIN сам по себе не означает, что карту обязательно примет прокатная компания. Некоторые международные прокатчики требуют полноценную кредитную карту, выпущенную на имя основного водителя, и могут дополнительно проверять её характеристики.
Поэтому перед бронированием автомобиля необходимо проверить правила конкретного прокатчика и убедиться, что карта подходит для блокировки депозита.
Кому рекомендую: людям, получающим доходы из-за рубежа, путешественникам с регулярными валютными расходами и клиентам, которым нужна именная карта для аренды автомобиля.
3. Bakai Bank — иностранная Visa для россиян без загранпаспорта
Третье место занимает Bakai Bank — ещё один банк Кыргызстана с международными картами Visa.
Его основное преимущество в рассматриваемой программе оформления — возможность подачи документов по внутреннему российскому паспорту.
Для россиян, у которых нет действующего загранпаспорта, это может быть определяющим фактором при выборе зарубежного банка.
Разумеется, окончательный перечень документов устанавливает банк. Для отдельных операций и процедур идентификации могут потребоваться дополнительные сведения.
Условия карты Bakai Bank
В рамках рассматриваемого предложения можно получить долларовую Visa со сроком действия до пяти лет.
В своём видео я указывал стоимость обслуживания около 20 долларов в год.
Но у банка существует несколько карточных продуктов, поэтому перед оформлением необходимо проверять стоимость именно выбранного продукта.
В Bakai Bank предусмотрены международные карточные операции, а также переводы по поддерживаемым направлениям.
Для россиян особенно важно, что пополнение карты может осуществляться из российских банков через доступные трансграничные сервисы.
Я использую карту Bakai Bank как дополнительную зарубежную карту. Она подходит для обычных покупок, расходов в поездках и расчётов в иностранной валюте.
Когда стоит выбрать Bakai Bank
На мой взгляд, этот вариант следует рассматривать в первую очередь в трёх ситуациях.
Первая — у человека нет заграничного паспорта, но необходима иностранная банковская карта.
Вторая — уже есть карта другого кыргызского банка и хочется получить резервную Visa.
Третья — нужна относительно простая долларовая карта без необходимости оформлять дорогой премиальный продукт.
Для путешественников наличие двух карт разных банков особенно полезно. Если одна карта временно не проходит в терминале или интернет-магазине, можно воспользоваться второй.
Кому рекомендую: россиянам без загранпаспорта и тем, кому нужна дополнительная иностранная Visa на длительный срок.
4. Карта другого банка Кыргызстана — для срочного оформления за 1–2 дня
Четвёртый вариант предназначен прежде всего для людей, которым нужна иностранная карта в максимально короткий срок.
В некоторых банковских программах Кыргызстана можно организовать выпуск неименной пластиковой карты за один-два рабочих дня.
Это актуально, если через несколько дней предстоит поездка в Европу, Турцию, Таиланд или другую страну, а действующей международной карты ещё нет.
Основное отличие такого продукта — отсутствие имени владельца на пластиковой карте.
При этом карта должна быть выпущена на конкретного идентифицированного клиента банка. Неименной пластик не означает анонимный банковский счёт.
Чем отличается неименная карта от именной
Для обычных покупок в магазине или кафе имя на пластике, как правило, не играет решающей роли.
Но при определённых операциях возникают ограничения.
Например, при аренде автомобиля компания может потребовать карту с напечатанными именем и фамилией основного водителя.
Аналогичные дополнительные проверки иногда встречаются в гостиницах, особенно при блокировке страхового депозита.
Поэтому для короткой туристической поездки неименная карта может оказаться достаточной, а для регулярной аренды автомобилей я рекомендую заказывать именную.
В рассматриваемой программе срок выпуска именной карты составляет примерно три-пять рабочих дней до отправки. Доставка рассчитывается отдельно.
Когда срочный выпуск действительно оправдан
Если человек вылетает через несколько дней, ждать изготовления персонализированной карты другого банка бывает неудобно.
Быстрая карта позволяет решить основные задачи: оплатить проживание, рассчитаться в магазине, приобрести билеты и иметь доступ к собственным средствам за границей.
После поездки можно дополнительно оформить именную карту с более широкими возможностями.
Кому рекомендую: тем, кто срочно собирается за границу и не располагает несколькими неделями для оформления.
Название банка и действующие сроки конкретной программы можно уточнить у специалистов Visasam.ru.
5. Mastercard банка Армении — для Apple Pay и Google Pay
Пятая карта отличается от предыдущих прежде всего возможностью использования мобильных платёжных сервисов.
В рассматриваемом предложении банка Армении выпускается Mastercard, которую можно подключать к Apple Pay и Google Pay при соблюдении требований банка, устройства и региона обслуживания.
Для владельцев iPhone это существенное преимущество.
После прекращения поддержки российских карт в Apple Pay многие привыкли снова пользоваться пластиком. При наличии совместимой иностранной карты бесконтактная оплата телефоном становится доступной.
Зачем оформлять Mastercard, если уже есть Visa
Я рекомендую рассматривать армянскую Mastercard как дополнение к кыргызской Visa.
Причина не в том, что одна платёжная система обязательно лучше другой.
Две карты разных банков и платёжных систем обеспечивают дополнительную устойчивость при поездках.
Например, если конкретный интернет-магазин отклоняет одну карту, можно попробовать другую. Однако причина отказа не всегда связана с платёжной системой — иногда ограничения устанавливает сам продавец или банк.
В рассматриваемой программе армянского банка также предусмотрены счета в долларах и евро и возможность входящих SWIFT-переводов.
Это интересно людям, которые получают международные платежи или регулярно рассчитываются с зарубежными компаниями.
Оплата зарубежных сервисов
Иностранная Mastercard может использоваться для оплаты международных подписок, покупок в интернет-магазинах, бронирований отелей и других разрешённых операций.
Её также можно попробовать привязать к PayPal, Alipay и WeChat Pay, если конкретная страна регистрации аккаунта, банк и платёжный сервис поддерживают такую привязку.
Следует учитывать, что привязка карты не гарантирует проведение всех последующих платежей.
Кому рекомендую: владельцам iPhone, которым необходим Apple Pay, пользователям Google Pay, а также людям, желающим иметь Mastercard другого банка в дополнение к Visa Кыргызстана.
6. Карта крупного банка СНГ — оформление без доверенности и получение международных переводов
Шестое предложение особенно интересно россиянам, которые уже находятся за границей.
Например, человек проживает в Европе или Азии, получает деньги из России либо зарубежной компании, но не имеет возможности лично приехать в страну открытия счёта.
Одним из преимуществ рассматриваемой программы является оформление без нотариальной доверенности при выполнении установленной процедуры идентификации клиента.
Это позволяет избежать дополнительных расходов и сложностей, связанных с посещением консульства или оформлением нотариальных документов.
Условия банковского предложения
По данным программы, представленной в моём видео:
- Карта выпускается на срок до пяти лет.
- Предусмотрены долларовые и евровые счета.
- Есть варианты международных банковских переводов.
- Возможно пополнение из России по поддерживаемым каналам.
- Предусмотрена доставка пластика за границу.
- Стоимость обслуживания рассматриваемой карты составляет около 50 долларов.
Для путешественников также представляет интерес возможность использования именной карты при аренде автомобиля, если её характеристики соответствуют требованиям прокатчика.
Отдельно отмечу возможность получать международные переводы по банковским реквизитам.
Это важно для россиян, работающих с иностранными заказчиками.
Например, при получении заработной платы из зарубежной компании можно зачислить деньги на иностранный банковский счёт и использовать их для повседневных расходов либо перевести в Россию по доступному направлению.
Кому рекомендую: россиянам, проживающим за границей, удалённым сотрудникам иностранных компаний и тем, кому важно оформить карту без нотариальной доверенности.
Сравнение шести иностранных банковских карт для россиян
Основные характеристики рассматриваемых банковских предложений:
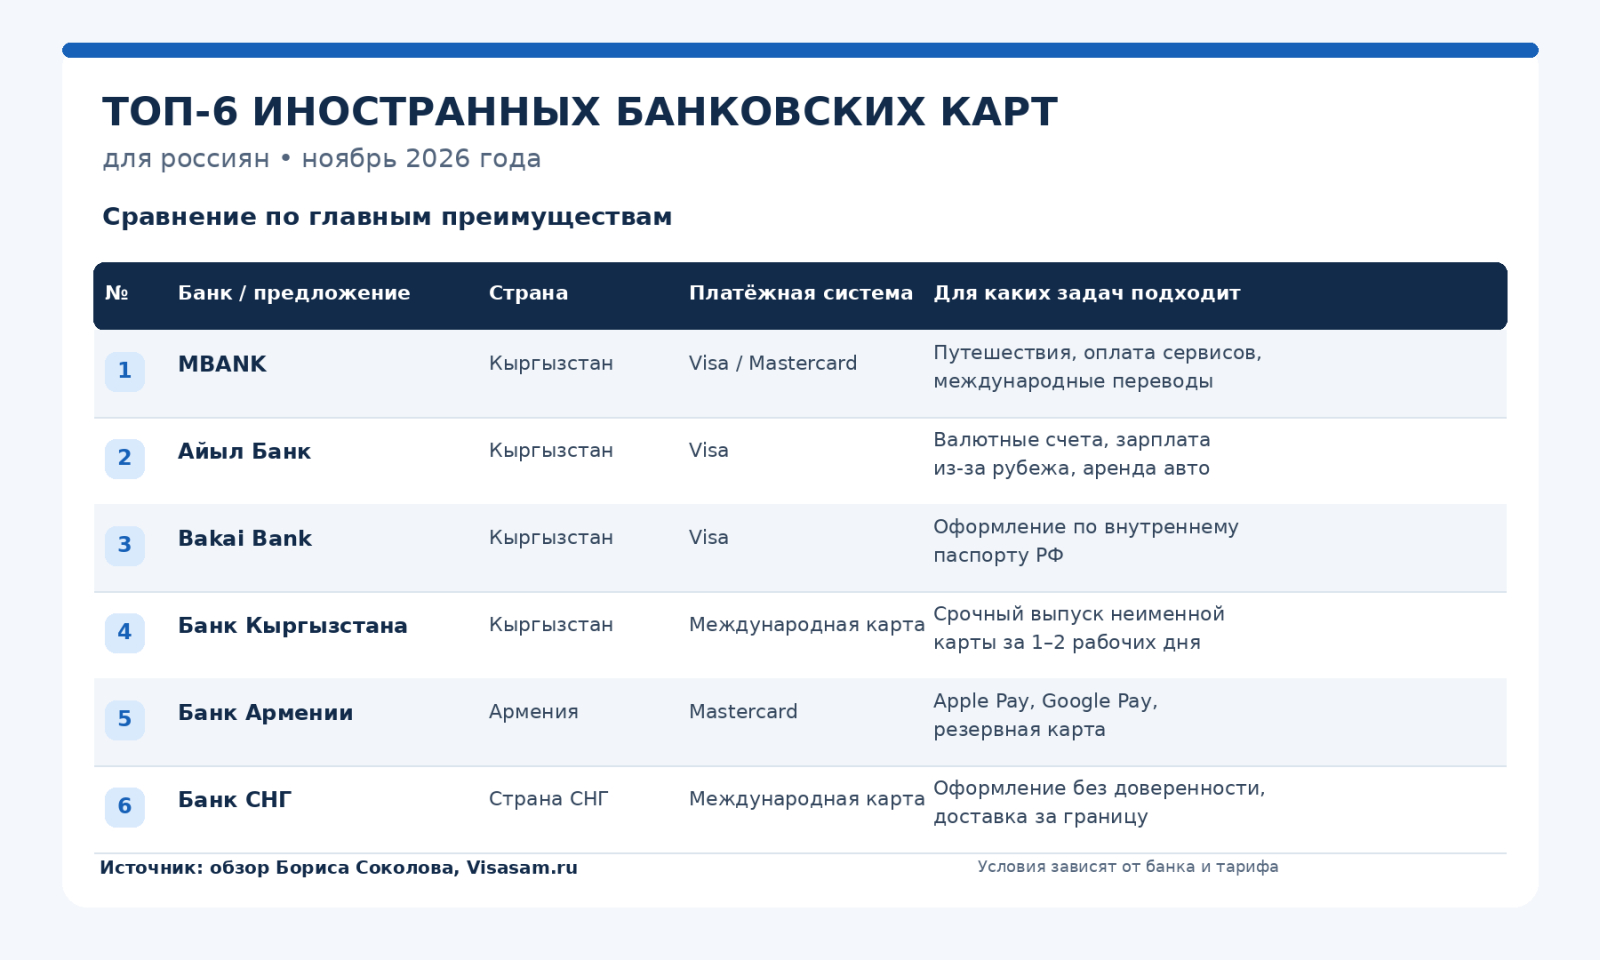
Все варианты предусматривают оформление полноценного банковского продукта, а не покупку платёжных реквизитов стороннего финтех-сервиса.
При этом конкретные условия зависят от гражданства, документов клиента, выбранного тарифа и процедуры открытия счёта.
Как пополнить иностранную банковскую карту из России
На практике удобство пополнения иногда оказывается важнее небольшой разницы в годовом обслуживании.
Я предпочитаю карты, на которые можно быстро переводить деньги с российских банковских счетов, а затем обменивать рубли на нужную валюту.
Переводы по номеру телефона
Один из наиболее удобных способов — перевод через мобильное приложение российского банка с выбором Кыргызстана в качестве страны получателя.
Такой функционал есть у ряда российских банков, хотя перечень кыргызских банков-получателей, комиссии и лимиты отличаются.
По отдельным направлениям переводы могут быть бесплатными.
Переводы по номеру карты
Второй вариант — отправка средств по номеру иностранной карты через поддерживаемые трансграничные сервисы.
Это позволяет обойтись без ввода полных банковских реквизитов.
Однако необходимо заранее проверить не только комиссию российского банка, но и валюту зачисления.
Сколько денег теряется на обмене
Предположим, необходимо пополнить зарубежную карту на сумму, эквивалентную 100 000 рублей.
Если совокупные потери на переводе и обмене составят 1%, расходы будут равны 1 000 рублей. При 2% — уже 2 000 рублей.
Это расчётный пример, а не тариф конкретного банка.
Поэтому всегда стоит сравнивать итоговую сумму долларов или евро, которая поступит на счёт, а не только заявленную комиссию за перевод.
При регулярных переводах разница может быть существенной.
Также важно иметь возможность вернуть деньги обратно в Россию. Некоторые кыргызские банковские приложения позволяют это сделать без посещения отделения через поддерживаемые каналы переводов.
Какая иностранная карта подходит для оплаты Booking, ChatGPT и других сервисов
Для онлайн-платежей обычно достаточно полноценной международной Visa или Mastercard с разрешёнными интернет-операциями.
Такие карты могут использоваться для бронирования жилья, покупки авиабилетов, оплаты хостинга, программного обеспечения и других зарубежных услуг.
Однако необходимо учитывать, что у разных сервисов собственные правила.
Например, некоторые сайты анализируют страну выпуска карты, адрес регистрации пользователя и регион аккаунта.
Поэтому даже действующая иностранная карта не гарантирует успешную оплату на абсолютно любом сайте.
Для постоянных подписок я рекомендую использовать отдельную карту, на которой находится сумма, необходимая для ближайших списаний. Основные средства удобнее держать на другом банковском счёте.
Также полезно иметь резервную карту другого банка.
В моём случае кыргызские карты успешно использовались для покупок в американских и европейских интернет-магазинах, в том числе там, где возникали ограничения с картами других стран.
Почему я не рекомендую российские UnionPay как основную карту для путешествий
В России по-прежнему доступны отдельные карты платёжной системы UnionPay, но их международное использование существенно ограничено.
Проблема заключается не только в географии приёма UnionPay, но и в санкционных ограничениях конкретных российских банков.
Даже наличие логотипа UnionPay на терминале не гарантирует прохождение операции.
В моей практике карты российских банков UnionPay работали нестабильно: в некоторых поездках удавалось оплатить примерно две-три покупки из десяти попыток.
Для туриста такой результат неприемлем, особенно когда необходимо гарантированно оплатить гостиницу или другую обязательную услугу.
Отдельная проблема — невозможность надёжно использовать российские UnionPay для международных подписок и большинства привычных зарубежных интернет-сервисов.
Поэтому я рассматриваю их только как дополнительный инструмент для отдельных направлений, но не как замену полноценной Visa или Mastercard иностранного банка.
Какие зарубежные банковские карты я не советую оформлять
За последние годы появилось множество предложений от посредников и финтех-компаний.
Некоторые сервисы обещают выпустить иностранную виртуальную карту за несколько минут без проверки документов и открытия полноценного банковского счёта.
Я не считаю такой вариант равноценной заменой карте лицензированного банка.
Здесь важно понимать разницу между банковской картой, выпущенной непосредственно банком, и платёжным продуктом стороннего сервиса.
У финтех-компании может быть банк-партнёр или лицензированный платёжный эмитент, но условия хранения денег, блокировки операций и возврата остатков будут отличаться от обычного банковского обслуживания.
Кроме того, некоторые виртуальные карты имеют ограничения на международные переводы, аренду автомобиля, возврат платежей и использование в отдельных интернет-магазинах.
Особенно осторожно я отношусь к предложениям с анонимными посредниками, пополнением через криптовалюту и отсутствием понятной информации о юридическом лице и эмитенте карты.
Почему не включил в рейтинг банки Беларуси
Карты белорусских банков по-прежнему могут представлять интерес для определённых задач, но санкционные риски здесь выше, чем у многих рассматриваемых банков Кыргызстана и Армении.
Часть банков Беларуси уже столкнулась с ограничениями международных платёжных систем и зарубежных торговых организаций.
Поэтому карта, которая сегодня успешно работает в одной стране, может оказаться непригодной для оплаты в другом регионе.
Я лично сталкивался с ситуациями, когда покупка с белорусской карты не проходила в европейском интернет-магазине, а с кыргызской Visa оплачивалась успешно.
Это не означает, что все белорусские карты перестали работать за границей. Однако для человека, который оформляет новую карту специально для международных платежей на несколько лет, страновой и санкционный риск имеет большое значение.
Как оформить иностранную банковскую карту дистанционно в 2026 году
Перед подачей заявки необходимо выбрать банковский продукт и выяснить, какая процедура идентификации предусмотрена для граждан России.
В одних случаях может потребоваться личное посещение банка, в других — оформление документов через представителя, в третьих действуют отдельные процедуры удалённого обслуживания.
Сам факт доставки карты курьером ещё не означает, что банк разрешает открывать новый счёт дистанционно.
Мы рекомендуем заранее проверить необходимый комплект документов, срок изготовления, стоимость выпуска и обслуживания карты, а также условия её активации.
При передаче пластика клиенту важно убедиться, что карта оформлена на его имя, а доступ к мобильному приложению и подтверждению платежей находится исключительно под его контролем.
Самостоятельное оформление или помощь специалистов
Самостоятельная поездка в Кыргызстан может быть разумным вариантом, если человек и так планирует посетить страну.
Но если единственная цель поездки — открытие банковского счёта, нужно учитывать дополнительные расходы.
Например, в стоимость поездки входят авиабилеты, проживание, местный транспорт и время, потраченное на посещение банка.
Кроме того, поездка сама по себе не гарантирует одобрение заявки. Банк вправе запросить документы и отказать в обслуживании по результатам проверки.
Оформление через Visasam.ru
Визово-эмиграционный центр Visasam.ru работает с 2014 года и помогает россиянам подбирать зарубежные банковские продукты, соответствующие их задачам.
Мы консультируем по действующим программам, необходимым документам, возможностям оформления без поездки и организации доставки карт.
В зависимости от банка и программы доступны различные варианты оформления и доставки в Россию или другие страны.
Для получения актуальных условий можно обратиться через официальный сайт Visasam.ru.
Важно пользоваться только официальными контактами компании. На рынке встречаются случаи, когда мошенники создают похожие аккаунты и предлагают банковские карты по существенно заниженным ценам.
Нужно ли уведомлять ФНС об иностранном банковском счёте
Один из вопросов, который необходимо учитывать после открытия зарубежной карты, — требования российского валютного законодательства.
По общему правилу физическое лицо — валютный резидент России должно уведомить ФНС об открытии зарубежного банковского счёта не позднее одного месяца.
Уведомление можно подать через личный кабинет налогоплательщика.
Для граждан, которые проводят за пределами России более 183 дней в календарном году, предусмотрены специальные исключения и условия.
Отчётность о движении денег по зарубежным счетам зависит от страны банка, оборотов, остатков и статуса владельца. В частности, для счетов в странах ЕАЭС существуют исключения при соблюдении установленных законом условий.
Поэтому после оформления карты стоит отдельно определить свои обязанности перед ФНС. Наличие карты иностранного банка не освобождает от соблюдения российского законодательства.
Какую иностранную банковскую карту выбрать в 2026 году — мой вывод
За четыре года использования зарубежных банковских карт я пришёл к выводу, что выбирать их следует под конкретные задачи.
Если нужна одна универсальная карта для путешествий, зарубежных интернет-магазинов и регулярного пополнения из России, я бы в первую очередь рассматривал MBANK Кыргызстана.
Для получения зарплаты из-за границы и работы с валютными счетами интересным вариантом остаётся Айыл Банк.
Если нет заграничного паспорта, следует изучить программу оформления Bakai Bank.
При срочной зарубежной поездке можно рассмотреть карту кыргызского банка с ускоренным выпуском.
Для владельцев iPhone, которым нужен Apple Pay, а также для диверсификации между Visa и Mastercard подойдёт рассматриваемая карта банка Армении.
А россиянам, постоянно проживающим за границей, стоит обратить внимание на предложение банка СНГ с оформлением без доверенности.
Лично я предпочитаю использовать не одну, а несколько банковских карт разных банков. Это позволяет разделять расходы, выбирать подходящую валюту и иметь резервный платёжный инструмент.
При этом не стоит ориентироваться исключительно на стоимость выпуска. Гораздо важнее, чтобы банк был надёжным, карта соответствовала реальным задачам, а обслуживание оставалось удобным в течение всего срока действия.
Подробный видеообзор шести иностранных банковских карт 2026 года можно посмотреть на моём YouTube-канале: