Как оформить карту банка Киргизии россиянам в 2026 году: как россиянам открыть Visa и Mastercard банков Киргизии удалённо без поездки
Россияне в 2026 году продолжают оформлять банковские карты Киргизии Visa и Mastercard для путешествий, оплаты зарубежных сервисов, получения международных переводов и хранения денег в иностранной валюте. Отдельные банковские программы позволяют открыть счёт дистанционно, без поездки в Бишкек и личного посещения отделения. Рассказываю на собственном опыте, какие банки Киргизии стоит рассматривать, как оформить карту удалённо, пополнять её из России и избежать ошибок, из-за которых банковский пластик иногда оказывается бесполезным.
 Основатель визово-эмиграционного центра Visasam.ru, эксперт по международным банковским картам и путешествиям.
Почему россияне оформляют банковские карты Киргизии в 2026 году
За последние несколько лет Киргизия стала одним из наиболее востребованных направлений для открытия зарубежных банковских карт гражданами России. Причина заключается не только в возможности получить международную Visa или Mastercard.
Киргизские банки предлагают продукты, с которыми можно оплачивать зарубежные покупки, получать деньги из других стран, пользоваться валютными счетами и переводить средства между Россией и Киргизией.
Я лично пользуюсь картами нескольких банков Киргизии. За последние годы проверял их работу в США, европейских странах, Вьетнаме, Таиланде и других государствах Азии, а также во время поездок по Центральной и Латинской Америке.
Для меня важна не сама возможность получить пластиковую карту, а то, насколько удобно пользоваться ею каждый день.
Например, перед поездкой можно перевести рубли из российского банка на иностранный счёт, обменять их на доллары или евро, оплатить гостиницу через Booking, купить авиабилеты и снимать наличные в банкоматах.
При необходимости эта же карта может использоваться для оплаты зарубежных сервисов, международных переводов или получения доходов от иностранного работодателя.
У отдельных банков Киргизии есть продукты со сроком действия до пяти-шести лет. Это удобно: не требуется ежегодно заниматься перевыпуском и организацией новой доставки.
Но важно понимать: не все киргизские карты одинаковы. Даже два продукта одного банка могут различаться комиссиями, валютами, возможностью международных переводов и условиями обслуживания нерезидентов.
Поэтому рассмотрим, как правильно выбрать банк и оформить карту в 2026 году.
Можно ли россиянину открыть карту банка Киргизии без ВНЖ и местной регистрации
Гражданство России само по себе не является препятствием для открытия банковского счёта в Киргизии.
В зависимости от банка и выбранной программы нерезидент может оформить счёт с использованием иностранного паспорта и других документов, необходимых для идентификации.
При этом банк имеет право запросить дополнительную информацию о клиенте, его доходах, источниках происхождения денег и целях использования счёта.
Наличие вида на жительство Киргизии не является универсальным обязательным условием для каждого банковского продукта.
Однако отдельные банки могут требовать местную регистрацию, дополнительные документы или выполнение определённых условий.
Важное отличие 2026 года от ситуации нескольких лет назад — усиление банковских проверок.
Финансовые организации внимательнее относятся к идентификации нерезидентов и операциям, связанным с международными переводами. Это связано с противодействием мошенничеству, использованием подставных лиц, отмыванием денег и соблюдением санкционных ограничений.
Поэтому даже при наличии действующего паспорта банк не обязан автоматически одобрить открытие счёта.
В каких банках Киргизии россияне могут оформить Visa или Mastercard
В Киргизии действует несколько банков, предлагающих международные карточные продукты.
При выборе рекомендую обратить внимание на MBANK, Бакай Банк, Айыл Банк, KSB и Элдик Банк.
У каждого из них собственная инфраструктура, тарифы, порядок идентификации и условия обслуживания нерезидентов.
MBANK: удобное приложение и переводы из России
MBANK представляет интерес прежде всего для пользователей, которым важны мобильный банкинг, валютные операции и возможность пополнения счёта из России.
В зависимости от продукта доступны международные карты Visa и валютные счета.
Я пользуюсь картами этого банка в зарубежных поездках. В числе наиболее полезных функций отмечу возможность работать с несколькими валютами, совершать переводы и оплачивать иностранные покупки.
Однако условия дистанционного оформления для нового клиента-нерезидента нужно уточнять отдельно. Возможность пользоваться приложением онлайн не равнозначна праву открыть новый счёт удалённо.
Бакай Банк: банковские карты для путешествий и повседневных платежей
Бакай Банк также работает с международными карточными продуктами.
Он интересен россиянам, которым нужны валютные счета, оплата зарубежных покупок и переводы между странами.
При сравнении продуктов стоит отдельно изучать комиссии за снятие наличных, лимиты, конвертацию валют и доступные способы пополнения из России.
Для некоторых пользователей существенным преимуществом становится возможность перевода средств через поддерживаемые российские платёжные каналы.
Айыл Банк: международные карты на длительный срок
Айыл Банк — ещё один вариант для россиян, которым требуется зарубежная банковская карта для регулярного использования.
Особенно интересны отдельные продукты Visa с длительным сроком действия, валютными счетами и возможностями для зарубежных расчётов.
При выборе нужно обращать внимание на классификацию карты, её BIN, ограничения на снятие наличных и условия международных переводов.
Например, для аренды автомобиля может быть полезен карточный продукт с кредитной классификацией, если он соответствует требованиям конкретной прокатной компании.
KSB и Элдик Банк: дополнительные варианты
Эти банки также стоит включать в сравнение.
Выбор зависит от конкретных задач: кому-то важны международные платежи, другому — возможность получить входящий SWIFT, третьему — удобство перевода денег из России.
В 2026 году невозможно рекомендовать банк только по названию. Сначала нужно определить необходимые функции, а затем проверить, доступны ли они выбранному клиенту и карточному продукту.
Сравнение банков Киргизии
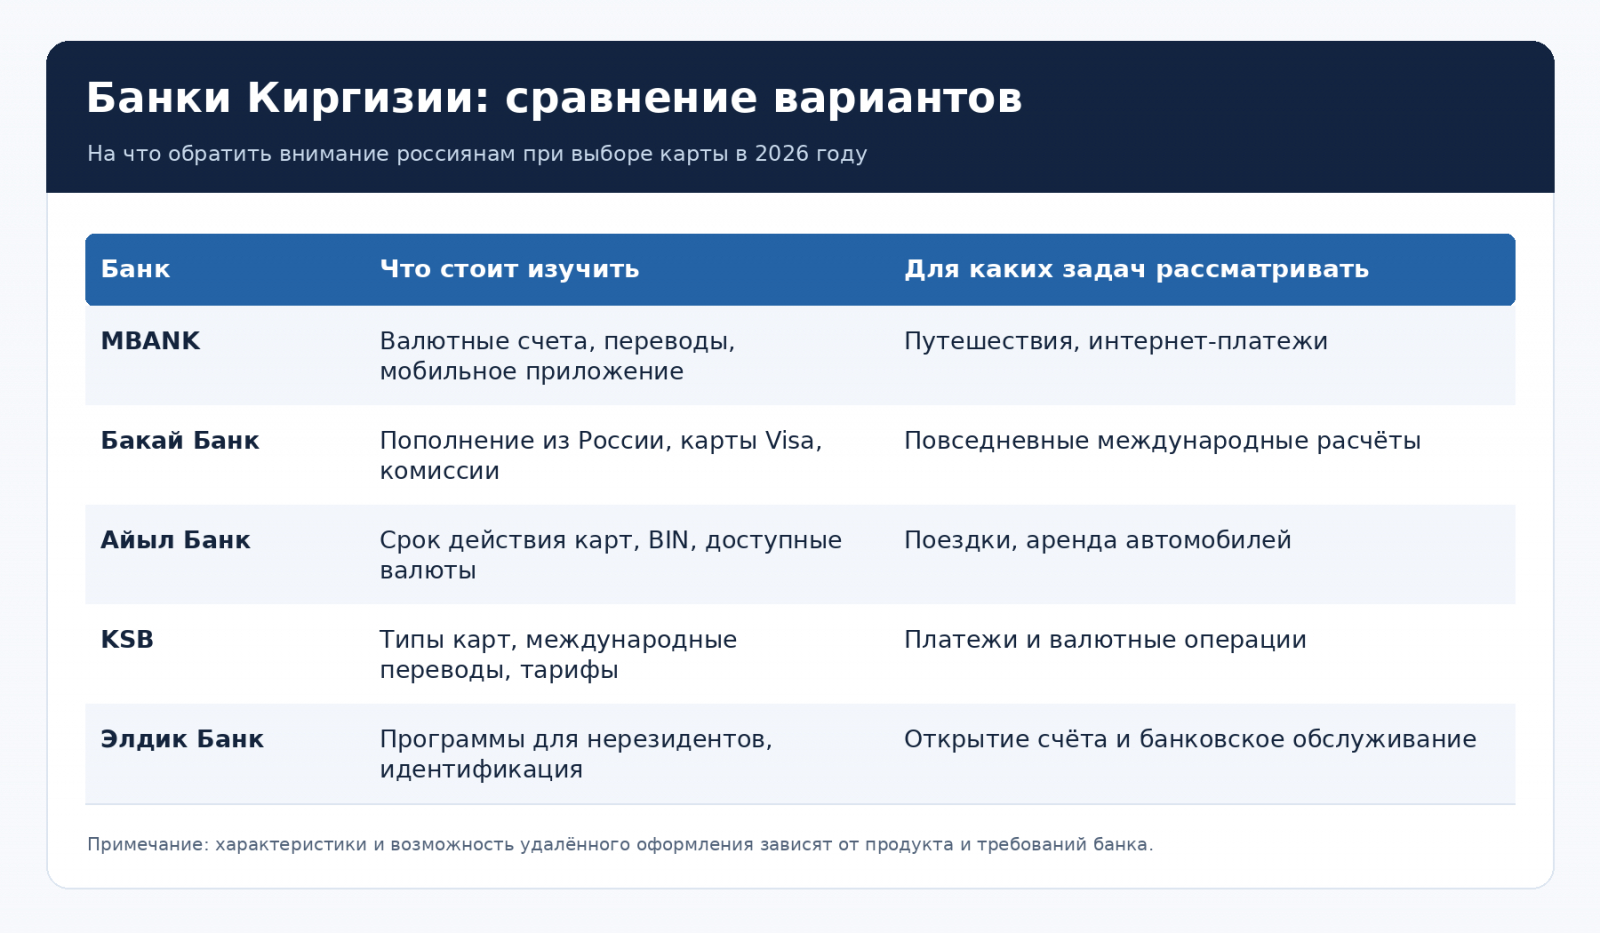
Таблица показывает направления для сравнения, а не гарантирует наличие дистанционного оформления или определённой услуги у каждого банка.
Как открыть карту Киргизии удалённо без поездки в Бишкек
Это один из главных вопросов, который задают россияне.
В 2026 году дистанционное открытие банковского счёта в Киргизии возможно по отдельным программам, но не является общедоступной услугой любого банка.
В законодательстве Киргизии предусмотрена возможность удалённой идентификации нерезидентов с использованием разрешённых информационных систем и механизмов проверки через агента.
Однако конкретная процедура определяется банком с учётом требований законодательства и внутренних правил.
На практике это означает, что даже если банк не предлагает обычному клиенту открыть карту самостоятельно через мобильное приложение, у него могут существовать другие разрешённые процедуры работы с нерезидентами.
При этом услуги посредника не заменяют банковскую идентификацию, а решение об открытии счёта всегда принимает банк.
Шаг 1. Выбрать банк и нужный тип карты
Сначала необходимо определить, зачем нужна карта.
Если планируются путешествия, важны условия оплаты за границей и снятия наличных.
Если человек работает на иностранную компанию, необходим валютный счёт с возможностью получения международных переводов.
Если требуется бронировать автомобили, стоит проверить классификацию карты и требования прокатных компаний.
Для оплаты иностранных подписок может быть достаточно обычной международной дебетовой карты.
Шаг 2. Подготовить документы
В зависимости от банка потребуются:
- Заграничный паспорт гражданина России.
- Заполненная банковская анкета.
- Номер телефона, доступный для банковских уведомлений.
- Сведения о месте проживания.
- Информация о трудовой деятельности и источнике доходов.
- Дополнительные документы по запросу банка.
В отдельных случаях банк может запросить подтверждение адреса, происхождения денег, местную регистрацию или иные сведения.
Важно предоставлять только достоверную информацию. Использование фиктивной регистрации, поддельных документов или чужих персональных данных может привести к отказу в открытии счёта и другим последствиям.
Шаг 3. Пройти банковскую идентификацию
Идентификация может включать проверку документов, анкетных данных, фото или видеоидентификацию, если такие механизмы предусмотрены выбранной программой.
Эта процедура называется KYC — Know Your Customer, или «Знай своего клиента».
Банк должен понимать, кому открывается счёт, для каких целей и какие операции предполагается совершать.
Шаг 4. Дождаться открытия счёта и выпуска карты
После проверки документов банк принимает решение.
При положительном результате открывается банковский счёт и выпускается именная карта.
По отдельным программам выпуск может занимать несколько рабочих дней. Но сроки не гарантированы и зависят от сложности проверки.
Шаг 5. Получить карту в России или другой стране
Если банковская программа предусматривает доставку, пластиковую карту можно получить курьерской службой без самостоятельной поездки в Киргизию.
В моей практике карты доставлялись как в Россию, так и в другие зарубежные страны.
Карта поступает в защитной упаковке, а пользователь получает инструкции по её активации.
Шаг 6. Активировать карту самостоятельно
После получения необходимо установить официальное приложение банка, пройти предусмотренные процедуры доступа и установить PIN-код.
В зависимости от банка для активации могут потребоваться подтверждение личности, SMS-код или дополнительная проверка.
После успешной активации карта становится доступной для предусмотренных банком операций.
Важно: до оформления стоит убедиться, что выбранный банк допускает именно тот способ дистанционной идентификации и активации, который предлагают использовать. Получение пластикового носителя ещё не гарантирует возможность пользоваться счётом.
Дистанционное оформление карты Киргизии с нашей помощью
Мы в Visasam.ru помогаем россиянам подобрать и оформить банковские карты Киргизии и других стран СНГ.
Наш проект работает с 2014 года. За это время мы накопили опыт взаимодействия с иностранными финансовыми организациями и сопровождения клиентов при подготовке документов.
Перед оформлением мы уточняем актуальные требования партнёров, поскольку банковские правила меняются, иногда достаточно быстро.
В зависимости от доступной программы клиенту может быть предложено дистанционное оформление без поездки в Киргизию, с доставкой готовой карты в Россию или другую страну.
При этом банковский счёт открывается непосредственно на имя клиента, а не на сотрудника или посредника.
Условия, стоимость и доступность дистанционного оформления необходимо уточнять на дату обращения.
По всем вопросам удаленного оформления зарубежной банковской карты вы всегда можете писать в наши основные каналы для связи:
👉 Наш основной Telegram-канал.
👉 Резервный канал в MAX, где будем дублировать информацию.
👉 📩kazkarta2022@gmail.com - электронная почта.
👉 Контакт для связи в 👉 MAX❗
👉 @Kazkarta - также по любым вопросам по оформлению карты Вы всегда, как и раньше, можете писать на наш постоянный аккаунт в телеграмм (мы всегда на связи, но можем ответить не моментально, а в течение дня).
Как пополнить банковскую карту Киргизии из России в рублях
Возможность быстро переводить деньги из России — одно из ключевых преимуществ банков Киргизии перед многими другими зарубежными направлениями.
Например, человек может открыть карту европейского или азиатского банка, но столкнуться с тем, что её пополнение из России требует нескольких промежуточных переводов, обмена валюты и дополнительных комиссий.
С киргизскими банками ситуация зачастую проще.
В зависимости от банка и используемого платёжного маршрута доступны переводы из Сбербанка, Т-Банка, ВТБ, Альфа-Банка и других российских финансовых организаций.
Пополнение через Т-Банк
Один из наиболее удобных способов, которыми я пользовался лично, — перевод рублей из Т-Банка на счёт в Киргизии.
В отдельных направлениях деньги можно отправить по номеру телефона или другим реквизитам, предусмотренным банковским приложением.
Зачисление нередко происходит за несколько секунд или минут.
При этом необходимо учитывать два разных показателя:
Комиссия за перевод. По определённым направлениям она может составлять 0%.
Курс обмена рублей на иностранную валюту. Он устанавливается банком или платёжным сервисом, участвующим в операции.
Например, если официальный курс составляет 80 рублей за доллар, а фактический курс обмена — 81,50 рубля, то потери на конвертации составят приблизительно 1,9%.
Поэтому перевод без комиссии не означает, что покупка долларов происходит точно по курсу Банка России.
В используемых мной банковских продуктах разница с ориентиром российского валютного рынка в отдельных случаях составляла менее двух рублей за доллар. Однако это пример конкретных операций, а не гарантированный курс.
Пополнение из Сбербанка, ВТБ и Альфа-Банка
Некоторые российские банки поддерживают переводы в Киргизию через специальные международные направления.
Процедура обычно выглядит следующим образом: клиент выбирает страну, банк получателя, указывает необходимые реквизиты и подтверждает перевод.
Перед отправкой необходимо проверить:
- Поддерживается ли выбранный киргизский банк.
- В какой валюте происходит списание.
- В какой валюте деньги зачисляются получателю.
- Сколько рублей требуется для получения нужной суммы.
- Установлены ли лимиты и дополнительные комиссии.
Не все российские банки поддерживают одинаковые способы переводов в Киргизию. Возможность перечисления также зависит от конкретной карты или счёта получателя.
Сколько денег теряется при пополнении карты Киргизии
Рассмотрим расчётный пример.
Допустим, требуется получить 1 000 долларов на зарубежный счёт.
Если ориентир валютного рынка составляет 80 рублей за доллар, а банк конвертирует средства по 81,60 рубля, итоговые расходы будут следующими:
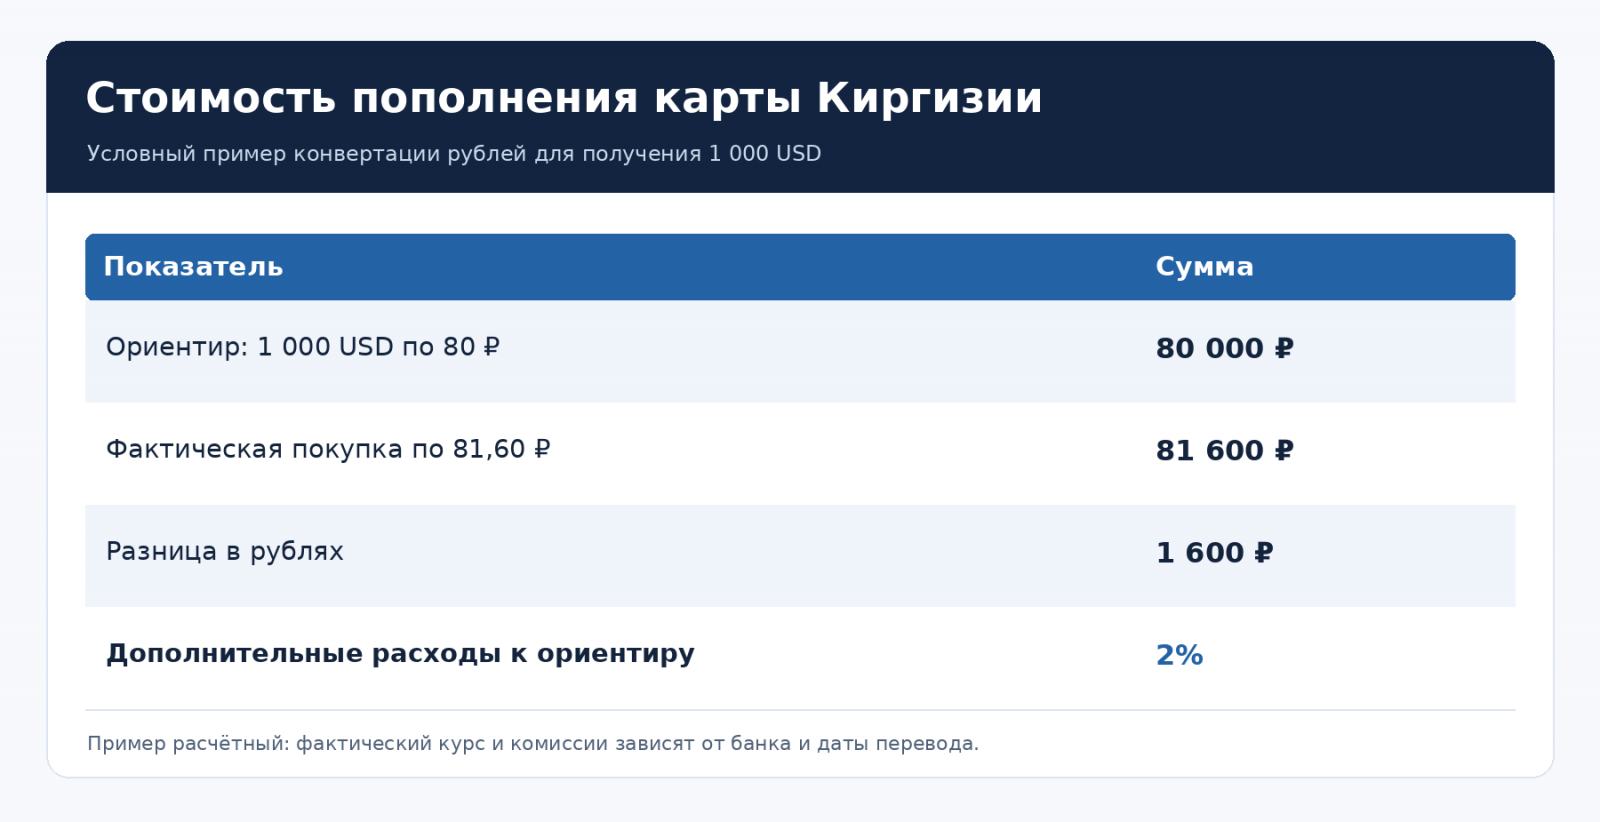
Это условный пример, позволяющий оценить влияние валютного курса.
При регулярных переводах расходы на конвертацию становятся гораздо важнее стоимости первоначального оформления карты.
Поэтому я рекомендую заранее проверить весь маршрут движения денег: от российского банка до валютного счёта в Киргизии.
Карты Киргизии в долларах и евро: какую валюту выбрать
Многие банки Киргизии позволяют открывать карточные счета в долларах США, евро и национальной валюте — киргизских сомах.
Некоторые продукты также поддерживают российские рубли и другие валюты.
Я лично использую отдельные карты с долларовыми и евровыми счетами.
Такой подход удобен, потому что позволяет уменьшить количество валютных конвертаций.
Например, если предстоит поездка в США, расходы оплачиваются с долларового счёта. В европейских странах, где используется евро, удобнее рассчитываться с евровой карты.
При оплате в валюте счёта можно избежать дополнительной конвертации со стороны банка-эмитента, если она не предусмотрена тарифом.
Но при покупках в Таиланде, Вьетнаме, Индии и других странах применяется обмен в местную валюту.
Курс зависит от платёжной системы, банка и условий конкретной операции.
Отдельно рекомендую избегать автоматической конвертации валюты самим торговым терминалом или банкоматом, если предлагаемый курс оказывается невыгодным.
Например, в Таиланде банкомат может предложить самостоятельно перевести сумму снятия в доллары. Нередко выгоднее отказаться от такой конвертации и проводить операцию в местных батах, предоставив расчёт платёжной системе и банку-эмитенту.
При этом итоговый результат необходимо проверять по действующим курсам.
Можно ли получать зарплату из-за границы на карту Киргизии
Да, отдельные банки Киргизии предоставляют валютные счета, на которые можно получать международные переводы.
Это особенно актуально для фрилансеров, моряков, IT-специалистов, консультантов и россиян, работающих на иностранные компании.
Здесь важно разделять банковскую карту и банковский счёт.
Зарплата через SWIFT поступает не просто на номер пластиковой карты, а на валютный счёт по банковским реквизитам.
В зависимости от банка могут использоваться долларовые и евровые счета.
Перед открытием необходимо уточнить четыре условия:
- Принимает ли банк входящие SWIFT в нужной валюте.
- С какими странами и банками-корреспондентами работает.
- Какие документы могут потребоваться для подтверждения поступления.
- Какова полная комиссия за получение и последующий вывод денег.
Например, иностранный работодатель переводит сотруднику 3 000 долларов за выполненную работу.
Деньги поступают на валютный счёт в Киргизии, после чего клиент может использовать их для зарубежных расходов или переводить через доступные банковские каналы.
Однако возможность получения средств не освобождает от налоговых обязанностей. Налогообложение зависит от статуса человека, источника дохода и применимых соглашений между странами.
Как вывести деньги из Киргизии обратно в Россию
В некоторых банковских приложениях доступны операции, позволяющие обменять валюту на рубли и перевести средства в российский банк.
Способ зависит от выбранного банка и актуального направления перевода.
Например, в отдельных продуктах могут поддерживаться перечисления на российские банковские карты или счета.
По некоторым маршрутам комиссия составляет около 1%, но условия могут меняться.
Перед переводом значительной суммы рекомендую сначала провести небольшую тестовую операцию, чтобы проверить доступность направления, скорость поступления и итоговый курс обмена.
Можно ли отправлять SWIFT-переводы из Киргизии в Европу и США
Возможность исходящих SWIFT-переводов зависит от банка, валюты, страны получателя и действующих корреспондентских отношений.
Сам факт наличия международной карты Visa или Mastercard не означает, что владелец может свободно отправлять SWIFT в любую страну.
Перед открытием счёта необходимо выяснить, какие направления поддерживаются, требуется ли подтверждение назначения платежа и какие комиссии применяются.
Также нужно учитывать дополнительные расходы банков-посредников.
Если задача заключается в регулярной оплате обучения, недвижимости, медицинских услуг или других зарубежных расходов, необходимо подбирать банк именно под нужное направление.
Для небольших личных переводов иногда удобнее использовать карточные системы Visa Direct или Mastercard MoneySend, если соответствующий маршрут доступен.
Однако такие переводы не являются полноценной заменой SWIFT, особенно для крупных платежей и расчётов по договорам.
Где работают банковские карты Киргизии: личный опыт
За последние несколько лет я использовал карты киргизских банков во многих зарубежных поездках.
Проверял оплату гостиниц, ресторанов, интернет-покупок, авиабилетов, международных сервисов и других расходов.
Оплата в США и Европе
В США киргизские карты использовал для оплаты покупок и повседневных расходов.
В европейских странах банковская карта позволяет оплачивать гостиницы, транспорт, кафе и магазины, если операция разрешена банком и платёжной системой.
При этом для Европы удобно иметь отдельный евровый счёт, а для США — долларовый.
Необходимо учитывать, что успешные операции в моих поездках не гарантируют безусловного приёма карты в каждом банке, магазине или сервисе.
Бронирование Booking, Airbnb и Agoda
Банковские карты Киргизии позволяют оплачивать многие международные туристические сервисы.
Я регулярно пользуюсь зарубежными системами бронирования, включая Booking.
Важный нюанс: некоторые отели требуют не только возможность предварительной оплаты, но и карту, подходящую для блокировки депозита.
Поэтому для частых путешествий физическая банковская карта обычно практичнее предоплаченного виртуального продукта.
Аренда автомобиля и кредитный BIN
При аренде автомобиля за границей отдельные прокатные компании требуют карту с кредитной классификацией.
BIN — идентификационный номер карты, по которому определяется банк-эмитент и ряд характеристик карточного продукта.
В отдельных банках Киргизии встречаются карты с подходящей кредитной классификацией.
Однако перед арендой следует проверить условия конкретной компании: кредитный BIN сам по себе не гарантирует принятие карты для депозита.
Особенно внимательно стоит относиться к требованиям крупных международных прокатчиков в аэропортах США и Европы.
Оплата визовых сборов
Киргизские международные карты используются и для зарубежных платежей, связанных с оформлением виз.
На личном опыте я оплачивал иностранными банковскими картами консульские и другие визовые сборы, в том числе при оформлении поездок в США и Канаду.
Но условия зависят от страны подачи документов и платёжного оператора.
Например, оплата американской визы может осуществляться через локальную систему конкретной страны, где принимаются определённые виды платежей.
Поэтому наличие Visa или Mastercard не означает, что любой визовый сбор можно оплатить онлайн с любой карты.
Apple Pay, Google Pay и зарубежные подписки
Карты некоторых киргизских банков поддерживают Apple Pay и Google Pay.
Это удобно для пользователей, которые предпочитают оплачивать покупки смартфоном или часами.
Однако поддержка зависит не только от платёжной системы, но и от конкретного банка, типа карты и условий цифрового кошелька.
Важное отличие полноценной банковской карты от некоторых предоплаченных продуктов — возможность использовать её в большем количестве повседневных сценариев.
Оплата ChatGPT, Adobe, Microsoft и других сервисов
Я лично использовал карты Киргизии для зарубежных интернет-платежей, включая оплату цифровых сервисов.
Такие карты могут подходить для подписок, программного обеспечения, международных интернет-магазинов и облачных сервисов.
Однако успешность платежа зависит от ограничений конкретной платформы, региона учётной записи, банка-эмитента и других факторов.
Например, наличие киргизской Visa не гарантирует, что сервис примет платёж с аккаунта, зарегистрированного в неподдерживаемой стране.
Как оплачивать App Store
Для оплаты услуг Apple важно, чтобы страна или регион аккаунта соответствовали доступным платёжным методам.
Один из вариантов для пользователей, имеющих соответствующие основания и данные, — установить регион Киргизии и привязать карту местного банка.
Однако при смене региона могут действовать ограничения, связанные с подписками, остатком на счёте Apple, семейным доступом и доступностью приложений.
Поэтому перед изменением настроек рекомендуется проверить правила Apple и условия банка.
Alipay, WeChat Pay и PayPal
Некоторые зарубежные банковские карты могут добавляться в международные платёжные приложения.
Но доступность привязки и операций зависит от страны выпуска карты, поддерживаемых банков, региона аккаунта и политики самого сервиса.
Например, возможность добавить карту в Alipay не означает, что она будет подходить для всех переводов между физическими лицами в Китае.
Аналогичные ограничения могут существовать у WeChat Pay и PayPal.
Поэтому каждую подобную функцию нужно проверять отдельно.
Почему карта Киргизии может не работать после получения
За последние несколько лет я неоднократно сталкивался с обращениями людей, которые оформляли зарубежные карты через сторонних посредников, но затем не могли ими пользоваться.
Распространённая ситуация: человек получил пластиковую карту, установил банковское приложение, однако при попытке активации выясняется, что необходимо дополнительно обратиться в банк или лично приехать в Киргизию.
Причины могут быть различными.
Неполная банковская идентификация. Клиент прошёл не все обязательные процедуры, необходимые для полноценного доступа к счёту.
Ошибки в документах. В анкетных данных присутствуют неточности или не хватает документов, которые банк требует от нерезидента.
Изменение банковских правил. После подачи заявки банк мог изменить требования к дистанционному обслуживанию.
Дополнительная проверка. Банк запросил подтверждение личности, происхождения средств или целей операций.
Ограничения конкретного продукта. Карта могла быть выпущена, но для её активации требуется отдельная процедура.
Особенно неприятно, когда проблемы обнаруживаются уже после оплаты услуг посредника и доставки карты.
Поэтому я рекомендую заранее получить ответы на три вопроса: каким способом открывается счёт, можно ли полностью активировать карту без поездки и что происходит при отказе банка.
Перед оформления зарубежной банковской карты, проверяйте посредника, который помогает вам в удаленно оформлении.
👉Чтобы заказать и получить зарубежные карты Киргизии и стран СНГ - пишите нам на:
👉 Наш основной Telegram-канал.
👉 Резервный канал в MAX, где будем дублировать информацию.
👉 📩kazkarta2022@gmail.com - электронная почта.
👉 Контакт для связи в 👉 MAX❗
👉 @Kazkarta - также по любым вопросам по оформлению карты Вы всегда, как и раньше, можете писать на наш постоянный аккаунт в телеграмм (мы всегда на связи, но можем ответить не моментально, а в течение дня).
Как безопасно оформить карту Киргизии через посредника
Стоимость услуг посредника не должна быть единственным критерием выбора.
Иногда более дешёвое предложение предполагает минимальное сопровождение клиента и отсутствие помощи при возникновении проблем.
Однако высокая стоимость также не является гарантией качества.
Перед оформлением рекомендую проверить историю компании, её деловую репутацию, юридические сведения и условия договора.
Полезно воспользоваться сервисами WHOIS и Web Archive, чтобы понять, как давно существует сайт и чем организация занималась раньше.
Но возраст домена сам по себе не доказывает добросовестность компании.
Отдельно следует выяснить, кто открывает счёт, каким образом проводится идентификация, кто получает доступ к банковскому приложению и что именно включено в стоимость услуг.
Недопустимо передавать посреднику PIN-код, пароль от банковского приложения, CVV или одноразовые коды подтверждения операций.
Почему я рекомендую проверять документы до подачи
В своей работе мы уделяем особое внимание подготовке документов и актуальности банковских требований.
Неправильно выбранная программа, ошибки в анкете или несоблюдение обязательной процедуры идентификации способны создать проблемы после выпуска карты.
Именно поэтому мы стараемся заранее выяснять условия у банковских партнёров и подбирать продукт под конкретные задачи клиента.
Наша задача — помочь человеку получить не просто карту, а банковский инструмент, которым он сможет пользоваться для предусмотренных банком международных операций.
При этом никакой посредник не может гарантировать одобрение заявки, отсутствие будущих проверок или неизменность банковских тарифов.
Сколько стоит оформление карты банка Киргизии в 2026 году
Здесь важно не путать несколько видов расходов.
Первый — тариф самого банка. Он может включать стоимость выпуска, обслуживание, перевыпуск и дополнительные услуги.
Второй — стоимость сопровождения. При использовании посредника могут отдельно оплачиваться подготовка документов, организационные услуги и взаимодействие с банковскими партнёрами.
Третий — доставка. Стоимость зависит от страны назначения, курьерской службы и выбранного способа получения.
Четвёртый — последующее обслуживание. Сюда относятся валютные операции, международные переводы, снятие наличных и конвертация.
Например, стоимость выпуска обычной карты и премиальной Visa Infinite одного банка может различаться многократно.
При этом премиальный продукт необязательно нужен человеку, который планирует оплачивать только подписки или несколько зарубежных покупок в месяц.
Что выгоднее: карта на один год или на пять лет
Если банк предоставляет карту с длительным сроком действия, это может уменьшить расходы на последующий перевыпуск и доставку.
Однако срок действия пластиковой карты не гарантирует неизменности условий обслуживания счёта.
Банк может обновлять тарифы, проводить повторную идентификацию или запрашивать дополнительные документы.
Поэтому выбирать карту исключительно по максимальному сроку действия не рекомендую.
Гораздо важнее сочетание стабильной банковской инфраструктуры, удобного пополнения и подходящих международных функций.
Физическая или виртуальная карта Киргизии
Полноценная банковская виртуальная карта может быть хорошим решением для интернет-покупок и оплаты подписок.
При её оформлении клиент получает продукт лицензированного банка, а реквизиты карты отображаются в приложении.
Однако для поездок я предпочитаю физическую Visa или Mastercard.
Причина проста: не все зарубежные терминалы, банкоматы, гостиницы и прокатные компании готовы обслуживать клиента исключительно по реквизитам виртуальной карты.
При этом следует отличать виртуальную карту иностранного банка от предоплаченных продуктов сторонних сервисов.
У последних могут встречаться дополнительные комиссии, ограничения на снятие наличных, проблемы с депозитами и риски прекращения обслуживания.
Перед покупкой важно выяснить, какая организация выпускает карту, на каких условиях хранятся деньги и как возвращается остаток при блокировке.
Для постоянного использования я рекомендую полноценный банковский продукт с прямым доступом к приложению банка.
Законно ли россиянину открывать карту Киргизии
Открытие иностранного банковского счёта гражданином России само по себе не запрещено.
Однако необходимо соблюдать законодательство Киргизии, требования банка и правила российского валютного и налогового контроля.
Российские валютные резиденты в общем случае обязаны уведомлять Федеральную налоговую службу об открытии, закрытии и изменении реквизитов зарубежных счетов.
Обычный срок подачи уведомления — один месяц.
Для физических лиц, находящихся за пределами России более 183 дней в календарном году, предусмотрены специальные правила и исключения.
Также при определённых условиях необходимо предоставлять отчёты о движении денежных средств по зарубежным счетам.
Само наличие банковской карты Киргизии не означает появления дополнительных налогов. Налоговые обязательства зависят от характера доходов, налогового резидентства и применимого законодательства.
Если на счёт поступает заработная плата от иностранной компании, необходимо отдельно определить порядок декларирования и налогообложения такого дохода.
Какую карту Киргизии лучше выбрать россиянину в 2026 году
Мой опыт показывает, что универсального банковского продукта, одинаково удобного для всех задач, не существует.
Для путешествий желательно иметь международную Visa или Mastercard с удобной валютой счёта, невысокими расходами на конвертацию и возможностью снятия наличных.
Для фрилансера намного важнее доступность входящих международных переводов, банковских реквизитов и подтверждение возможности получения денег из нужной страны.
Для предпринимателя стоит проверить исходящие платежи, доступность международных сервисов и требования банка к документам.
Для аренды автомобилей необходимо обращать внимание на классификацию карты и ограничения прокатных компаний.
Для регулярных переводов из России — на стоимость пополнения и итоговый обменный курс.
Поэтому прежде чем оформлять зарубежную карту, я рекомендую определить, какие операции будут совершаться чаще всего.
Главный вывод: карта Киргизии должна быть не просто доступной для оформления, а удобной для дальнейшего использования.
В 2026 году россиянам по-прежнему доступны международные карты киргизских банков, в том числе продукты с длительным сроком действия и валютными счетами.
По отдельным банковским программам возможно дистанционное оформление, без личной поездки в страну банка.
Однако требования к нерезидентам становятся строже, а условия обслуживания меняются. Поэтому особенно важно заранее проверять законность процедуры, комплект документов, способы пополнения и возможность самостоятельной активации.
Мы помогаем россиянам подобрать банковскую карту Киргизии под конкретные задачи и сопровождаем оформление по доступным программам.
Актуальные условия, стоимость и возможность дистанционного открытия счёта можно уточнить через наши официальные контакты.
👉 Наш основной Telegram-канал.
👉 Резервный канал в MAX, где будем дублировать информацию.
👉 📩kazkarta2022@gmail.com - электронная почта.
👉 Контакт для связи в 👉 MAX❗
👉 @Kazkarta - также по любым вопросам по оформлению карты Вы всегда, как и раньше, можете писать на наш постоянный аккаунт в телеграмм (мы всегда на связи, но можем ответить не моментально, а в течение дня).
Об авторе: