Где открыть карту зарубежного банка россиянам в 2026 году: Киргизия, Армения, Таджикистан и другие варианты
Российские банковские карты Visa и Mastercard уже несколько лет не работают за границей, а возможности карт «Мир» и UnionPay остаются ограниченными. При этом россияне по-прежнему могут открывать счета в иностранных банках, получать международные карты, оплачивать зарубежные сервисы и переводить деньги между странами. Разбираемся, где в 2026 году выгоднее оформить зарубежную банковскую карту, какие страны предлагают дистанционное открытие счетов и на что обратить внимание при выборе банка.
Автор: Борис Соколов, основатель визово-эмиграционного центра Visasam.ru, эксперт по международным банковским картам и путешествиям.
Зачем россиянам нужна зарубежная банковская карта в 2026 году
За последние несколько лет назначение зарубежной банковской карты существенно изменилось. Если раньше её оформляли преимущественно путешественники, то сегодня иностранный банковский счёт становится полноценным финансовым инструментом для международных расчётов.
Потребность в таких картах возникает у нескольких категорий россиян.
Путешественники. Зарубежная Visa или Mastercard позволяет расплачиваться в кафе, магазинах, гостиницах, покупать авиабилеты, арендовать автомобили и снимать наличные в банкоматах других стран.
Фрилансеры и удалённые сотрудники. Иностранный банковский счёт может использоваться для получения гонораров, заработной платы и других переводов от зарубежных компаний и заказчиков.
Предприниматели. Карты иностранных банков помогают оплачивать международные онлайн-сервисы, рекламу, программное обеспечение и другие расходы, связанные с работой.
Россияне, имеющие родственников за границей. Международные банковские переводы позволяют отправлять и получать деньги, если выбранные страны и банки поддерживают соответствующие операции.
Отдельная категория — пользователи зарубежных цифровых сервисов. Для оплаты Booking, Airbnb, Agoda, Spotify, Adobe, Microsoft, Google и других иностранных платформ нередко требуется карта Visa или Mastercard, выпущенная за пределами России.
Однако наличие логотипа международной платёжной системы ещё не гарантирует успешную оплату. Имеет значение страна выпуска, банк, тип карты, её BIN, валюта счёта и ограничения конкретного сервиса.
Главный вывод: выбирать нужно не просто зарубежную карту, а банковский продукт, который подходит под конкретные задачи.
В каких странах россияне могут открыть зарубежную банковскую карту
В 2026 году наиболее интересными направлениями для оформления международных карт остаются Киргизия, Армения и Таджикистан. Также можно рассматривать Казахстан, Беларусь и некоторые другие государства.
При сравнении необходимо учитывать не только возможность открытия счёта, но и повседневное использование карты: способы пополнения из России, международные переводы, обслуживание в разных валютах, комиссии и поддержку платёжных сервисов.
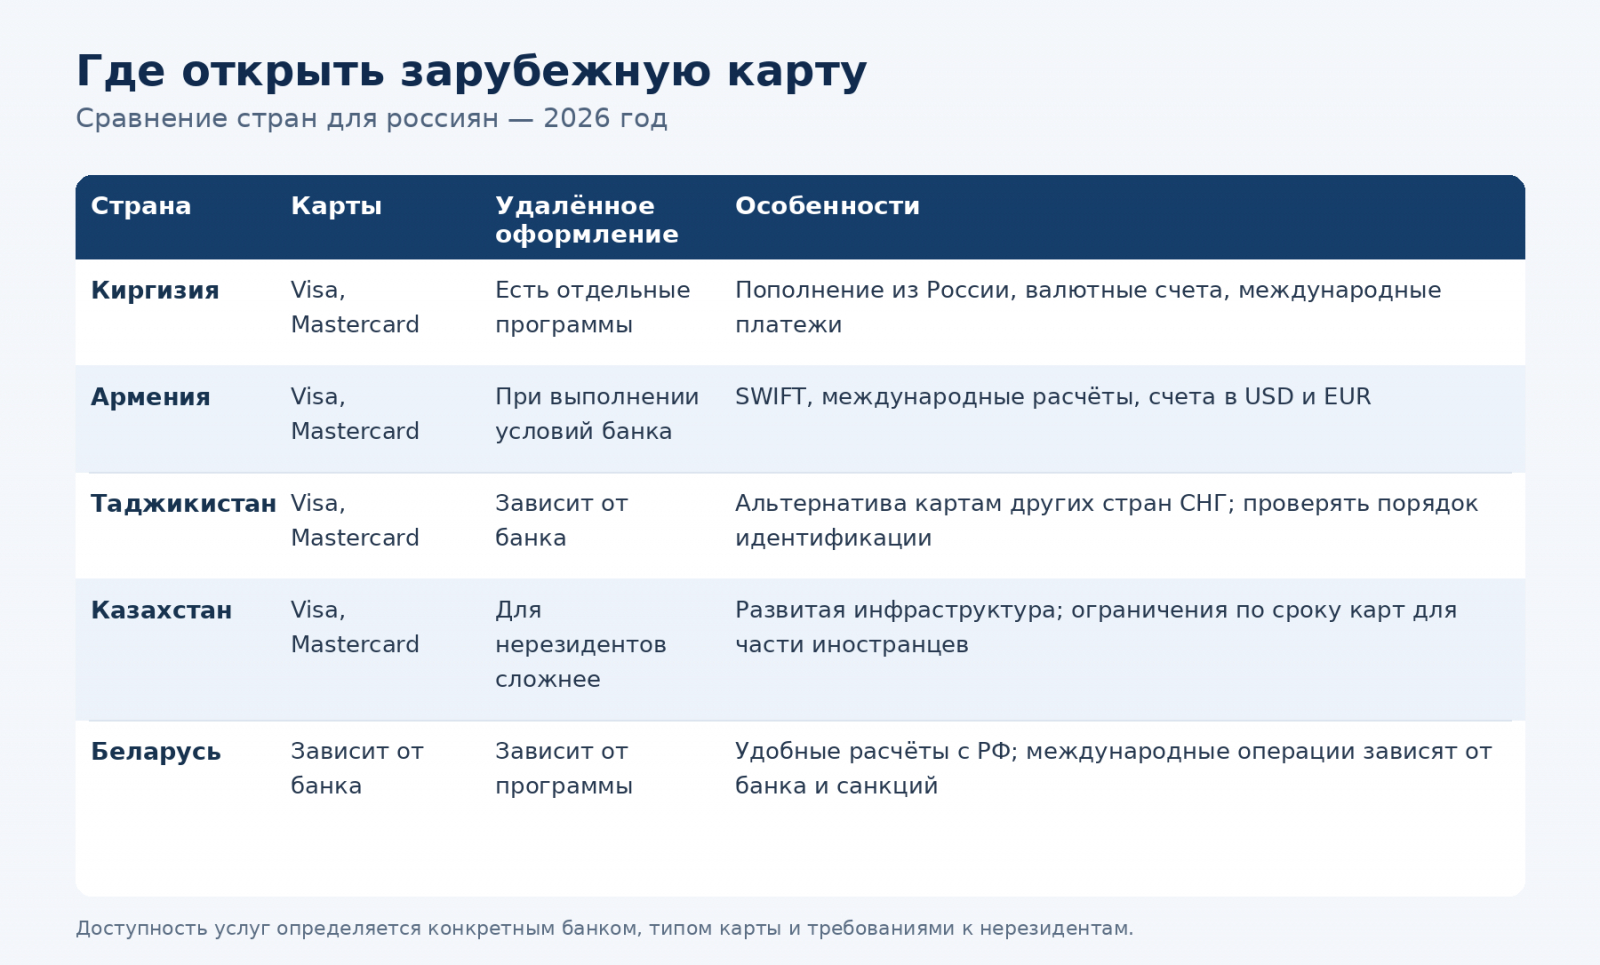
Условия действуют на уровне конкретных банков и карточных продуктов, поэтому возможности двух карт, выпущенных в одной стране, могут существенно различаться.
Киргизия: универсальные зарубежные карты для россиян
Киргизия остаётся одним из наиболее практичных направлений для оформления зарубежных банковских карт гражданами России.
Главное преимущество киргизских банков — сочетание международной платёжной инфраструктуры, валютных счетов и сравнительно удобных способов перевода денег из России.
В стране работают MBANK, Бакай Банк, Айыл Банк, KSB и другие финансовые организации. Набор доступных услуг зависит от конкретного банка и категории клиента.
В отдельных банках можно оформить Visa с долларовым или евровым счётом и использовать её для международных покупок, бронирования отелей и получения переводов.
Почему карты Киргизии удобны для путешествий
Я использую карты киргизских банков в зарубежных поездках и проверяю их возможности не только по официальным тарифам.
Для путешественника важно, чтобы карта решала несколько задач одновременно:
- Оплата в физических магазинах, кафе и ресторанах.
- Бронирование и оплата гостиниц.
- Покупка авиабилетов на международных сайтах.
- Снятие наличных в местной валюте.
- Использование Apple Pay и Google Pay, если банк поддерживает эти сервисы.
- Возможность получения переводов и пополнения счёта.
При использовании международной Visa в США, европейских и азиатских странах я неоднократно проверял стоимость операций и фактическое списание средств.
При оплате покупки в валюте счёта без дополнительной конвертации сумма списания может совпадать со стоимостью товара. Например, покупка на 15 долларов обходится в 15 долларов, если банк не предусматривает дополнительной комиссии и продавец не применяет собственных надбавок.
Но при оплате в другой валюте результат зависит от обменного курса и условий банка. Поэтому утверждение, что любая зарубежная карта всегда работает без дополнительных расходов, было бы неправильным.
По всем интересующим вопросам оформления зарубежной банковской карты вы всегда можете писать в наш официальный Telegram-канал. Для получения консультации менеджера вы всегда можете писать на наш постоянный аккаунт в телеграмм (мы всегда на связи, но можем ответить не моментально, а в течение дня).
Как пополнять карту Киргизии из России
Это одно из наиболее существенных преимуществ отдельных киргизских банков.
В зависимости от выбранного банка и действующих каналов доступны переводы из российских банков, включая Сбербанк, Т-Банк, ВТБ и другие финансовые организации.
Могут использоваться переводы по номеру телефона, специальные международные направления и другие поддерживаемые банковские инструменты.
При этом нужно различать комиссию за перевод и расходы на конвертацию.
Например, банк может указывать нулевую комиссию за перечисление рублей, но при зачислении в долларах или евро деньги будут конвертированы по его внутреннему курсу. Фактическая стоимость операции складывается из всех расходов.
В некоторых используемых мной продуктах суммарные потери при переводе рублей и их обмене на иностранную валюту составляли около 2%. Это пример конкретного маршрута, а не универсальный тариф всех банков Киргизии.
Можно ли открыть карту Киргизии удалённо
Да, отдельные банковские программы предусматривают дистанционную идентификацию и оформление счетов нерезидентам.
Важно, что такие процедуры должны соответствовать требованиям законодательства Киргизии и внутренним правилам банка.
В частности, нормативное регулирование Киргизии предусматривает возможность удалённой идентификации нерезидентов с использованием разрешённых информационных систем и механизмов идентификации через агента.
Однако это не означает, что любой банк обязан открыть счёт каждому гражданину России по одной фотографии паспорта.
Клиент проходит KYC, предоставляет необходимые сведения, а окончательное решение принимает банк.
Кому подходит Киргизия: путешественникам, фрилансерам, удалённым сотрудникам и людям, которым нужна универсальная зарубежная Visa или Mastercard с относительно удобным пополнением из России.
Армения: банковские карты для SWIFT-переводов и международных расчётов
Армения — ещё одно важное направление для россиян, которым требуется международная банковская инфраструктура.
Основной интерес представляют не только пластиковые Visa и Mastercard, но и полноценные валютные счета, позволяющие принимать и отправлять международные платежи.
Некоторые армянские банки предоставляют нерезидентам счета в долларах США, евро и других валютах. При этом требования к клиентам различаются: могут понадобиться документы о доходах, подтверждение адреса и экономической связи с Арменией.
Кому выгодно открывать карту Армении
В первую очередь тем, кто получает деньги из-за границы.
Например, фрилансер работает с европейской компанией, получает оплату по банковским реквизитам, а затем использует деньги для зарубежных расходов или переводит их другим получателям.
Для такой задачи важно наличие:
- Валютного банковского счёта.
- Доступных входящих SWIFT-переводов.
- Возможности исходящих международных переводов.
- Нормальных тарифов на получение денег.
- Удобного мобильного приложения.
- Международной банковской карты.
В некоторых армянских банковских продуктах дополнительно доступны MoneySend, Apple Pay, Google Pay и другие международные платёжные решения.
Однако конкретные направления SWIFT, корреспондентские банки, комиссии и перечень разрешённых операций необходимо проверять заранее.
Даже если банк технически поддерживает SWIFT, отдельный перевод может зависеть от банка-отправителя, страны назначения, валюты и комплаенс-проверки.
По всем вопросам удаленного оформления зарубежной банковской карты вы всегда можете писать в наши основные каналы для связи:
👉 Наш основной Telegram-канал.
👉 Резервный канал в MAX, где будем дублировать информацию.
👉 📩kazkarta2022@gmail.com - электронная почта.
👉 Контакт для связи в 👉 MAX❗
👉 @Kazkarta - также по любым вопросам по оформлению карты Вы всегда, как и раньше, можете писать на наш постоянный аккаунт в телеграмм (мы всегда на связи, но можем ответить не моментально, а в течение дня).
Можно ли открыть карту Армении без поездки
В отдельных банках существуют программы дистанционного открытия счетов нерезидентам.
Например, Evocabank публикует условия удалённого обслуживания иностранных клиентов с проверкой документов и видеоидентификацией.
При этом такая программа не является безусловно доступной любому заявителю: банк устанавливает критерии, связанные с экономической деятельностью, активами или другими обстоятельствами клиента.
Поэтому дистанционное оформление в Армении лучше рассматривать как возможность, которая зависит от конкретного банка и соответствия его требованиям.
Кому подходит Армения: фрилансерам, специалистам, работающим с иностранными компаниями, предпринимателям и россиянам, которым важны валютные счета и международные банковские переводы.
Таджикистан: альтернатива Киргизии и Армении
Таджикистан часто остаётся вне внимания россиян, выбирающих иностранную банковскую карту. Между тем в стране действуют банки, выпускающие международные Visa и Mastercard.
Национальный банк Таджикистана подтверждает использование этих международных платёжных систем в банковской инфраструктуре страны.
При выборе таджикской карты важно изучить тарифы, доступные валюты, условия обслуживания нерезидентов и способы пополнения.
В чём преимущества таджикских карт
Главное преимущество — наличие альтернативных банковских продуктов, которые могут решать те же базовые задачи, что и карты других стран СНГ.
В зависимости от банка карта может использоваться для оплаты международных покупок, бронирования гостиниц, снятия наличных и операций в зарубежных интернет-магазинах.
При этом возможности международных переводов и банковских приложений существенно различаются.
Нельзя автоматически переносить условия киргизского или армянского банка на таджикский.
Можно ли оформить карту Таджикистана удалённо
На рынке встречаются предложения дистанционного оформления карт таджикских банков через сопровождающие организации.
Но необходимо различать удалённую подачу документов, доставку уже выпущенной карты и фактическую дистанционную идентификацию клиента.
Перед оформлением следует проверить, каким именно способом банк идентифицирует нерезидента, допускается ли процедура без личного присутствия и кто отвечает за выпуск банковского продукта.
Сам по себе факт курьерской доставки карты не подтверждает законность или возможность полностью удалённого открытия счёта.
Кому подходит Таджикистан: россиянам, которые рассматривают альтернативные банковские продукты и готовы предварительно изучить условия конкретного банка.
Казахстан: почему открыть карту россиянину стало сложнее
Казахстан долгое время рассматривался как одно из наиболее удобных направлений для получения зарубежной карты.
В стране развита цифровая банковская инфраструктура, а карты Visa и Mastercard широко используются для международных операций.
Однако условия обслуживания нерезидентов изменились.
С января 2025 года для новых платёжных карт иностранных граждан без вида на жительство в Казахстане установлен максимальный срок действия 12 месяцев. Предусмотрены исключения для отдельных категорий клиентов.
Это существенное отличие от продуктов других стран СНГ, где встречаются карты со сроком действия до пяти лет.
Россиянину, который хочет оформить международную карту для нескольких лет регулярных путешествий, необходимо учитывать не только первоначальное открытие счёта, но и последующий перевыпуск.
Дополнительные требования могут касаться ИИН, подтверждения номера телефона, идентификации и личного присутствия.
Отдельно развивается направление цифрового резидентства Казахстана — e-Residency. Однако наличие цифрового статуса само по себе не гарантирует выпуск обычной банковской карты для физического лица. Доступность финансовых продуктов определяется правилами банков и конкретной программы.
Вывод: Казахстан остаётся интересным направлением, особенно для людей, которые живут или работают в стране, но для россиянина, которому нужна карта на длительный срок без регулярных поездок, существуют более удобные альтернативы.
Как открыть зарубежную банковскую карту дистанционно в 2026 году
Один из самых популярных вопросов — обязательно ли россиянину выезжать за границу для открытия карты.
В 2026 году существуют банковские программы, позволяющие оформить зарубежный счёт без личной поездки в страну банка.
Но процедура зависит от законодательства конкретного государства и требований финансовой организации.
В практике нашего визово-эмиграционного центра Visasam.ru дистанционное оформление отдельных банковских продуктов строится следующим образом.
Первый этап — выбор банка и карты. Уточняются задачи клиента: путешествия, SWIFT-переводы, получение зарплаты, аренда автомобиля или зарубежные подписки.
Второй этап — подготовка документов. Как правило, требуется заграничный паспорт, анкета и сведения, необходимые для банковской проверки. Дополнительно могут запрашиваться документы о доходах, адресе и происхождении средств.
Третий этап — банковская идентификация. Она проводится способом, который допускается правилами конкретного банка: через разрешённую дистанционную процедуру, электронную идентификацию или иной предусмотренный механизм.
Четвёртый этап — открытие счёта. При положительном решении банк открывает счёт и выпускает карту на имя клиента.
Пятый этап — получение карты. Для продуктов, предусматривающих доставку, пластиковая карта может направляться курьерской службой в Россию или другую страну.
Шестой этап — активация. Клиент самостоятельно устанавливает банковское приложение, активирует карту и задаёт PIN-код.
По отдельным программам выпуск карты после получения всех необходимых документов может занимать несколько рабочих дней. Доставка зависит от страны назначения и логистики.
Принципиально важно, что клиент должен становиться владельцем счёта непосредственно в иностранном банке, а не получать доступ к чужому счёту, оформленному на посредника.
Мы помогаем россиянам подобрать и оформить зарубежные банковские карты стран СНГ, включая варианты дистанционного оформления. При выборе учитываем не только выпуск карты, но и возможность последующего пополнения, международных переводов и полноценного использования за рубежом.
Наши официальный каналы для связи:
👉 Наш основной Telegram-канал.
👉 Резервный канал в MAX, где будем дублировать информацию.
👉 📩kazkarta2022@gmail.com - электронная почта.
👉 Контакт для связи в 👉 MAX❗
👉 @Kazkarta - также по любым вопросам по оформлению карты Вы всегда, как и раньше, можете писать на наш постоянный аккаунт в телеграмм (мы всегда на связи, но можем ответить не моментально, а в течение дня).
Физическая или виртуальная зарубежная карта: что выбрать
На рынке международных платежей появилось множество предложений виртуальных карт, иногда рекламируемых как «анонимные» или выпускаемые за несколько минут.
Однако необходимо разделять два принципиально разных продукта.
Виртуальная карта лицензированного банка
Обычная банковская Visa или Mastercard может существовать только в электронном виде.
При этом клиент имеет собственный банковский счёт, доступ в официальное приложение и возможность обращаться непосредственно в банк.
Такие карты в зависимости от условий банка подходят для интернет-покупок, оплаты подписок, Apple Pay и Google Pay.
Виртуальная карта может быть удобным решением, если международная оплата нужна срочно и не требуется физический пластик.
Виртуальная карта небанковского сервиса
Другой вариант — карты, которые выпускают или распространяют платёжные посредники.
Среди таких предложений встречаются продукты с предоплаченным балансом, ограниченными возможностями и непрозрачными комиссиями.
Потенциальные расходы включают плату за выпуск, комиссию за пополнение, конвертацию валюты, успешные или отклонённые транзакции.
Главная проблема заключается в том, что рекламируемая стоимость карты не всегда отражает реальные расходы пользователя.
Например, если сервис продаёт доллары по 103 рубля при ориентировочном рыночном курсе 85 рублей, разница составляет примерно 21%. Даже без дополнительных комиссий такая карта становится дорогостоящим способом международной оплаты.
Это расчётный пример, а не актуальный тариф конкретной компании.
Также необходимо учитывать риск прекращения работы платёжного сервиса, блокировки карты или временной недоступности средств.
При этом небанковские виртуальные продукты не обязательно являются ненадёжными. Важно выяснить, какая лицензированная организация выпускает карту, кто хранит деньги и как работает процедура возврата остатка.
Для регулярных международных операций я предпочитаю полноценную банковскую карту с персональным счётом и прямым доступом к банку.
Почему зарубежная карта с кредитным BIN может быть лучше обычной дебетовой
Это важная особенность, о которой часто забывают при выборе карты для путешествий.
BIN — идентификационный номер банковской карты, исторически состоявший из первых шести цифр. В современных системах также используются восьмизначные BIN.
По этому идентификатору определяется, в частности, банк-эмитент и категория карточного продукта.
Для аренды автомобиля за границей это имеет практическое значение.
Международные прокатные компании могут требовать именно кредитную карту для блокировки страхового депозита.
Обычная дебетовая Visa или Mastercard не всегда соответствует условиям аренды, даже если на её балансе достаточно денег.
В некоторых банках стран СНГ доступны карты с кредитным BIN или кредитной классификацией продукта.
Однако такая классификация не заменяет проверку правил прокатчика: компания может учитывать не только BIN, но и тип договора, имя владельца карты, доступный кредитный лимит и другие условия.
Поэтому перед поездкой я рекомендую уточнять требования Budget, Europcar, Hertz, Avis и других компаний непосредственно для конкретного пункта аренды.
Как пополнять зарубежную карту из России и получать деньги из-за границы
Удобство пополнения зачастую важнее стоимости оформления.
Допустим, один банк выпускает карту недорого, но пополнение возможно только через сложные переводы с несколькими конвертациями.
Другой банк первоначально обходится дороже, зато позволяет переводить рубли из российского банка и быстро получать средства на валютном счёте.
При регулярном использовании второй вариант может оказаться выгоднее.
Переводы из российских банков
Для отдельных карт Киргизии и других стран СНГ доступны переводы из России по банковским реквизитам, номеру телефона и другим поддерживаемым каналам.
В некоторых случаях комиссия отправителя составляет 0%, но итоговый курс обмена нужно учитывать отдельно.
Получение зарплаты и гонораров через SWIFT
Если зарубежная компания переводит зарплату или оплачивает работу фрилансера, важны не столько параметры карты, сколько возможности банковского счёта.
У отдельных банков Киргизии и Армении доступны входящие SWIFT-переводы в долларах и евро.
При этом банк может взимать собственную комиссию, а промежуточные банки — дополнительные сборы.
Даже если тариф предусматривает бесплатное входящее зачисление, это не гарантирует отсутствие расходов у отправителя или банков-корреспондентов.
Международные переводы с карты на карту
Некоторые иностранные банки поддерживают Visa Direct, Mastercard MoneySend и другие системы переводов.
В отдельных продуктах комиссия может составлять менее 1%, однако тариф и список доступных стран зависят от банка, суммы и направления платежа.
Такие инструменты полезны для переводов родственникам и для перемещения денег между собственными счетами, если операции разрешены банками и законодательством.
Почему российские карты «Мир» и UnionPay не заменяют зарубежную Visa
Иногда россияне пытаются решить вопрос международных платежей оформлением российской UnionPay или использованием уже имеющейся карты «Мир».
Эти инструменты могут быть полезны, но их возможности отличаются от обычных международных карт иностранных банков.
Карты «Мир» за границей
Карты российской платёжной системы работают в ограниченном перечне стран и банковских инфраструктур.
Даже в государствах, где обслуживание доступно, это не обязательно означает возможность оплаты в каждом магазине или ресторане.
Характерный пример — Вьетнам, где российские карты «Мир» обслуживаются через инфраструктуру VRB. Банкоматы этого банка есть не во всех туристических районах, а использование карты для обычных покупок существенно ограничено.
В Европе, США и большинстве популярных туристических направлений рассчитывать на «Мир» нельзя.
Российские карты UnionPay
UnionPay имеет широкую международную инфраструктуру, но фактическое обслуживание карт российских банков осложняется санкциями и политикой зарубежных эквайеров.
Я проверял российскую UnionPay в разных странах. В некоторых поездках успешная оплата проходила только в двух-трёх торговых точках из десяти, даже когда на терминале присутствовал логотип UnionPay.
Это мой практический опыт, который не следует воспринимать как статистику по всей международной системе.
Дополнительные сложности возникают при оплате международных онлайн-сервисов и подключении к зарубежным платёжным приложениям.
Россельхозбанк, выпускающий российские UnionPay, находится под европейскими санкционными ограничениями. При этом сам банк в июле 2026 года сообщал, что карты UnionPay продолжают обслуживаться в рамках действующей инфраструктуры.
Таким образом, официальная техническая возможность проведения операции и фактическая доступность оплаты в конкретной стране могут различаться.
Для путешествий по нескольким регионам мира я бы рассматривал UnionPay скорее как дополнительный инструмент, а не единственную банковскую карту.
Сколько стоит пользоваться зарубежной картой
При выборе иностранной карты важно считать полную стоимость владения.
Она включает первоначальные расходы, обслуживание, переводы и комиссии при использовании.
Рассмотрим условный пример.
Человек ежемесячно тратит за границей 1 000 долларов. Одна карта имеет совокупные расходы на конвертацию в 2%, а другая — 7%.
В первом случае потери составят 20 долларов в месяц, во втором — 70 долларов.
Разница — 50 долларов ежемесячно, или 600 долларов за год.
Поэтому банковская карта, оформление которой первоначально обошлось дешевле на несколько тысяч рублей, может оказаться значительно дороже при регулярном использовании.
На практике я рекомендую сравнивать пять параметров:
- Стоимость выпуска и ежегодного обслуживания.
- Комиссию и курс пополнения из России.
- Расходы на конвертацию при оплате.
- Комиссии за снятие наличных и международные переводы.
- Условия перевыпуска, блокировки и закрытия счёта.
Именно эти показатели определяют реальные расходы владельца.
Как безопасно оформить зарубежную карту через посредника
На фоне высокого спроса на международные карты выросло количество компаний, предлагающих помощь с оформлением банковских продуктов за границей.
Среди них работают как профессиональные организации, так и посредники, не имеющие устойчивой деловой репутации.
При выборе я рекомендую обратить внимание на несколько обстоятельств.
История компании. Проверьте дату регистрации домена, наличие юридической информации, публичных представителей и историю деятельности.
Реальность банка. Уточните название банка-эмитента, его лицензию, платёжную систему и порядок обслуживания клиентов.
Принадлежность счёта. Банковский счёт должен открываться непосредственно на имя владельца. Предложения пользоваться чужими счетами или картами несут дополнительные риски.
Контроль над приложением. Клиент должен самостоятельно управлять картой, устанавливать PIN-код, получать уведомления и иметь доступ к банковской поддержке.
Прозрачность комиссий. До начала оформления необходимо выяснить стоимость услуги, тарифы банка, условия доставки и возможные дополнительные расходы.
Порядок оплаты. Желательно заранее понимать, какие этапы оплачиваются, какие результаты подтверждаются документально и что происходит при отказе банка.
Защита персональных данных. Копии паспортов и другие документы должны передаваться через согласованные защищённые каналы. Никому нельзя сообщать PIN, CVV, одноразовые коды подтверждения и пароли от банковского приложения.
Наш проект Visasam.ru работает с 2014 года. Мы сопровождаем вопросы виз, зарубежных банковских карт и международных финансовых инструментов, взаимодействуя с партнёрами в странах СНГ.
При дистанционном оформлении для нас принципиально, чтобы клиент получал не временный платёжный инструмент неизвестного происхождения, а банковский продукт, оформленный непосредственно на его имя.
При этом решение об открытии счёта всегда остаётся за банком.
👉Чтобы заказать и получить зарубежные карты Киргизии и стран СНГ - пишите нам на:
👉 Наш основной Telegram-канал.
👉 Резервный канал в MAX, где будем дублировать информацию.
👉 📩kazkarta2022@gmail.com - электронная почта.
👉 Контакт для связи в 👉 MAX❗
👉 @Kazkarta - также по любым вопросам по оформлению карты Вы всегда, как и раньше, можете писать на наш постоянный аккаунт в телеграмм (мы всегда на связи, но можем ответить не моментально, а в течение дня).
Нужно ли уведомлять налоговую об открытии карты за рубежом
Открытие зарубежной банковской карты обычно связано с открытием иностранного банковского счёта.
Для граждан России здесь существуют требования валютного законодательства, которые нельзя игнорировать.
В общем случае физическое лицо — валютный резидент России должно уведомить ФНС об открытии иностранного банковского счёта не позднее одного месяца с соответствующей даты.
Также может возникать обязанность предоставлять отчёт о движении денежных средств.
При этом закон предусматривает исключения, в том числе связанные с длительностью пребывания за пределами России, а для отчётности — дополнительные условия по стране счёта и объёму операций.
Если банк открывает несколько самостоятельных счетов в разных валютах, необходимость уведомления нужно проверять по каждому счёту отдельно.
Зарубежная карта сама по себе не является способом избежать налоговых или валютных обязательств.
Какую зарубежную карту выбрать россиянину в 2026 году
Универсального решения для всех пользователей нет.
Если основная задача — международные поездки, я бы прежде всего рассматривал карты киргизских банков. Здесь есть продукты с валютными счетами, удобными вариантами пополнения и широкими возможностями повседневной оплаты.
Если необходимо регулярно получать зарплату от иностранной компании, стоит сравнивать Киргизию и Армению, уделяя особое внимание SWIFT, комиссиям за входящие переводы и возможностям вывода средств.
Если нужна альтернативная банковская инфраструктура, имеет смысл изучить предложения Таджикистана, предварительно уточнив способы открытия счёта и обслуживания нерезидентов.
Казахстан может быть удобен тем, кто уже связан со страной проживанием или работой, но при выборе карты необходимо учитывать ограничения сроков действия для иностранцев без ВНЖ.
Белорусские карты стоит рассматривать после проверки санкционного статуса банка и доступности международных операций.
Наконец, если нужна карта для бронирования автомобилей, необходимо дополнительно проверять её классификацию и требования прокатных компаний. Обычная дебетовая или предоплаченная Visa подходит не всегда.
Мой главный совет — не выбирать зарубежную карту исключительно по стране выпуска, рекламируемой цене или обещанию оформить её за один день.
Гораздо важнее, чтобы карта оставалась удобным финансовым инструментом после оформления: пополнялась из России, принималась в нужных странах, поддерживала необходимые международные переводы и не приводила к значительным потерям на комиссиях.
В 2026 году россиянам доступны разные варианты открытия зарубежных банковских карт. При грамотном выборе можно получить полноценный иностранный банковский счёт и международную Visa или Mastercard без необходимости менять гражданство или оформлять постоянный вид на жительство за границей.
А в отдельных случаях — и без личной поездки в страну банка.
Об авторе
 Основатель визово-эмиграционного центра Visasam.ru, эксперт по оформлению зарубежных банковских карт для россиян. Занимается вопросами путешествий, международных финансовых расчётов и визового сопровождения. На личном опыте проверяет использование банковских карт в Европе, США, Азии и других регионах.
Получить информацию о вариантах дистанционного оформления зарубежных Visa и Mastercard можно через контакты проекта:
👉 Telegram — VisaMasterCardRussia
Официальные источники, использованные для написания статьи
- Кабинет министров Киргизии — правила открытия счетов нерезидентам. Нормативное основание для отдельных процедур удалённой идентификации. Кабинет Министров Кыргызской Республики
- Evocabank — дистанционное обслуживание нерезидентов. Условия, критерии и процедура видеоидентификации. Remote service for non-resident clients
- Банк ЦентрКредит — ограничения выпуска карт нерезидентам Казахстана. Срок действия новых карт для иностранных граждан без ВНЖ. bcc.kz
- Национальный банк Таджикистана — рынок платёжных карт. Подтверждение работы международных карточных систем. Бонки миллии Тоҷикистон
- ФНС России — валютный контроль. Обязанности владельцев зарубежных счетов. 77 город Москва+1
- Россельхозбанк — заявление о работе UnionPay от 30 июля 2026 года. Официальная позиция банка по работе карт на фоне санкционных ограничений. РСХБ