Комплаенс в банке: проверка репутации клиента по поисковой выдаче
✍️ Антон Таранов, помогаю убрать из интернета то, что мешает пройти проверку банка, — Pantera Digital.
Отказ в открытии счёта чаще приходит без внятной причины, чем с ней, и первое, что человек хочет понять, — за что. Комплаенс в банке — это внутренняя проверка клиента до того, как его примут на обслуживание, и документами она не заканчивается: то, что находится о вас в открытых источниках, банк смотрит по тем же внутренним правилам, что и бумаги.
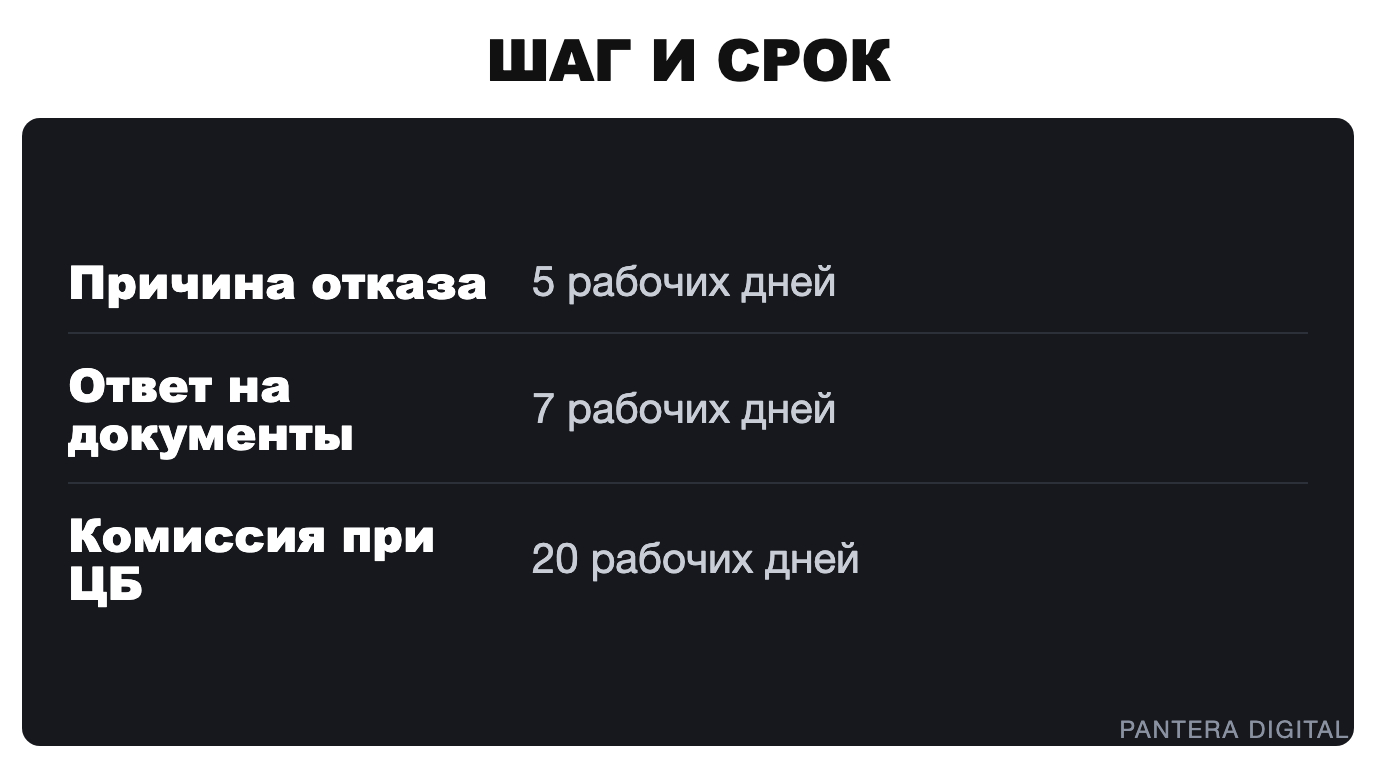
Отказ уже пришёл: что банк обязан сказать и в какие сроки
Если отказ по 115-ФЗ — закону о противодействии отмыванию денег, по которому банки и проверяют клиентов, — то у банка есть обязанность назвать причину, у вас есть право принести возражения, и оба шага ограничены сроками.
- Причина отказа. Банк обязан сообщить о ней не позднее пяти рабочих дней со дня решения — пункт 13.1-1 статьи 7. Оговорка честная: Банк России сам отмечал, что объёма таких пояснений часто не хватает, чтобы решение обжаловать.
- Ответ на ваши документы. Вы приносите сведения о том, что оснований для отказа нет, банк отвечает в течение семи рабочих дней после получения заявления — пункт 13.4 той же статьи.
- Снятие записи. Если банк признал, что оснований нет, он не просто открывает счёт: он сообщает об устранении оснований в Росфинмониторинг, оттуда информация уходит в Банк России, а тот доводит её до кредитных организаций. По этому же каналу до банков доходит и сам отказ — это и есть «чёрный список», про который спрашивают чаще всего.
- Комиссия при регуляторе. Если банк остался при своём, работает межведомственная комиссия при Банке России из представителей регулятора и Росфинмониторинга; срок рассмотрения — до двадцати рабочих дней со дня обращения, пункт 13.5. Заявление подаётся через интернет-приёмную Банка России или по почте.
Чего этот путь не делает: комиссия оценивает обоснованность решения банка, а содержание публикаций о вас не трогает. Статью из интернета она не уберёт, и в следующем банке проверка начнётся заново — с той же выдачи.
Как понять, на чём именно вас завернули
По тому, что банк спрашивал последним. Просили документы и адрес — дело в идентификации, проверке личности. Просили пояснить поступления — смотрели происхождение денег. Не спрашивали ничего и отказали молча — остаются два прохода, о которых клиента не спрашивают вовсе: перечни риска и открытые источники. Вот там вы ничего и не поясняли.
Коротко про все четыре прохода — то, что в поиске набирают словами «комплаенс в банке проверка репутации клиента». KYC, «знай своего клиента», сверяет документы, адрес проживания и контакты. AML смотрит, откуда деньги и сходятся ли обороты с тем, что человек о себе рассказал. Списки — это санкционные перечни, перечни причастных к незаконной деятельности и внутренние базы риска, которыми банки пользуются сообща. Четвёртый проход — то, что о клиенте написано в интернете.
Проверка благонадёжности по двум последним идёт мимо человека: ни запроса, ни списка документов, ни возможности что-то пояснить.
Что в анкете банка называется деловой репутацией
Отдельный пункт требований регулятора к идентификации: для физического лица сведения о деловой репутации стоят там наравне с паспортными данными. Для компаний названы только отзывы других клиентов банка и отзывы банков, где компания обслуживалась раньше, а иные источники каждый банк определяет сам в своих внутренних правилах. Открытый поиск в этот «сам» помещается целиком.
В международной практике у такой проверки есть имя — adverse media, поиск негативных упоминаний. Отслеживают новости, базы и публикации по самому клиенту, по его контрагентам и по бенефициарам — тем, кому в итоге принадлежат деньги, — а заодно по руководителям. Зарубежный банк идёт этим путём дальше: к документам, адресу и контактам там добавляется проверка связанных с человеком лиц, а следить за источниками регуляторы требуют постоянно, пока счёт работает.
Записи в таких базах живут дольше самих публикаций. В 2014 году лондонская организация получила от HSBC письмо о том, что она не вписывается в риск-аппетит банка, — на банковском языке это значит «такого клиента мы брать не готовы». Счёт закрыли, следом отказали другие банки, а через год выяснилось: в базе проверки клиентов World-Check на неё был закрытый профиль в разделе «терроризм», собранный из прессы многолетней давности. Thomson Reuters выплатила компенсацию и судебные расходы.
Мы в такой ситуации делаем аудит цифровой репутации: собираем всё, что находится о человеке в интернете, показываем, где риски и на каком основании каждую находку можно снять. Если проверка ещё впереди или предстоит второй банк, начать стоит с того, чтобы посмотреть, что находит о вас банк.
Своя выдача перед следующим банком: что снимается, а что нет
Ваша часть работы здесь одна и вполне посильная — собрать карту находок. Смотреть нужно по всем написаниям имени, включая латиницу и прежнюю фамилию, и по компаниям, с которыми вас связывают открытые реестры.
Листать стоит не первую страницу, а три-пять: поиск держит наверху самые популярные страницы, и стоит убрать верхушку, как снизу подтягивается то, что лежало глубже. По каждой находке имеет смысл дойти до первоисточника — исправлять придётся именно его. И отделить находки о вас от находок об однофамильце: банк этого деления не делает, а вы можете подготовить объяснение заранее. Помогает и карта ролей, в которых вас упоминают: где вы автор, где герой, а где просто оказались в списке.
Дальше выбор диктует не желание, а основание. У первоисточника материал снимают, если есть на что опереться — недостоверность, персональные данные, исчерпанный повод; по практике агентства это от нескольких дней на одну ссылку до двух недель на материал целиком. Если с сайтом договориться не вышло, ссылку убирают из поиска: она остаётся рабочей, но по имени не выходит, обычно за один-три дня. Если же находка ничего не нарушает, остаётся вытеснение, и это месяцы. Самый затратный этап — первоисточники: пока они живы, копиям есть откуда браться.
В моей практике был случай: человек открывал счёт под новый проект, документы приняли без замечаний, а через неделю пришёл отказ без внятной причины. Мы собрали его выдачу и увидели наверху заметку пятилетней давности о споре его прежней компании — самого человека там упоминали одной строкой, но по имени и с должностью. Заметку перепечатали несколько сайтов помельче; с первоисточником удалось договориться о правке, часть копий сняли по жалобам, а две оставшиеся убрали из поиска как недостоверные. Через месяц наверху по имени остались рабочие профили, и счёт в другом банке открыли без вопросов.
Карта находок — ваша часть, на неё хватит вечера. Основания, переписка с площадками и само снятие — наша: мы убираем из выдачи то, что мешает пройти проверку и сразу говорим, что снимется, а что останется и как это объяснять банку.
Про чёрный список, удаление и второй банк
Может ли банк отказать из-за негатива в интернете?
Может, но не «из-за статьи» отдельно: решение принимается по совокупности, и сведения о деловой репутации входят в неё наравне с документами. Чем крупнее сумма и чем больше внимания к клиенту, тем глубже смотрят — в международной практике упоминания проверяют и после открытия счёта, пока он работает.
Если удалить статью, отказ отменят?
Нет. Решение по конкретному отказу удаление не отменяет — его пересматривают по документам, тем порядком, что разобран выше. Но в следующем банке проверка начнётся с чистой выдачи, и это как раз та часть, на которую вы можете повлиять.
Как узнать причину отказа банка в обслуживании?
Запросить у банка письменно. Деталь, о которую спотыкаются: семь рабочих дней на рассмотрение ваших документов считаются со дня, когда банк получил заявление, а не со дня самого отказа. Пока бумаги не поданы, часы не идут.