НДС налогового агента за иностранные электронные услуги: что должно агентство, если подписку оплатил держатель карты
НДС налогового агента за иностранные электронные услуги платит агентство, даже если подписку на нейросеть, сток или рекламный кабинет оплатил сотрудник своей зарубежной картой. С 1 октября 2022 года российская компания, купившая электронную услугу у иностранца, сама считает и перечисляет налог, и не важно, стоит ли иностранец на учете в ФНС. С 1 января 2026 года ставка 22%. Пример: агентство тратит на зарубежные сервисы 1 200 долларов в месяц, по курсу ЦБ 80,4909 рубля на 27 октября 2026 года это 96 590 рублей, и налог с этой суммы — от 17 418 до 21 250 рублей в месяц в зависимости от условий оферты. Ниже — кто считается покупателем, когда платит держатель карты, как посчитать налог, в какие сроки платить и какие документы держатель должен принести бухгалтерии. Если держателю нужна карта под такие платежи, начните со страницы карты для оплаты зарубежных сервисов.
НДС налогового агента за иностранные электронные услуги: что говорит закон
Порядок задает статья 174.2 Налогового кодекса. До осени 2022 года иностранная компания, вставшая на учет в «НДС-офисе», платила налог сама и по продажам компаниям, и по продажам людям. Закон от 14 июля 2022 года № 323-ФЗ добавил в статью пункт 10.1, и с 1 октября 2022 года порядок для бизнеса другой.
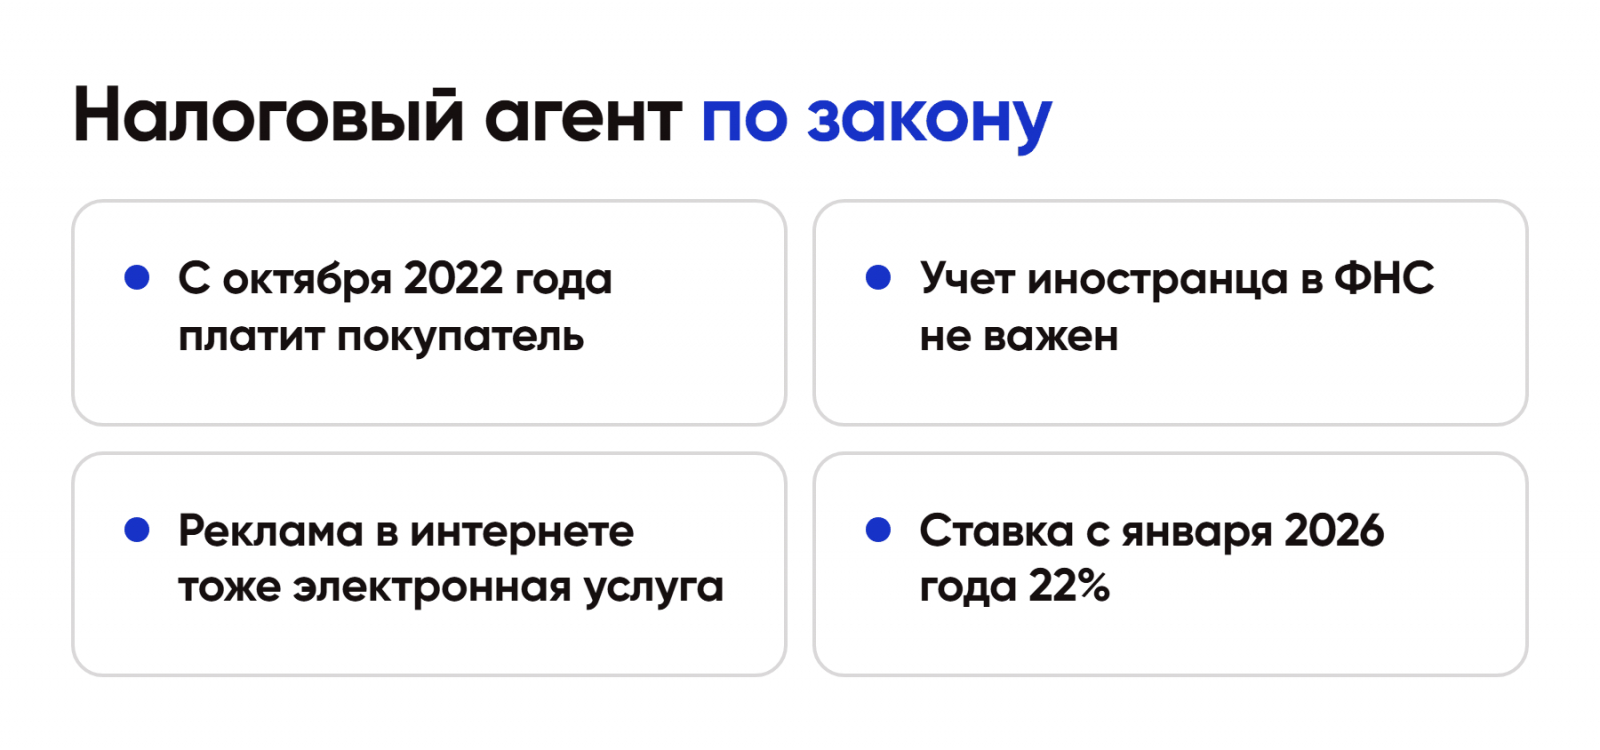
- Покупатель — компания или ИП. Налог считает и платит покупатель как налоговый агент, по пунктам 1 и 2 статьи 161.
- Покупатель — обычный человек. Налог платит иностранец, если он стоит на учете, по пункту 3 статьи 174.2.
- Исключения. Услуга оказана через российское подразделение иностранца или в расчетах участвует российская компания-агент, тогда налог платит она.
Отсюда первое правило: проверка иностранца по реестру ФНС для агентства больше ничего не решает. Налоговым агентом агентство становится в любом случае, если покупает услугу на себя. Разъяснение ФНС — письмо от 8 августа 2022 года № СД-4-3/10308@.
Какие сервисы агентства считаются электронными услугами
Пункт 1 статьи 174.2 перечисляет услуги, оказанные через интернет автоматически. Для агентства в этот список попадает почти весь рабочий стек:
- подписки на программы и облачные сервисы: дизайн, монтаж, таск-трекеры, нейросети;
- доступ к базам данных и стокам изображений, видео и музыки;
- хостинг и облачное хранение;
- размещение рекламы в интернете и предоставление рекламной площади в сети, в том числе через рекламные кабинеты.
По рекламе позиция давняя: письмо Минфина от 3 июля 2017 года № 03-07-08/41735 говорит, что место оказания таких услуг — место нахождения покупателя, то есть Россия. Значит, бюджет зарубежного рекламного кабинета, оплаченный картой держателя, тоже облагается.
Кто покупатель, если платит держатель карты
Это главный вопрос для агентства, где зарубежная карта оформлена на сотрудника. Минфин в письмах от 5 мая 2025 года № 03-07-08/44734, 11 июня 2025 года № 03-07-08/57510 и 30 сентября 2025 года № 03-07-08/94479 исходит из того, что налог платит покупатель услуги, а не тот, кто перечислил деньги. Прямого письма именно про зарубежную карту сотрудника под отчет мы не нашли, поэтому вывод делаем по аналогии.
- Аккаунт, договор и инвойс на компанию. Покупатель — агентство. Держатель только платит своей картой по подотчету. Агентство — налоговый агент, налог в его декларации.
- Аккаунт и инвойс на сотрудника. По документам это продажа человеку. Налог тогда платит иностранец, если стоит на учете, но у агентства под большим вопросом и расход, и вычет: документы не подтверждают, что услугу купила компания.
Практический вывод: в профиле сервиса указывают название агентства, рабочую почту и, где сервис позволяет, ИНН. Тогда инвойс приходит на компанию, а держатель карты остается тем, кем и должен быть, — сотрудником, который оплатил расход компании. Сколько держателей нужно агентству и как делить между ними клиентов, мы разбирали в материале одна карта на всех клиентов или несколько держателей.
Как считать налог: ставка, курс, дата
Три параметра определяют сумму.
1. Дата. Налог исчисляют на дату перечисления оплаты иностранцу. Для держателя это день списания с его зарубежной карты, а не день, когда он сдал авансовый отчет.
2. Курс. Сумму в долларах пересчитывают в рубли по курсу ЦБ на эту дату.
3. Ставка. С 1 января 2026 года основная ставка 22% по закону от 28 ноября 2025 года № 425-ФЗ. Расчетная ставка — 22/122.
Какой способ применять, зависит от условий оферты. Если в цене подписки налог не выделен и не включен, его считают сверх цены: 22% от суммы платежа. Если оферта прямо говорит, что цена включает налоги, применяют расчетную ставку 22/122. Это решение стоит закрепить в учетной политике и не менять от сервиса к сервису без причины.
Агент составляет счет-фактуру от имени иностранца на дату оплаты и указывает в ней номер документа об оплате. Для операции картой держателя это реквизиты списания из выписки по карте.
Разбор по чекам: месяц на 1 200 долларов
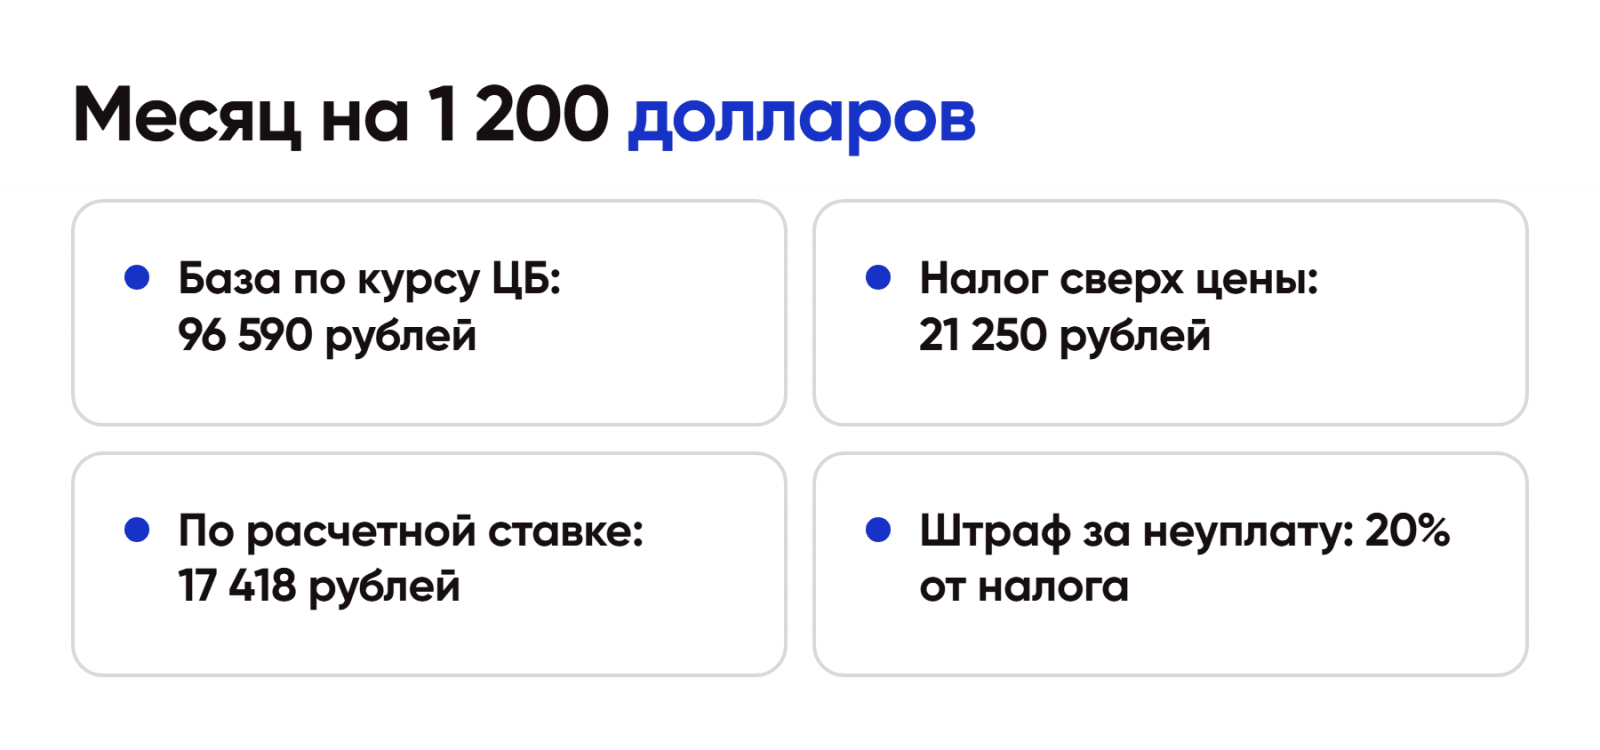
Агентство на общей системе, в месяц платит за зарубежные сервисы 1 200 долларов. Все списания прошли 27 октября 2026 года, курс ЦБ 80,4909 рубля.
База. 1 200 × 80,4909 = 96 590,08 рубля.
Налог сверх цены. 96 590,08 × 22% = 21 249,82 рубля, округленно 21 250 рублей.
Налог по расчетной ставке. 96 590,08 × 22 / 122 = 17 418,05 рубля.
Квартал. Если так платить три месяца, налог сверх цены за квартал — 63 750 рублей. Его перечисляют тремя равными частями по 21 250 рублей до 28-го числа каждого из трех месяцев после квартала. Срок по письму Минфина от 18 апреля 2024 года № 03-07-08/36269: прежнее правило «платить в день перечисления иностранцу» отменено с 1 января 2023 года.
Вычет. На общей системе уплаченный агентский налог можно принять к вычету по пункту 3 статьи 171, так что для агентства это прежде всего нагрузка на оборотные деньги на 1-3 месяца, а не прямой расход.
Если забыли. Штраф по статье 123 — 20% от суммы, которую нужно было перечислить: за квартал это 12 750 рублей, плюс пени по статье 75.
Агентство на упрощенной системе
Обязанность налогового агента не зависит от режима. Компания на УСН, купившая электронную услугу у иностранца, тоже считает и платит налог. Разница в последствиях.
- Порог 2026 года. Компания на УСН становится плательщиком НДС, если доход за 2025 год или с начала 2026 года больше 20 млн рублей. В 2025 году порог был 60 млн, в 2027 году будет 15 млн, с 2028 года — 10 млн.
- Ставки 5% и 7%. Плательщики на этих ставках вычеты в основном не применяют, поэтому агентский налог становится реальной ценой сервиса: подписка за 100 долларов фактически стоит 122.
- Без НДС на УСН. Налог агента все равно платится. При объекте «доходы минус расходы» его учитывают в расходах.
Для небольшого агентства это повод пересчитать бюджет на сервисы с учетом 22%. Как держатель отвечает за курс, ошибку и взлом карты, разобрано в материале ответственность держателя корпоративной карты.
Документы, которые держатель приносит бухгалтерии
Чтобы расход и налог прошли без вопросов, к авансовому отчету держателя прикладывают:
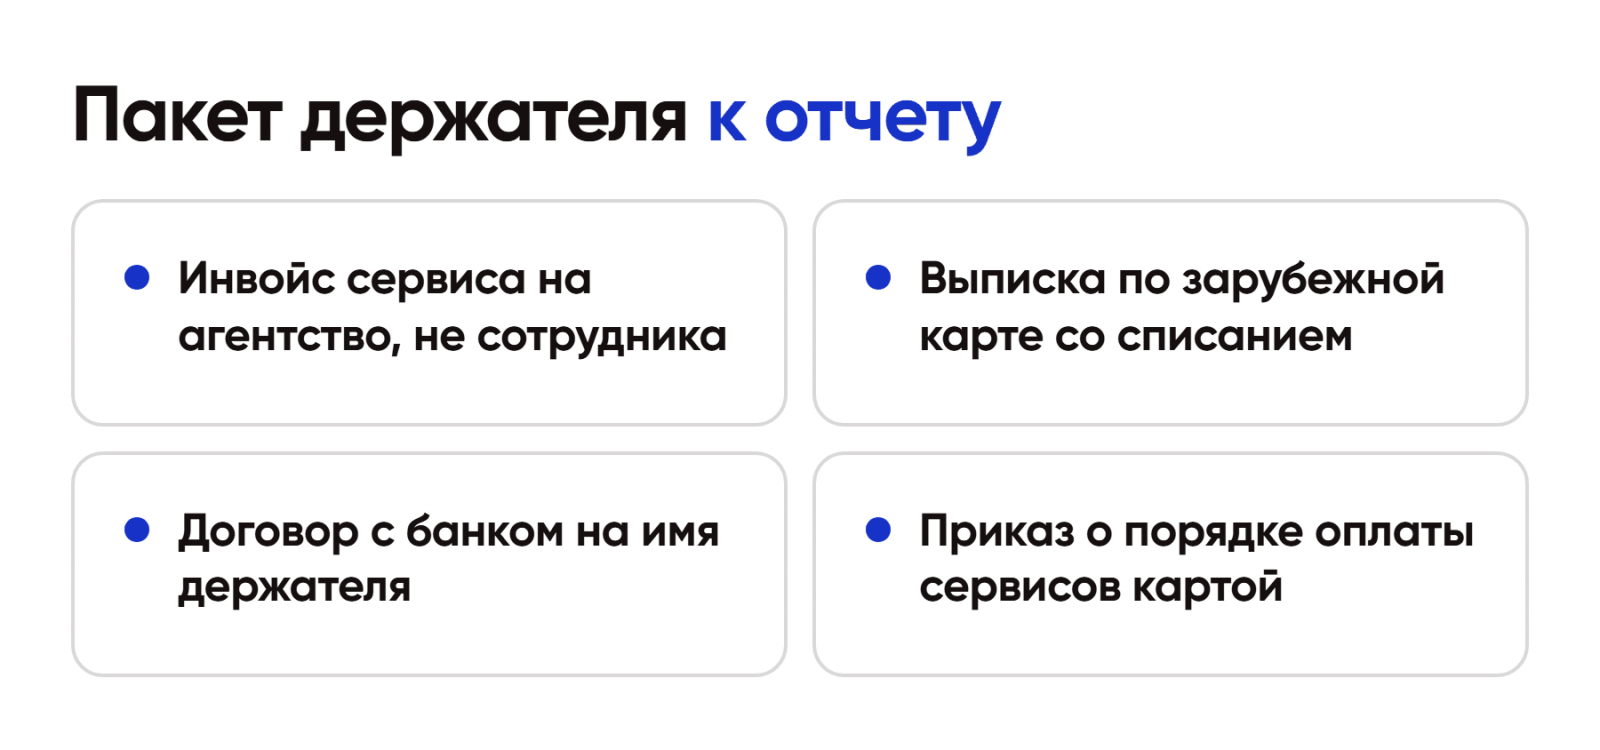
- инвойс или чек сервиса на агентство, с датой, суммой и валютой;
- выписку по зарубежной карте с этим списанием; для подтверждения годятся документы, составленные по праву иностранного государства, письмо Минфина от 24 марта 2021 года № 03-03-07/21069;
- документ, что карта принадлежит именно сотруднику, по письму Минфина от 6 апреля 2015 года № 03-03-06/2/19106: копия договора с банком или справка;
- приказ о выдаче под отчет или о порядке оплаты сервисов картой держателя;
- перевод инвойса на русский, если бухгалтерия этого требует.
Держатель также сам уведомляет ФНС о счете в зарубежном банке в течение месяца. Пошагово — в статье как отправить уведомление об открытии счета за рубежом. Если по счету за год прошло больше 600 000 рублей, держатель подает и отчет о движении средств до 1 июня, порядок в материале отчет о движении средств по счету за рубежом.
Декларация и что изменилось в 2026 году
- 1 января 2026 года ставка выросла с 20% до 22%, расчетная ставка стала 22/122. Ставку определяет дата оплаты.
- С отчета за 1 квартал 2026 года действует новая форма декларации по приказу ФНС от 18 декабря 2025 года № ЕД-7-3/1227@. Агентский налог отражают в разделе 2.
- Иностранцы, продающие людям, с 2026 года платят по доле 18,03%, это те же 22/122. Для агентства это ничего не меняет.
Особенности налогообложения для держателя зарубежной карты как физлица собраны на РБК: налоги при использовании зарубежных банковских карт.
Если что-то пошло не так
- Пропустили налог за прошлый квартал. Перечислить налог и пени как можно раньше и подать уточненную декларацию: пени растут каждый день, а самостоятельное исправление до проверки снижает риск спора о штрафе.
- Инвойс пришел на сотрудника. Попросить сервис переоформить счет на компанию; многие сервисы позволяют изменить данные плательщика в профиле и перевыпустить инвойс.
- Банк держателя задал вопросы о переводах. Спокойно объяснить, что карта используется для оплаты рабочих сервисов по поручению работодателя, и приложить приказ. Что делать, если карту все же заблокировали, описано в статье карту заблокировали из-за переводов.
- Вопрос к налоговой. Горячая линия ФНС 8-800-222-22-22 или письменное обращение через личный кабинет организации на nalog.gov.ru.
Как выглядит год оплаты подписок одной картой с точки зрения держателя, мы описывали в материале год плачу зарубежной картой за подписки.
Какая карта держателю удобнее
Для расходов агентства важны счет на имя держателя, выписка с реквизитами списания и понятное пополнение из российских банков. По каталогу Изипей.ворлд на 27 октября 2026 года:
- Казахстан, Mastercard Standard, USD — 14 990 рублей, 5 дней, без доверенности, срок 5 лет;
- Таджикистан, Visa Gold — 21 990 рублей, 3 дня, без доверенности, обслуживание 2 доллара в месяц;
- Киргизия, Gold USD — 32 990 рублей, 7 дней без доверенности, обслуживание 20 долларов в год, срок 5 лет, условия на странице карты банка Киргизии;
- Армения, Mastercard Standard, USD и EUR — 36 990 рублей, 17 дней, без доверенности, срок 4 года.
По картам каталога: +7 (495) 859-49-64, Москва, Новоданиловская набережная, 12, БЦ «DM Tower», офис 11-15, с 10:00 до 19:00.
Чего делать не надо
- Не считайте, что учет иностранца в «НДС-офисе» освобождает агентство от налога: для бизнеса это не так с октября 2022 года.
- Не оформляйте аккаунт сервиса на личную почту держателя: инвойс придет на человека, а не на компанию.
- Не берите курс на дату авансового отчета: нужен курс на дату списания.
- Не забывайте рекламные кабинеты: реклама в интернете тоже электронная услуга.
Коротко
- НДС налогового агента за иностранные электронные услуги платит агентство-покупатель, даже если платил держатель карты.
- Ставка с 1 января 2026 года 22%, расчетная 22/122, курс и дата — на день списания с карты.
- Месяц на 1 200 долларов: база 96 590 рублей, налог 17 418-21 250 рублей.
- Платить тремя частями до 28-го числа после квартала, на общей системе налог идет к вычету.
- Аккаунт и инвойс — на агентство, у держателя — выписка, договор с банком и приказ.
- Подобрать карту держателю можно в каталоге зарубежных карт, условия по каждой стране на странице.