Зарубежная карта для агентства: одна на всех клиентов или несколько держателей
Зарубежная карта для агентства почти всегда появляется одна. Ее оформляет собственник или руководитель отдела, и через год к ней привязаны рекламные кабинеты восьми клиентов, подписки на стоки, аналитику, нейросети и шрифты. Все работает, пока работает карта. Стоит банку заморозить ее на проверку или держателю уйти в отпуск без связи — останавливаются кампании у всех клиентов сразу. Разбираем, сколько карт и держателей нужно агентству, как разложить по ним расходы и во что обходится каждая лишняя карта.
Почему одна зарубежная карта для агентства — это риск
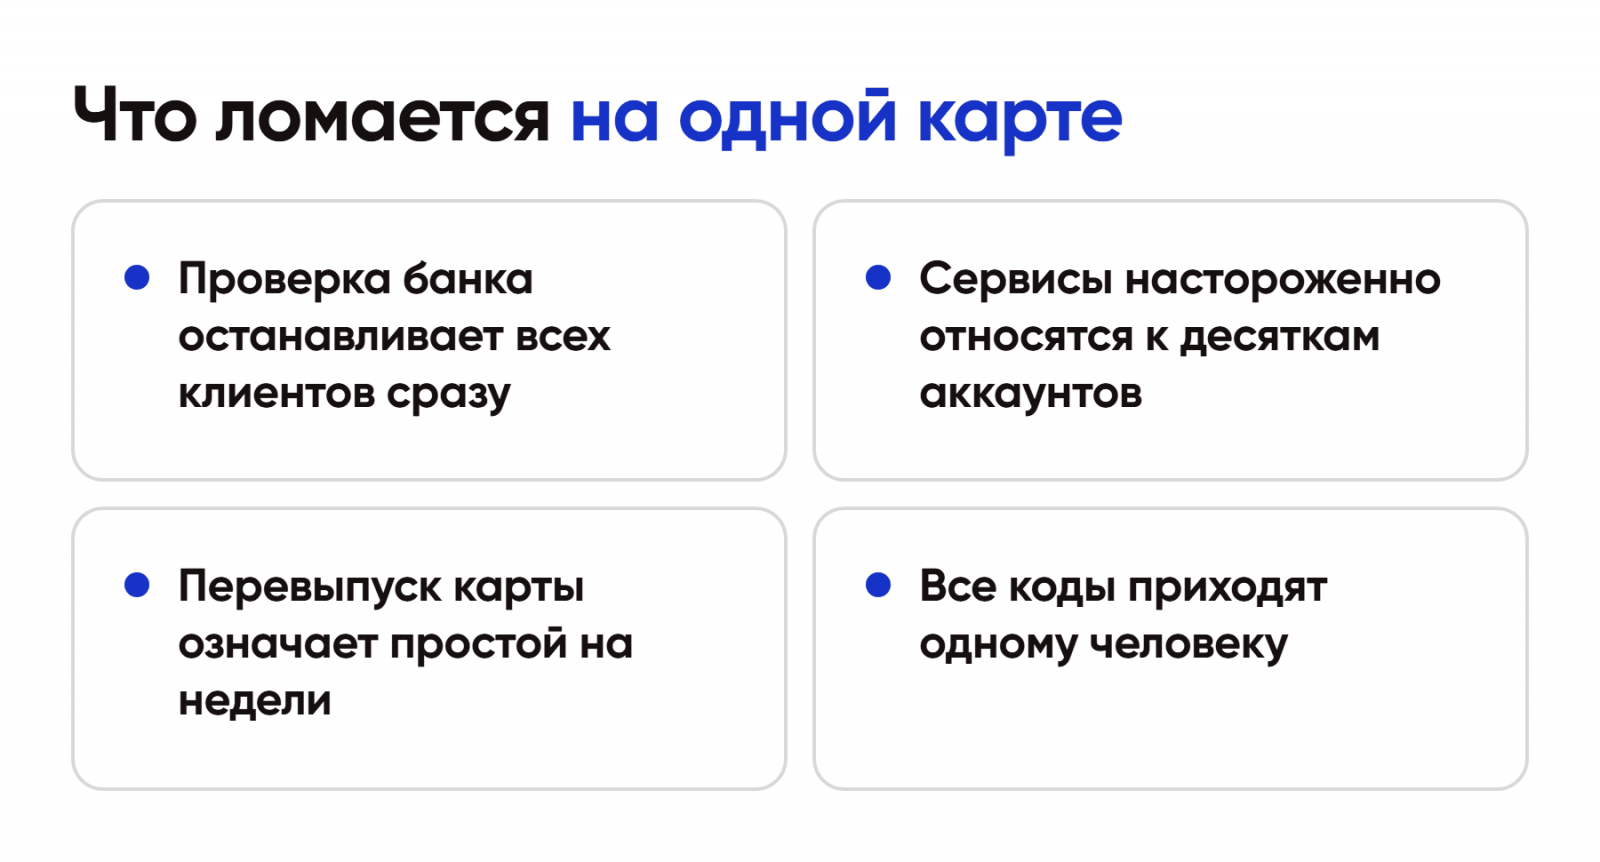
Одна карта — это одна точка отказа. Причин, по которым она перестает проходить, несколько, и ни одна не зависит от агентства напрямую.
Банк может приостановить операции на время проверки, если поток платежей резко вырос: перед праздничной распродажей кабинеты пополняют втрое чаще обычного. Сервис может заблокировать способ оплаты, если на одну карту привязано слишком много аккаунтов, — для рекламных систем это сигнал риска. Карта может истечь, и перевыпуск займет от нескольких дней до нескольких недель в зависимости от страны.
Каждый такой случай на одной карте означает простой у всех клиентов одновременно. На двух-трех картах — только у части.
Второй риск — люди. Все коды подтверждения приходят одному держателю. Если он в самолете, в отпуске или уволился, агентство не может ни пополнить кабинет, ни продлить подписку.
Сколько карт нужно агентству: три рабочие схемы
Универсального числа нет, но на практике агентства приходят к одной из трех схем. Выбор зависит от числа клиентов и от того, кто в команде готов отвечать за платежи.
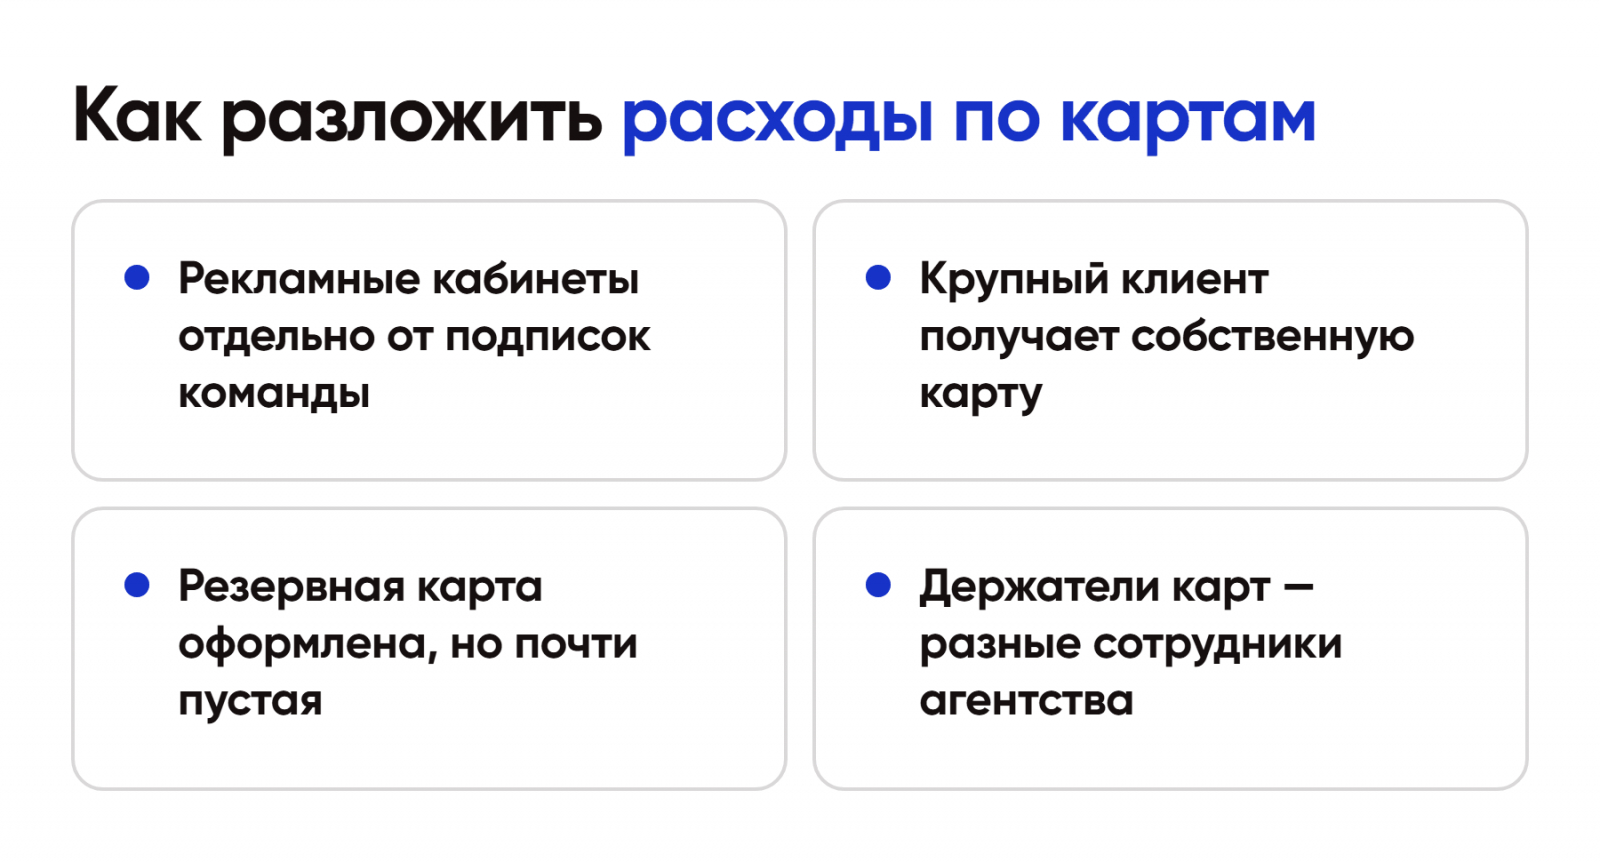
Схема «по направлениям». Одна карта на рекламные кабинеты, вторая — на подписки и инструменты команды. Это минимальное разделение для агентства до десяти клиентов. Рекламные платежи крупные и нерегулярные, подписки — мелкие и по расписанию; когда они на разных картах, проще следить за балансом и легче разбирать выписку.
Схема «по клиентам». Крупные клиенты получают отдельную карту, мелкие делят общую. Так строят расчеты агентства, у которых три-пять клиентов дают основной оборот. Плюс схемы — прозрачность: все расходы клиента видны в одной выписке, и их проще перевыставить.
Схема «по держателям». Две-три карты оформлены на разных сотрудников, и каждая закрывает свой участок. Цель — чтобы отсутствие одного человека не останавливало платежи. Это схема для агентств, где сотрудники часто в разъездах или работают удаленно.
Как разложить клиентов и сервисы по картам
Удобнее всего начинать не с карт, а со списка расходов. Выпишите все регулярные платежи в иностранной валюте: кабинеты, подписки, стоки, хостинг, домены. Для каждого отметьте сумму в месяц, дату списания и клиента, к которому он относится.
Дальше работает простое правило: на одной карте не должно быть больше расходов, чем агентство готово остановить на неделю. Если все кабинеты крупных клиентов висят на одной карте — это и есть та неделя простоя, которую стоит разделить.
Подписки команды лучше собирать на отдельной карте с небольшим остатком. Они списываются автоматически, и если карта с подписками окажется пустой, отключится один инструмент, а не рекламная кампания клиента.
Резервную карту стоит держать оформленной, но почти пустой. Ее задача — принять на себя критичные платежи в день, когда основная карта на проверке. Пополнить резервную карту за несколько часов можно, а оформить новую за несколько часов нельзя.
Держатель карты в агентстве: один человек или несколько
Карта иностранного банка оформляется на физическое лицо, поэтому у каждой карты есть конкретный держатель. Вопрос не в том, можно ли дать карту другому сотруднику, — передавать карту и коды запрещают правила банков, — а в том, сколько держателей нужно агентству.
Минимум — два. Один держатель отвечает за рекламные кабинеты, второй за подписки и инструменты. Если первый недоступен, второй закрывает срочные платежи со своей карты, и агентство не теряет день.
У каждого держателя должна быть письменная договоренность с агентством: какие расходы он проводит, как отчитывается и что происходит с картой и привязками при увольнении. Это закрепляется внутренним распоряжением или дополнительным соглашением к трудовому договору. Без такого документа бухгалтерия не сможет провести расходы, а сотрудник рискует остаться с вопросами о происхождении денег на своем счете.
Во что обходится каждая дополнительная карта
Лишняя карта стоит денег, поэтому разделение имеет смысл считать. Ниже — порядок цен на распространенные направления у Изипей.ворлд на 6 октября 2026 года.
Карта Казахстана стоит 14 990 рублей и выпускается за пять дней. Visa Таджикистана — 21 990 рублей за три дня, плюс 35 долларов активации и 2 доллара в месяц обслуживания, но ее пополняют из Сбербанка, ВТБ, Т-Банка и Газпромбанка. Карты Киргизии — от 32 990 рублей со сроком от 7 до 17 дней и обслуживанием 20 долларов в год.
Для агентства с оборотом в несколько миллионов рублей в год две-три дополнительные карты — это доли процента от бюджета. Один день простоя рекламных кампаний у крупного клиента обычно обходится дороже, чем вторая карта на весь срок ее действия.
Подобрать направление под задачу можно в каталоге зарубежных карт для бизнеса — там видны сроки, способы пополнения и лимиты по каждой стране.
Как вести учет, когда карт несколько
Несколько карт усложняют учет только в первый месяц. Дальше они его упрощают, если с самого начала договориться о трех вещах.
Первое — реестр. Простая таблица: карта, держатель, страна банка, срок действия, какие сервисы и кабинеты к ней привязаны, к какому клиенту относятся. Реестр ведет не держатель, а ответственный за финансы. Он же раз в квартал сверяет его с выписками: привязки имеют свойство расползаться, и через полгода на карте подписок обнаруживается рекламный кабинет, который туда никто не переносил.
Второе — отчет держателя. Раз в месяц держатель сдает выписку по карте и чеки сервисов: счета рекламных систем, письма с квитанциями подписок. Бухгалтерия сверяет списания с реестром и видит, какие расходы относятся к какому клиенту. Если карта выделена под крупного клиента, перевыставить ему расходы можно прямо по выписке.
Третье — сроки действия. Карты стран выпуска действуют от трех до пяти лет, и перевыпуск всех карт в один месяц — это неделя без платежей. В реестре стоит отмечать дату окончания и заказывать перевыпуск за полтора-два месяца до нее, по одной карте, а не пакетом.
Типичные ошибки при разделении карт
Самая частая ошибка — разделить карты, но оставить одного держателя. Формально карт три, но коды по всем приходят на один телефон, и отпуск этого человека по-прежнему останавливает все платежи. Разделять нужно и карты, и людей.
Вторая ошибка — держать на всех картах одинаковый крупный остаток. Деньги на счетах иностранных банков работают хуже, чем в обороте агентства, а при блокировке одной карты под вопросом оказывается вся сумма на ней. Рекламной карте нужен остаток под ближайшие пополнения, карте подписок — под месяц списаний, резервной — минимальный.
Третья ошибка — оформить все карты в одной стране и в одном банке. Тогда изменение правил этого банка или проверка его операций затрагивает все карты сразу. Разные страны выпуска дают агентству независимость: если один банк на неделю ограничил операции, платежи уходят с карты другой страны.
Что оформить в первую очередь
Если у агентства сейчас одна карта, разумный порядок такой. Сначала вторая карта на другого сотрудника — она закрывает главный риск отсутствия держателя. Потом разделение рекламы и подписок. И только потом — отдельные карты под крупных клиентов, если этого требует учет.
Сроки выпуска стоит закладывать заранее. Быстрые направления выпускаются за три-пять дней, но перед сезонными распродажами и в конце года заявок больше, и запас в две недели не будет лишним. Для подписок команды подойдет карта для оплаты подписок с небольшим остатком: ее задача — продлевать инструменты по расписанию.
Итог
Зарубежная карта для агентства — не одна карта, а небольшая система. Минимум две карты на двух разных держателей, разделение рекламных кабинетов и подписок команды, резервная карта с небольшим остатком и письменные договоренности с каждым держателем. Такая схема стоит дешевле одного дня простоя у крупного клиента и снимает зависимость агентства от одного человека и одной проверки банка.