Ответственность держателя корпоративной карты: кто платит за ошибку, взлом и курс
Ответственность держателя корпоративной карты в агентстве, которое платит за рекламу с личной карты сотрудника в банке Казахстана или Киргизии, по закону уже, чем кажется руководителю. Таргетолог с бюджетом 3 000 долларов в месяц проводит через свою карту 256 252 рубля по курсу ЦБ на 9 октября 2026 года, 85,4173 рубля за доллар, и за год больше 3 млн рублей. Если часть этих денег потеряна из-за ошибки, мошенников или курса, взыскать с сотрудника можно далеко не все: Трудовой кодекс ограничивает сумму, сроки и порядок. Ниже четыре случая по чекам, что говорит закон о каждом и что агентству оформить заранее, чтобы не спорить потом. Если карта держателя еще не выбрана, начните с карты Казахстана для расходов агентства.
Ответственность держателя корпоративной карты: что считается ущербом
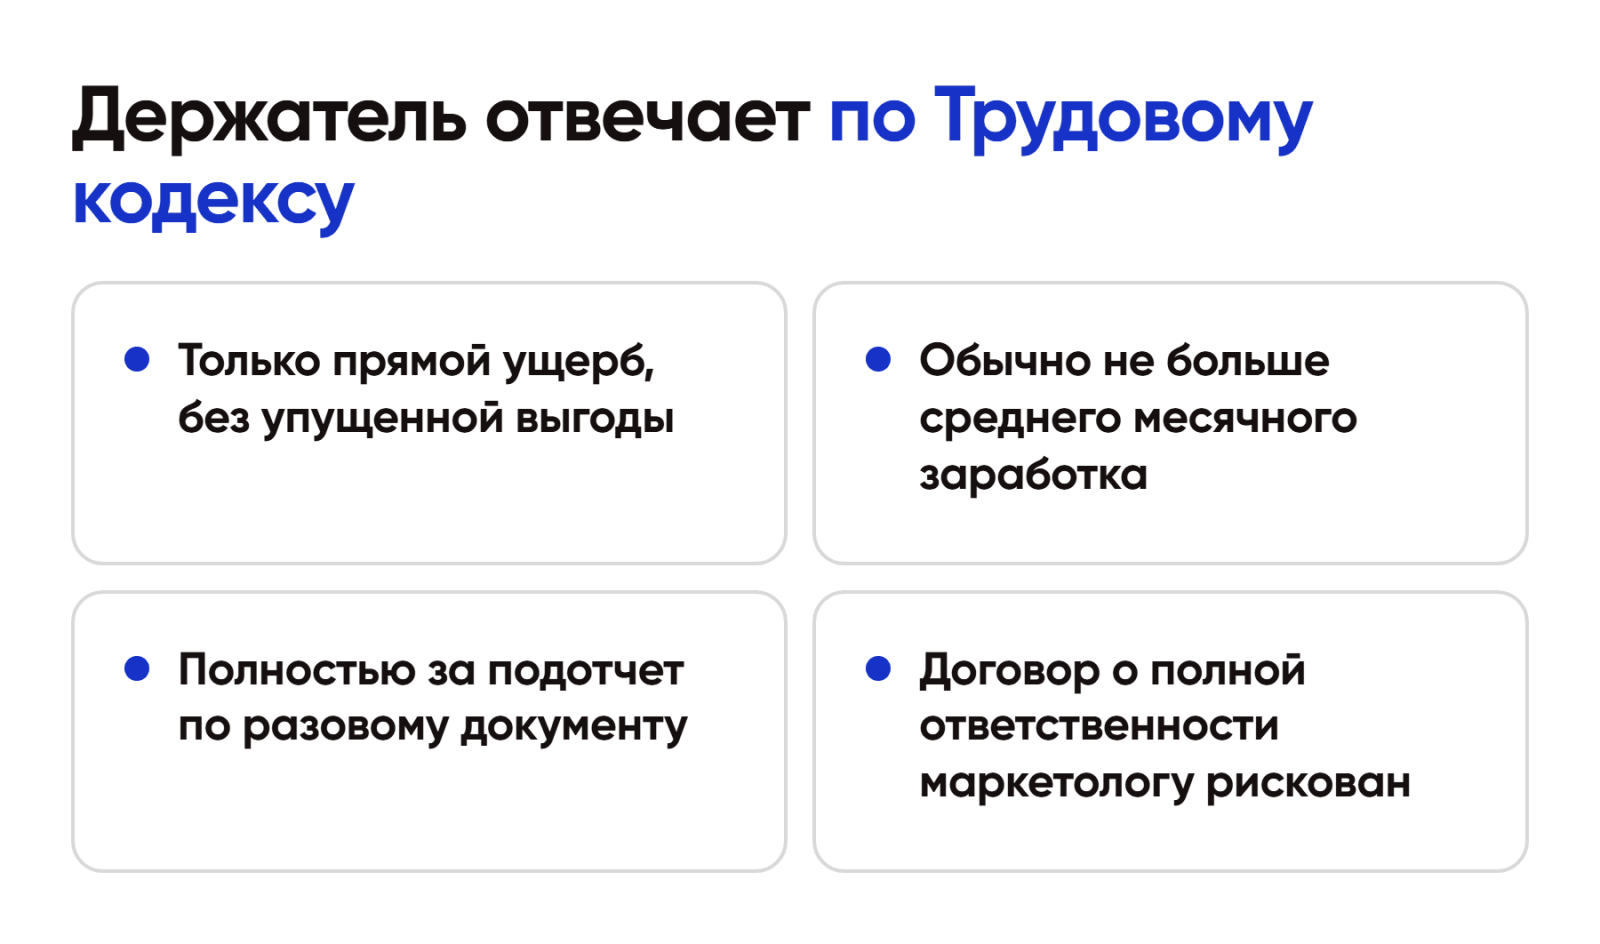
По статье 238 ТК работник возмещает работодателю только прямой действительный ущерб: реальное уменьшение имущества или затраты на возмещение ущерба третьим лицам. Упущенная выгода не взыскивается. Если из-за ошибки держателя кампания клиента простояла три дня и агентство недополучило комиссию, это не ущерб в смысле ТК.
Статья 239 исключает ответственность в четырех случаях: непреодолимая сила, нормальный хозяйственный риск, крайняя необходимость и неисполнение работодателем обязанности обеспечить условия хранения имущества. Для карты последнее значит: если агентство требовало хранить данные карты в общей таблице, к которой есть доступ у всей команды, спросить с держателя за утечку будет трудно.
Деньги на личной карте сотрудника — это деньги компании, выданные под отчет. Это главная юридическая рамка всей статьи.
Предел: средний месячный заработок
Статья 241 ТК ограничивает ответственность работника средним месячным заработком. Полная ответственность, то есть на всю сумму ущерба, возможна только в случаях статьи 243. Для держателя карты рабочий случай один: пункт 2, недостача ценностей, полученных по разовому документу. Суды относят сюда деньги, выданные под отчет по приказу или заявлению.
Договор о полной материальной ответственности по статье 244 с маркетологом или аккаунт-менеджером заключать рискованно. Он допустим только для работ из перечня приказа Минтруда № 251н от 16 апреля 2025 года, который с 1 сентября 2025 года заменил Постановление № 85 от 31 декабря 2002 года. Маркетолога там нет, а оплата рекламы с подотчетной карты — не «прием и выплата платежей» в смысле кассира. Роструд разъясняет, что значение имеют фактические работы из раздела II перечня: если обязанности держателя в них не входят, полной ответственности такой договор не создает.
Рабочий путь проще: на каждое пополнение карты — приказ или заявление о выдаче под отчет с суммой, целью и сроком отчета.
Порядок взыскания: проверка, объяснение, месяц
Даже бесспорный ущерб нельзя просто удержать из зарплаты. Статья 247 ТК требует:
- провести проверку и установить размер и причину ущерба;
- взять с работника письменное объяснение, а если он два рабочих дня молчит, составить акт;
- дать работнику ознакомиться с материалами проверки.
Дальше статья 248. Сумму не больше среднего месячного заработка взыскивают распоряжением работодателя не позднее одного месяца со дня, когда размер ущерба окончательно установлен. Если месяц пропущен, работник не согласен или сумма больше среднего заработка — только через суд. Срок для иска работодателя — 1 год со дня обнаружения ущерба, статья 392.
Удержания из зарплаты ограничены статьей 138: не больше 20 процентов при каждой выплате. При условном окладе таргетолога 140 000 рублей в месяц на руки после НДФЛ остается 121 800 рублей, и с одной выплаты можно удержать до 24 360 рублей.
Случай 1: ошибка держателя, двойной платеж
Таргетолог пополнил рекламный кабинет клиента на 450 долларов дважды: вторая оплата ушла в кабинет, который клиент закрыл на следующий день. Деньги застряли, рекламная система возвращает остаток по своему регламенту, а клиент второй платеж не компенсирует.
Разбор по чекам: 450 долларов по курсу ЦБ на 9 октября 2026 года — 38 438 рублей. Это меньше среднего заработка, поэтому, если работник согласен, сумму можно удержать распоряжением в течение месяца после проверки. С ограничением 20 процентов это две выплаты: 24 360 и 14 078 рублей.
Но сначала стоит запросить возврат у рекламной системы: если деньги вернутся, ущерба нет. А если двойной платеж стал возможен потому, что кабинеты всех клиентов пополняются с одной карты без лимитов, суд может увидеть в этом и вину организации работы.
Случай 2: мошенничество, а держатель ни при чем
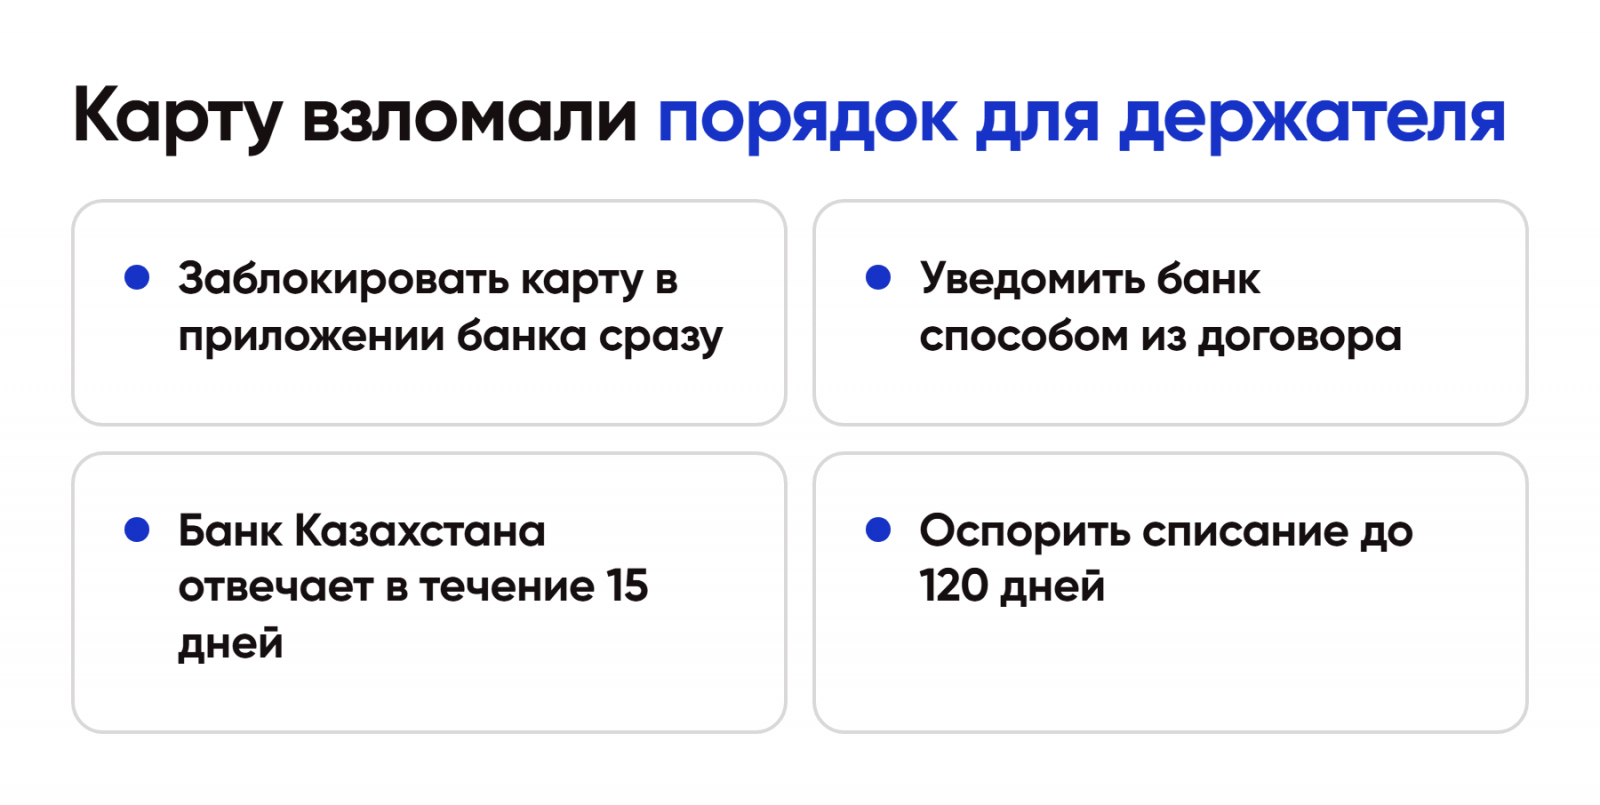
Данные карты утекли через фишинговую страницу, с карты списали 1 200 долларов, 102 501 рубль. Держатель сразу заблокировал карту в приложении и написал в банк.
Здесь работает закон страны банка, а не российский 161-ФЗ. В Казахстане это закон «О платежах и платежных системах» от 26 июля 2016 года № 11-VI, статья 40:
- держатель уведомляет эмитента об утрате или несанкционированном использовании карты способом, установленным договором;
- эмитент отвечает за несанкционированные операции после получения уведомления;
- эмитент рассматривает заявление и в течение 15 календарных дней возмещает сумму или дает мотивированный отказ, а если нужны сведения от третьих лиц, срок продлевается до 30 дней по операциям внутри страны и до 60 дней по зарубежным.
Параллельно банк может оспорить операцию по правилам Visa и Mastercard, обычно в срок до 120 дней с даты операции. Если держатель действовал добросовестно, взыскать с него нечего: это нормальный хозяйственный риск по статье 239 ТК. Для сравнения, по данным ЦБ, в 2025 году российские банки вернули клиентам лишь 5,9 процента похищенного, 1 731,3 млн рублей.
Как действовать держателю, если карту заблокировали после серии переводов, мы разбирали в статье карту заблокировали после переводов. Общие правила безопасности собраны в материале как безопасно пользоваться иностранной картой.
Случай 3: курсовая разница — не ущерб
Агентство перевело держателю 256 252 рубля на 3 000 долларов рекламы. Банк пополнения пересчитал по своему курсу, на карту пришло 2 960 долларов, и 40 долларов держатель доплатил своими. Через неделю курс вырос, и бухгалтерия спрашивает, кто должен разницу.
Курсовая разница не вина держателя и не ущерб по статье 238. Правила здесь бухгалтерские, ПБУ 3/2006:
- расходы, оплаченные из выданного аванса, пересчитываются по курсу на дату выдачи аванса;
- перерасход, который сотрудник оплатил своими деньгами, — по курсу на дату утверждения авансового отчета.
Для налога на прибыль Минфин в письме от 24 сентября 2019 года № 03-03-06/1/73293 разрешает учитывать валютные расходы подотчетного лица по курсу покупки валюты из справки банка. Письмо написано про командировки, но логика та же, а без справки, по другим разъяснениям Минфина, берут курс ЦБ на дату выдачи подотчетной суммы. Перерасход 40 долларов агентство возмещает держателю: по курсу ЦБ на 9 октября 2026 года это 3 417 рублей.
Откуда берется разница между суммой перевода и суммой на карте, мы показывали на живом чеке в статье пополнил 50 000, а получил меньше.
Случай 4: держатель уволился, на карте остаток
Сотрудник ушел, на его карте осталось 600 долларов агентства, 51 250 рублей. Карта личная, закрыть ее агентство не может.
Если работник не оспаривает сумму, ее можно удержать из окончательного расчета по статье 137 ТК, решение не позднее месяца со дня окончания срока возврата аванса, с ограничением 20 процентов. Если спорит — только суд по пункту 2 статьи 243, и в течение 1 года.
Ссылка на неосновательное обогащение по статье 1102 ГК здесь не спасает. Первый кассационный суд общей юрисдикции 2 октября 2024 года по делу № 88-27465/2024 отказал работодателю, который пытался вернуть 6 297 000 рублей подотчета как неосновательное обогащение: деньги выданы в рамках трудовых отношений, это спор о материальном ущербе, а годичный срок пропущен. Новому держателю придется заново отчитаться перед ФНС о своем зарубежном счете, порядок и сроки описаны в материале как отправить уведомление об открытии счета за рубежом.
Что оформить заранее
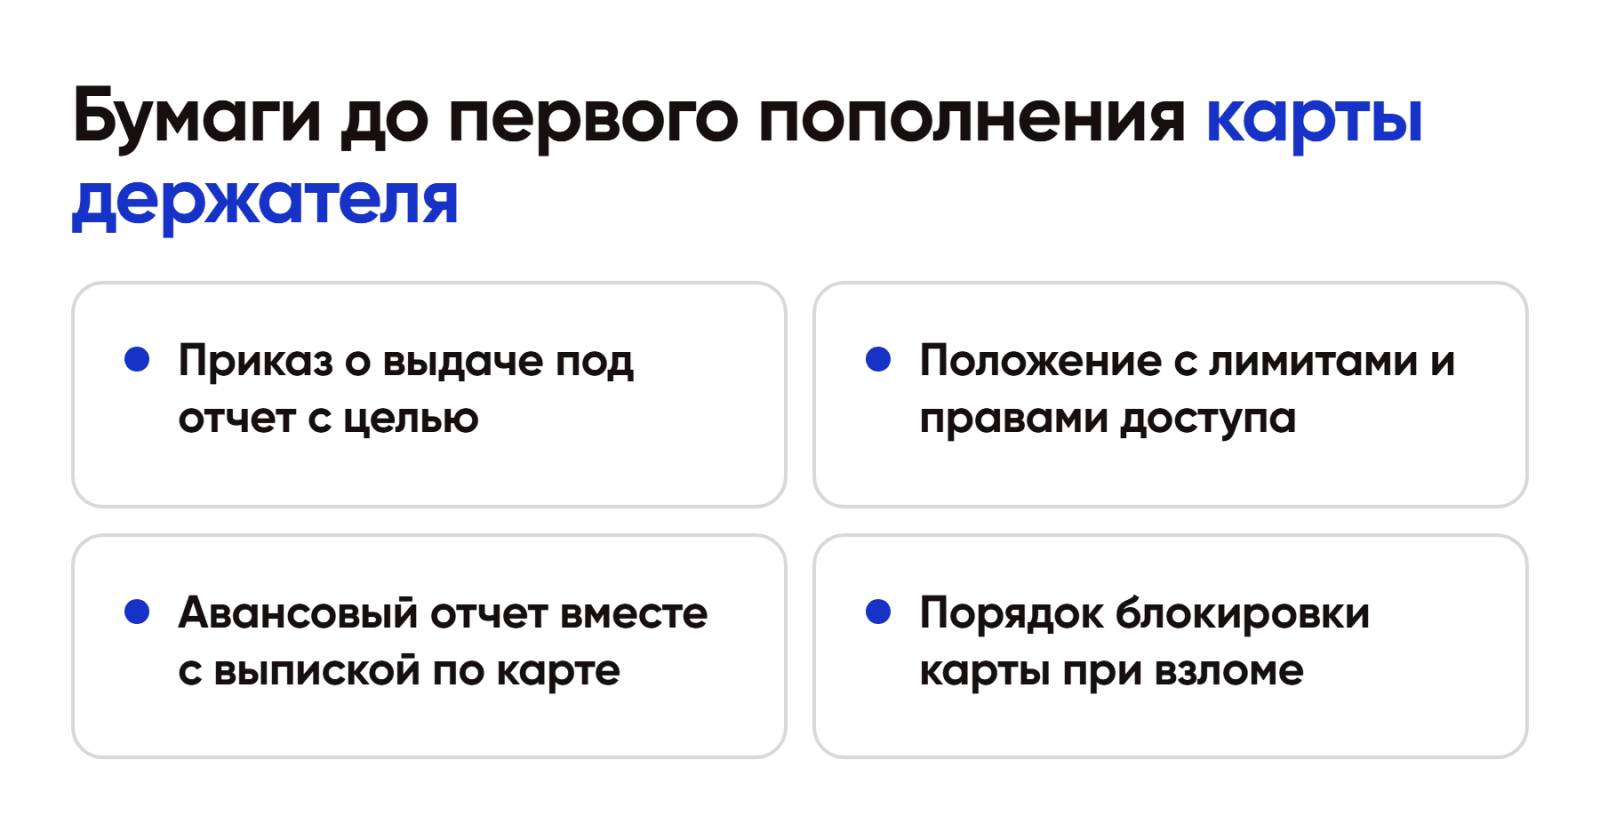
Почти все споры в этих случаях решаются бумагами, подписанными до первого пополнения:
1. Приказ о выдаче под отчет на каждое пополнение карты: сумма, цель, срок отчета. Срок назначает руководитель: норма о 3 рабочих днях в Указании ЦБ 3210-У отменена с 30 ноября 2020 года.
2. Положение об использовании карты: лимиты на платеж, кто утверждает пополнения кабинетов, как хранятся данные карты.
3. Авансовый отчет с выпиской по карте: без подтверждающих документов возмещение становится доходом сотрудника и облагается НДФЛ и взносами.
4. Согласие держателя на удержание остатка при увольнении, если он не оспаривает сумму.
5. Порядок действий при взломе: кто блокирует карту, кто пишет в банк, в какой срок.
Какая карта удобнее для рекламных бюджетов
Чем выше лимиты и прозрачнее выписка, тем проще и отчет, и спор. Варианты из каталога Изипей.ворлд на 9 октября 2026 года:
- Карта Казахстана — Mastercard Standard за 14 990 рублей, выпуск 5 дней, мультивалютный счет в долларах, евро, тенге и других валютах, срок 5 лет, лимитов на покупки нет.
- [Карта Таджикистана под срочный запуск](https://easypay.world/tdz/?utm_source=sostav&utm_medium=article&utm_campaign=otvetstvennost-derzhatelya-karty) — Visa Gold за 21 990 рублей, выпуск 3 дня, покупки онлайн до 10 000 долларов в сутки, обслуживание 2 доллара в месяц.
Какие документы банк может запросить у держателя рекламной карты и почему, разобрано в статье документы, которые просят банки четырех стран. Общая картина оплаты зарубежных сервисов в 2026 году — в нашем материале на Клерке: оплата зарубежных сервисов из России в 2026 году.
Если что-то пошло не так
- Списание, которого никто не делал: блокировка карты в приложении, письменное заявление в банк, скриншоты операций, затем служебная проверка в агентстве по статье 247.
- Держатель не сдает отчет: письменное требование со сроком, потом акт, потом решение об удержании в пределах месяца.
- Держатель не согласен с суммой: только суд, срок 1 год со дня обнаружения ущерба.
- Нужна новая карта на другого сотрудника: менеджер Изипей.ворлд, +7 (495) 859-49-64, офис в Москве на Новоданиловской набережной, 12, с 10:00 до 19:00.
Чего делать не надо
- Подписывать с маркетологом договор о полной материальной ответственности «на всякий случай».
- Пополнять карту без приказа о выдаче под отчет.
- Удерживать ущерб из зарплаты без проверки и объяснения.
- Пытаться взыскать курсовую разницу с держателя.
- Ждать больше года, если держатель не возвращает остаток.
Итог
Ответственность держателя корпоративной карты в агентстве ограничена Трудовым кодексом: прямой ущерб, обычно не больше среднего заработка, с проверкой, объяснением и сроком в месяц, а полностью — только за подотчет по разовому документу. Мошенничество при добросовестном держателе ложится на агентство и решается через банк карты, курсовая разница вообще не ущерб. Поэтому защищают агентство не штрафы, а бумаги: приказ на каждое пополнение, положение о карте и авансовый отчет с выпиской. Подобрать карту для держателя рекламных бюджетов можно в каталоге зарубежных карт, условия по каждой стране на странице.