Чем заменить SWIFT российской компании для расчетов с зарубежными поставщиками в 2026 году
Компания отправляет платеж поставщику, банк принимает поручение, деньги уходят. Через три недели они возвращаются обратно, меньше на комиссии банков-посредников, а поставка стоит на паузе. Знакомая история для тех, кто пробовал платить за границу напрямую.
Так происходит и у компаний с обычным неподсанкционным банком, и причина обычно не в них. Разберем механику отказа и маршруты, которые работают вместо прямого SWIFT.
Как устроен SWIFT и почему он ломается
SWIFT — это не деньги и не платежная система в бытовом смысле. Это защищенная сеть сообщений: банк отправителя передает банку получателя поручение, а сами средства идут отдельно, через цепочку банков-корреспондентов, у которых есть счета друг у друга.
Вот в этой цепочке и кроется проблема. Ваш банк может быть не под санкциями и формально проводить SWIFT. Но между ним и банком поставщика стоят один или несколько корреспондентов, и каждый из них принимает решение самостоятельно. Любое звено может остановить платеж на комплаенс-проверку, запросить документы о происхождении средств и цели перевода, а при отсутствии ответа в срок развернуть деньги обратно.
Поверх этого работают автоматические фильтры. Многие западные банки настроили алгоритмы так, что платеж с российскими идентификаторами останавливается до того, как его посмотрит человек. Компания при этом видит только результат: средства вернулись, сроки сорваны, часть суммы осела в комиссиях.
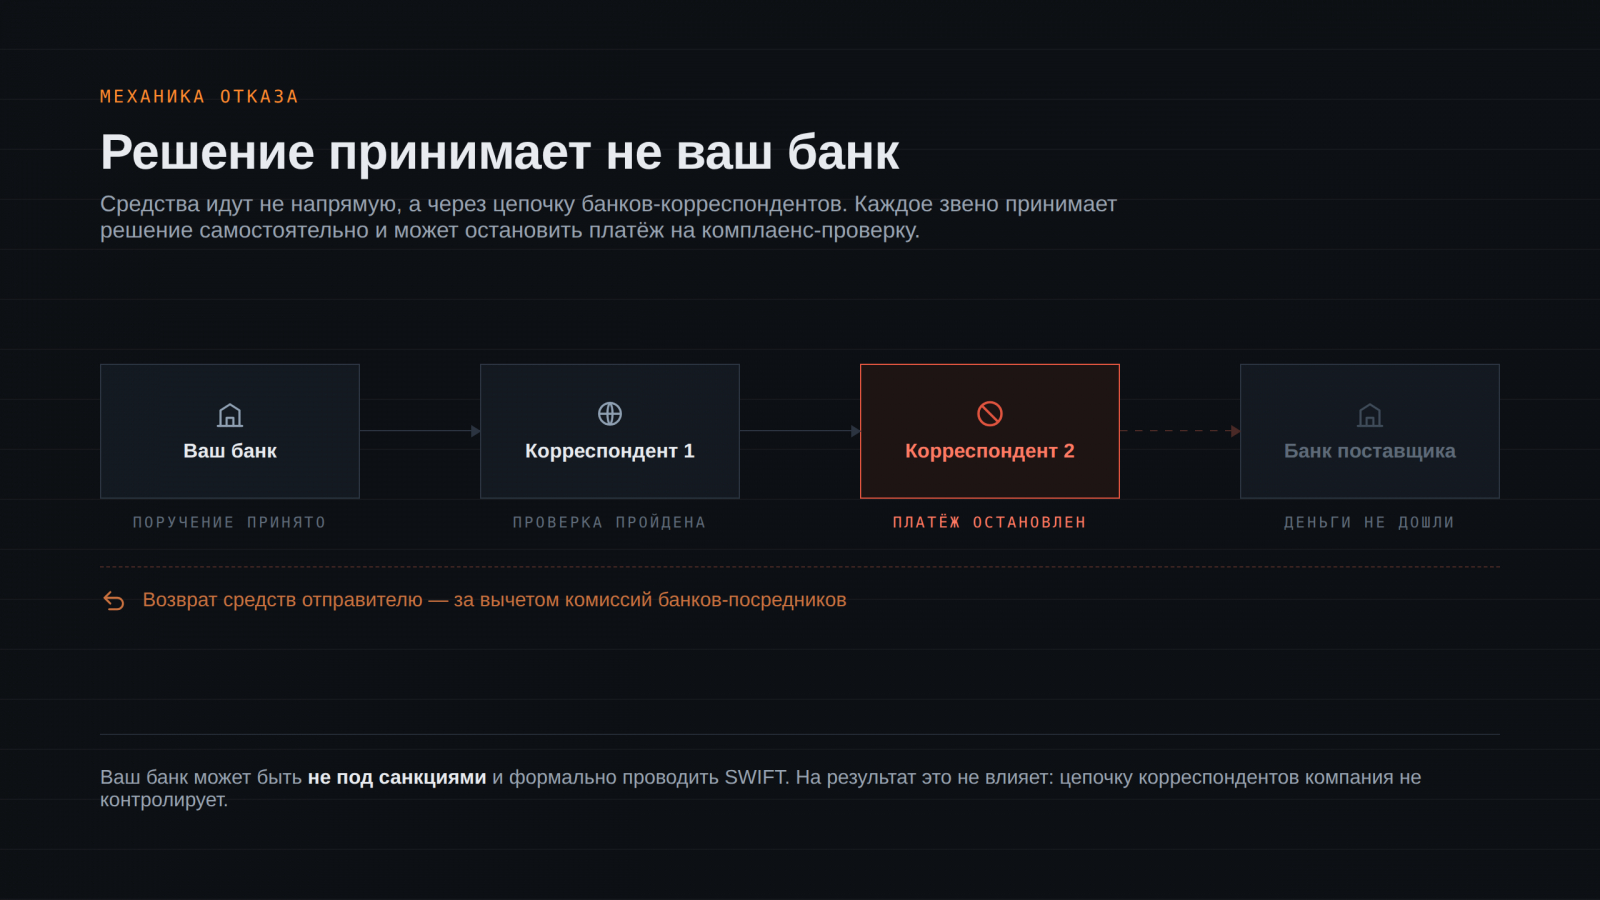
Отсюда практический вывод. Заменять нужно не SWIFT как технологию, а сам маршрут, которым деньги идут до поставщика.
Маршруты, которые работают вместо прямого платежа
Платеж через платежного агента
Самый распространенный вариант для компаний, работающих с ВЭД. Схема простая: вы заключаете агентский договор, перечисляете агенту рубли, а он рассчитывается с вашим поставщиком от своего имени, используя маршрут, который для этого коридора работает.
Ключевое отличие от прямого перевода в том, что агент не отправляет платеж из России в надежде, что он дойдет. Он подбирает маршрут под конкретного получателя и его банк заранее, а часть расчетов проводит через собственные юрлица за рубежом.
Например, у neoved такая сеть юрлиц работает в Индонезии, ОАЭ, Гонконге, Турции и России. Валюта расчета подбирается под страну поставщика: доллары и евро для одних направлений, юани, дирхамы или лиры для других. Минимальная сумма сделки составляет 3000 долларов или эквивалент. По срокам: вся сделка занимает не более суток за счет выстроенной операционной модели и готовых процедур. Первичные сделки могут занимать от двух дней из-за прохождения комплаенса.
Расчет в криптовалюте с закрывающими документами
Рабочий маршрут, когда поставщик готов принимать стейблкоины, а банковские каналы по его направлению закрыты. Здесь принципиально, чтобы операция была оформлена договором и закрывающими документами, а контрагент и кошелек прошли AML-проверку до перевода.
Этот же маршрут neoved использует как один из вариантов исполнения платежа: расчеты проводятся в криптовалюте, чаще всего в USDT, а компания получает пакет документов по операции.
Не подходит здесь вариант с переводом крипты на кошелек по устной договоренности, без договора и без подтверждения, кому именно ушли средства.
Счет в нейтральной юрисдикции
Вариант, который часто советуют, но редко разбирают честно. Собственный счет компании в банке ОАЭ, Армении или Казахстана действительно снимает часть проблем с маршрутизацией. Но это не альтернатива на ближайший платеж: открытие счета компании-нерезиденту занимает недели, а иногда месяцы, требует присутствия, пакета корпоративных документов и прохождения собственного комплаенса банка. Плюс сам счет не гарантирует, что конкретный платеж пройдет: корреспондентская цепочка никуда не девается.
Как стратегическое решение для компании с постоянным потоком расчетов это работает. На вопрос «платеж завис, что делать сейчас» такой вариант не отвечает.
Как проходит платеж через агента
- Компания передает контракт, инвойс и реквизиты получателя.
- Документы и реквизиты проверяются, оценивается маршрут под конкретный банк поставщика.
- Согласуются валюта, курс, комиссия и срок.
- Подписывается агентский договор, компания перечисляет рубли.
- Агент проводит расчет с поставщиком и подтверждает зачисление.
- Компания получает закрывающие документы: отчет агента, акт, выгрузку по операции.
Отдельно про назначение платежа: на нем спотыкаются чаще всего. Оно должно содержать номер инвойса, дату и ссылку на договор. Расплывчатое назначение вызывает вопросы и у банка получателя, и у валютного контроля.
Что проверить до того, как отдать деньги посреднику
Рынок посредников в этой нише перегрет, и разница между компаниями большая.
Смотрите, что именно вы подписываете: агентский договор с понятной ответственностью сторон, а не расписка в чате. Спрашивайте, что получите на выходе: отчет агента, акт, платежное поручение, выгрузку операций. Уточняйте, как защищены средства на время сделки. Проверяйте, работает ли исполнитель с вашим коридором и вашим типом платежа: у каждого агента есть направления и категории, которые он не берет.
И еще про сроки. Если вам обещают провести первый платеж по новому направлению за час, это повод насторожиться: комплаенс банка-партнера занимает время у любого исполнителя.
FAQ
Чем заменить SWIFT российской компании для расчетов с зарубежным поставщиком?
Прямой перевод заменяют платежом через агента по агентскому договору, расчетом в криптовалюте с закрывающими документами либо собственным счетом в нейтральной юрисдикции. Первые два варианта применимы к ближайшей сделке, а третий потребует недель на подготовку.
Российский банк отказал в валютном платеже. Как отправить деньги поставщику?
Выяснить причину отказа, потому что от нее зависит решение. Если дело в санкционных ограничениях коридора или в отказе банка-корреспондента, перевыпуск поручения в том же банке ничего не изменит, и платеж нужно проводить другим маршрутом, через агента, который работает с этим направлением.
Платеж завис на комплаенсе банка. Что делать?
Запросить у банка, какие документы нужны, и передать их в срок: без ответа платеж развернут. Параллельно имеет смысл готовить альтернативный маршрут, чтобы не ждать исхода неделями и не срывать поставку.
Законно ли пользоваться услугами платежного агента в России?
Агентский договор — стандартная конструкция гражданского права, и расчеты с иностранными поставщиками через агента в практике ВЭД распространены. Вопросы возникают не к самой схеме, а к оформлению: договор, отчет агента и закрывающие документы должны быть в порядке. Конкретику по вашей сделке стоит согласовать с юристом и бухгалтером.
Какие платежи агенты обычно не проводят?
Направления и категории под санкционными ограничениями, сделки с подозрительными контрагентами, а также суммы ниже минимального порога. У каждого исполнителя список свой, и его лучше выяснить до сделки.
Сколько занимает платеж через агента?
Первая сделка может проходить дольше из-за комплаенса: например, у neoved это от двух дней, последующие операции проходят в пределах суток. Прямой SWIFT формально быстрее, но при остановке на проверке срок становится непредсказуемым.
Что в итоге
Прямой SWIFT из России не сломан целиком, он стал непредсказуемым: решение принимает не ваш банк, а цепочка корреспондентов, которую вы не контролируете. Поэтому компании уходят от логики «отправим и посмотрим» к маршрутам, где получатель и путь платежа известны заранее.
Для ближайшей сделки это платеж через агента или расчет в криптовалюте с полным пакетом документов.