ОФЗ SU26235RMFS0: количественный анализ дисконта, дюрации и доходности
📊 AI-РАЗБОР ДНЯ
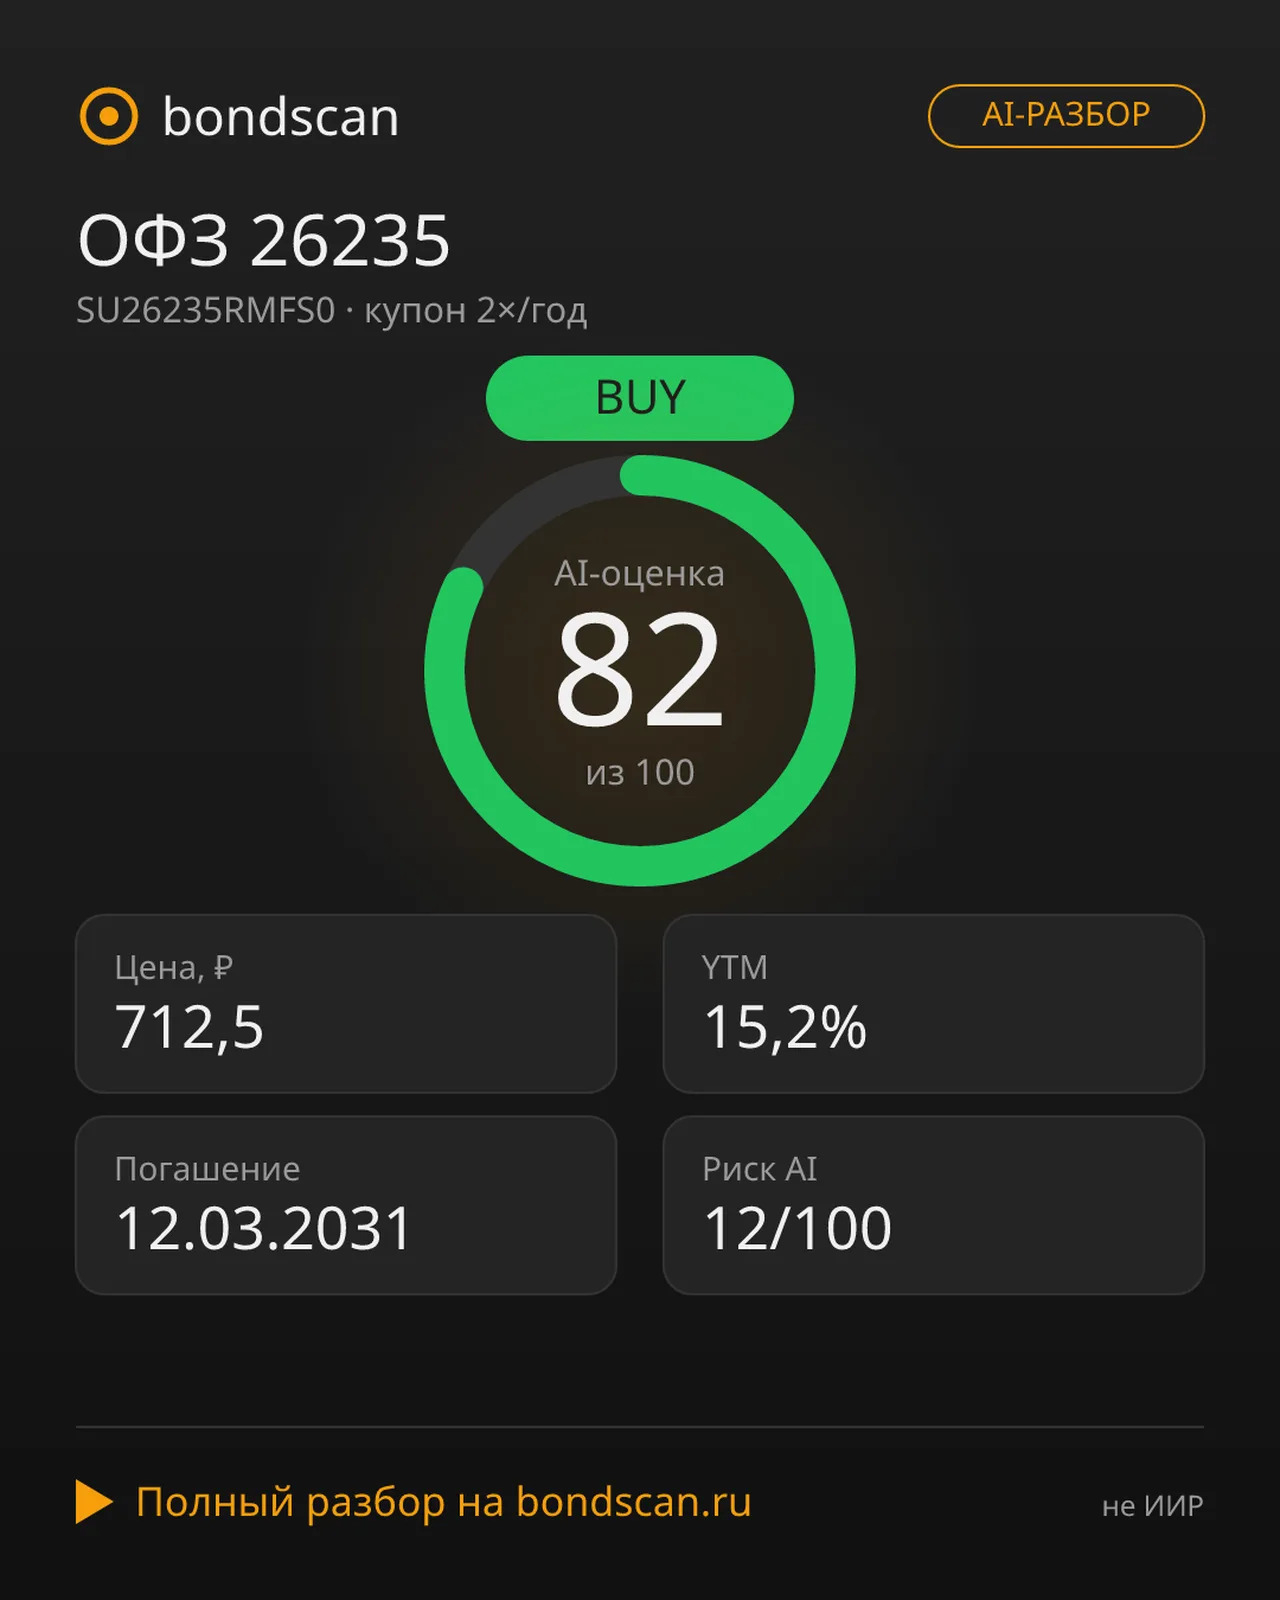
SU26235RMFS0 · ОФЗ 26235
Вердикт AI: 🟢 BUY (оценка 82/100)
• Цена: 712,5 ₽
• YTM: 15,5%
• Купон: 2 раза в год (5,90%)
• Погашение: 12.03.2031 · дюрация ~3,9 года
• Риск-скоринг AI: 12/100 — минимальный
Почему AI говорит BUY:
— Высокая доходность к погашению (15,5%) поверх ключевой ставки ЦБ (14%) формирует положительный спред в 150 б.п.
— Глубокий дисконт (28,8%) и умеренная дюрация обеспечивают защиту капитала и снижают процентный риск.
## Введение: от рыночных котировок к количественной модели
В условиях активной монетарной политики и волатильности рынка капитала инструменты государственного долга требуют строгого детального анализа. Выпуск SU26235RMFS0 (ОФЗ 26235) представляет собой объективный кейс для демонстрации взаимосвязи между ценовой дисконта, доходностью к погашению и процентным риском. Данная аналитика рассматривает параметры облигации не как изолированные метрики, а как взаимосвязанную систему данных, позволяющую оценить консервативный потенциал актива с точки зрения методологии финансового инжиниринга. Анализ опирается на формализованную логику формирования денежных потоков, расчёт аннуитетной доходности и оценку дисперсии цены.
## Структурные параметры и архитектура денежных потоков
Эмитентом выступает Министерство финансов Российской Федерации, что исторически приравнивает суверенный долг к безрисковым активам на внутреннем рынке. Кредитный профиль оценивается как минимальный. Отсутствие субординации и амортизации означает сохранение предсказуемой архитектуры денежных потоков. Ключевые данные для базовой модели приведены ниже:
- Номинал: 1000 руб.
- Текущая цена: 712,5 руб., что соответствует 71,25 процента от паритетной стоимости.
- Тип купона: фиксированный, выплата осуществляется два раза в год.
- Купонная ставка: 5,90 процента годовых. Базовая формула расчёта даёт 29,42 руб. на одну бумагу с учётом количества дней в расчётном периоде.
- Срок обращения: до 12 марта 2031 года. Дюрация Маколея составляет 3,8 года.
- НКД (накопленный купонный доход): 3,4 руб. на дату расчёта.
- Следующая дата выплаты: 16 марта 2027 года.
Эти параметры формируют детерминированный cash flow. Инвестор фиксирует текущую ставку и полный номинал при завершении обращения, что упрощает прогнозирование итогового финансового результата. Методология учитывает периодичность выплат как фактор снижения волатильности, так как частота дискретизации потока повышает точность оценки.
## Механика дисконта и расчёт доходности к погашению
Глубокий дисконт служит ключевым драйвером совокупной результативности. Текущая котировка в 712,5 руб. отражает дисконт в размере 287,5 руб. Это составляет 28,75 процента от номинала. Различие между ценой и дисконтом чётко разграничено: первое значение показывает рыночную оценку бумаги, второе фиксирует величину абсолютной скидки. Покупатель фиксирует не только купонную базу, но и прирост капитала. Динамика цены от 712,5 руб. до 1000 руб. при погашении формирует 28,75 процента дополнительной прибыли. Данный объём аннуализируется на оставшийся срок и вносит существенный вклад в итоговую метрику.
Расчёт доходности к погашению (YTM) опирается на следующую логическую последовательность:
1. Фиксированная купонная составляющая обеспечивает базовый поток в 5,90 процента годовых.
2. Эффект дисконта генерирует около 7,8 процента годовых, возникающих из разницы между ценой покупки и номиналом.
3. Итоговый YTM достигает примерно 15,6 процента годовых.
Спред к ключевой ставке ЦБ (14,0 процента) составляет 160 базисных пунктов. Это умеренный показатель, отражающий преимущественно временную премию, а не завышенную компенсацию за кредитное качество. Алгоритм оценивает это преимущество как устойчивый буфер против монетарных колебаний. Формульная логика подтверждает, что глубокая скидка не является искусственным отступлением, а выступает структурным элементом, перераспределяющим доходность во времени.
## Управление процентным риском через метрику дюрации
Процентный риск количественно определяется модифицированной дюрацией. Значение в 3,3 года означает, что при изменении базовой ставки на один процентный пункт (100 б.п.) рыночная цена облигации скорректируется примерно на 3,3 процента в противоположном направлении. При повышении ставки цена прогнозируется к снижению до уровня 689 руб., при понижении вырастет до 736 руб. Такой умеренный уровень чувствительности делает инструмент стабильным компонентом портфеля.
Отсутствие колл-опциона и оферты фиксирует инвестиционный горизонт строго до 12 марта 2031 года. Данное решение нивелирует риск досрочного выкупа актива эмитентом в неудобный рыночный момент. Метрика дюрации выступает аналогом задержки в вычислительных системах: она показывает, сколько времени требуется для возврата начальных затрат с учётом процентной динамики. Низкое значение подтверждает предсказуемость модели.
## Алгоритмическая верификация и скоринг актива
Рекомендация к покупке (BUY) с итоговой оценкой 82 из 100 формировалась на основе взвешивания проверяемых параметров из профиля облигации. Валидация выполняется по трём независимым векторам, каждый из которых обрабатывается с определённым коэффициентом значимости:
- Доходность против ставки: YTM (15,6 процента) превышает ключевую ставку ЦБ (14,0 процента), формируя положительную зону генерации избыточной доходности. Отрицательное расхождение минимизирует риск проседания портфеля.
- Процентный риск: модифицированная дюрация около 3,3 лет ограничивает дисперсию цены. Риск-скоринг инструмента составляет 12 баллов из 100 возможных (чем ниже балл, тем консервативнее актив).
- Глубина и ликвидность: дисконт в 28,75 процента и высокая дневная торговая активность на Московской бирже обеспечивают достаточную рыночную глубину для входа в позицию без значительного проскальзывания.
Отсутствие амортизации упрощает модель денежных потоков до классической схемы. Сочетание предсказуемого потока, защиты от процентных движений и низкой волатильности закладывает 82 балла из возможных, квалифицируя бумагу как инструмент с высокой математической эффективностью. Модель подтверждает, что оценка BUY выдерживает стресс-тесты при умеренной волатильности.
## Заключение и синтез данных
ОФЗ 26235 демонстрирует высокую устойчивость в период активной процентной политики. Глубокий дисконт обеспечивает стабильную доходность к погашению, а суверенный профиль Минфина минимизирует кредитные риски. Бумага успешно дополняет консервативные архитектуры портфеля, где приоритетом является детерминированный денежный поток и предсказуемая динамика. Количественная оценка подтверждает методологическую корректность выбора и позволяет использовать инструмент как базовый элемент для формирования защищённых конфигураций капитала.
Полные параметры котировок, графики купонных выплат и актуальные метрики доступны на платформе BondScan: https://bondscan.ru/bonds/SU26235RMFS0?source=primary&utm_source=telegram&utm_medium=post&utm_campaign=launch
Материал не является индивидуальной инвестиционной рекомендацией.