RU000A108WY1 — почему я рассматриваю Metallinvest для консервативного портфеля
## Вердикт AI
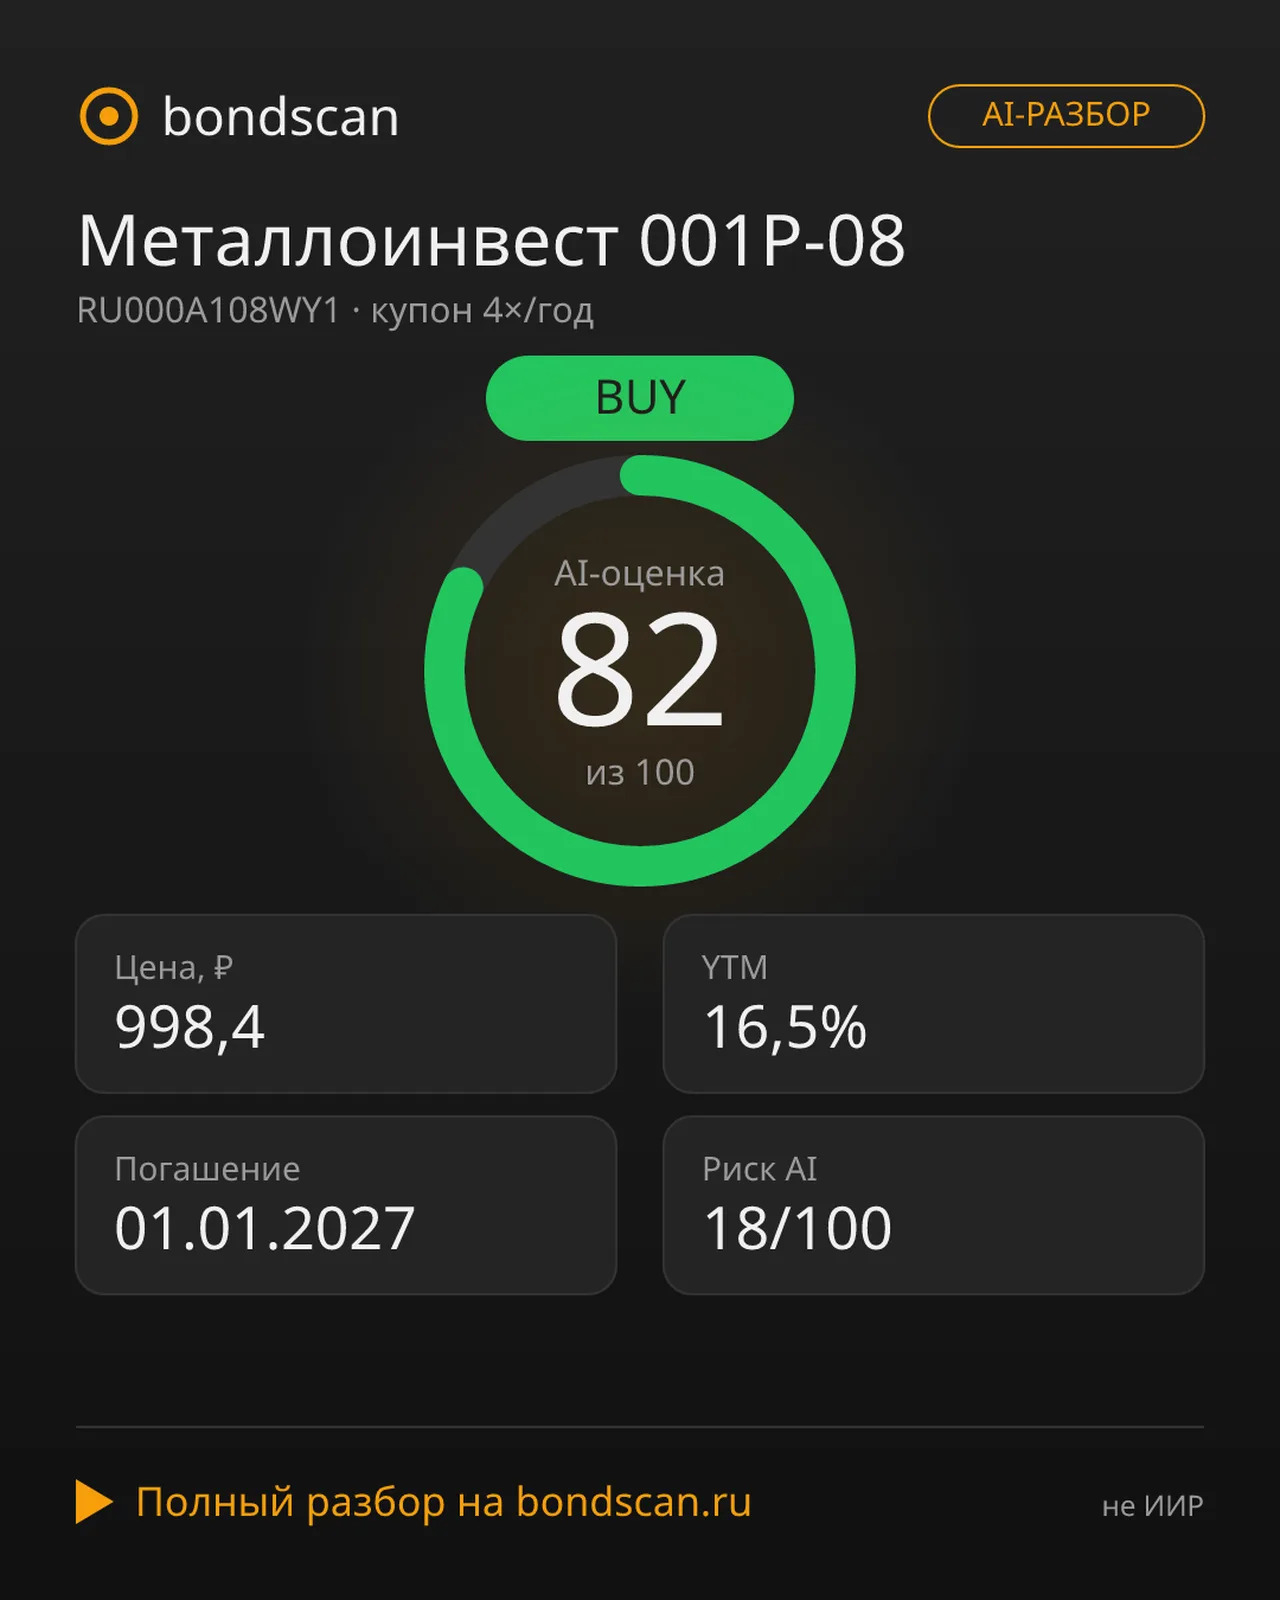
**BUY** (оценка 82/100) | Риск-скоринг: 18/100
- Цена: 998,4
(99,84% от номинала)
- Доходность к погашению (YTM): 16,5%
- Дисконт к номиналу: 1,6
(0,16%)
- Купон: переменный (ключевая ставка ЦБ РФ + маржа), ~37,7
, 4 раза в год
- Погашение: 01.01.2027
- Рейтинги: AA (ACPA), AA+.ru (HKP)
- HKD: ~37,0
## Доходность и спред к ключевой ставке
Доходность к погашению облигации составляет **16,5%** при текущей ключевой ставке ЦБ РФ на уровне **14%**. Спред к ключевой ставке составляет **2,5 п.п.** (16,5 - 14,0).
Для бумаги с рейтингами **AA (ACPA)** и **AA+.ru (HKP)** спред в 2,5% выглядит достаточно разумным. Это не избыточная премия за риск, что говорит о здоровом соотношении доходности и качества эмитента. Инвестор получает ощутимую компенсацию за кредитное качество, не переплачивая за неё слишком сильно.
Рынок оценивает Металлоинвест как надёжного заёмщика, поэтому премия не запредельная, а сама доходность остаётся привлекательной на фоне общей картины корпоративного долгового рынка.
## Процентный риск и дюрация
Погашение бумаги намечено на **01.01.2027**, что формирует короткий горизонт - около **3 месяца** до погашения. Это означает **низкий процентный риск**: при короткой дюрации изменения ключевой ставки слабо влияют на рыночную цену облигации.
Ключевая особенность - **переменный тип купона**. Он защищает инвестора от колебаний процентных ставок: при повышении ключевой ставки купонный доход следует вверх, при снижении - не падает резко. Это важный защитный механизм в текущей монетарной среде.
Дополнительно стоит отметить:
- Нет колл-опциона и оферты - эмитент не сможет досрочно выкупить бумагу, когда это будет невыгодно инвестору;
- Нет амортизации - денежный поток определён и предсказуем до погашения.
Таким образом, распределение денежных потоков по времени компактно и понятно для портфельного планирования.
## Кредитное качество эмитента
Кредитные рейтинги **AA (ACPA)** и **AA+.ru (HKP)** на практике означают **высокое качество** и **низкий кредитный риск**. Это подтверждается и рыночной котировкой: бумага торгуется по цене **99,84% от номинала**, что представляет собой небольшой дисконт около **0,16%** от номинальной стоимости.
**Металлоинвест** - крупный железорудный и металлургический холдинг, являющийся одним из мировых лидеров по запасам железной руды и производству товарного горячебрикетированного железа (ГБЖ). Компания объединяет горнодобывающие активы и ведущие металлургические производства. Финансовые показатели уверенные: выручка составляет **~477 млрд руб.**, чистая прибыль - **81,9 млрд руб.** (по итогам 2024 года).
Высокие финансовые показатели эмитента в сочетании с позицией в стабильном сырьевом секторе формируют прочную основу для кредитного качества. Статус не-субординированности дополнительно подтверждает, что статус погашения данной бумаги равен статусу старших кредиторов.
## Факторы риска
Несмотря на общий позитивный профиль, стоит учитывать следующие факторы:
- **Зависимость от конъюнктуры сырьевых рынков.** Металлоинвест зависит от цен на железную руду и сталь. Снижение мировых цен может оказать давление на финансовые результаты холдинга;
- **Макроэкономическая и санкционная волатильность.** Металлургический сектор подвержен рискам, связанным с логистикой, экспортом и общим состоянием экономики;
- **Риск рефинансирования.** Хотя горизонт короткий, эмитенту потребуется рефинансировать долг в 2027 году, что в условиях высоких ставок может быть затратным (однако текущий уровень долга компании позволяет управлять этим риском).
*Примечание: небольшой дисконт к номиналу (1,6
) полностью компенсируется при погашении, а доступность бумаги для неквалифицированных инвесторов обеспечивает высокую ликвидность, что является преимуществом, а не риском.*
## Итог
Облигация Металлоинвеста 001P-08 (RU000A108WY1) предлагает привлекательную доходность **16,5%** с разумным спредом **2,5 п.п.** к ключевой ставке ЦБ при высоких кредитных рейтингах **AA / AA+.ru**. Короткий горизонт до погашения (~3 месяца) и переменный купон минимизируют процентный риск.
Эмитент с высокими финансовыми показателями (выручка ~477 млрд руб., прибыль 81,9 млрд руб. в 2024 году) работает в стабильном сырьевом секторе. Бумага подходит для консервативного портфеля с целью сохранения капитала и получения дохода.
**Почему AI говорит BUY:**
1. **Высокая доходность при сильных рейтингах.** YTM 16,5% при рейтингах AA / AA+.ru и спреде 2,5 п.п. к ключевой ставке формирует отличное соотношение риск-доходность. Рынок справедливо оценивает кредитное качество, не занижая компенсацию;
2. **Минимальный процентный риск.** Короткий горизонт до погашения (~3 месяца) и переменный тип купона защищают от волатильности процентных ставок. Цена бумаги стабильна вблизи номинала;
3. **Надёжный эмитент в стабильном секторе.** Металлоинвест обладает уверенными финансовыми показателями, большими запасами железной руды и позицией мирового лидера в сегменте. Сырьевой сектор демонстрирует устойчивость.
Данные для анализа собраны с BondScan. Полная информация о бумаге: [RU000A108WY1 на BondScan](https://bondscan.ru/bonds/RU000A108WY1?source=primary&utm_source=telegram&utm_medium=post&utm_campaign=launch)
Материал не является индивидуальной инвестиционной рекомендацией.