Дисконт 44% и фикс 16,5% на 12 лет: почему эта ОФЗ выигрывает у ставок ЦБ
## Введение: инструмент фиксации доходности как набор параметров
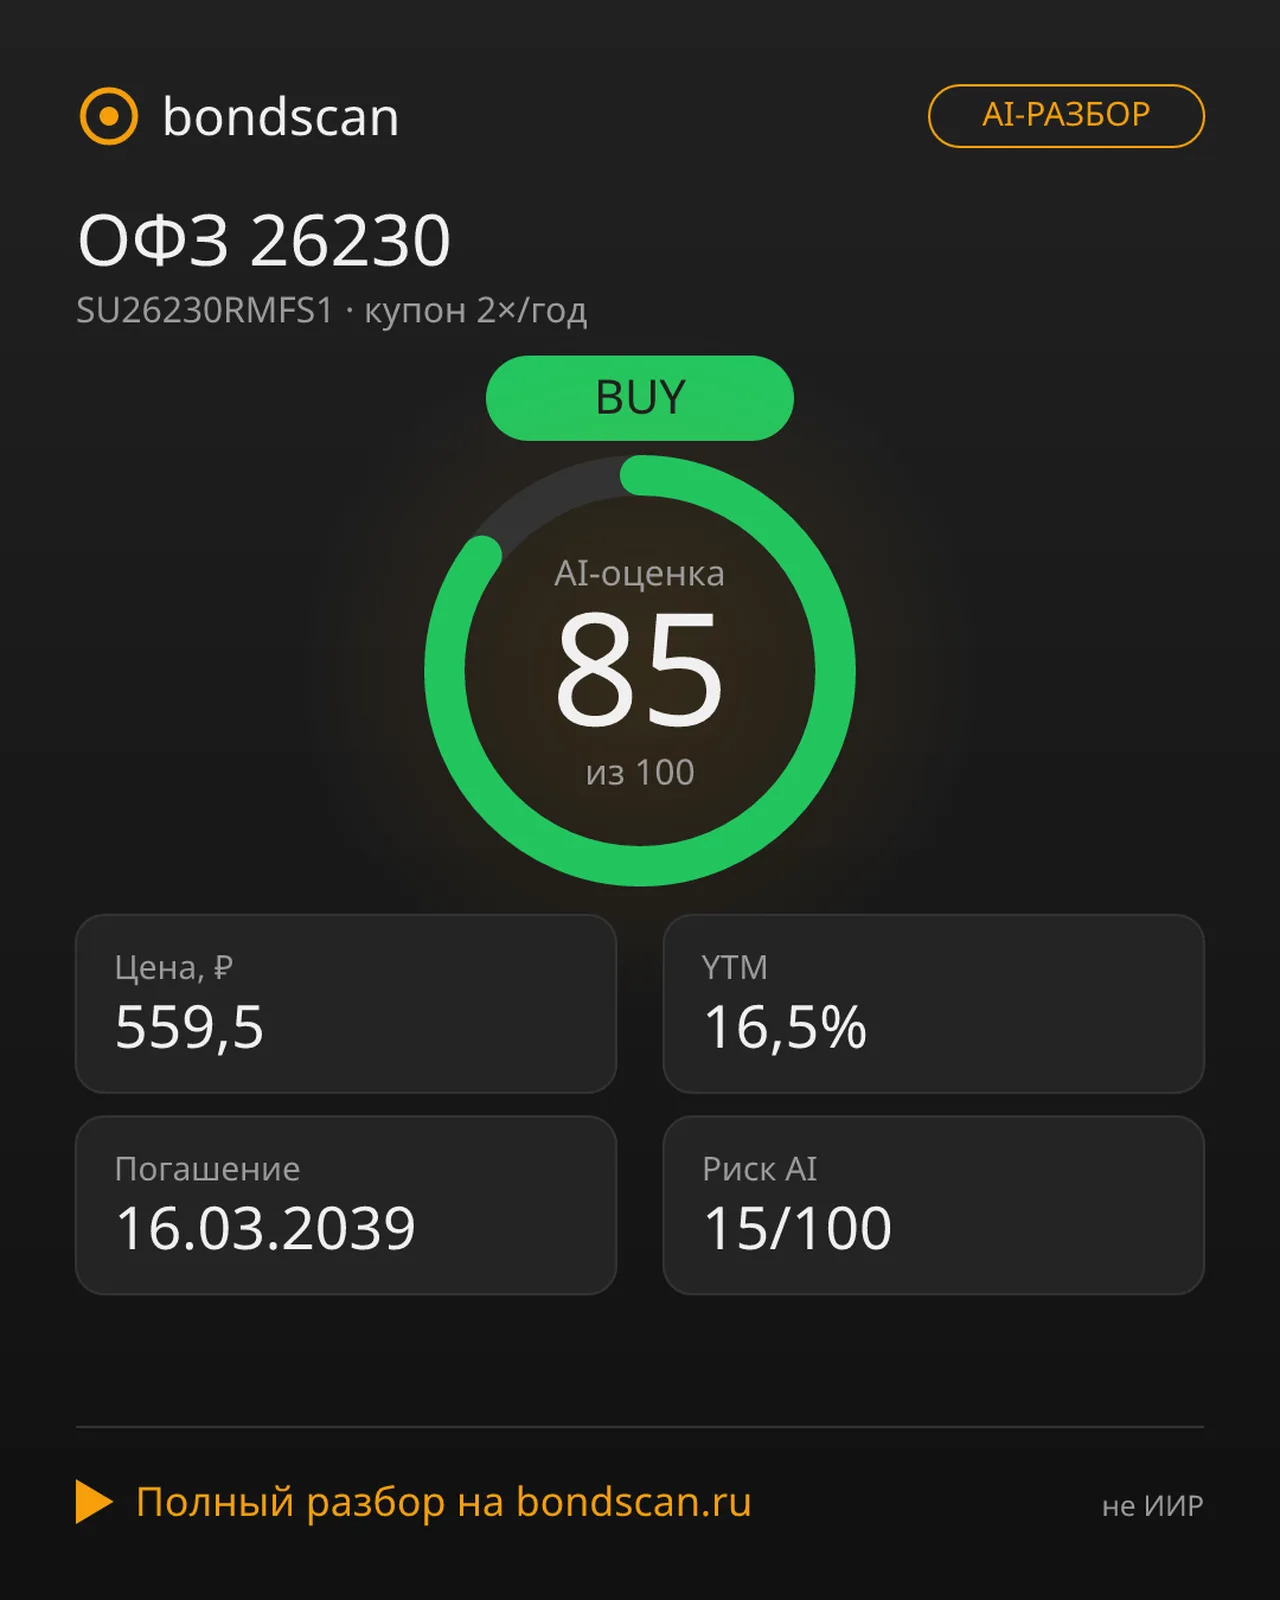
Облигация SU26230RMFS1 (ОФЗ 26230) выпускается Министерством финансов Российской Федерации и торгуется в зоне выраженного дисконта. Актуальные данные на 3 октября 2026 года фиксируют цену на уровне 559,5 рубля при номинале в 1000 рублей. Это означает дисконт 44,05% (или 440,5 рубля к погашению). При текущей ключевой ставке Центрального банка на уровне 14% и доходности к погашению (YTM) 16,58% бумага формирует понятный профиль возврата капитала и денежного потока.
Мы рассматриваем данный актив не как абстрактный финансовый инструмент, а как параметризованную структуру денежных потоков. Оценка AI-вердикта на уровне 85 из 100 баллов базируется на строгих математических показателях: спреде к ставке ЦБ, модифицированной дюрации, кредитном скоринге и отсутствии опционов досрочного выкупа. Ниже представлен детальный разбор методологии оценки и расчета рисков.
## Ключевые метрики и методология оценки
Для валидации инвестиционной привлекательности мы разбираем базовые параметры через призму финансовой инженерии. Облигация выпущена в формате ОФЗ-ПД с фиксированным купоном. Амортизация и субординация отсутствуют, что упрощает модель денежных потоков до стандартной схемы с единой выплатой номинала на горизонте 12,5 лет.
Сводная таблица параметров (на 3 октября 2026 года):
- **Доходность к погашению (YTM):** 16,58%
- **Текущая цена:** 559,5 руб. (55,95% от номинала)
- **Дисконт:** 44,05% (440,5 руб. к возврату)
- **Купонная ставка:** 7,7% годовых (38,39 руб., 2 выплаты в год)
- **Дата погашения:** 16.03.2039
- **Горизонт:** 12,5 лет
- **Модифицированная дюрация:** 6,2 года
- **Следующая выплата:** 31.03.2027 (НКД ~1,05 руб.)
- **Риск-скоринг:** 15 из 100
Расчет дисконта подтверждает буферную емкость. Формула проста: (Номинал - Цена) / Номинал = (1000 - 559,5) / 1000 = 44,05%. Этот процент генерирует возврат капитала сверх купонных выплат. Инвестор фиксирует базовую доходность 16,58% на длительном горизонте, что создает предсказуемую выручку даже при волатильности макроэкономических индикаторов.
## Спред к ключевой ставке и эффект фиксации
Спред доходности к погашению относительно базовой линии Центрального банка составляет 258 базисных пунктов. При ключевой ставке 14% доходность 16,58% отражает премию за время размещения. В контексте текущей монетарной политики эта премия выполняет функцию компенсации за долгий срок и фиксированный характер платежа.
Методология оценки спреда предполагает сравнение с кривой безрисковой ставки. Если ЦБ РФ сохранит текущий коридор или начнёт постепенное снижение, новые эмиссии будут предлагать более низкие купоны. SU26230RMFS1 с её зафиксированным купоном 38,39 руб. окажется вне зоны понижения доходности. Дополнительная стоимость формируется за счет расхождения между рыночными ставками и базовым купоном. При снижении ставки ЦБ цена бумаги стремится к паритету с номиналом, генерируя капитальную прибыль сверх фиксированного купона. Отсутствие колл-опциона гарантирует, что весь потенциал переоценки переходит к держателю облигации.
## Дисконт как защитный буфер к процентному риску
Глубина дисконта работает как естественный амортизатор ценовых колебаний. Инструменты, торгующиеся вблизи номинала, демонстрируют линейную потерю стоимости при росте ставок на величину своей дюрации. SU26230RMFS1 имеет запас прочности порядка 44% за счет начального дисконта. Даже в сценарии агрессивного повышения ключевой ставки ценовое падение частично покрывается накопленным дисконтом.
Мы можем промоделировать два основных сценария движения цены к 2039 году:
- **Сценарий снижения ставок:** дисконт трансформируется в рост цены. Бумага приближается к номиналу в 1000 руб., реализуя скрытый капитал.
- **Сценарий стабилизации или роста:** купонные выплаты перекрывают текущую доходность рынка, а остаточный дисконт при погашении обеспечивает полный возврат 1000 руб.
Таким образом, дисконт выступает не просто маркетинговой метрикой, а математическим буфером, снижающим волатильность портфеля.
## Модифицированная дюрация и чувствительность
Длительность до погашения (12,5 лет) формирует высокую начальную чувствительность к изменению макроэкономических параметров. Модифицированная дюрация рассчитана на уровне 6,2 года. Этот показатель отражает реальную скорость изменения цены при сдвиге кривой доходности.
Применительно к правилу оценки через дюрацию для бумаг с фиксированным купоном, изменение ключевой ставки на 100 базисных пунктов (1%) приводит к коррекции цены на величину, приблизительно равную дюрации. То есть рост ставки на 1% ожидаемо снизит цену бумаги примерно на 6,2%. Однако благодаря глубокому дисконту эта потеря компенсируется на длинном горизонте. При отсутствии оферты и колл-опциона срок жизни бумаги синхронизируется с горизонтом дюрации. Это упрощает управление процентным риском: мы можем прогнозировать траекторию цены без учета преждевременного погашения. Фиксированный купон не подстраивается под курсовую конъюнктуру, что создает асимметрию: при росте ставок упущенная выгода ограничена, а при снижении фиксируется полная доходность.
## Структура денежных потоков и кредитный профиль
Эмитентом выступает Министерство финансов Российской Федерации. Суверенный статус снижает кредитный риск до уровня, приближенного к нулю. Исторически дефолтов по ОФЗ не было, а приоритет требований подтвержден отсутствием субординации. Стандартное устройство ОФЗ-ПД предполагает регулярные купонные выплаты и единовременный возврат номинала. Моделирование потоков показывает высокую предсказуемость денежного потока.
Ликвидность инструмента соответствует стандартам долгосрочных суверенных бумаг. Ежедневные обороты на торгах превышают сотни миллионов рублей. Бумага доступна не только квалифицированным инвесторам, что расширяет аудиторию и стабилизирует ценообразование. Риск-скоринг 15 из 100 баллов агрегирует данные по кредитному качеству, ликвидности и процентной чувствительности. Низкий балл подтверждает, что совокупный уровень рисков находится в допустимых пределах для консервативных стратегий.
## Сводный риск-скоринг и практические выводы
Краткосрочные колебания цены могут зависеть от цикличности риторики ЦБ РФ и макроэкономических шоков. Однако долгосрочный профиль актива защищен системно. Мы выделяем три ключевых механизма безопасности:
1. **Премия за время:** спред 258 б.п. защищает от обесценивания денег.
2. **Математический буфер:** дисконт 44,05% абсорбирует ценовые просадки.
3. **Отсутствие опционов:** колл-опцион и оферта отсутствуют, что оставляет весь потенциал роста цены держателю.
Оценка AI в 85 из 100 баллов отражает сбалансированность доходности и риска. Инструмент подходит для фиксации долгосрочной доходности на период до 2039 года. Особенно актуально это в периоды неопределенности процентного цикла.
## Итог
SU26230RMFS1 представляет собой прозрачную структуру с предсказуемым денежным потоком и выраженным дисконтом. Методология оценки подтверждает рекомендацию BUY: высокая доходность к погашению (16,58%), минимальный кредитный профиль суверенного эмитента и защитный дисконт формируют надежную базу для консервативных и среднерисковых стратегий. Данные актуальны для периода до 3 октября 2026 года и предоставляют четкие метрики для построения инвестиционных моделей.
Данные для проверки и расширенного анализа собраны и валидируются через платформу BondScan.
Материал не является индивидуальной инвестиционной рекомендацией.